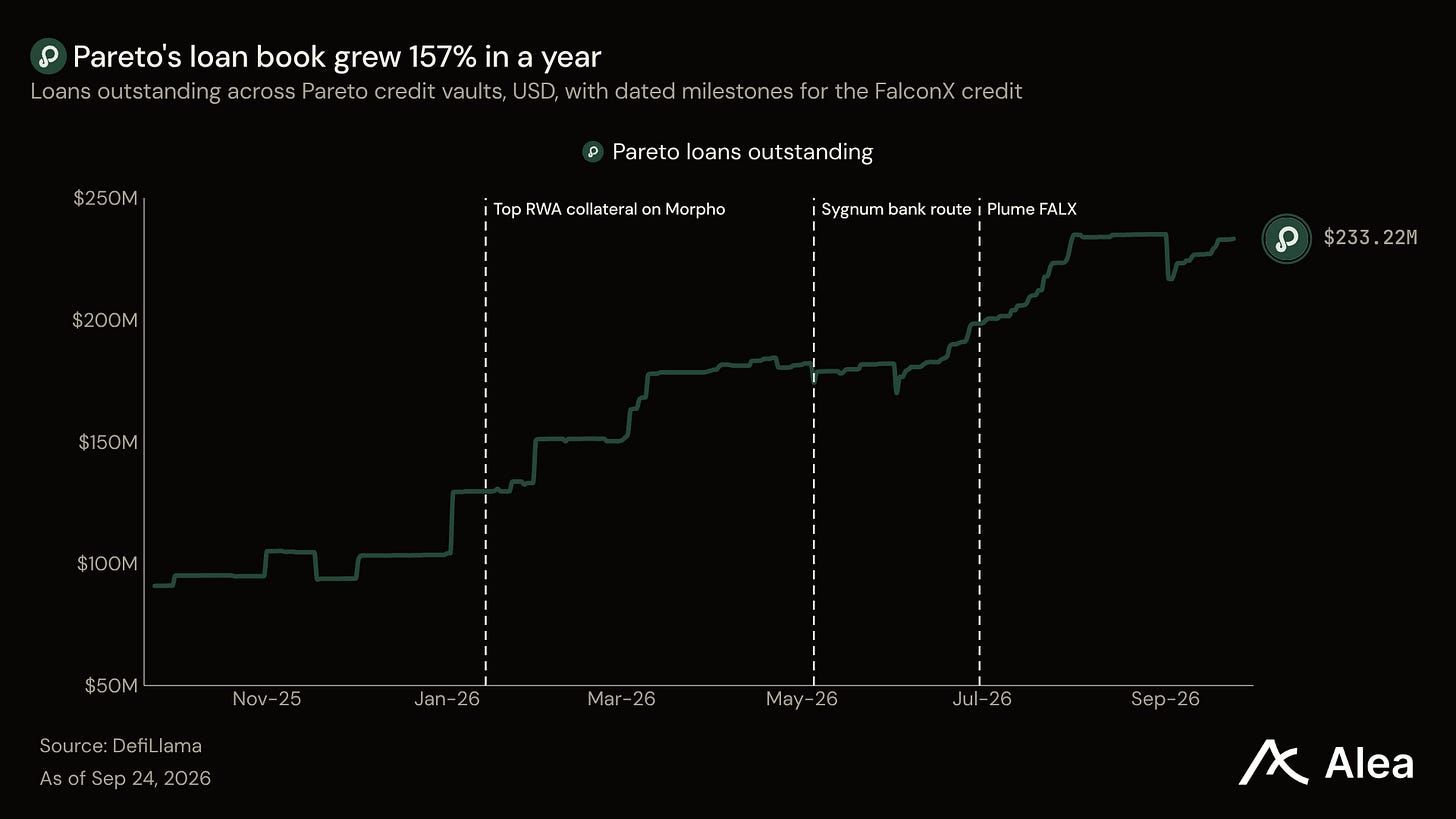
Tokenization đã giải quyết vấn đề ghi chép trong tín dụng tư nhân, và điều đó đã phơi bày vấn đề cũ hơn: tìm đủ người mua. Pareto và M11 đã xây dựng cho vấn đề thứ hai đó. Các khoản vay chưa thanh toán của Pareto đạt $233.2M vào ngày 24/9, tăng 157% trong 12 tháng, khi một cơ sở FalconX tiếp cận được các nhà cho vay DeFi, một vault lặp trên Morpho, khách hàng của một ngân hàng Thụy Sĩ và các chuỗi mới. Chúng tôi đã nói chuyện với giám đốc điều hành Pareto Matteo Pandolfi và Thibault Labidi của M11 trên podcast của chúng tôi. Labidi lập luận rằng giới hạn nằm ở phía người mua: vốn onchain chưa đủ lớn hoặc đáng tin cậy để thu hút các nhà cấp vốn vay truyền thống.
Điểm chính
Pareto bán một quyết định tín dụng nhiều lần. M11 thẩm định FalconX với tư cách người vay một lần, và cùng một rủi ro hiện tiếp cận được các nhà cho vay DeFi, các vị thế lặp trên Morpho, khách hàng của Sygnum Bank và các thị trường cho vay trên ba chuỗi nữa.
Một nhà cho vay FalconX giữ lại 7.62% mỗi năm sau phí của Pareto, so với 4.04% trên T-bills ba tháng. Nhà cho vay có thể rời đi vào cuối bất kỳ chu kỳ hàng tháng nào, và trong vòng 72 giờ khi lãi suất chu kỳ tiếp theo thấp hơn ít nhất một điểm phần trăm.
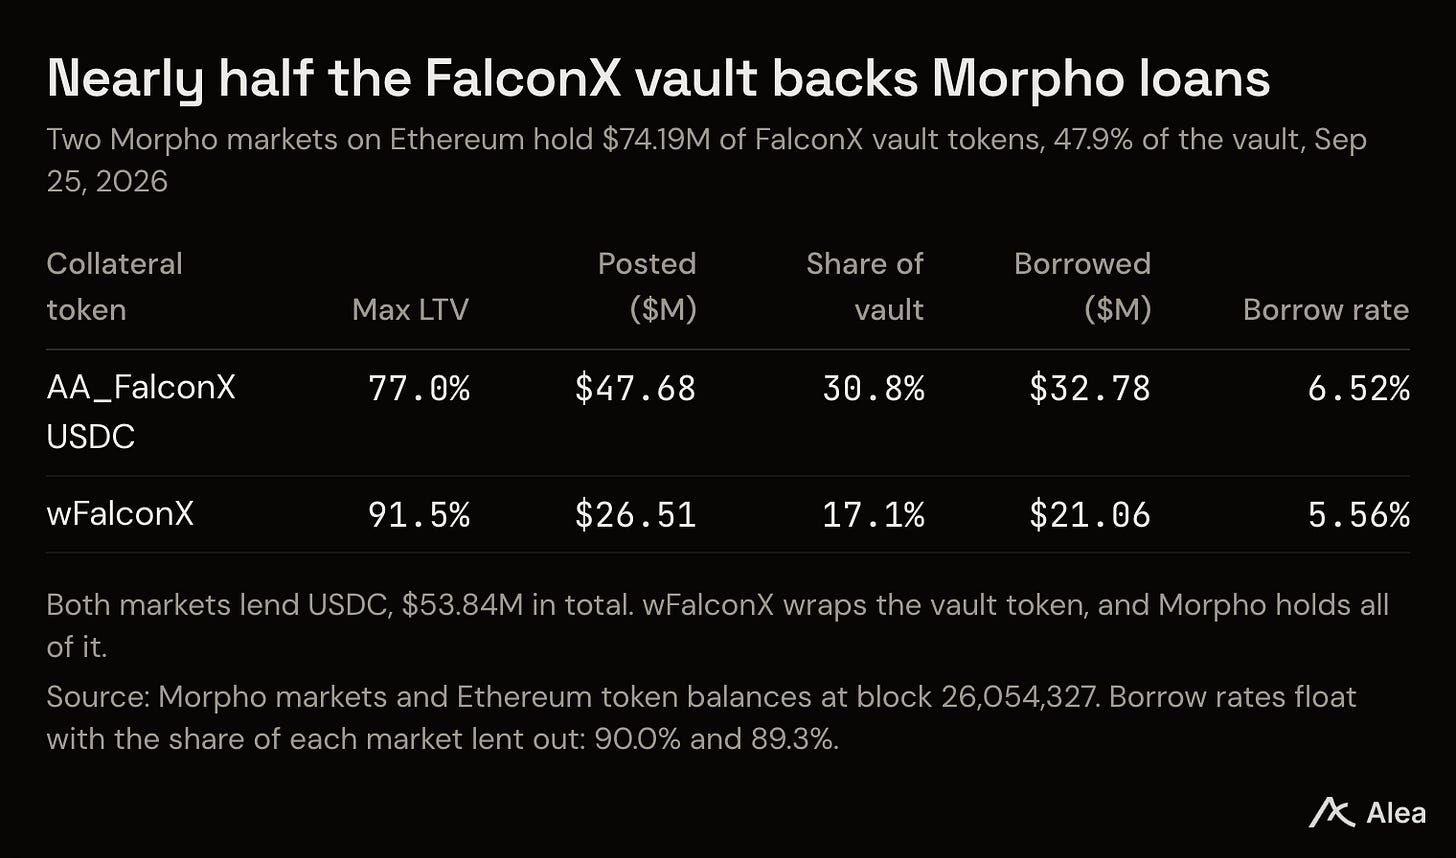
Các thị trường Morpho nắm giữ 47.9% vault làm tài sản đảm bảo, và các nhà cho vay đã vay $53.8M USDC dựa trên đó. Vòng lặp mang lại lợi nhuận khi lãi suất của vault duy trì trên chi phí vay đó.
Từ 1/9, Pareto đã tính phí vault FalconX 0.20% tài sản mỗi năm thay vì 10% lãi suất, và multisig kho bạc của họ thu phí. Với quy mô hiện tại, phí trên năm vault đạt gần $850K mỗi năm.
Giá trị nắm giữ của holder là một lựa chọn Pareto chưa sử dụng: PAR, token kế thừa IDLE, chưa có công bố chia sẻ phí hoặc thị trường công khai. Sự kiện tiếp theo có ngày là 1/10, khi chu kỳ FalconX kết thúc, $31.1M rút vốn chờ xử lý được thanh toán và lãi suất tiếp theo được thiết lập.
Một khoản tín dụng FalconX, nhiều cách mua nó
FalconX là nhà môi giới chính: họ cho các công ty giao dịch và quỹ phòng hộ vay đô la dựa trên tài sản đảm bảo crypto của họ. FalconX ra mắt một Credit Vault Pareto vào tháng 3/2025, được quản lý bởi M11 Credit, bộ phận tín dụng của công ty đầu tư Maven 11. Các nhà cho vay gửi USDC, hợp đồng của Pareto chuyển khoản tiền đó cho FalconX vào đầu mỗi chu kỳ hàng tháng, và FalconX trả lãi suất cố định được đặt lại mỗi chu kỳ. Hồ sơ vault cho thấy $155.0M vào ngày 25/9, gấp bảy lần vault lớn thứ hai trong năm vault đang hoạt động của Pareto. Pareto sau đó đã mở thêm nhiều cách mua cùng một khoản tín dụng:
18/8/2025. Pareto thông báo các thị trường Morpho chấp nhận token vault làm tài sản đảm bảo, và Gauntlet ra mắt một vault vay dựa trên chúng để mua thêm.
5/5/2026. FalconX thông báo Sygnum Bank làm bên cho vay ghi nhận cho khách hàng đủ điều kiện, với M11 làm đại lý hành chính và tài sản đảm bảo.
12/5/2026. Pareto ra mắt token vault trên Monad, nơi một thị trường Morpho chấp nhận nó làm tài sản đảm bảo.
30/6/2026. Plume và FalconX ra mắt FALX trên Plume, Ethereum và Solana, một cơ sở họ cho biết có thể đạt khoảng $1B.
9/9/2026. RedStone ra mắt nguồn cấp dữ liệu giá trị vault trên Monad, Plume và MegaETH, cho phép các thị trường cho vay ở đó định giá token.
Cùng năm đó, dữ liệu khoản vay cho thấy danh mục Pareto vượt qua hai nhà cho vay onchain có lịch sử dài hơn.
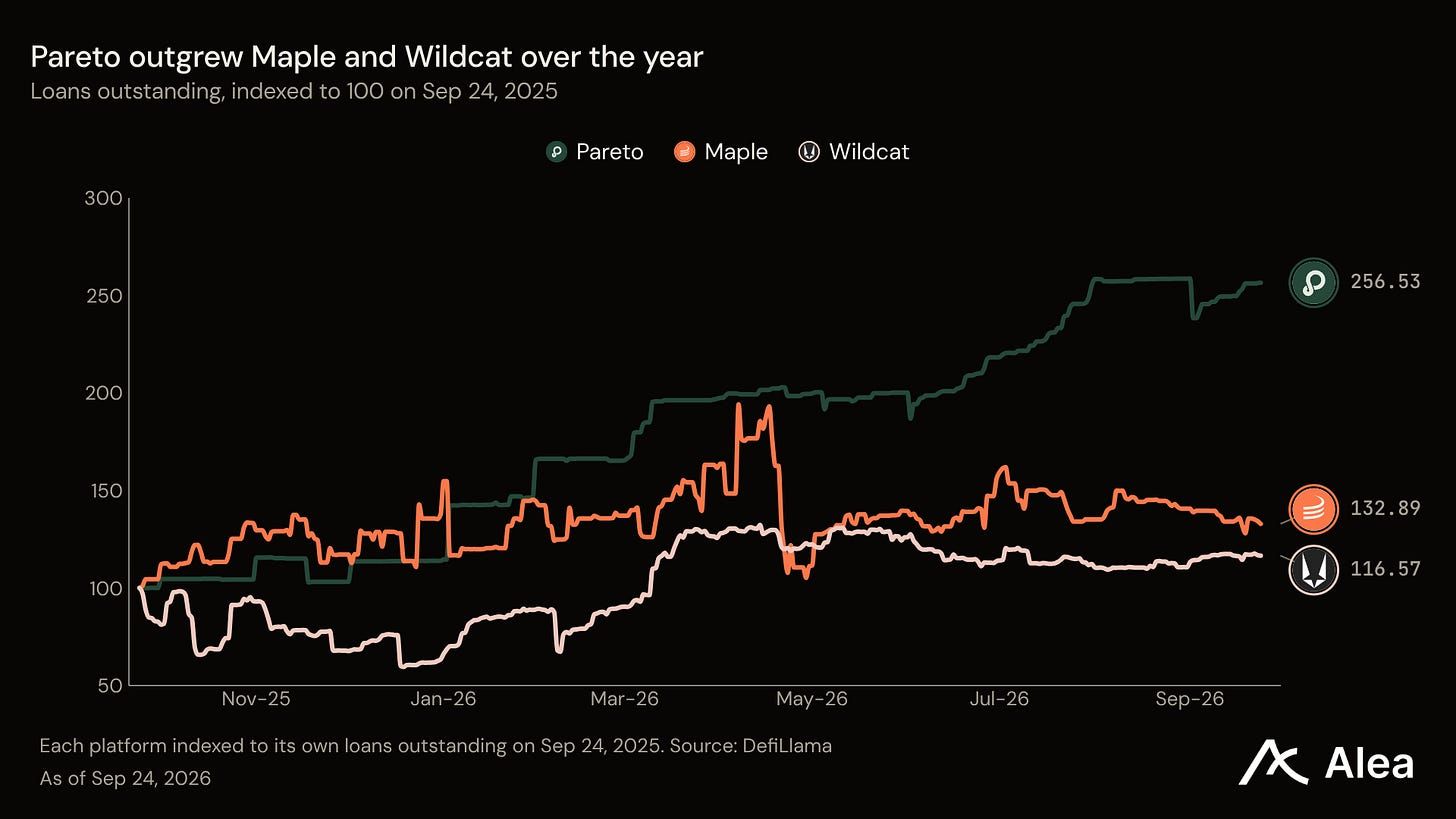
Labidi lập luận trên chương trình rằng Pareto giải quyết vấn đề người mua theo chiều ngang. Cùng một hợp đồng vận hành năm vault cho năm loại người vay, từ môi giới chính của FalconX đến tạo lập thị trường và giao dịch tần suất cao, và M11 quản lý vault lớn nhất.
Con đường lớn nhất biến khoản vay thành tài sản đảm bảo. Một nhà cho vay đăng token vault trên Morpho và vay USDC dựa trên đó, và khoản vay đó có thể mua thêm cùng một khoản tín dụng. Vào tháng 1 Pareto báo cáo đó là tài sản đảm bảo real-world-asset lớn nhất trên Morpho.
Mã chạy chu kỳ, M11 đưa ra quyết định tín dụng
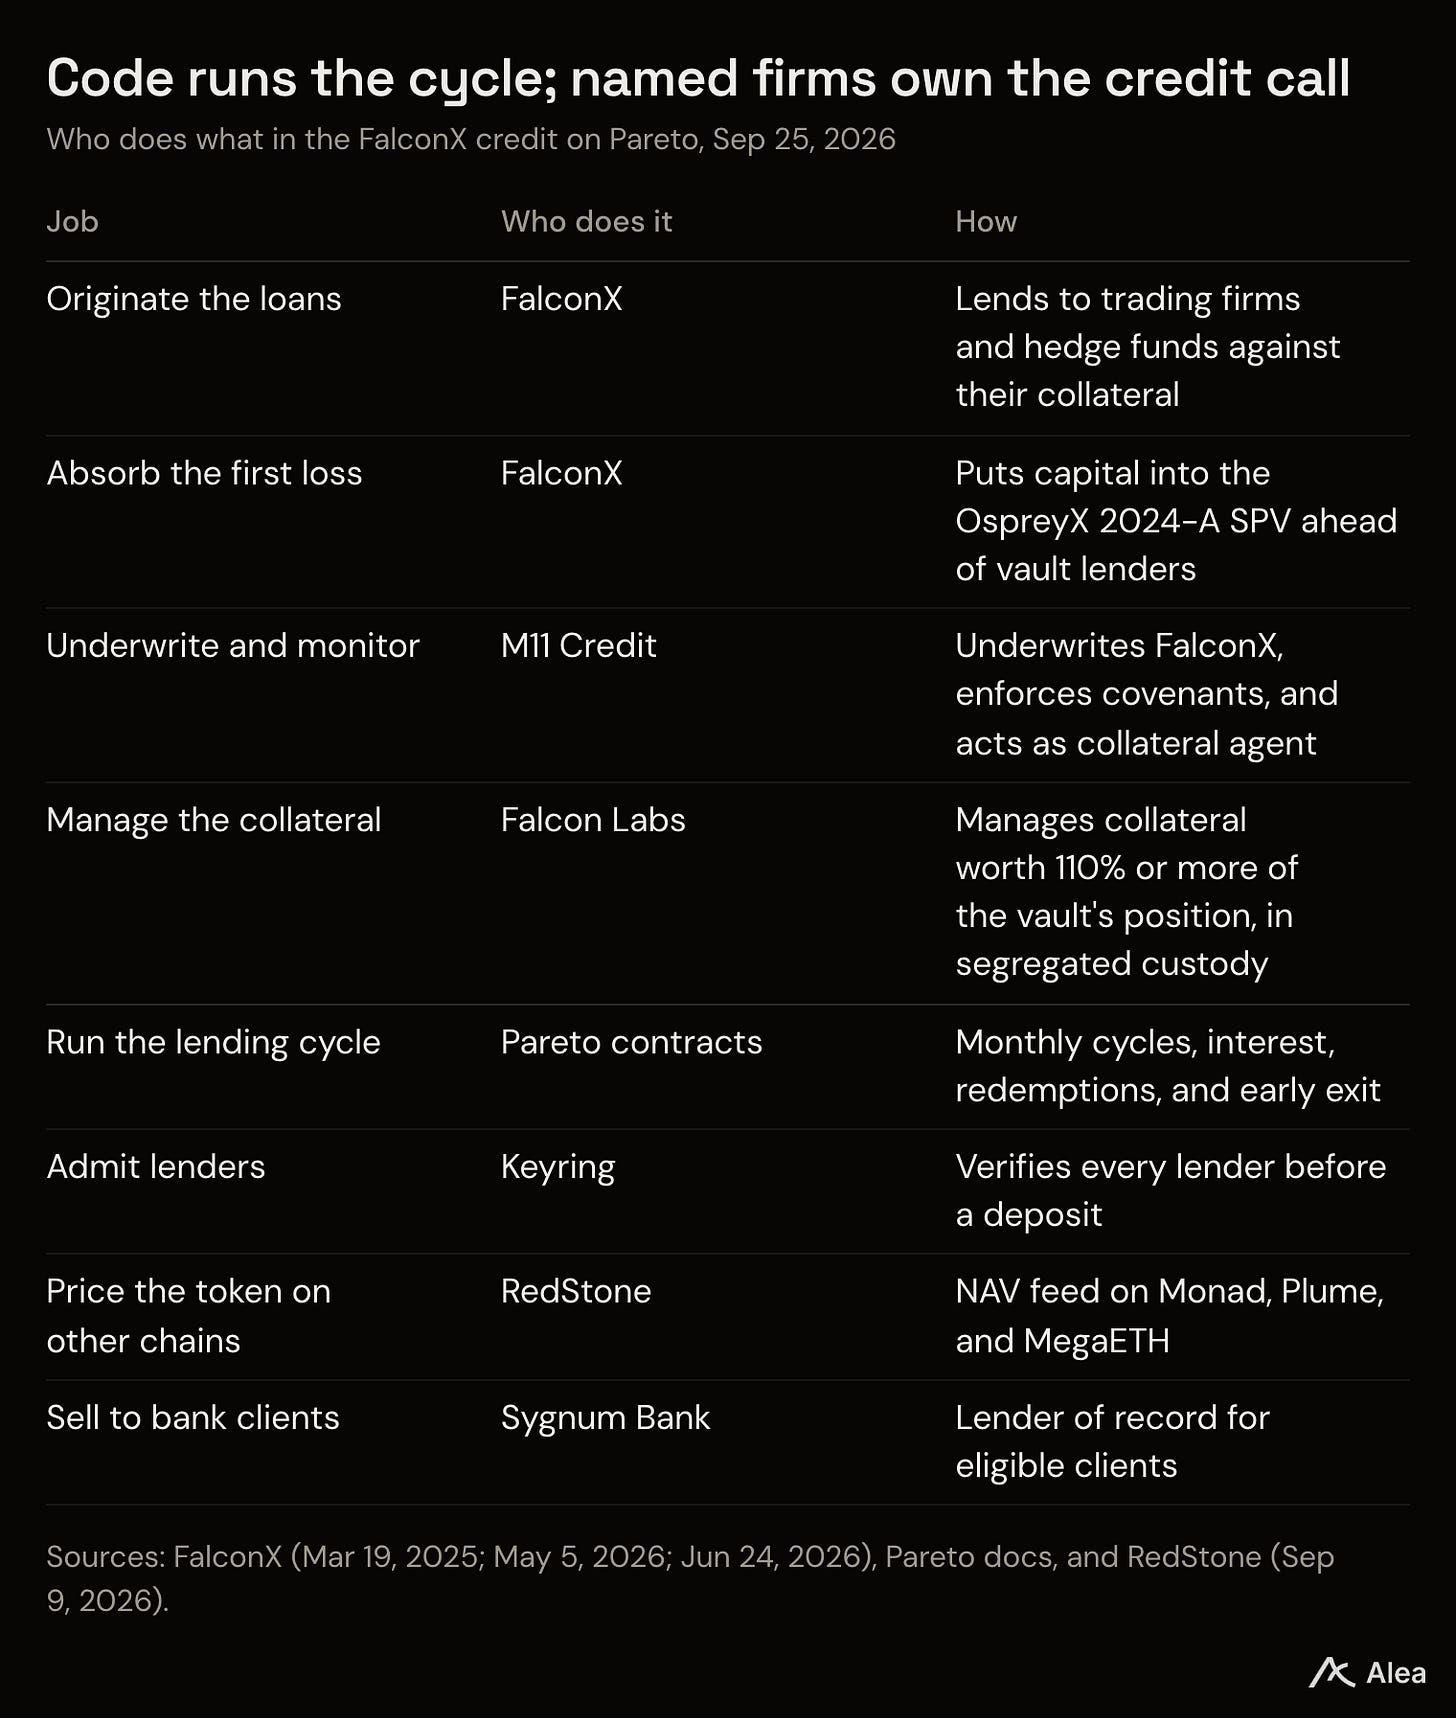
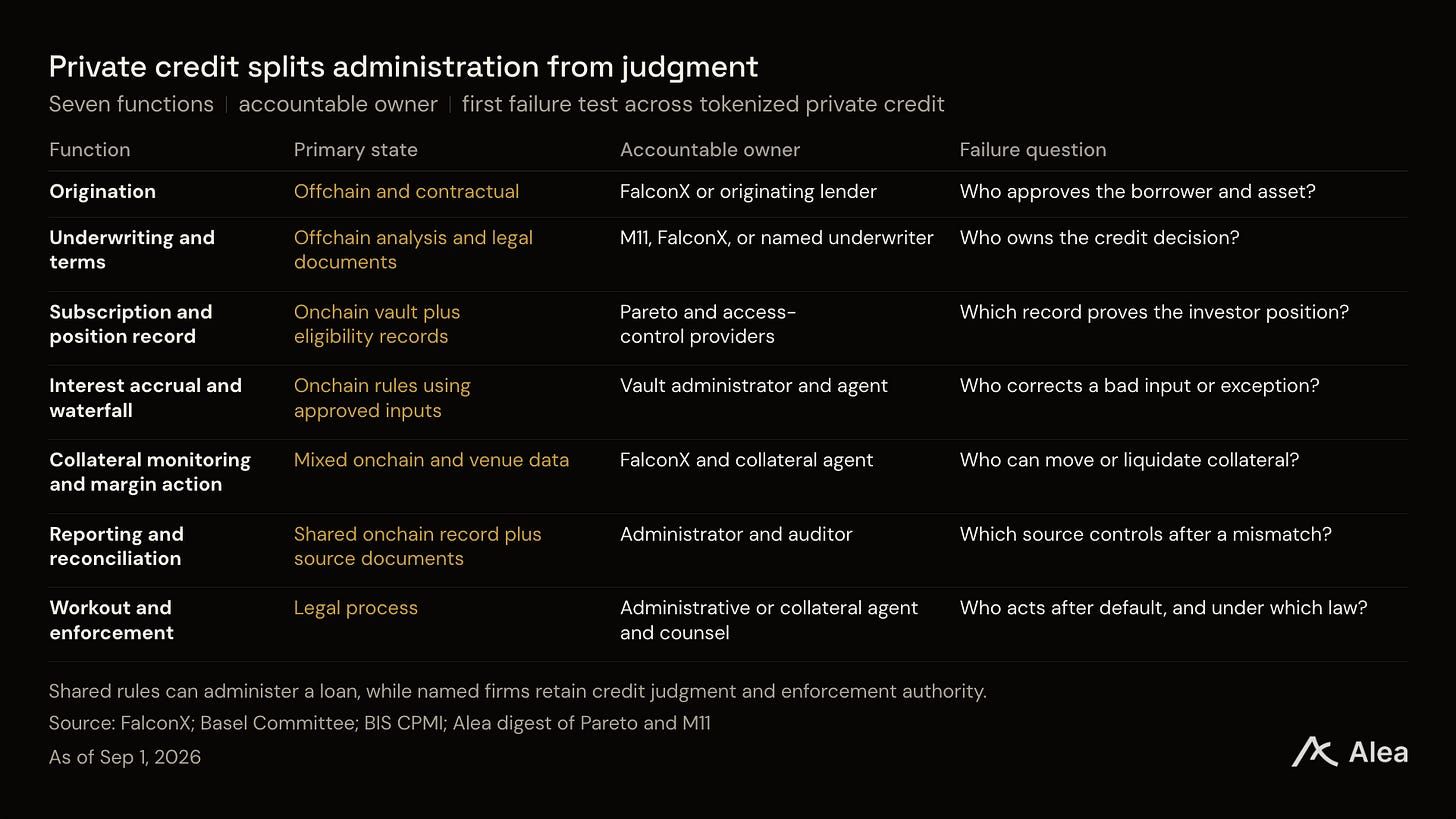
Pareto công bố các quy tắc mà hợp đồng của họ tuân theo. Họ chỉ nhận tiền gửi từ các nhà cho vay đã xác minh và gửi tiền trực tiếp vào ví người vay khi chu kỳ mở. Lãi suất tích lũy trong suốt chu kỳ, và rút vốn chờ trong hàng đợi cho đến khi chu kỳ kết thúc. Một nhà cho vay có thể rời đi trong vòng 72 giờ khi lãi suất chu kỳ tiếp theo thấp hơn ít nhất một điểm phần trăm so với chu kỳ trước.
Con người quản lý phần còn lại. FalconX tiết lộ rằng M11 thẩm định khoản vay của họ, thực thi các điều khoản vay và đóng vai trò đại lý tài sản đảm bảo. FalconX đưa vốn chịu rủi ro đầu tiên vào OspreyX 2024-A, một công ty tách biệt phá sản giữ tiền của các nhà cho vay vault tách biệt với bảng cân đối kế toán của FalconX. Tài sản đảm bảo trị giá ít nhất 110% vị thế vault bảo đảm khoản vay trong custody tách biệt, được báo cáo bởi Redstone.
Trên chương trình, Labidi nhận xét M11 chịu trách nhiệm pháp lý và quyền phủ quyết, và mọi nhà cho vay ký NDA cũng như vượt qua thẩm định tổ chức trước khi xem các điều khoản giao dịch.
Pandolfi cho biết rủi ro cấu trúc là một vụ vỡ nợ được xử lý kém, khi các nhà cho vay gặp cấu trúc pháp lý yếu hoặc phân bổ dòng tiền họ không thể đọc được. Pareto muốn các curator như M11 thực hiện workout onchain, dưới sự giám sát của mọi nhà cho vay. Ủy ban Basel công bố tiêu chuẩn tương tự cho ngân hàng: tài sản được token hóa phải mang cùng quyền pháp lý, bao gồm quyền đòi nợ trong trường hợp mất khả năng thanh toán, như tài sản cơ sở.
Chu kỳ hàng tháng cũng là lúc rút vốn, và các nhà cho vay sử dụng nó. Hợp đồng chiến lược của vault cho thấy $31.1M rút vốn chờ xử lý cho chu kỳ kết thúc vào 1/10, tương đương một phần năm vault. Một yêu cầu rời khỏi giá trị vault khi được thực hiện. Đó là lý do vault hiển thị $155.0M, trong khi khoản vay chưa thanh toán của Pareto tính cả hàng đợi cho đến khi FalconX hoàn trả vào cuối chu kỳ.
Pareto định giá vault FalconX cho người cho vay
Hợp đồng vault cho thấy tỷ lệ 7.82% mỗi năm cho chu kỳ hiện tại. Cho đến ngày 1/9, Pareto đã lấy 10% lãi suất đó. Sau đó, multisig kho bạc của nó đã phê duyệt một khoản phí 0.20% tài sản mỗi năm thay thế, và người cho vay hiện giữ 7.62%, so với 7.03% trước thay đổi. Thay đổi này trả lại phần lớn khoản thu của Pareto từ vault lớn nhất cho người cho vay, mở rộng spread mà vòng lặp Morpho kiếm được.
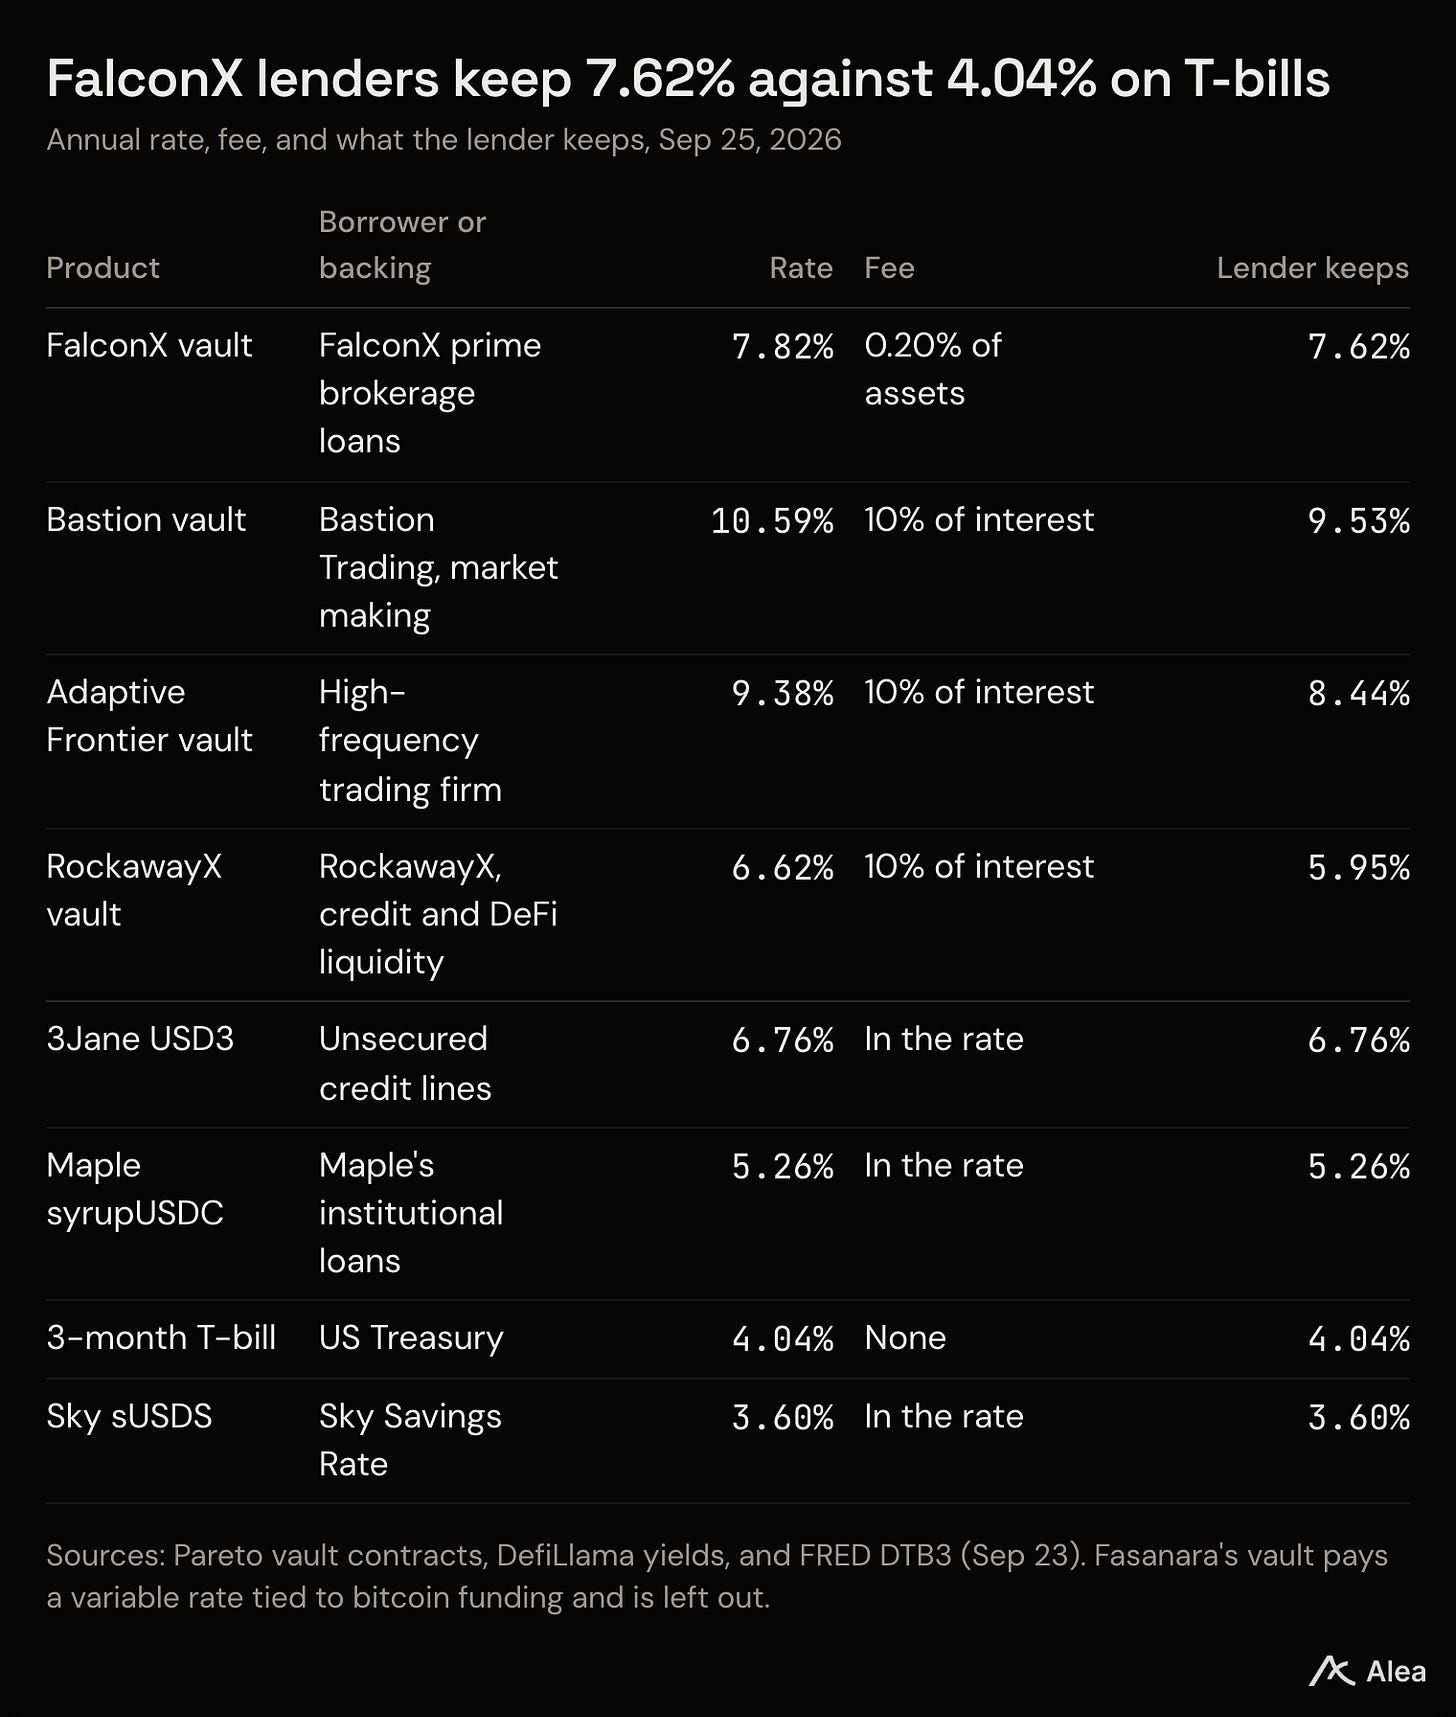
Vòng lặp Morpho kiếm spread giữa mức 7.62% đó và chi phí vay đối với token. Cả hai thị trường Morpho đều định giá khoản vay đó thấp hơn tỷ lệ của vault. Mỗi thị trường đã cho vay khoảng 90% số tiền gửi, mức mục tiêu mà Morpho công bố cho mô hình tỷ lệ của mình. Ở mức 100%, tỷ lệ vay tăng lên gấp bốn lần tỷ lệ mục tiêu, và vị thế lặp sẽ lỗ mỗi khi tỷ lệ đó vượt quá tỷ lệ của vault.
FalconX trả lãi, và người cho vay nhận được sau khi trừ phí của Pareto. Phí chuyển đến multisig kho bạc mà Pareto công bố trong tài liệu của mình. Vault FalconX trả 0.20% tài sản mỗi năm, và bốn vault còn lại trả 10% hoặc 20% lãi suất của họ. Khoản thanh toán của M11 với tư cách curator không được công bố. Pareto đã thông báo PAR là token kế nhiệm IDLE, và PAR không có thị trường công khai hoặc tỷ lệ phí công bố cho người nắm giữ. Pareto nêu rõ rằng USP, stablecoin tổng hợp được hỗ trợ bởi tín dụng của mình, gửi 5% lãi suất kiếm được vào Quỹ Ổn định để hấp thụ tổn thất trước khi staker sUSP phải chịu.
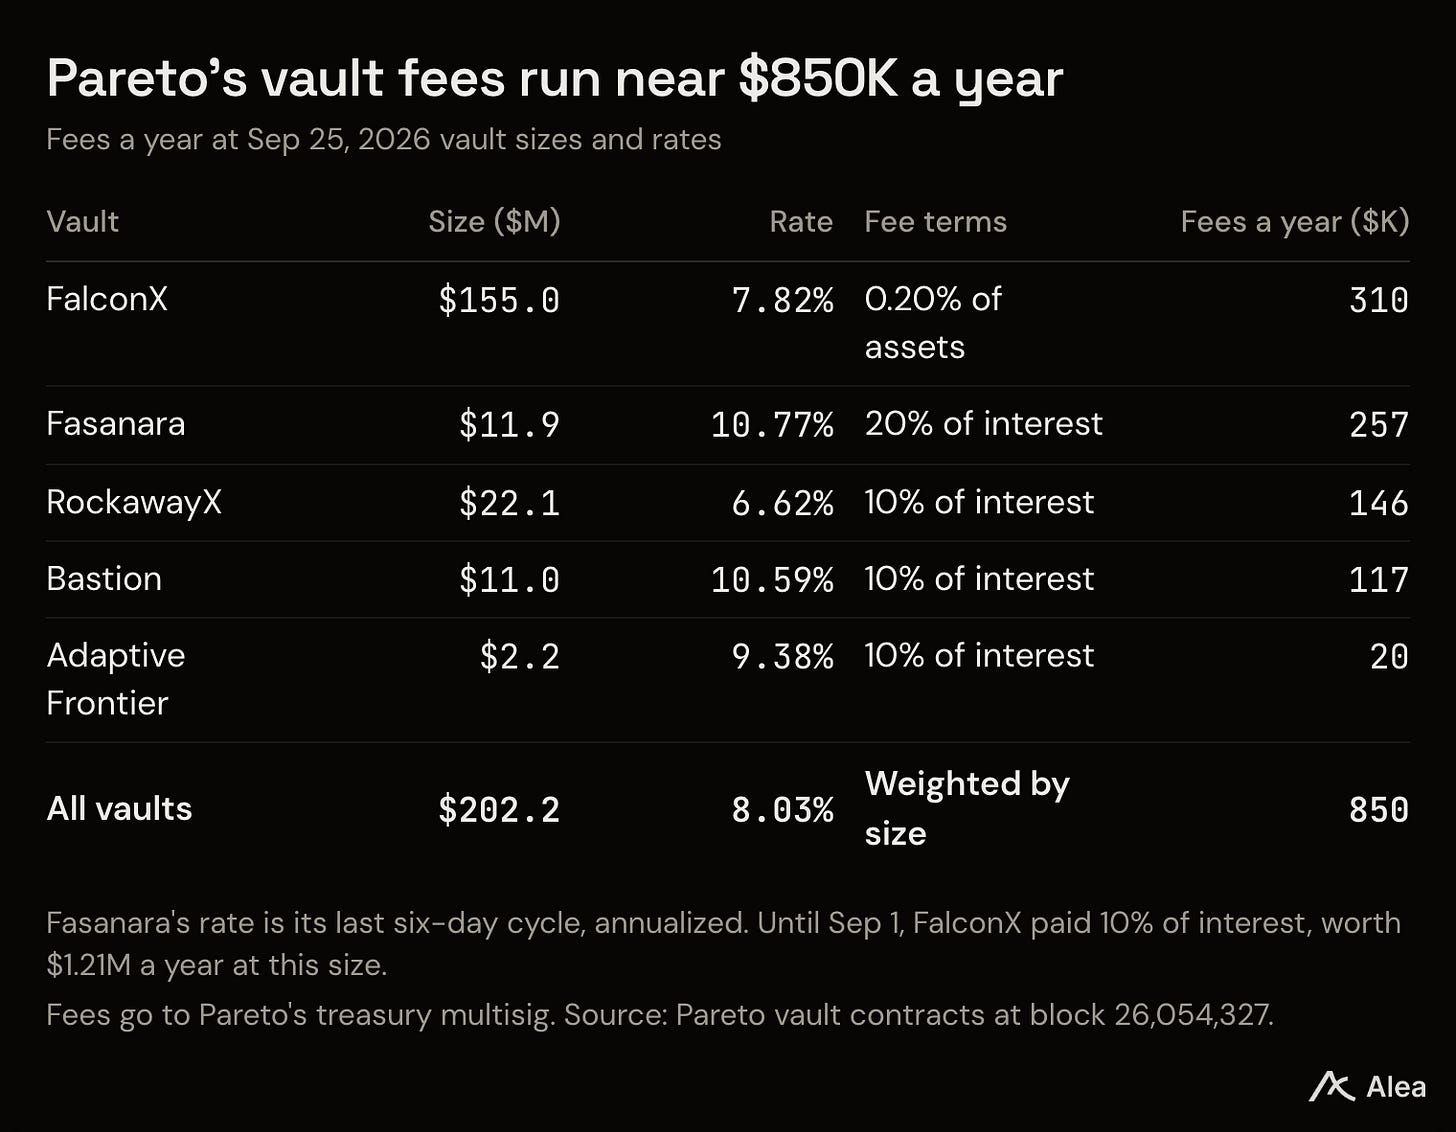
Figure đưa khoản vay lên onchain ngay từ khi sinh ra, và Pareto chuyển chúng đến người mua
Figure chọn hướng đi khác: ghi nhận các khoản vay vốn chủ sở hữu nhà mà họ khởi tạo ngay trên blockchain riêng là Provenance từ đầu. Labidi cho biết Pareto không cần bước đó, vì mô hình hybrid đã hoạt động với việc cấu trúc và giám sát được giữ offchain. Trên toàn thị trường, tín dụng được ghi nhận onchain vượt xa tín dụng mà nhà đầu tư có thể di chuyển. Dữ liệu thị trường cho thấy 36.6 tỷ USD được giữ dưới dạng bản ghi không thể rời khỏi nền tảng của nhà phát hành, so với 7.9 tỷ USD ở dạng token mà nhà đầu tư có thể nắm giữ và di chuyển. Olivia Vande Woude của Ava Labs lập luận trong tập trước rằng giá trị nằm ở phân phối chứ không phải phát hành. Trong bản tóm tắt mùa hè, chúng tôi nhận định rằng nhu cầu quyết định nhịp độ cho tài sản được token hóa.
Tổng thể, lợi thế của Pareto là phạm vi tiếp cận. Mọi hướng đi đều chạy trên cùng một vault token, và một quyết định underwriting của M11 phục vụ mọi người mua trên đó. Từ ngày 1/9, mỗi người mua đó giữ lại nhiều hơn từ tỷ lệ của người vay. Đó là mặt người mua mà Labidi gọi là giới hạn, và Pareto đã phát triển sổ vay của mình lên 233.2 triệu USD bằng cách xây dựng nó.
Important Links

Alea Research biến các cuộc trò chuyện như thế này thành nghiên cứu về các protocol và nền kinh tế bên dưới chúng.
Research reports. Deep Dives và Blueprints giải thích các protocol và nền kinh tế của chúng. Theses và Memos phân tích các trường hợp đầu tư và chất xúc tác. Benchmarks so sánh hiệu suất, trong khi Perspectives đánh giá các phát triển cụ thể.
Weekly Pulse. Đọc đánh giá hàng tuần về vĩ mô và các thị trường thanh khoản chính.
Protocol Data Rooms. Nghiên cứu từng protocol ở một nơi, với Analytics để so sánh lịch sử và Intel cho tin tức cùng phát triển quản trị khi có sẵn.
Podcast Digest và Summit Digest. Đọc tóm tắt các cuộc trò chuyện và sự kiện trong ngành. Tìm các chương trình và tập của Alea qua Podcast Digest.
Governance Tracker. Theo dõi các đề xuất và hoạt động bỏ phiếu trên các protocol.
Chương trình của chúng tôi theo dõi nền kinh tế của các doanh nghiệp onchain, từ danh mục xuống đến hợp đồng ghi nhận doanh thu. Tập này đề cập đến ai chịu rủi ro tín dụng và ai vận hành công việc xung quanh nó. Nếu công ty của bạn xây dựng lớp đó, chẳng hạn như custody, quản lý tài sản thế chấp, tuân thủ hoặc định giá, tài trợ chương trình sẽ đặt công ty của bạn bên cạnh những cuộc trò chuyện này. Hãy cho chúng tôi biết công ty của bạn và đối tượng bạn muốn tiếp cận, đồng thời đề cập đến chương trình trong tin nhắn của bạn.