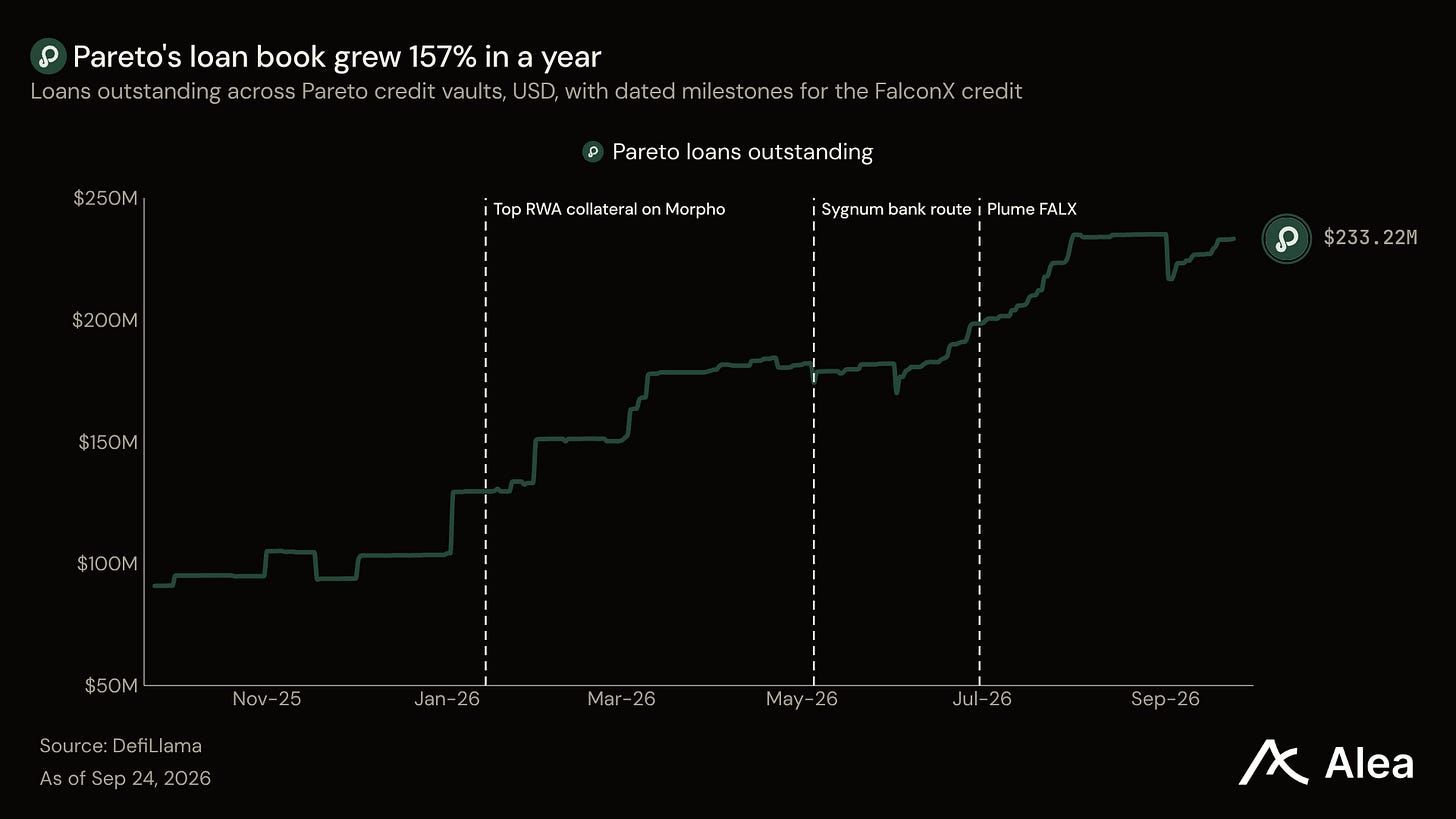
A tokenização resolveu o problema de registro em crédito privado, e isso expôs o mais antigo: encontrar compradores suficientes. Pareto e M11 foram construídos para esse segundo problema. Os empréstimos pendentes da Pareto atingiram $233.2M em 24 de set, alta de 157% em 12 meses, à medida que uma facilidade da FalconX alcançou credores DeFi, um vault em loop no Morpho, clientes de um banco suíço e novas chains. Falamos com o CEO da Pareto, Matteo Pandolfi, e Thibault Labidi da M11 em nosso podcast. Labidi argumentou que o limite está no lado dos compradores: o capital onchain ainda não é grande ou confiável o suficiente para atrair originadores de empréstimos tradicionais.
Principais pontos
Pareto vende uma decisão de crédito várias vezes. A M11 avalia a FalconX como tomadora uma única vez, e a mesma exposição agora alcança credores DeFi, posições em loop no Morpho, clientes do Sygnum Bank e mercados de empréstimo em mais três chains.
Um credor da FalconX mantém 7.62% ao ano após a taxa da Pareto, contra 4.04% em T-bills de três meses. O credor pode sair ao final de qualquer ciclo mensal e, em até 72 horas, quando a taxa do próximo ciclo for pelo menos um ponto percentual menor.
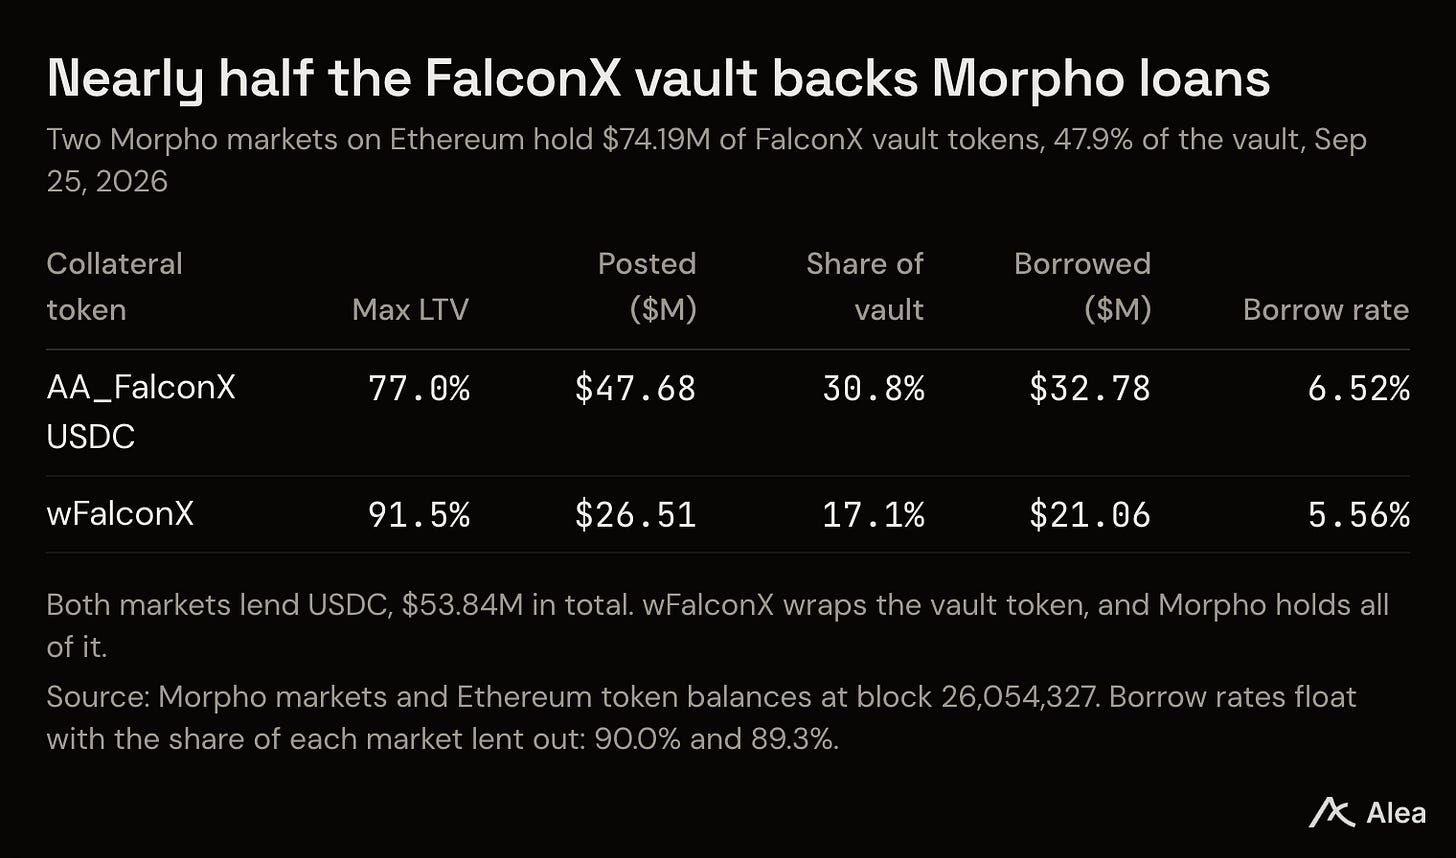
Os mercados do Morpho detêm 47.9% do vault como garantia, e os credores tomaram emprestado $53.8M em USDC contra ele. O loop compensa enquanto a taxa do vault permanecer acima do custo desse empréstimo.
Desde 1º de set, a Pareto cobrou do vault da FalconX 0.20% dos ativos ao ano em vez de 10% dos juros, e sua multisig de tesouraria recolhe as taxas. Nos tamanhos atuais, as taxas de seus cinco vaults chegam a cerca de $850K por ano.
A captura de valor para holders é uma opção que a Pareto ainda não utilizou: o PAR, sucessor do token IDLE, não tem participação de taxas publicada nem mercado público. O próximo evento datado é 1º de out, quando o ciclo da FalconX termina, $31.1M em retiradas na fila são pagos e a próxima taxa é definida.
Um crédito da FalconX, muitas formas de comprá-lo
A FalconX é uma corretora prime: ela empresta dólares a trading firms e hedge funds contra suas garantias em cripto. A FalconX lançou um Credit Vault da Pareto em março de 2025, curado pela M11 Credit, o braço de crédito da gestora Maven 11. Os credores depositam USDC, os contratos da Pareto o repassam à FalconX no início de cada ciclo mensal, e a FalconX paga uma taxa fixa que é redefinida a cada ciclo. Os registros do vault mostraram $155.0M em 25 de set, sete vezes o segundo maior entre os cinco vaults ativos da Pareto. Desde então, a Pareto abriu mais formas de comprar o mesmo crédito:
18 de ago de 2025. A Pareto anunciou mercados no Morpho que aceitam tokens do vault como garantia, e a Gauntlet lançou um vault que toma emprestado contra eles para comprar mais.
5 de mai de 2026. A FalconX anunciou o Sygnum Bank como lender of record para clientes elegíveis, com a M11 como agente administrativo e de garantia.
12 de mai de 2026. A Pareto lançou o token do vault na Monad, onde um mercado do Morpho o aceita como garantia.
30 de jun de 2026. Plume e FalconX lançaram o FALX na Plume, Ethereum e Solana, uma facilidade que, segundo elas, tem espaço para chegar a cerca de $1B.
9 de set de 2026. A RedStone lançou um feed do valor do vault na Monad, Plume e MegaETH, permitindo que mercados de empréstimo nesses locais precifiquem o token.
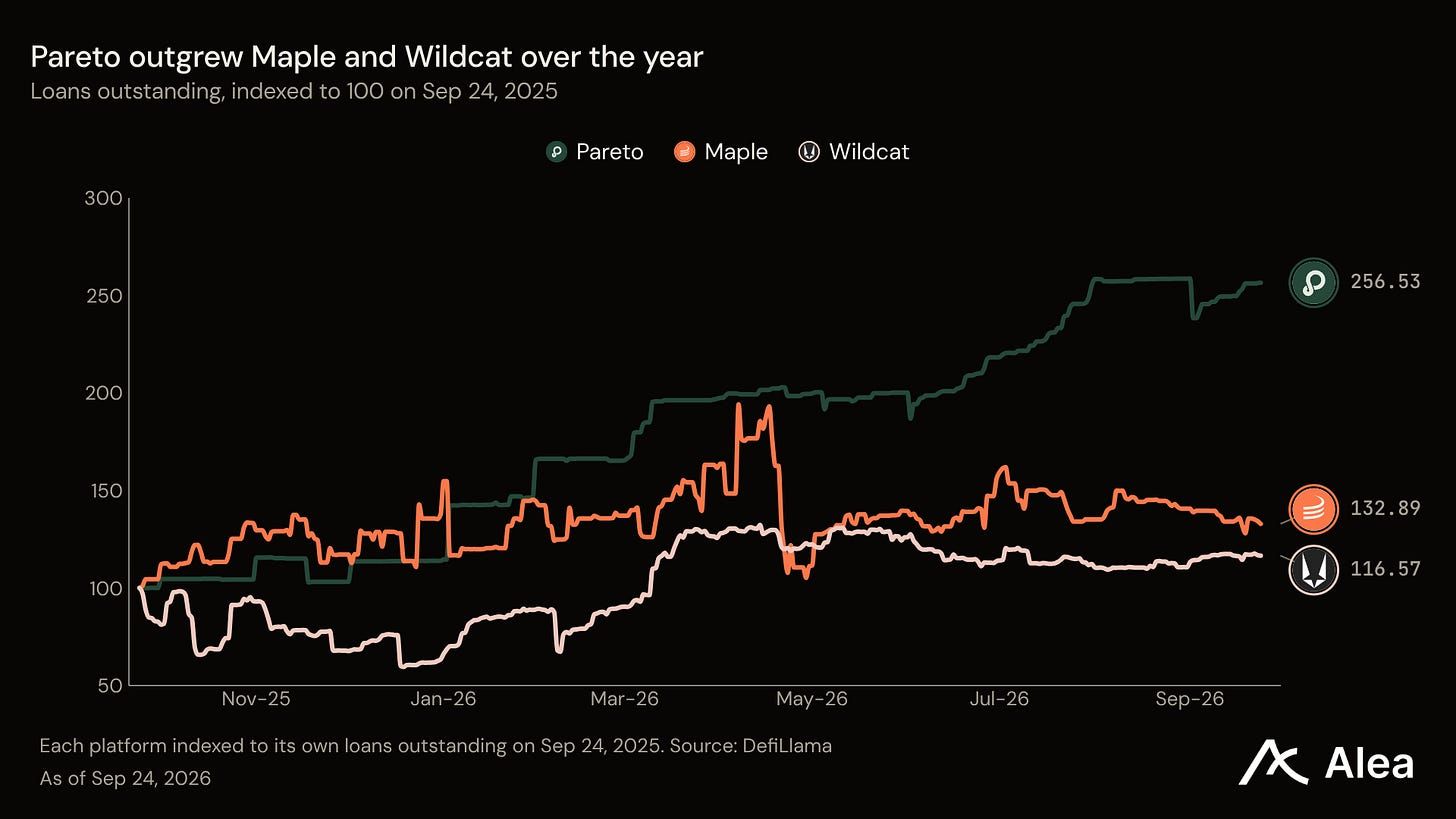
No mesmo período, dados de empréstimos mostraram o book da Pareto crescendo além dos de dois credores onchain com histórico mais longo.
Labidi argumentou no programa que a Pareto resolve o problema dos compradores de forma horizontal. Os mesmos contratos operam cinco vaults para cinco tipos de tomadores, desde a corretagem prime da FalconX até market making e high-frequency trading, e a M11 curadoria o maior deles.
A maior rota transforma o empréstimo em garantia. Um credor deposita o token do vault no Morpho e toma USDC emprestado contra ele, e esse empréstimo pode comprar mais do mesmo crédito. Em janeiro, a Pareto relatou que esse era o maior collateral de real-world-asset no Morpho.
O código executa o ciclo, a M11 toma a decisão de crédito
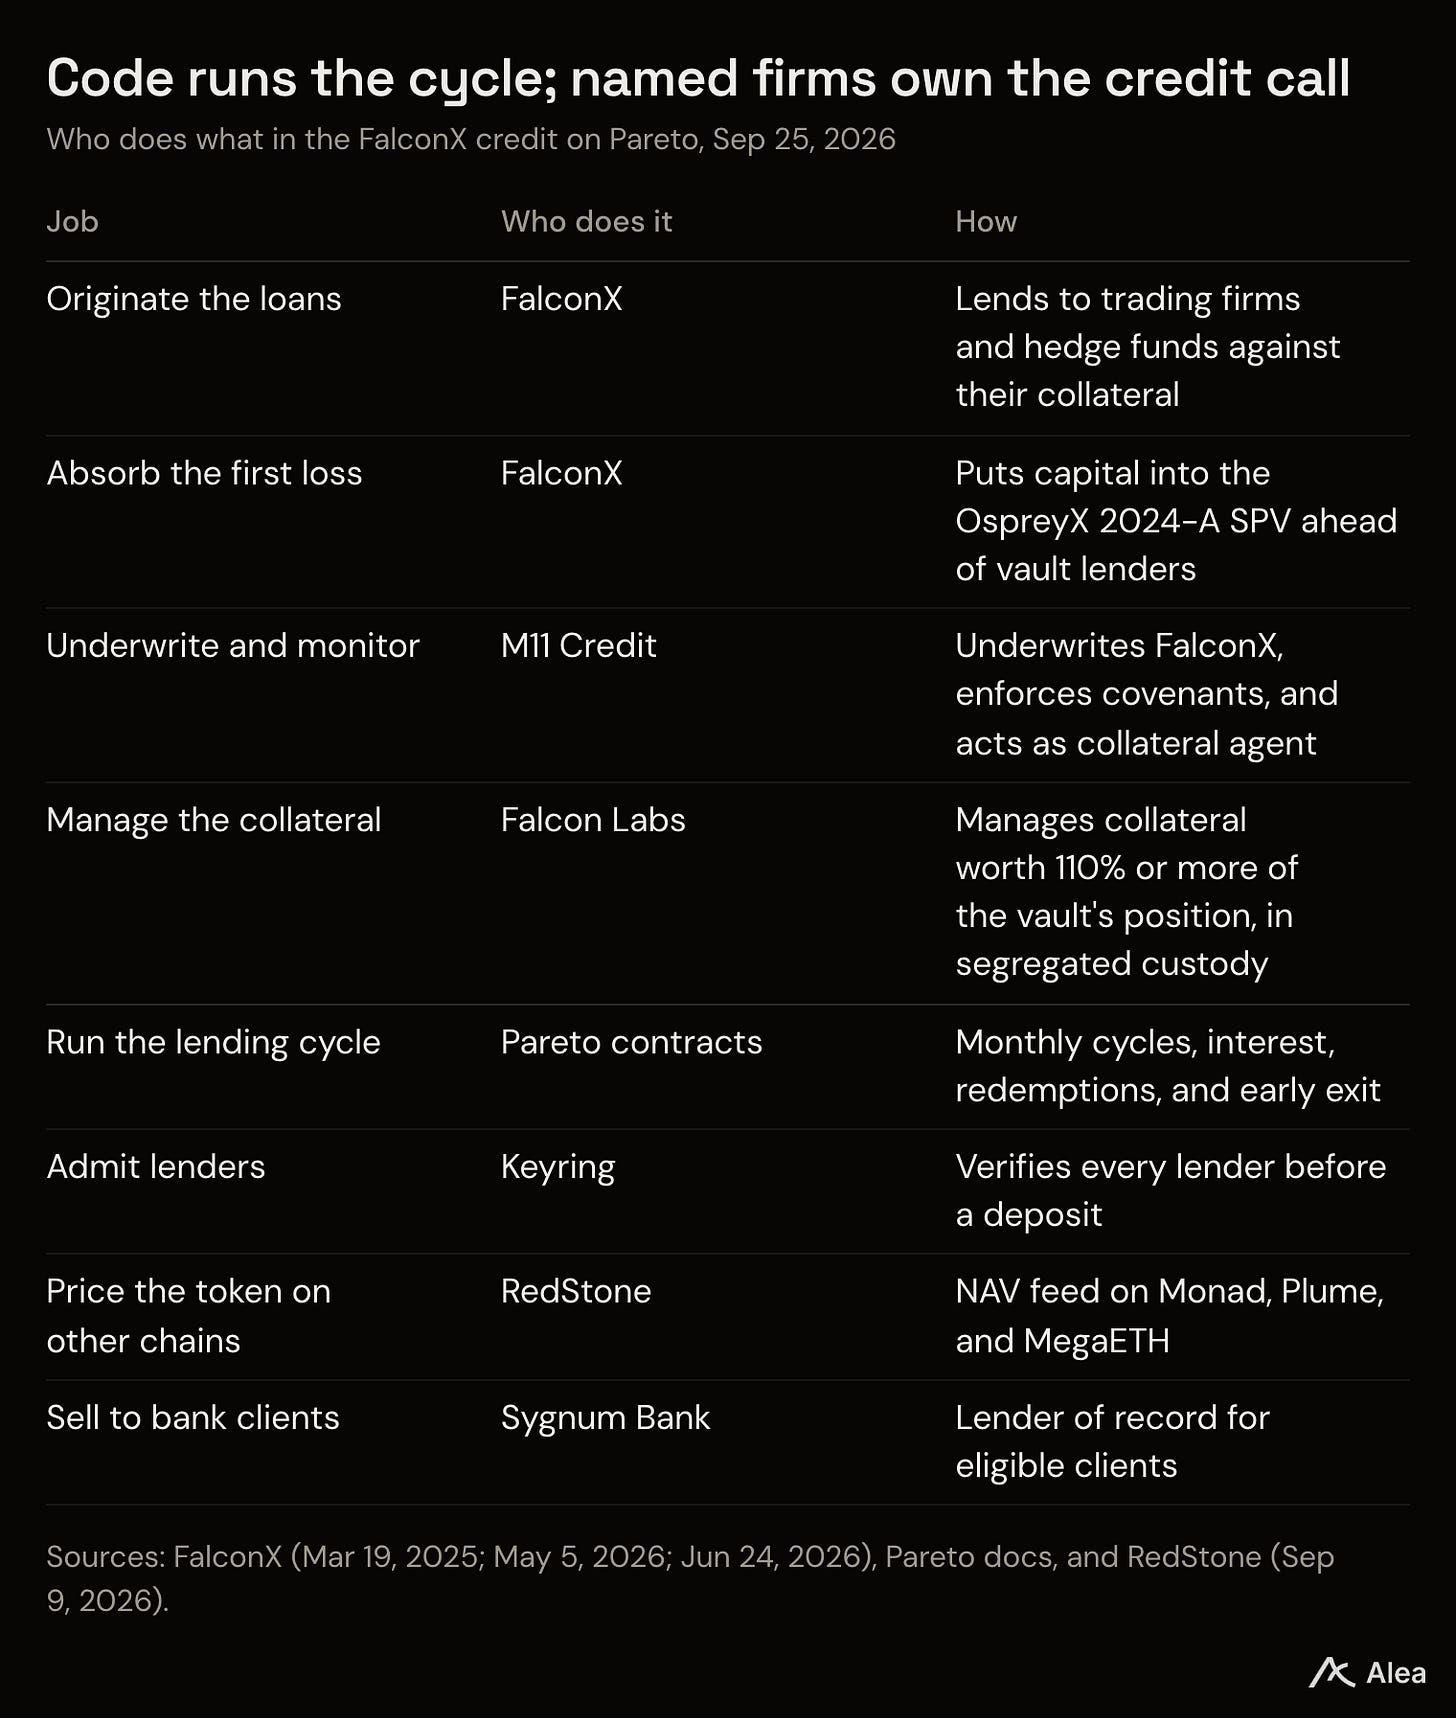
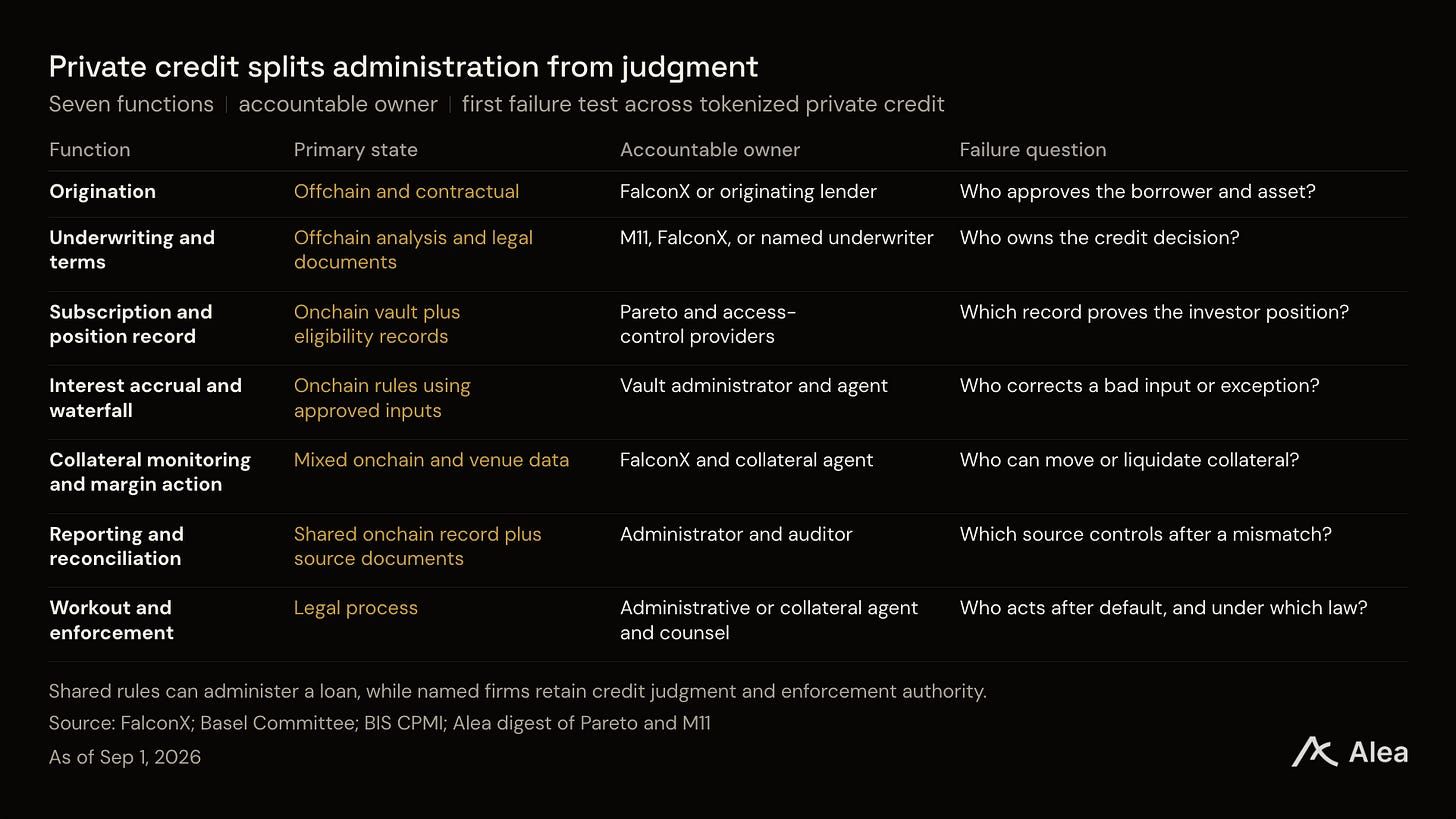
A Pareto publicou as regras que seus contratos seguem. Eles aceitam depósitos apenas de credores verificados e enviam os recursos diretamente para a carteira do tomador quando um ciclo é aberto. Os juros são acumulados durante o ciclo, e as retiradas ficam em fila para o fim dele. Um credor pode sair em até 72 horas quando a taxa do próximo ciclo for pelo menos um ponto percentual menor que a anterior.
As pessoas cuidam do restante. A FalconX divulgou que a M11 avalia seu empréstimo, aplica os termos do contrato e atua como agente de garantia. A FalconX aporta capital de primeira perda na OspreyX 2024-A, uma empresa bankruptcy-remote que mantém os recursos dos credores do vault separados do balanço próprio da FalconX. Garantia equivalente a pelo menos 110% da posição do vault assegura o empréstimo em custódia segregada, relatado pela Redstone.
No programa, Labidi observou que a M11 assume a responsabilidade legal e o poder de veto, e todo credor assina um NDA e passa por underwriting institucional antes de ver os termos do negócio.
Pandolfi disse que o risco estrutural é um default mal administrado, em que os credores encontram uma estrutura legal fraca ou uma waterfall que não conseguem ler. A Pareto quer que curadores como a M11 conduzam um workout onchain, visível a todos os credores. O Comitê da Basileia publicou o mesmo padrão para bancos: um ativo tokenizado deve carregar os mesmos direitos legais, inclusive reivindicações em insolvência, que o ativo subjacente.
O ciclo mensal também é a saída, e os credores a utilizam. O contrato de estratégia do vault mostrou $31.1M em retiradas na fila para o ciclo que termina em 1º de out, equivalente a um quinto do vault. Uma solicitação sai do valor do vault no momento em que é feita. Por isso o vault aparece com $155.0M, enquanto os empréstimos pendentes da Pareto contam a fila até a FalconX a reembolsar no fim do ciclo.
Pareto precifica o vault FalconX para seus credores
O contrato do vault mostrou uma taxa de 7,82% ao ano para o ciclo atual. Até 1º de set, a Pareto ficava com 10% desse juro. Seu multisig de tesouraria então aprovou uma taxa de 0,20% dos ativos ao ano em seu lugar, e um credor agora mantém 7,62%, contra 7,03% antes da mudança. A mudança devolve a maior parte da participação da Pareto em seu maior vault de volta aos credores, ampliando o spread que o loop Morpho ganha.
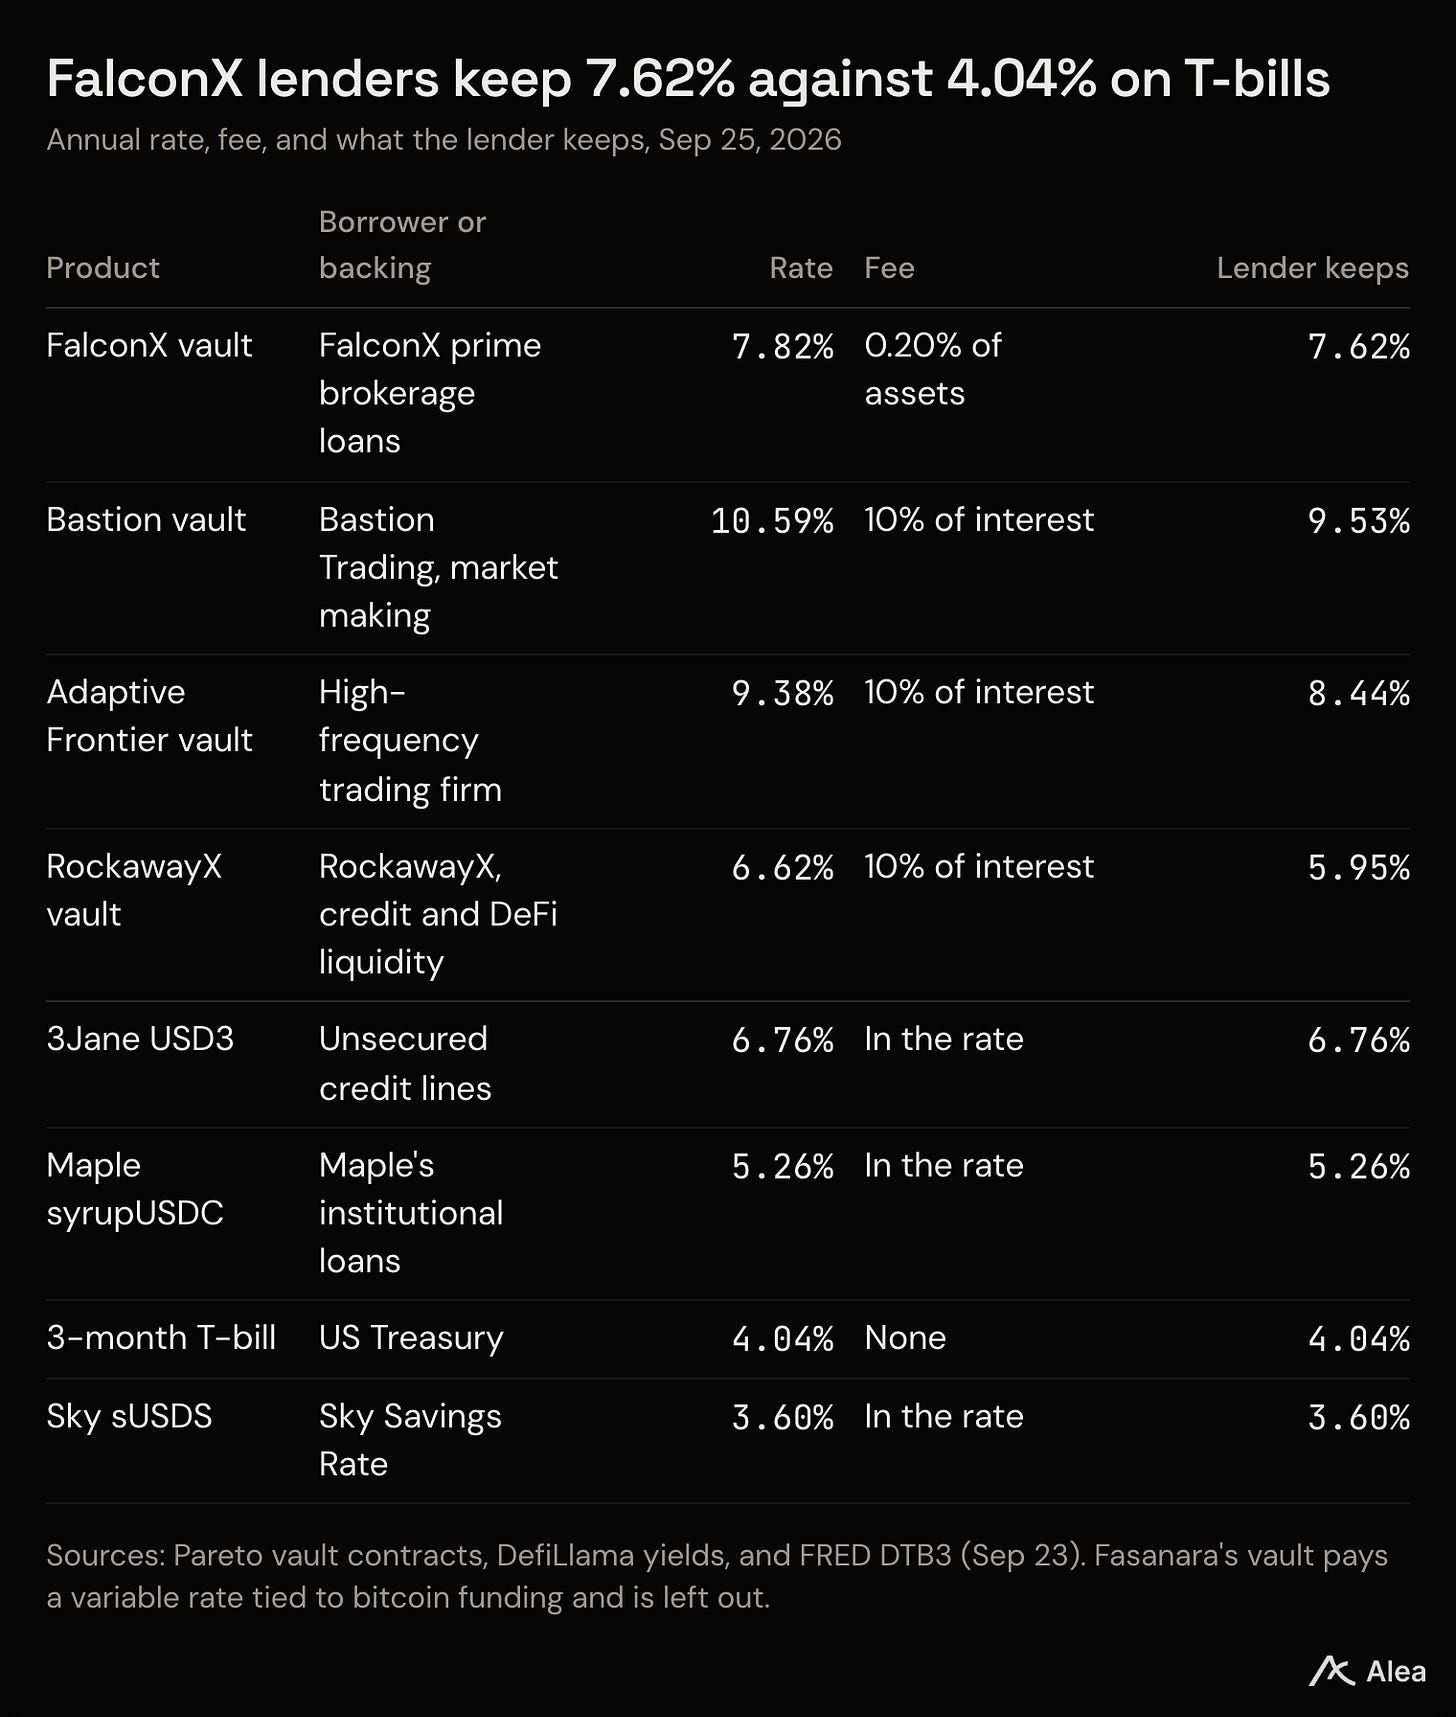
O loop Morpho ganha o spread entre essa taxa de 7,62% e o custo de empréstimo contra o token. Ambos os mercados Morpho precificam esse empréstimo abaixo da taxa do vault. Cada mercado emprestou cerca de 90% de seus depósitos, o alvo que a Morpho publicou para seu modelo de taxa. A 100%, a taxa de empréstimo salta para quatro vezes a taxa no alvo, e uma posição em loop perde dinheiro sempre que essa taxa ultrapassa a do vault.
A FalconX paga o juro, e os credores o recebem após a taxa da Pareto. As taxas vão para um multisig de tesouraria que a Pareto divulgou em sua documentação. O vault FalconX paga 0,20% dos ativos ao ano, e os outros quatro pagam 10% ou 20% de seu juro. A remuneração da M11 como curator não foi publicada. A Pareto anunciou o PAR como sucessor do token IDLE, e o PAR não tem mercado público nem participação de taxa publicada para seus detentores. A Pareto afirmou que o USP, seu dólar sintético lastreado em crédito, envia 5% do juro que ganha para um Stability Fund que absorve perdas antes dos stakers de sUSP.
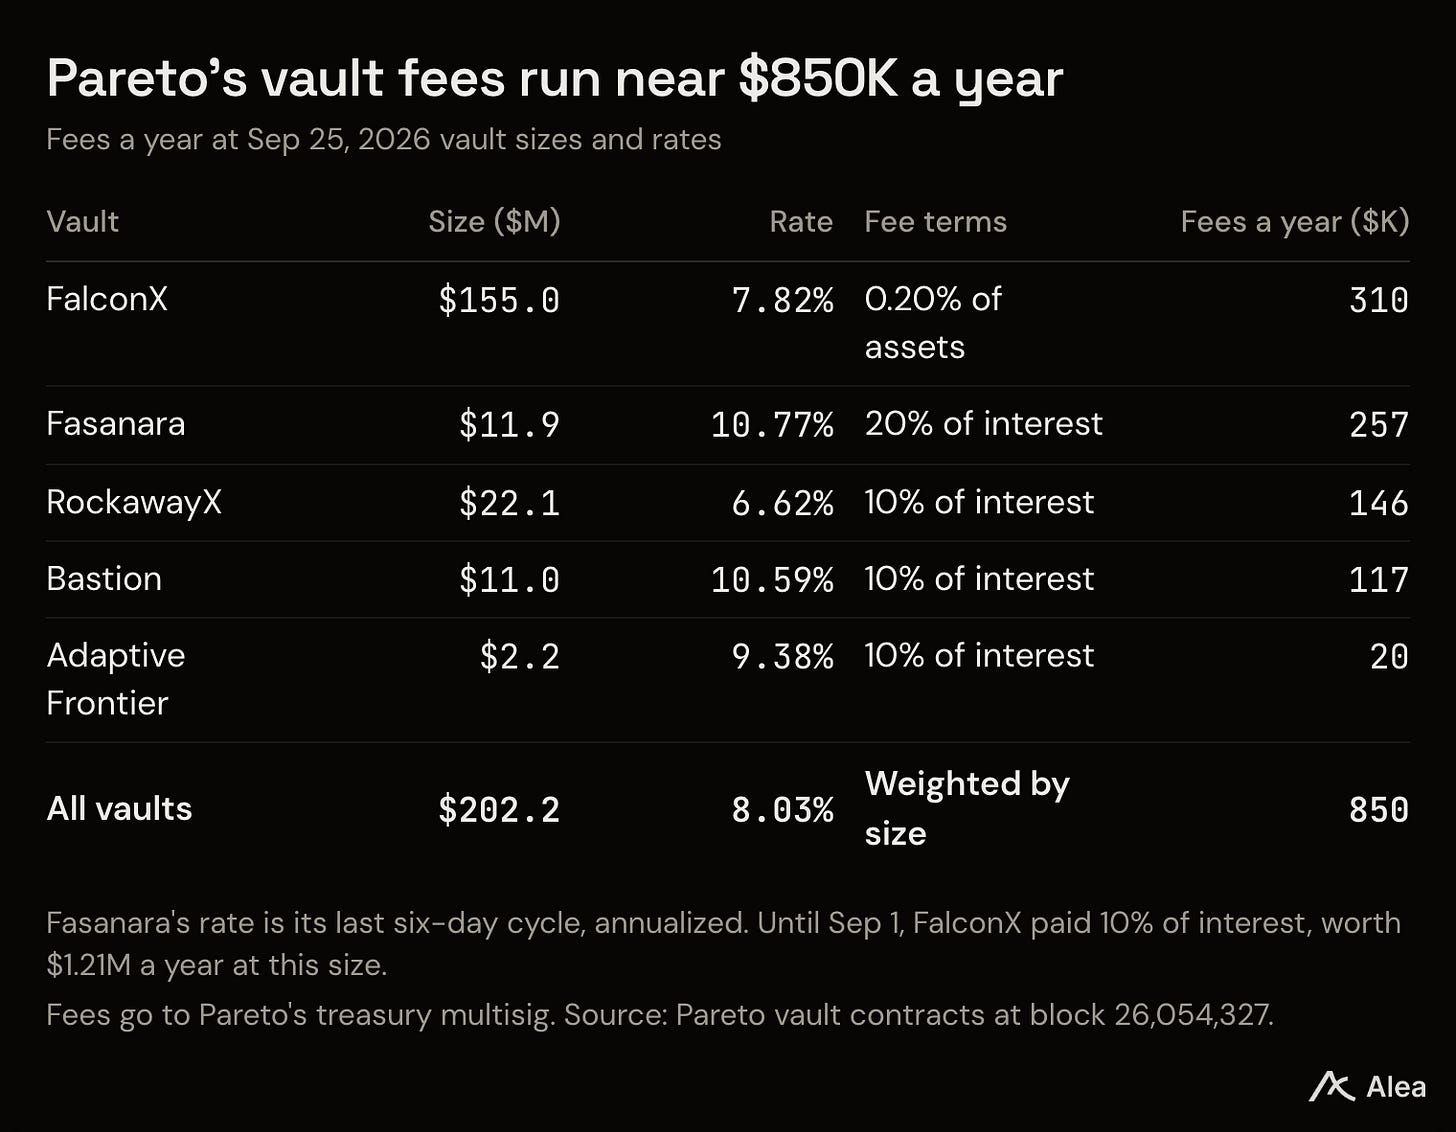
Figure coloca empréstimos onchain no nascimento, e a Pareto os move para compradores
A Figure adota a outra rota: registra os empréstimos de home equity que origina em sua própria blockchain, a Provenance, desde o início. Labidi disse que a Pareto não precisa dessa etapa, porque o modelo híbrido já funciona com estruturação e monitoramento mantidos offchain. No mercado como um todo, o crédito registrado onchain supera em muito o crédito que os investidores podem movimentar. Dados de mercado mostraram US$ 36,6 bi mantidos como registros que não podem sair da plataforma do emissor, contra US$ 7,9 bi em tokens que os investidores podem deter e mover. Olivia Vande Woude, da Ava Labs, argumentou em um episódio anterior que o valor está na distribuição, e não na emissão. Em nosso resumo de verão, afirmamos que a demanda define o ritmo dos ativos tokenizados.
No total, a vantagem da Pareto é o alcance. Todas as rotas rodam no mesmo token de vault, e uma única decisão de underwriting da M11 atende a todos os compradores nele. Desde 1º de set, cada um desses compradores fica com mais da taxa do tomador. Esse é o lado do comprador que Labidi chamou de limite, e a Pareto fez seu book de empréstimos chegar a US$ 233,2 milhões ao construí-lo.
Links importantes

A Alea Research transforma conversas como esta em pesquisas sobre protocolos e a economia por trás deles.
Relatórios de pesquisa. Deep Dives e Blueprints explicam protocolos e suas economias. Theses e Memos examinam casos de investimento e catalisadores. Benchmarks comparam desempenho, enquanto Perspectives avaliam desenvolvimentos específicos.
Weekly Pulse. Leia uma avaliação semanal do macro e dos principais mercados líquidos.
Protocol Data Rooms. Pesquise cada protocolo em um só lugar, com Analytics para comparações históricas e Intel para notícias e desenvolvimentos de governança quando disponíveis.
Podcast Digest e Summit Digest. Leia resumos de conversas e eventos do setor. Encontre os programas e episódios da Alea por meio do Podcast Digest.
Governance Tracker. Acompanhe propostas e atividades de votação em todos os protocolos.
Nosso programa acompanha a economia dos negócios onchain, da categoria até o contrato que registra a receita. Este episódio abordou quem assume o risco de crédito e quem executa o trabalho em torno dele. Se sua empresa constrói essa camada, como custódia, administração de colateral, compliance ou precificação, patrocinar o programa coloca sua empresa ao lado dessas conversas. Informe-nos sua empresa e o público que deseja alcançar, e mencione o programa em sua mensagem.