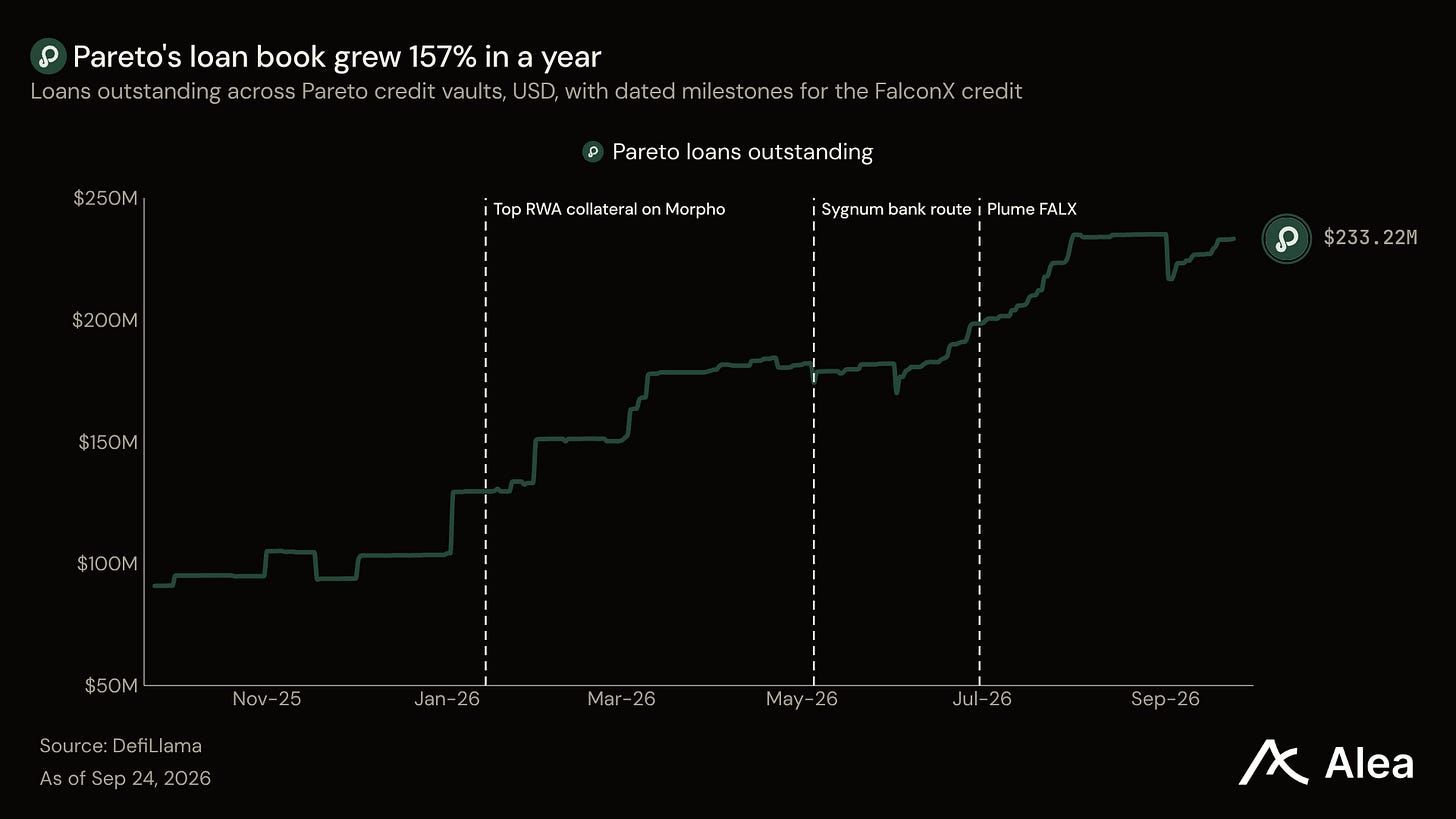
토큰화는 프라이빗 크레딧의 기록 보관 문제를 해결했으며, 그로 인해 더 오래된 문제인 충분한 구매자 확보가 드러났습니다. Pareto와 M11은 그 두 번째 문제를 해결하기 위해 구축되었습니다. Pareto의 미상환 대출은 9월 24일 $233.2M에 도달했으며, 12개월 동안 157% 증가했습니다. 이는 FalconX 시설 하나가 DeFi 대출자, Morpho의 루프형 볼트, 스위스 은행 고객, 그리고 새로운 체인에 도달했기 때문입니다. 저희는 팟캐스트에서 Pareto의 CEO Matteo Pandolfi와 M11의 Thibault Labidi와 이야기를 나눴습니다. Labidi는 주장하기를, 한계는 구매자 측에 있으며, 온체인 자본이 아직 충분히 크거나 신뢰할 수 없어 전통적인 대출 오리진레이터를 유치하지 못한다고 밝혔습니다.
주요 내용
Pareto는 하나의 신용 결정을 여러 번 판매합니다. M11은 FalconX를 차입자로 한 번 언더라이트하며, 동일한 익스포저가 이제 DeFi 대출자, Morpho의 루프 포지션, Sygnum Bank 고객, 그리고 세 개의 추가 체인에 있는 대출 시장에 도달합니다.
FalconX 대출자는 Pareto 수수료 후 연 7.62%를 유지하며, 3개월물 T-bill의 4.04%와 비교됩니다. 대출자는 매월 주기가 끝날 때 언제든지 떠날 수 있으며, 다음 주기의 금리가 최소 1포인트 이상 낮아지면 72시간 이내에 떠날 수 있습니다.
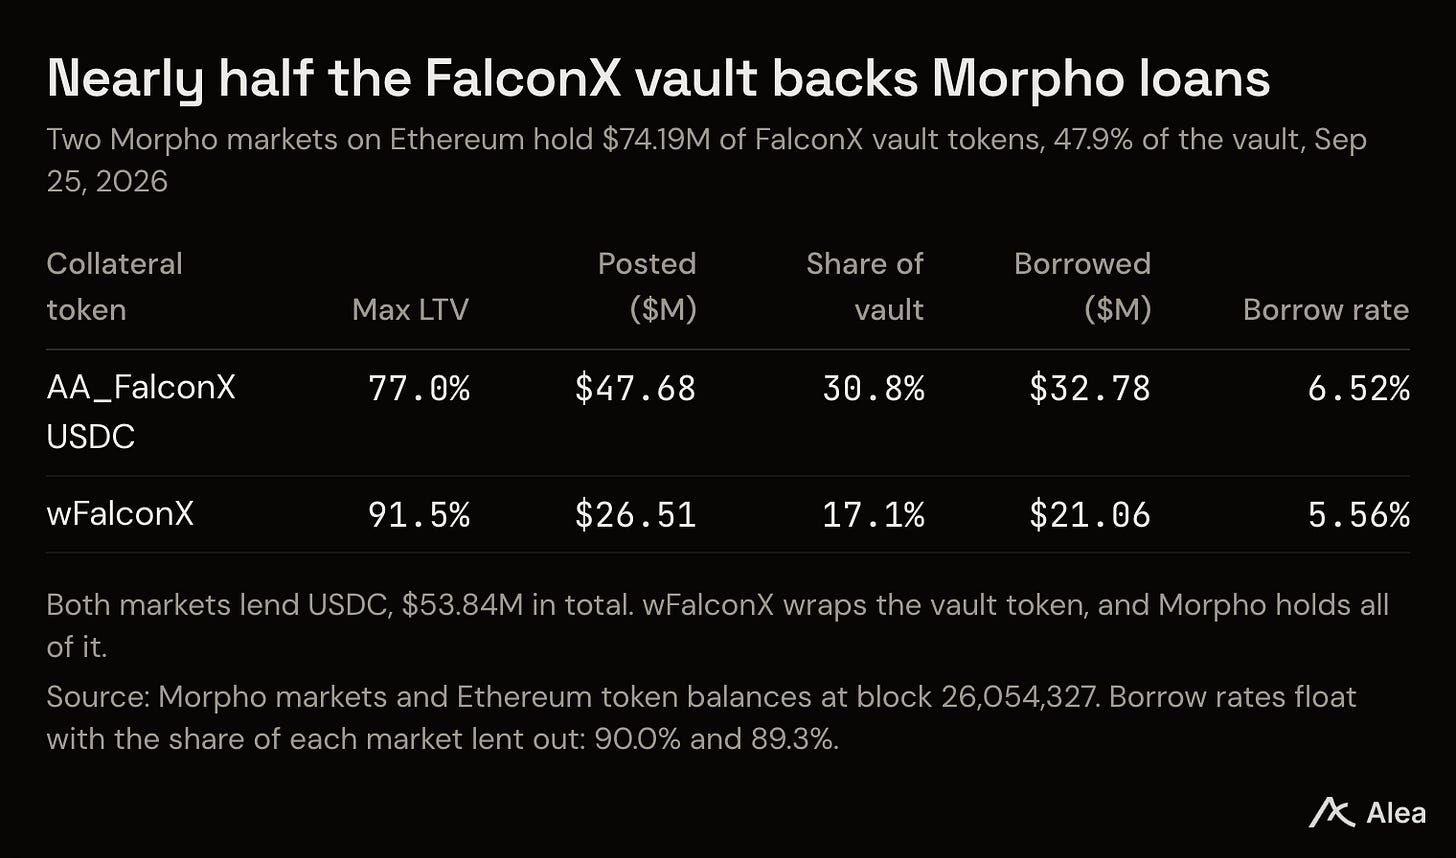
Morpho 시장은 볼트의 47.9%를 담보로 보유하고 있으며, 대출자들은 이에 대해 $53.8M의 USDC를 차입했습니다. 볼트 금리가 해당 차입 비용을 상회하는 한 루프는 수익을 냅니다.
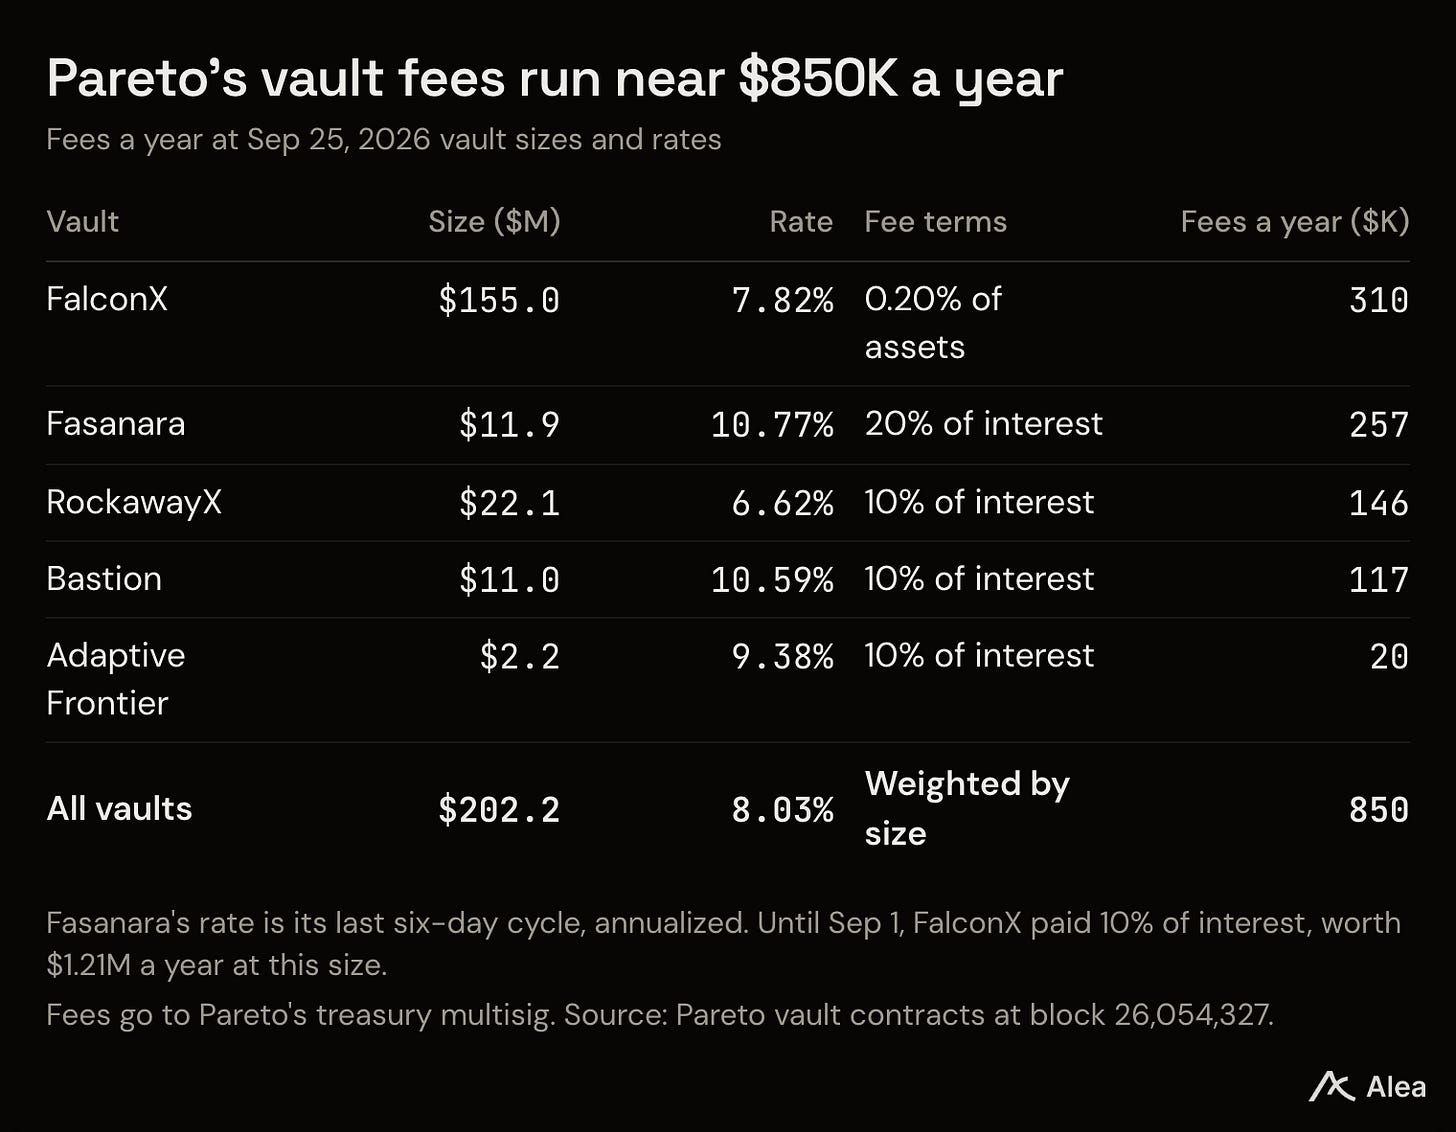
9월 1일 이후 Pareto는 FalconX 볼트에 이자의 10% 대신 연 0.20%의 자산 수수료를 부과했으며, 재무 멀티시그가 수수료를 수령합니다. 현재 규모에서 5개 볼트의 수수료는 연간 약 $850K에 달합니다.
보유자 가치 포착은 Pareto가 아직 사용하지 않은 옵션입니다. IDLE 토큰의 후속인 PAR은 공개된 수수료 공유나 공개 시장이 없습니다. 다음 예정된 이벤트는 10월 1일로, FalconX 주기가 종료되고 $31.1M의 대기 인출이 지급되며 다음 금리가 설정됩니다.
하나의 FalconX 신용, 다양한 구매 방식
FalconX는 프라임 브로커로, 트레이딩 회사와 헤지펀드에 암호화폐 담보를 받고 달러를 대출합니다. FalconX는 2025년 3월 M11 Credit(투자사 Maven 11의 크레딧 부문)이 큐레이팅한 Pareto Credit Vault를 출시했습니다. 대출자는 USDC를 예치하고, Pareto의 컨트랙트는 매월 주기 시작 시 이를 FalconX에 전달하며, FalconX는 매 주기 재설정되는 고정 금리를 지급합니다. 볼트 기록에 따르면 9월 25일 $155.0M이 기록되었으며, 이는 Pareto의 5개 활성 볼트 중 다음으로 큰 볼트의 7배입니다. Pareto는 이후 동일한 신용을 구매할 수 있는 더 많은 방법을 열었습니다:
2025년 8월 18일. Pareto는 볼트 토큰을 담보로 받는 Morpho 시장을 발표했으며, Gauntlet은 이에 대해 차입하여 더 많은 토큰을 구매하는 볼트를 출시했습니다.
2026년 5월 5일. FalconX는 적격 고객을 위한 대출 기록자로 Sygnum Bank를 발표했으며, M11이 관리 및 담보 에이전트 역할을 합니다.
2026년 5월 12일. Pareto는 Monad에서 볼트 토큰을 출시했으며, 이곳에서 Morpho 시장이 이를 담보로 받습니다.
2026년 6월 30일. Plume과 FalconX는 Plume, Ethereum, Solana에서 FALX를 출시했으며, 약 $1B 규모까지 확장할 여지가 있다고 밝혔습니다.
2026년 9월 9일. RedStone은 Monad, Plume, MegaETH에서 볼트 가치 피드를 출시하여 해당 체인의 대출 시장이 토큰 가격을 책정할 수 있게 했습니다.
같은 기간 동안 대출 데이터는 Pareto의 장부가 더 긴 기록을 가진 두 온체인 대출자보다 빠르게 성장했음을 보여주었습니다.
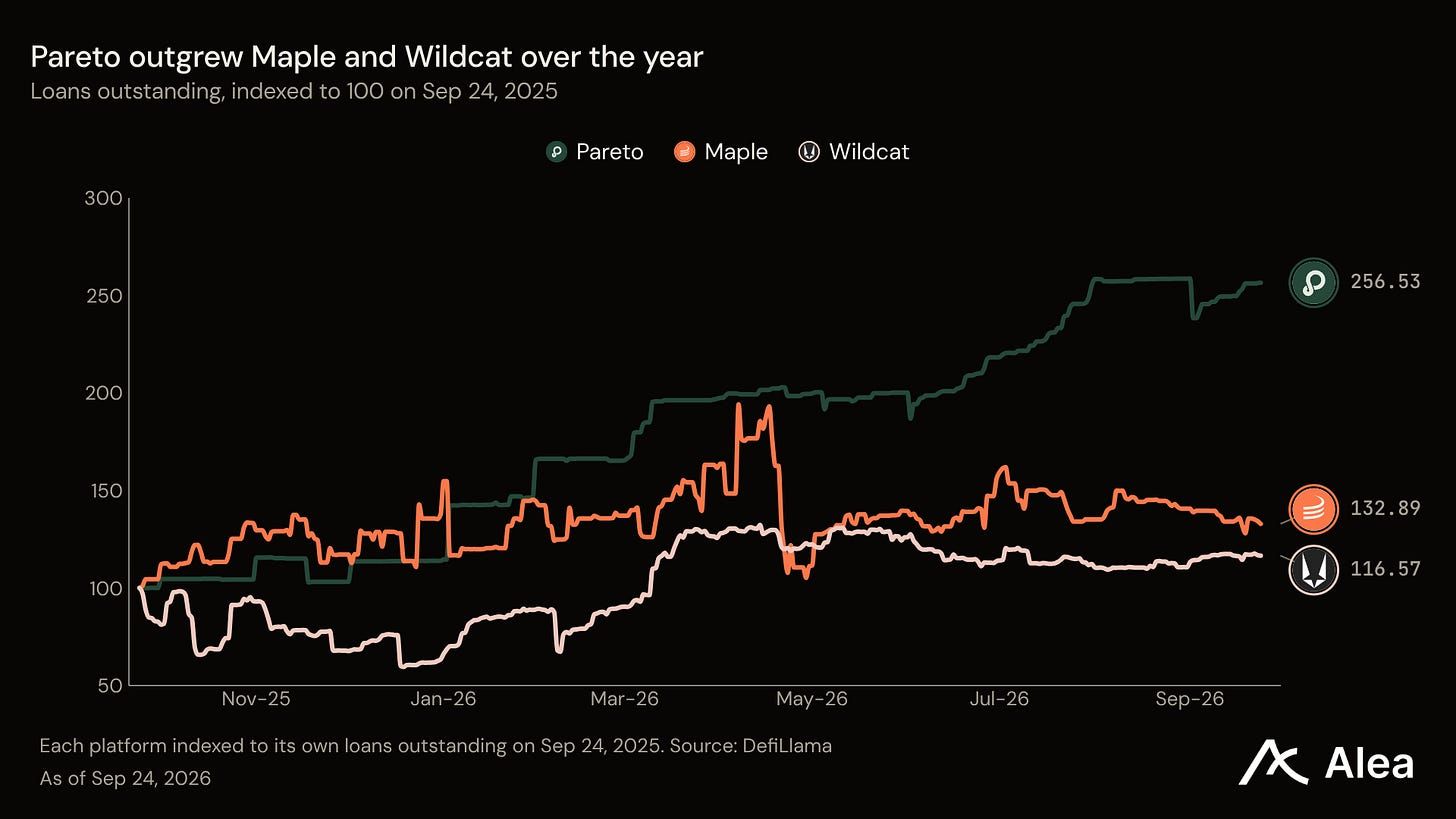
Labidi는 쇼에서 Pareto가 구매자 문제를 수평적으로 해결한다고 주장했습니다. 동일한 컨트랙트가 FalconX의 프라임 브로커리지부터 마켓 메이킹, 고빈도 거래에 이르는 5종류의 차입자를 위한 5개 볼트를 운영하며, M11이 가장 큰 볼트를 큐레이팅합니다.
가장 큰 경로는 대출을 담보로 전환하는 것입니다. 대출자는 Morpho에 볼트 토큰을 게시하고 이에 대해 USDC를 차입하며, 해당 대출로 동일한 신용을 더 구매할 수 있습니다. 1월 Pareto는 이것이 Morpho에서 가장 큰 실물자산(RWA) 담보라고 보고했습니다.
코드가 주기를 실행하고, M11이 신용 결정을 내린다
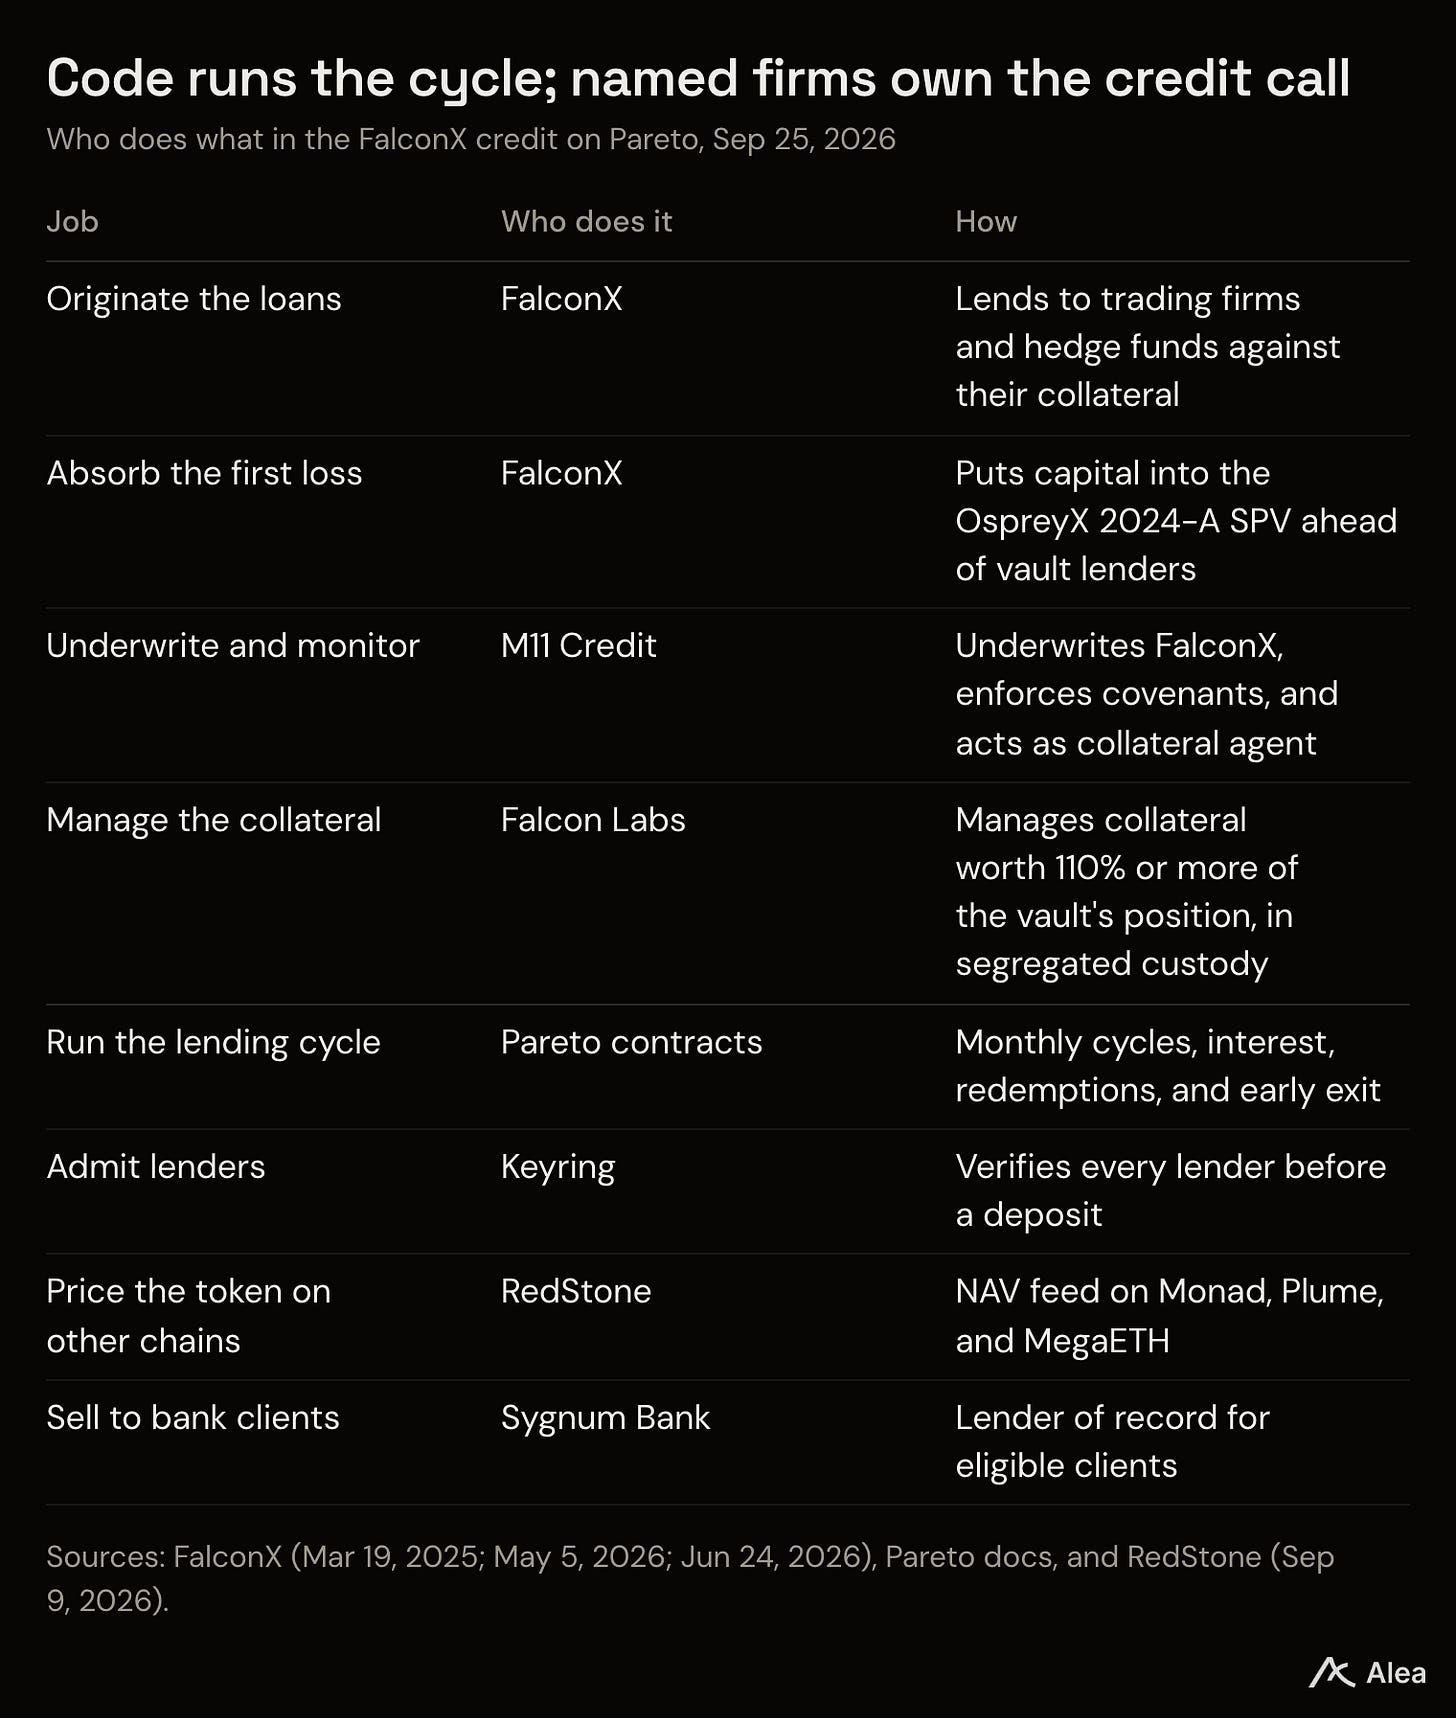
Pareto는 컨트랙트가 따르는 규칙을 공개했습니다. 이들은 검증된 대출자로부터만 예금을 받고, 주기가 열리면 자금을 차입자의 지갑으로 직접 보냅니다. 이자는 주기 동안 발생하며, 인출은 주기 종료까지 대기열에서 기다립니다. 대출자는 다음 주기의 금리가 이전보다 최소 1포인트 이상 낮아지면 72시간 이내에 떠날 수 있습니다.
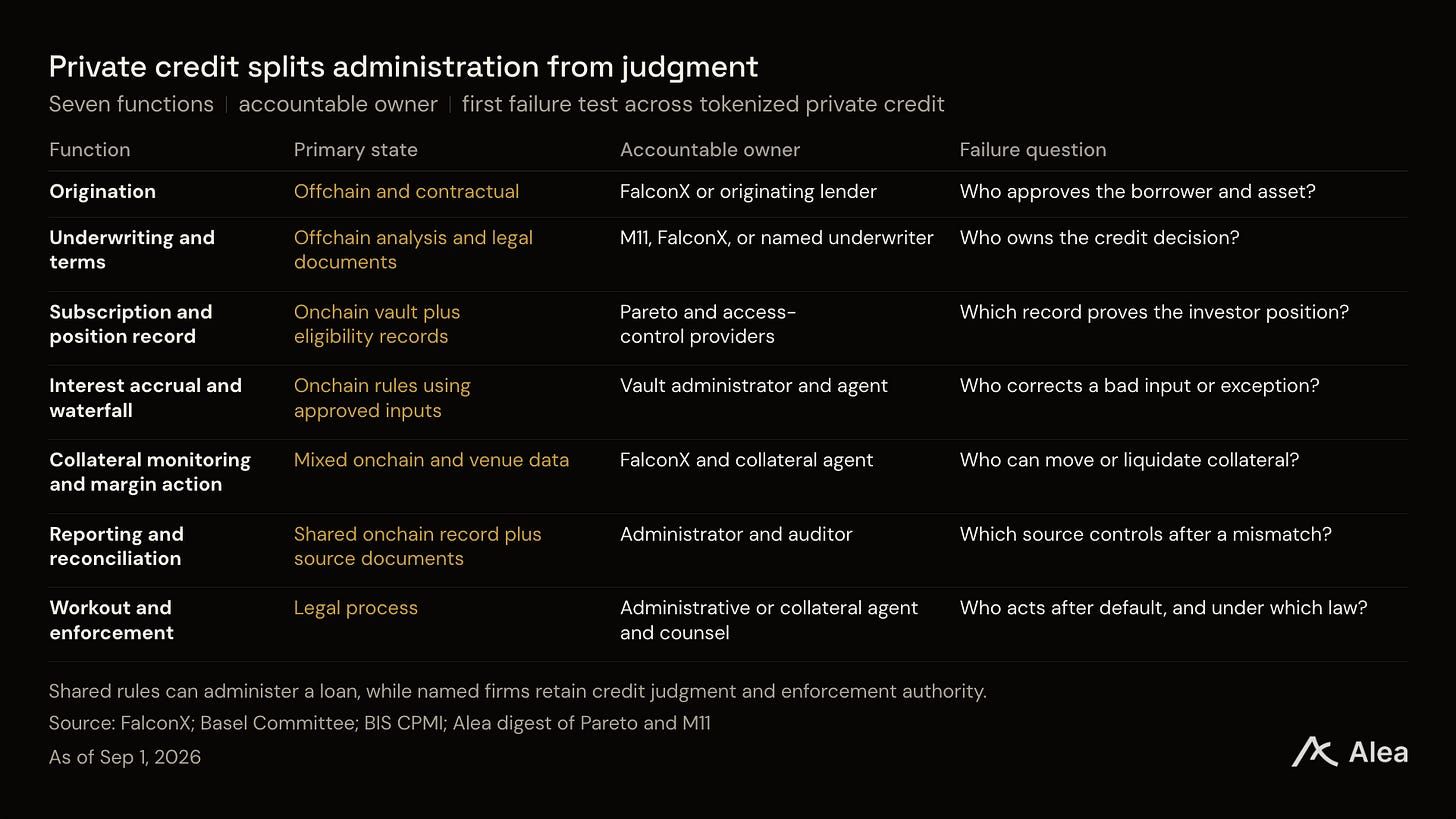
나머지는 사람이 담당합니다. FalconX는 M11이 차입을 언더라이트하고, 대출 조건을 집행하며, 담보 에이전트 역할을 한다고 공개했습니다. FalconX는 first-loss 자본을 OspreyX 2024-A에 투입하며, 이는 파산 원격 회사로 볼트 대출자의 자금을 FalconX의 자체 대차대조표와 분리합니다. 볼트 포지션의 최소 110%에 해당하는 담보가 분리 보관소에서 대출을 담보하며, Redstone이 보고했습니다.
쇼에서 Labidi는 M11이 법적 책임과 거부권을 보유하며, 모든 대출자가 NDA에 서명하고 기관 언더라이팅을 통과한 후에야 거래 조건을 볼 수 있다고 언급했습니다.
Pandolfi는 구조적 리스크는 대출자가 약한 법적 구조나 읽을 수 없는 워터폴을 만나게 되는 잘못 처리된 디폴트라고 말했습니다. Pareto는 M11과 같은 큐레이터가 모든 대출자가 볼 수 있는 온체인에서 워크아웃을 진행하기를 원합니다. Basel Committee는 은행에 대해 동일한 기준을 발표했습니다: 토큰화된 자산은 기초 자산과 동일한 법적 권리(파산 시 청구권 포함)를 가져야 합니다.
월간 주기는 또한 출구이며, 대출자들이 이를 활용합니다. 볼트의 전략 컨트랙트는 10월 1일 종료되는 주기에 대해 $31.1M의 인출이 대기 중인 것으로 나타났으며, 이는 볼트의 5분의 1에 해당합니다. 요청은 제출되는 순간 볼트 가치에서 빠져나갑니다. 그래서 볼트는 $155.0M으로 표시되지만, Pareto의 미상환 대출은 FalconX가 주기 종료 시 상환할 때까지 대기열을 포함합니다.
Pareto가 대출자들을 위해 FalconX 볼트의 가격을 책정합니다
볼트 컨트랙트는 현재 사이클에 대해 연 7.82%의 금리를 보여주었습니다. 9월 1일까지 Pareto는 해당 이자의 10%를 가져갔습니다. 이후 재무 멀티시그는 연간 자산의 0.20% 수수료를 승인했고, 이제 대출자는 변경 전 7.03% 대비 7.62%를 유지합니다. 이 변경으로 Pareto가 가장 큰 볼트에서 가져가는 수익 대부분이 대출자에게 돌아가며, Morpho 루프가 얻는 스프레드가 확대됩니다.
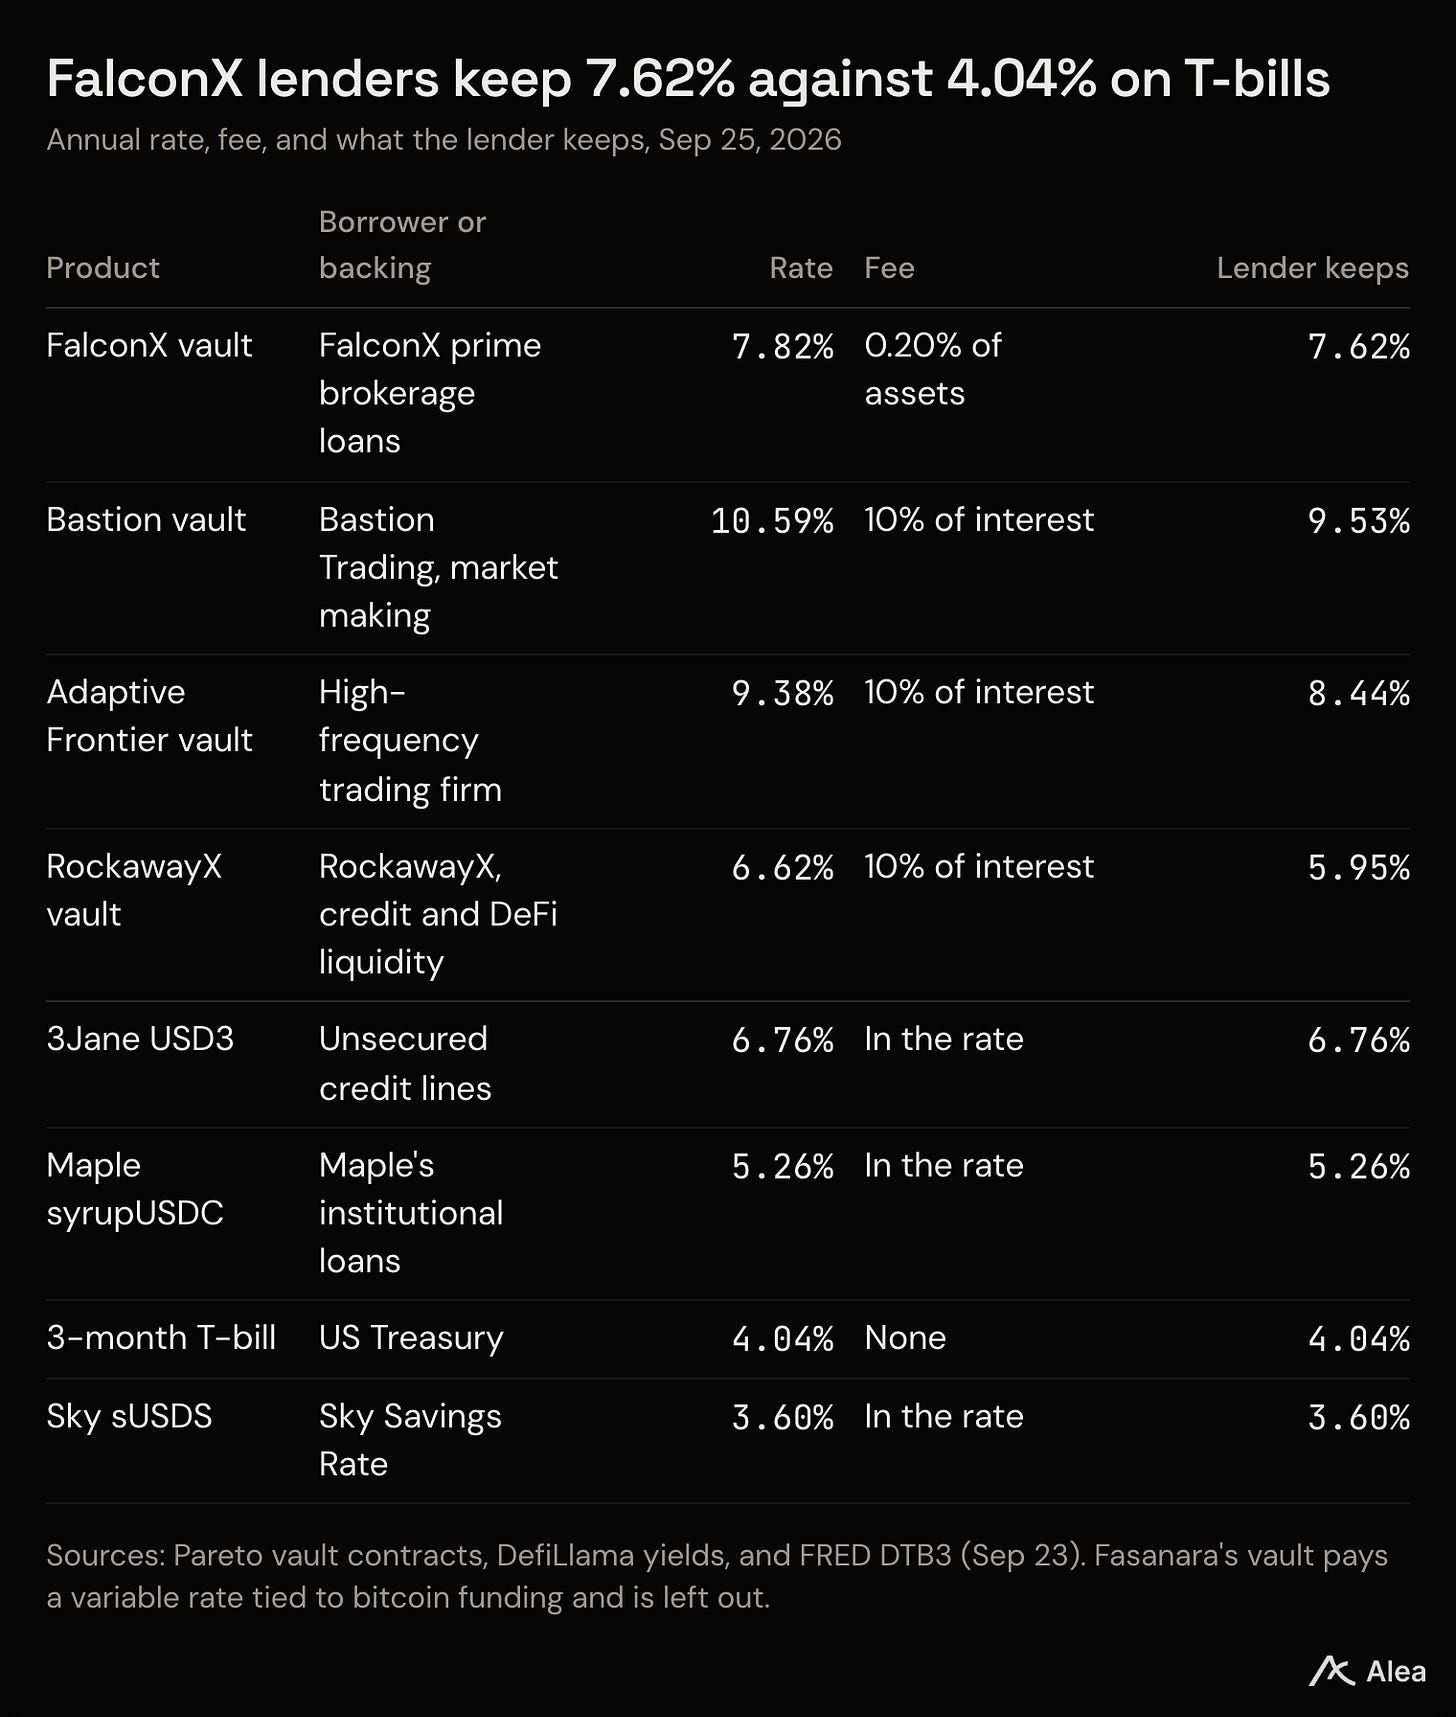
Morpho 루프는 해당 7.62%와 토큰을 담보로 한 차입 비용 간 스프레드를 얻습니다. 두 Morpho 시장 모두 볼트 금리보다 낮은 대출 금리를 책정합니다. 각 시장은 예치금의 약 90%를 대출했으며, 이는 Morpho가 금리 모델에 대해 발표한 목표치입니다. 100%에 도달하면 차입 금리는 목표치 대비 4배로 급등하며, 루프 포지션은 해당 금리가 볼트 금리를 초과하는 순간 손실을 보게 됩니다.
FalconX는 이자를 지불하고, 대출자는 Pareto 수수료 차감 후 이를 수령합니다. 수수료는 Pareto가 문서에서 공개한 재무 멀티시그로 전달됩니다. FalconX 볼트는 연간 자산의 0.20%를 지불하며, 나머지 네 볼트는 이자의 10% 또는 20%를 지불합니다. M11의 큐레이터 수수료는 공개되지 않았습니다. Pareto는 PAR을 IDLE 토큰의 후속 토큰으로 발표했으며, PAR은 공개 시장이나 보유자 수수료 분배가 공개되지 않았습니다. Pareto는 USP(신용 기반 합성 달러)가 벌어들인 이자의 5%를 손실 흡수를 위한 Stability Fund로 보내 sUSP 스테이커보다 먼저 손실을 흡수한다고 명시했습니다.
Figure는 대출을 온체인에서 시작하며, Pareto는 이를 구매자에게 이전합니다
Figure는 다른 경로를 택합니다. 즉, 자체 블록체인인 Provenance에서 홈에퀴티 대출을 처음부터 기록합니다. Labidi는 Pareto는 그 단계가 필요 없다고 말했습니다. 하이브리드 모델이 이미 구조화와 모니터링을 오프체인으로 유지하기 때문입니다. 시장 전체에서 온체인에 기록된 신용 규모는 투자자가 이동할 수 있는 신용 규모를 크게 초과합니다. 시장 데이터는 발행자 플랫폼을 벗어날 수 없는 기록 형태로 보유된 $36.6B와 투자자가 보유·이동할 수 있는 토큰 형태 $7.9B를 보여주었습니다. Ava Labs의 Olivia Vande Woude는 이전 에피소드에서 발행보다 유통에 가치가 있다고 주장했습니다. 여름 요약에서 우리는 토큰화 자산의 수요가 속도를 결정한다고 언급했습니다.
종합하면 Pareto의 강점은 도달 범위입니다. 모든 경로가 동일한 볼트 토큰에서 실행되며, M11의 단일 언더라이팅 결정이 볼트의 모든 구매자에게 적용됩니다. 9월 1일 이후 각 구매자는 차입자 금리의 더 많은 부분을 유지합니다. Labidi가 한계라고 언급한 구매자 측면이며, Pareto는 이를 구축해 대출 장부를 $233.2M까지 성장시켰습니다.
Important Links

Alea Research는 이와 같은 대화를 프로토콜과 그 이면의 경제에 대한 리서치로 전환합니다.
리서치 리포트. Deep Dives와 Blueprints는 프로토콜과 경제를 설명합니다. Theses와 Memos는 투자 사례와 촉매제를 검토합니다. Benchmarks는 성과를 비교하며, Perspectives는 특정 발전 사항을 평가합니다.
Weekly Pulse. 매크로와 주요 유동성 시장에 대한 주간 평가를 읽어보세요.
Protocol Data Rooms. 한 곳에서 각 프로토콜을 리서치하고, Analytics로 과거 비교를, Intel로 뉴스와 거버넌스 발전 사항을 확인하세요(제공되는 경우).
Podcast Digest 및 Summit Digest. 업계 대화와 이벤트 요약을 읽어보세요. Podcast Digest를 통해 Alea 쇼와 에피소드를 찾아보세요.
Governance Tracker. 프로토콜 전반의 제안과 투표 활동을 팔로우하세요.
저희 쇼는 카테고리부터 수익을 기록하는 컨트랙트까지, 온체인 비즈니스의 경제를 다룹니다. 이번 에피소드는 누가 신용 리스크를 부담하고, 누가 그 주변 업무를 수행하는지를 다루었습니다. 귀사가 보관, 담보 관리, 컴플라이언스, 가격 책정 등 해당 레이어를 구축한다면, 쇼를 후원함으로써 귀사를 이러한 대화에 함께할 수 있습니다. 회사명과 도달하고자 하는 청중을 알려주시고, 메시지에 쇼를 언급해 주세요.