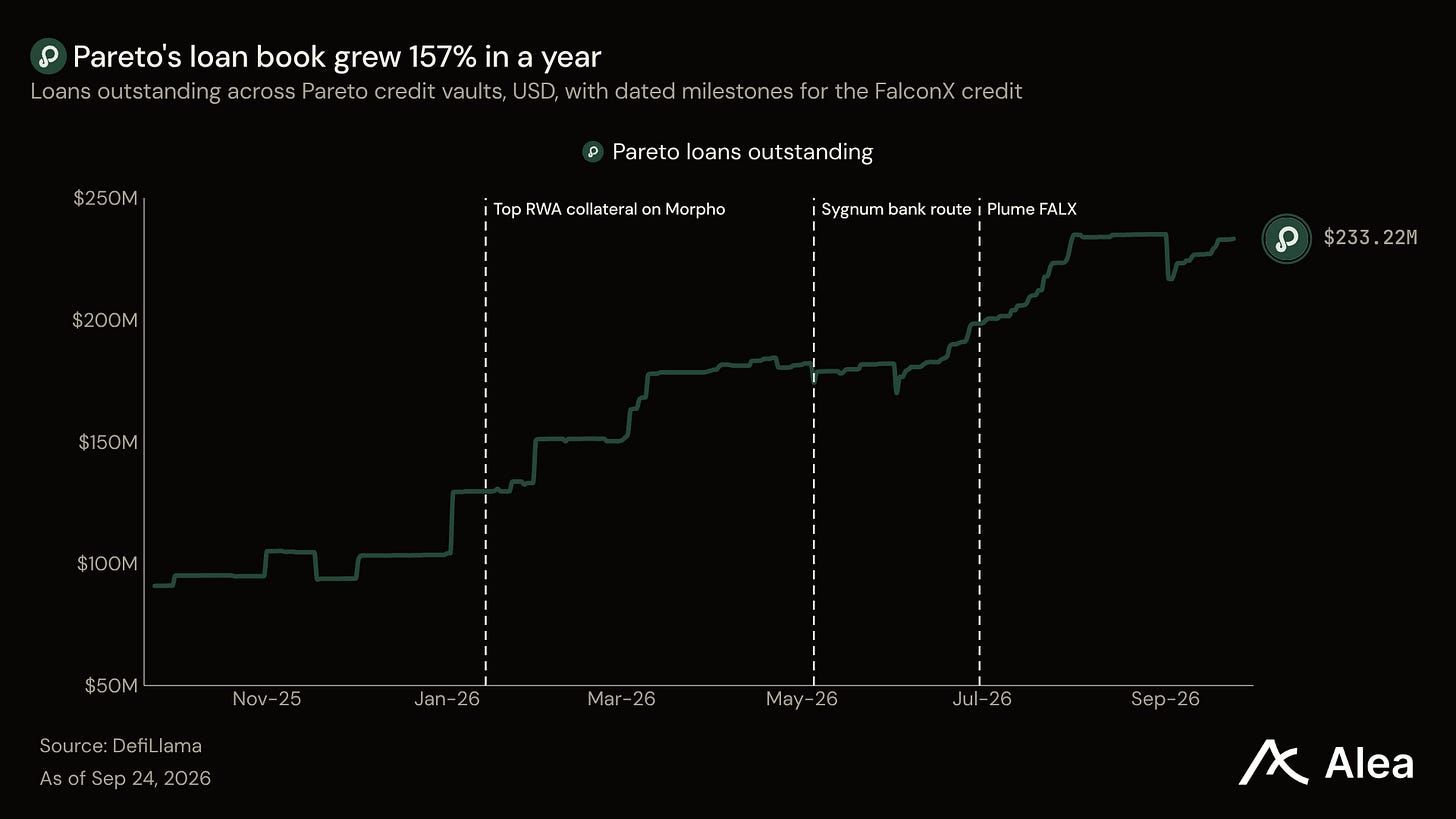
La tokenización resolvió el problema de registro en el crédito privado, y eso expuso el más antiguo: encontrar suficientes compradores. Pareto y M11 se enfocaron en ese segundo problema. Los préstamos pendientes de Pareto alcanzaron $233.2M el 24 de sep, un 157% en 12 meses, ya que una instalación de FalconX llegó a prestamistas DeFi, una bóveda en bucle en Morpho, clientes de un banco suizo y nuevas cadenas. Hablamos con el director ejecutivo de Pareto, Matteo Pandolfi, y con Thibault Labidi de M11 en nuestro podcast. Labidi argumentó que el límite está en el lado del comprador: el capital onchain aún no es lo suficientemente grande ni confiable para atraer a originadores de préstamos tradicionales.
Conclusiones
Pareto vende una decisión de crédito muchas veces. M11 suscribe a FalconX como prestatario una vez, y la misma exposición ahora llega a prestamistas DeFi, posiciones en bucle en Morpho, clientes de Sygnum Bank y mercados de préstamos en tres cadenas más.
Un prestamista de FalconX mantiene 7.62% al año después de la comisión de Pareto, frente a 4.04% en letras del Tesoro a tres meses. El prestamista puede retirarse al final de cualquier ciclo mensual, y en un plazo de 72 horas cuando la tasa del siguiente ciclo sea al menos un punto inferior.
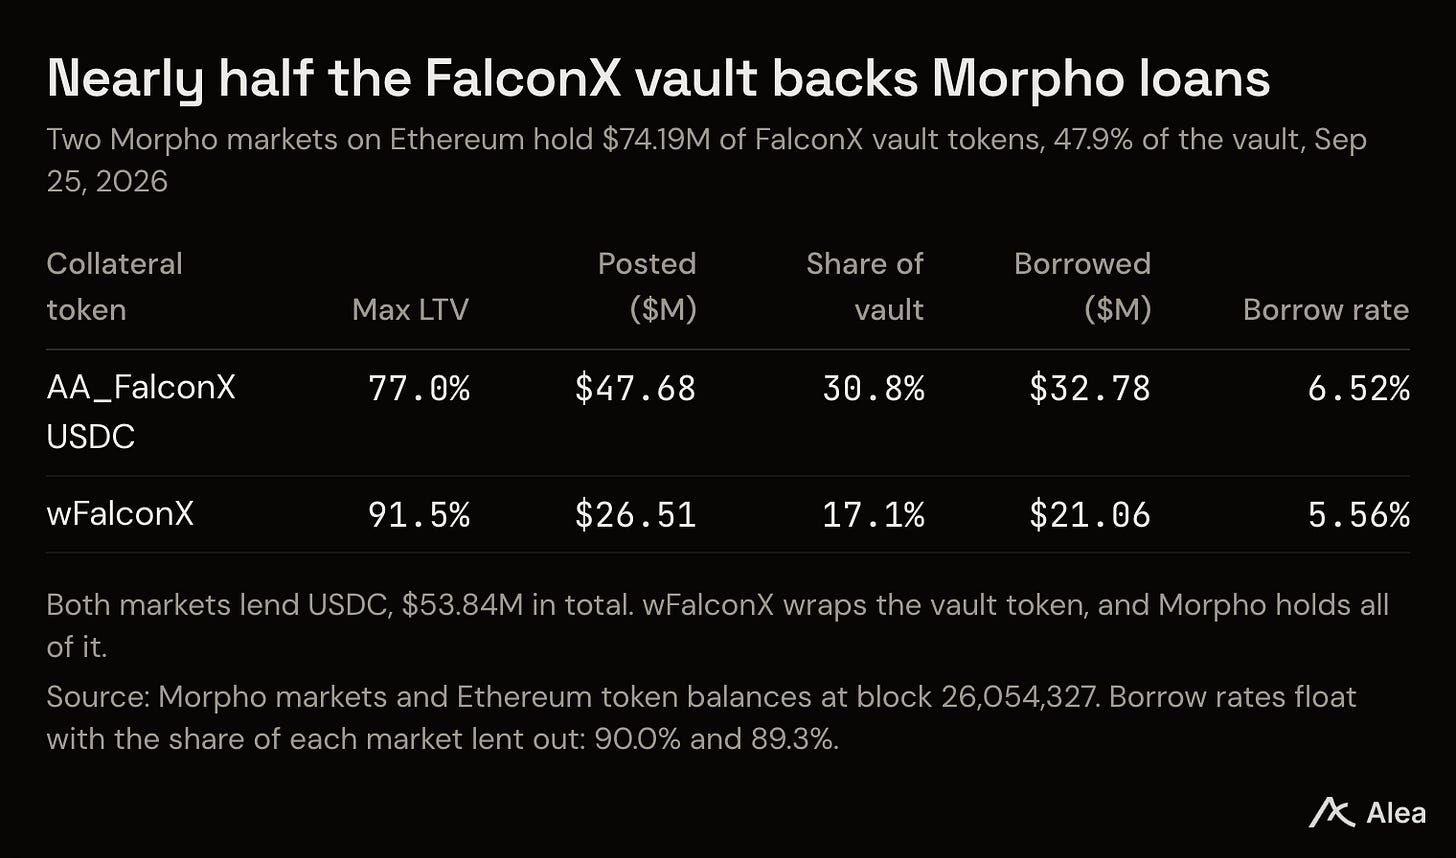
Los mercados de Morpho mantienen 47.9% de la bóveda como colateral, y los prestamistas han pedido prestado $53.8M en USDC contra ella. El bucle genera rendimiento mientras la tasa de la bóveda se mantenga por encima del costo de ese préstamo.
Desde el 1 de sep, Pareto ha cobrado a la bóveda de FalconX 0.20% de los activos al año en lugar del 10% de los intereses, y su multisig de tesorería recauda las comisiones. En los tamaños actuales, las comisiones en sus cinco bóvedas rondan los $850K al año.
La captura de valor para los holders es una opción que Pareto no ha utilizado: PAR, el sucesor del token IDLE, no tiene participación de comisiones publicada ni mercado público. El próximo evento fechado es el 1 de oct, cuando finaliza el ciclo de FalconX, se pagan $31.1M en retiros en cola y se fija la siguiente tasa.
Un crédito de FalconX, muchas formas de comprarlo
FalconX es un prime broker: presta dólares a empresas de trading y hedge funds contra su colateral en cripto. FalconX lanzó una Credit Vault de Pareto en marzo de 2025, curada por M11 Credit, el brazo de crédito de la firma de inversión Maven 11. Los prestamistas depositan USDC, los contratos de Pareto lo transfieren a FalconX al inicio de cada ciclo mensual, y FalconX paga una tasa fija que se reinicia cada ciclo. Los registros de la bóveda mostraron $155.0M el 25 de sep, siete veces más que la siguiente mayor de las cinco bóvedas activas de Pareto. Desde entonces, Pareto ha abierto más formas de comprar el mismo crédito:
18 de ago, 2025. Pareto anunció mercados de Morpho que aceptan tokens de la bóveda como colateral, y Gauntlet lanzó una bóveda que pide prestado contra ellos para comprar más.
5 de may, 2026. FalconX anunció a Sygnum Bank como prestamista de registro para clientes elegibles, con M11 como agente administrativo y de colateral.
12 de may, 2026. Pareto lanzó el token de la bóveda en Monad, donde un mercado de Morpho lo acepta como colateral.
30 de jun, 2026. Plume y FalconX lanzaron FALX en Plume, Ethereum y Solana, una instalación que dijeron tiene espacio para alcanzar alrededor de $1B.
9 de sep, 2026. RedStone lanzó un feed del valor de la bóveda en Monad, Plume y MegaETH, que permite que los mercados de préstamos allí fijen el precio del token.
Durante el mismo año, los datos de préstamos mostraron que el libro de Pareto superó al de dos prestamistas onchain con registros más largos.
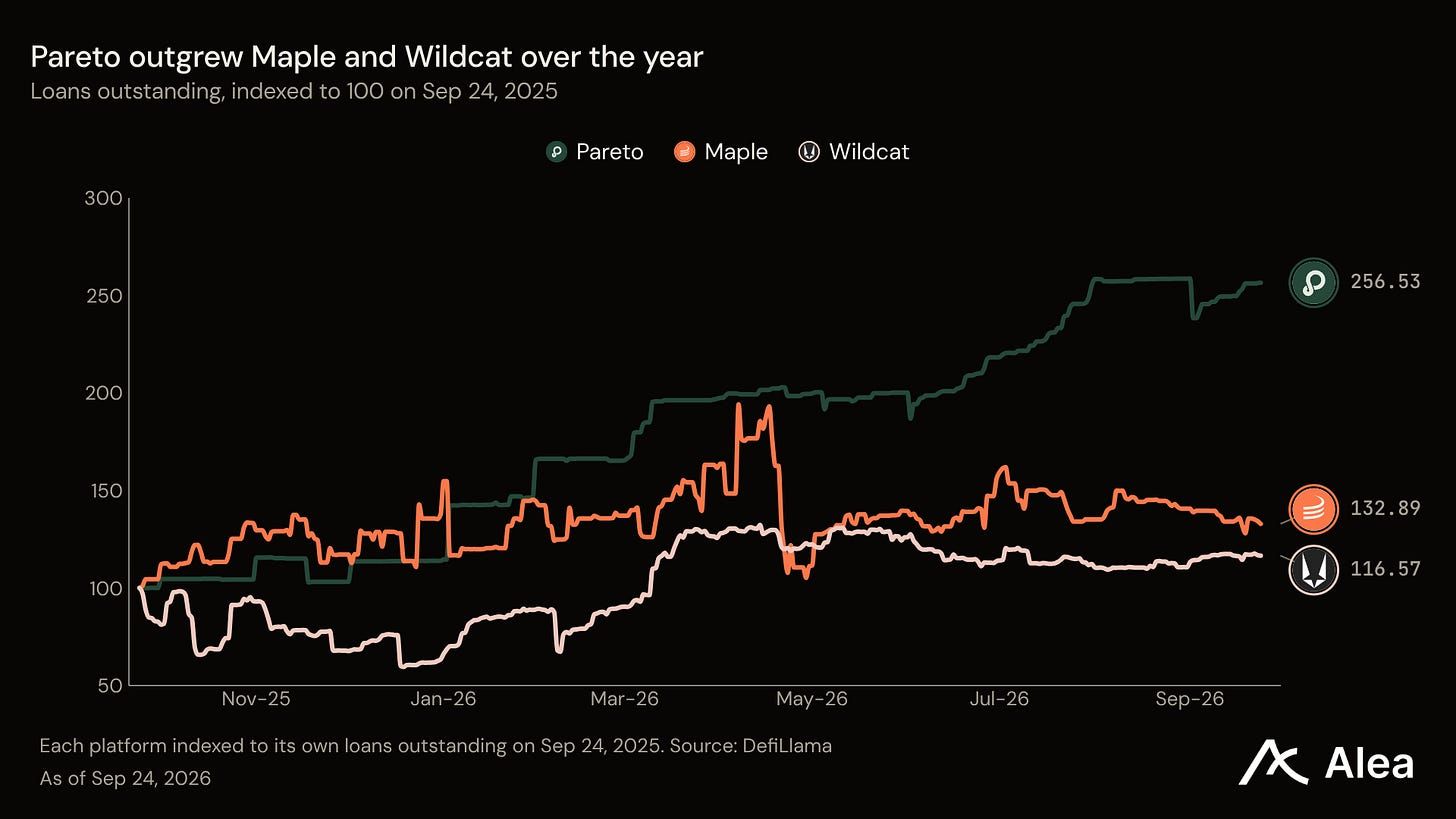
Labidi argumentó en el programa que Pareto resuelve el problema del comprador de forma horizontal. Los mismos contratos ejecutan cinco bóvedas para cinco tipos de prestatarios, desde la intermediación principal de FalconX hasta el market making y el trading de alta frecuencia, y M11 cura la más grande.
La ruta más grande convierte el préstamo en colateral. Un prestamista deposita el token de la bóveda en Morpho y pide prestado USDC contra él, y ese préstamo puede comprar más del mismo crédito. En enero Pareto informó que era el mayor colateral de activos del mundo real en Morpho.
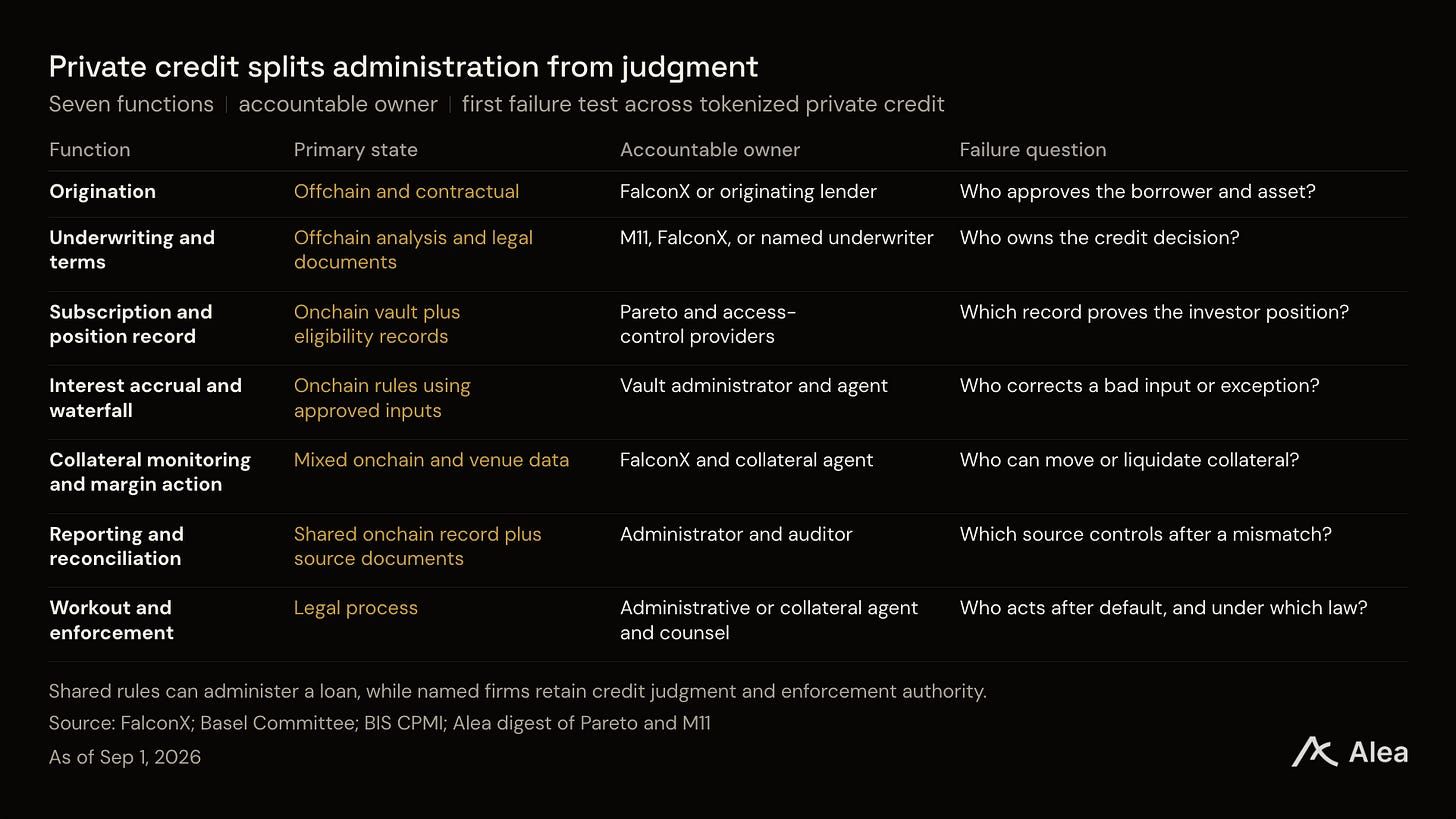
El código ejecuta el ciclo, M11 toma la decisión de crédito
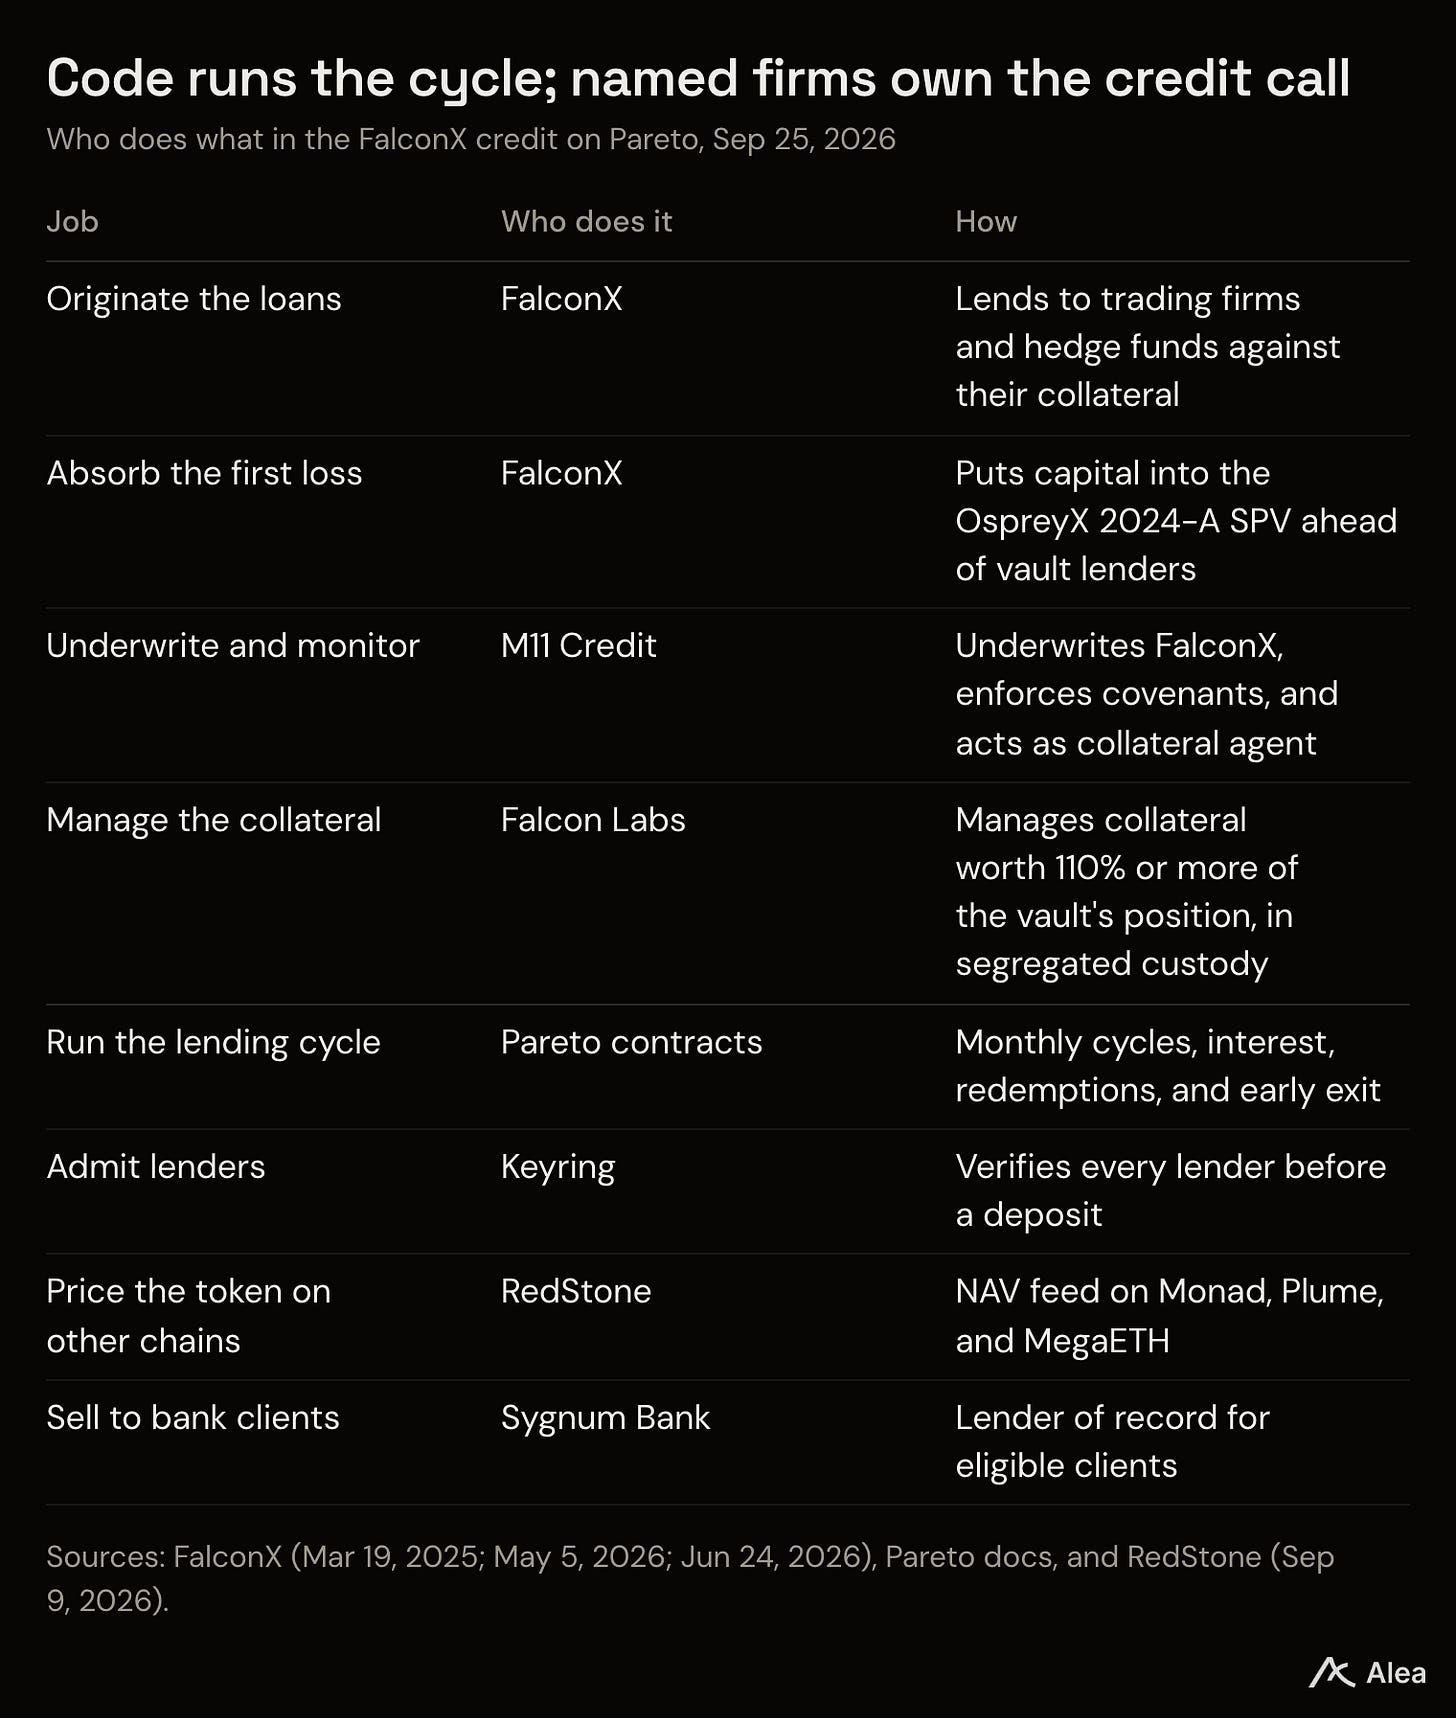
Pareto publicó las reglas que siguen sus contratos. Aceptan depósitos solo de prestamistas verificados y envían los fondos directamente a la billetera del prestatario cuando se abre un ciclo. Los intereses se acumulan durante el ciclo, y los retiros esperan en una cola hasta su finalización. Un prestamista puede retirarse en un plazo de 72 horas cuando la tasa del siguiente ciclo sea al menos un punto inferior a la anterior.
Las personas gestionan el resto. FalconX divulgó que M11 suscribe su endeudamiento, hace cumplir los términos del préstamo y actúa como agente de colateral. FalconX aporta capital de primera pérdida a OspreyX 2024-A, una empresa remota a la quiebra que mantiene el dinero de los prestamistas de la bóveda separado del balance de FalconX. Un colateral equivalente al menos al 110% de la posición de la bóveda garantiza el préstamo en custodia segregada, reportado por Redstone.
En el programa, Labidi señaló que M11 asume la responsabilidad legal y un veto, y que cada prestamista firma un NDA y supera la suscripción institucional antes de ver los términos del acuerdo.
Pandolfi dijo que el riesgo estructural es un incumplimiento mal gestionado, donde los prestamistas se encuentran con una estructura legal débil o una cascada que no pueden leer. Pareto quiere que curadores como M11 ejecuten un workout onchain, a la vista de todos los prestamistas. El Comité de Basilea publicó el mismo estándar para los bancos: un activo tokenizado debe llevar los mismos derechos legales, incluidas las reclamaciones en caso de insolvencia, que el activo subyacente.
El ciclo mensual es también la salida, y los prestamistas lo utilizan. El contrato de estrategia de la bóveda mostró $31.1M en retiros en cola para el ciclo que finaliza el 1 de oct, equivalente a una quinta parte de la bóveda. Una solicitud abandona el valor de la bóveda cuando se realiza. Por eso la bóveda muestra $155.0M, mientras que los préstamos pendientes de Pareto cuentan la cola hasta que FalconX la reembolse al final del ciclo.