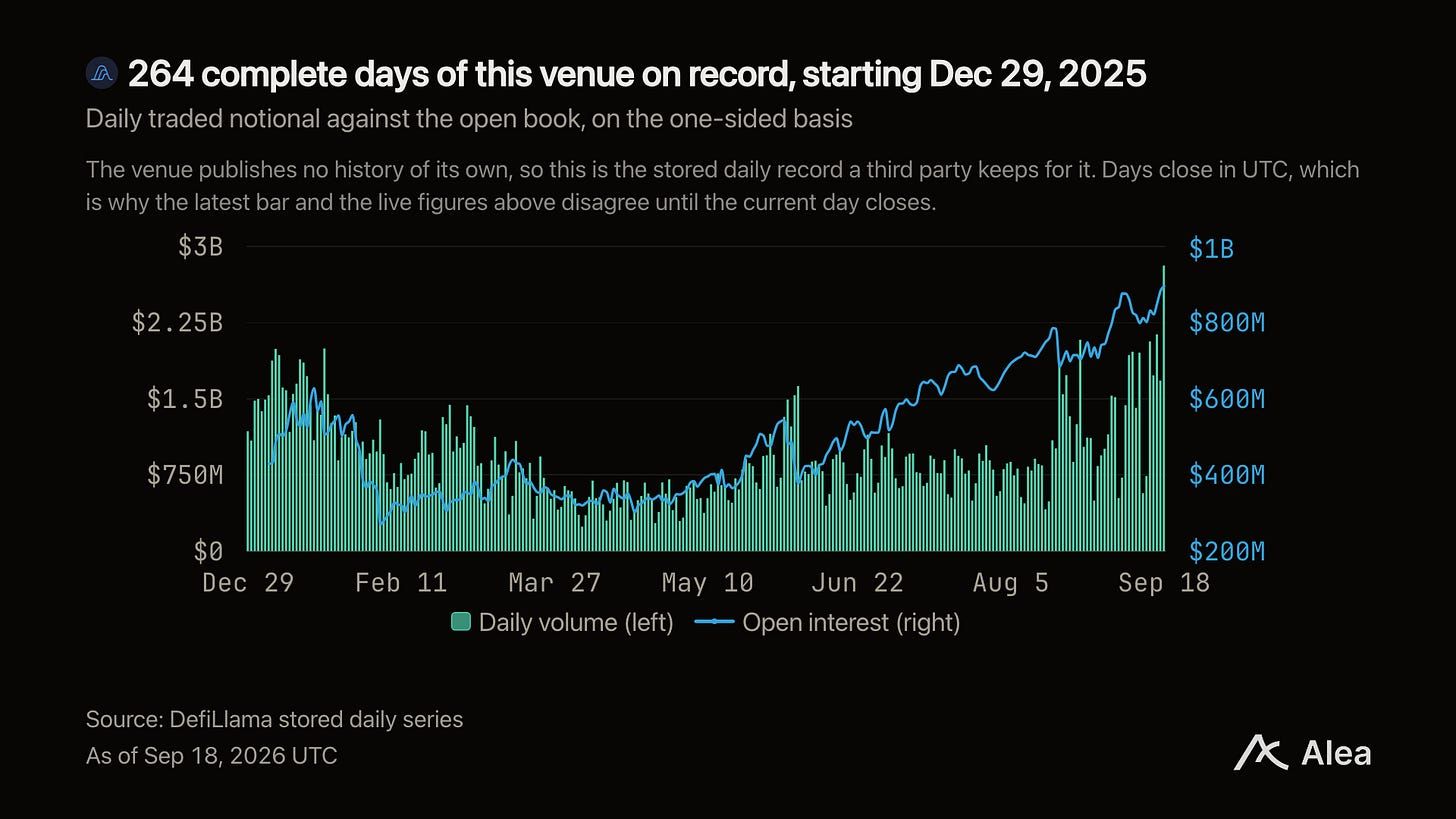
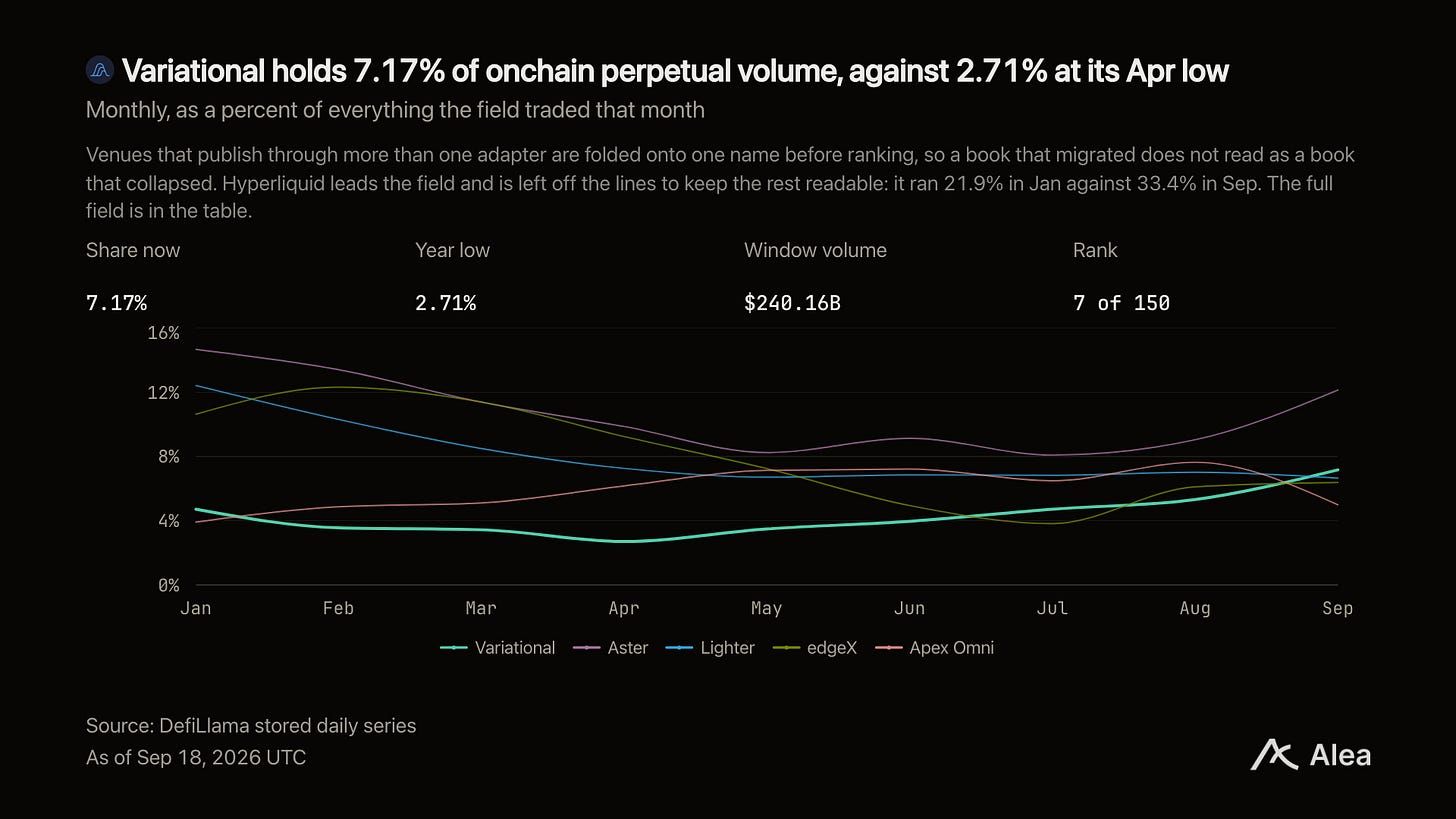
X gastou setembro precificando uma faixa de $1B a $10B para $VAR. Por baixo dessa diferença está uma pergunta: o volume vale alguma coisa quando o venue para de pagar por ele? Os venues de perpetuals onchain registraram $5.69T nos primeiros 261 dias liquidados de 2026. O volume por dia caiu 30.9% do primeiro trimestre para o terceiro. Variational manteve 97% do seu próprio. Sua participação subiu de uma baixa de abril de 2.71% para 7.17% em setembro. O open interest fechou a janela em $895.4M, o mais alto do seu ano.
Principais pontos
Variational registrou $240.2B de volume entre 1º de jan e 18 de set, 4.22% de cada dólar negociado em todos os venues de perpetuals onchain, e ocupa a 7ª posição entre 150 venues com volume neste ano.
O volume por dia em todo o setor caiu 30.9%, de $26.6B no primeiro trimestre para $18.4B no terceiro. Quatro dos sete maiores venues mantiveram metade ou menos do volume do primeiro trimestre. Variational manteve 97%.
Sua participação no setor subiu de 2.71% em abril para 7.17% nos primeiros 18 dias de setembro, o maior patamar do ano.
O open interest subiu para $895.4M em 18 de set, recorde do ano e 2.7 vezes a mínima de abril.
O venue lançou swaps em 1º de set, contratos que rastreiam índices de ações, metais e petróleo bruto em vez de cripto. Eles já representam uma fatia maior do book que o Bitcoin.
O venue
Variational liquida derivativos peer-to-peer em USDC na Arbitrum. Seu produto para varejo, Omni, é uma única conta cross-margined para cripto, índices de ações, metais e petróleo bruto, com mais de 500 mercados ativos. Não há nenhuma taxa de trading. Omni não cobra nenhuma taxa de maker ou taker.
Isso deixa apenas uma forma de gerar receita, e é o cerne do modelo.
Um dealer próprio chamado Omni Liquidity Provider precifica todos os mercados e assume a contraparte de todas as negociações. Ele gera receita retendo o yield de market-making que normalmente é capturado por market makers externos.
Uma exchange normal aluga sua profundidade de firmas externas e cobra dos traders uma taxa por isso. Esta possui a própria firma. Em maio a empresa anunciou $50M liderado pela Dragonfly, com Bain Capital Crypto e Coinbase Ventures participando.
O ano
Variational negociou $240.2B nos 261 dias liquidados de 1º de jan a 18 de set. Todo o setor de perpetuals onchain registrou $5.69T nos mesmos dias. Isso representa um dólar em cada vinte e quatro, em um campo de 150 venues.
O setor recuou, mas três venues não
Todo grande venue de perpetuals onchain registrou menos volume este ano. O volume por dia em todo o setor caiu 30.9%, de $26.6B no primeiro trimestre para $18.4B no terceiro. Ambos são médias diárias.
Mas as perdas não foram distribuídas de forma uniforme.
Dos sete maiores venues, quatro mantiveram metade ou menos do volume do primeiro trimestre: Aster com 49%, Grvt com 49%, Lighter com 45%, edgeX com 32%. Três resistiram. Hyperliquid manteve 99%, Apex Omni 99%, e Variational registrou 97%.
A participação de mercado da Variational subiu de 3.99% no primeiro trimestre para 5.57% no terceiro.
O que realmente é negociado aqui
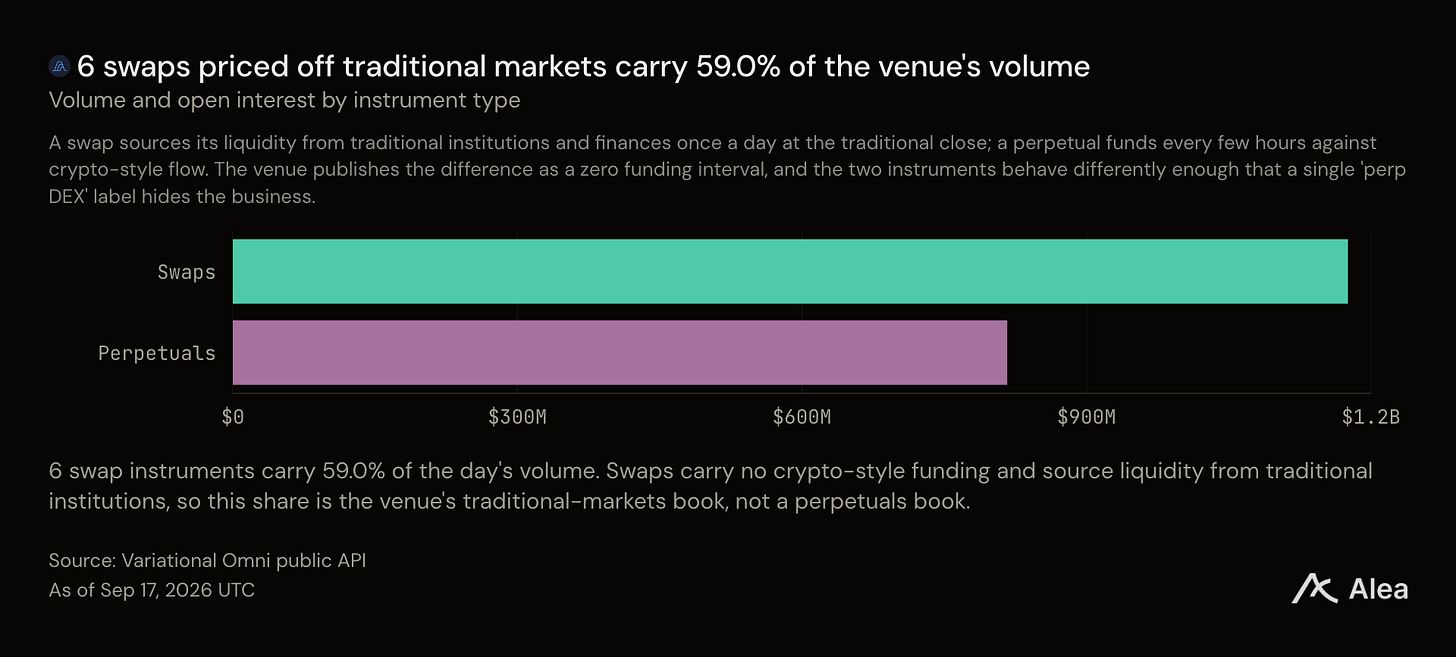
64.4% do volume do venue não era criptomoeda. Apenas índices de ações representaram 42.0%, à frente de todas as criptomoedas somadas, que ficaram com 35.6%. Metais e petróleo bruto respondem pela maior parte do restante.
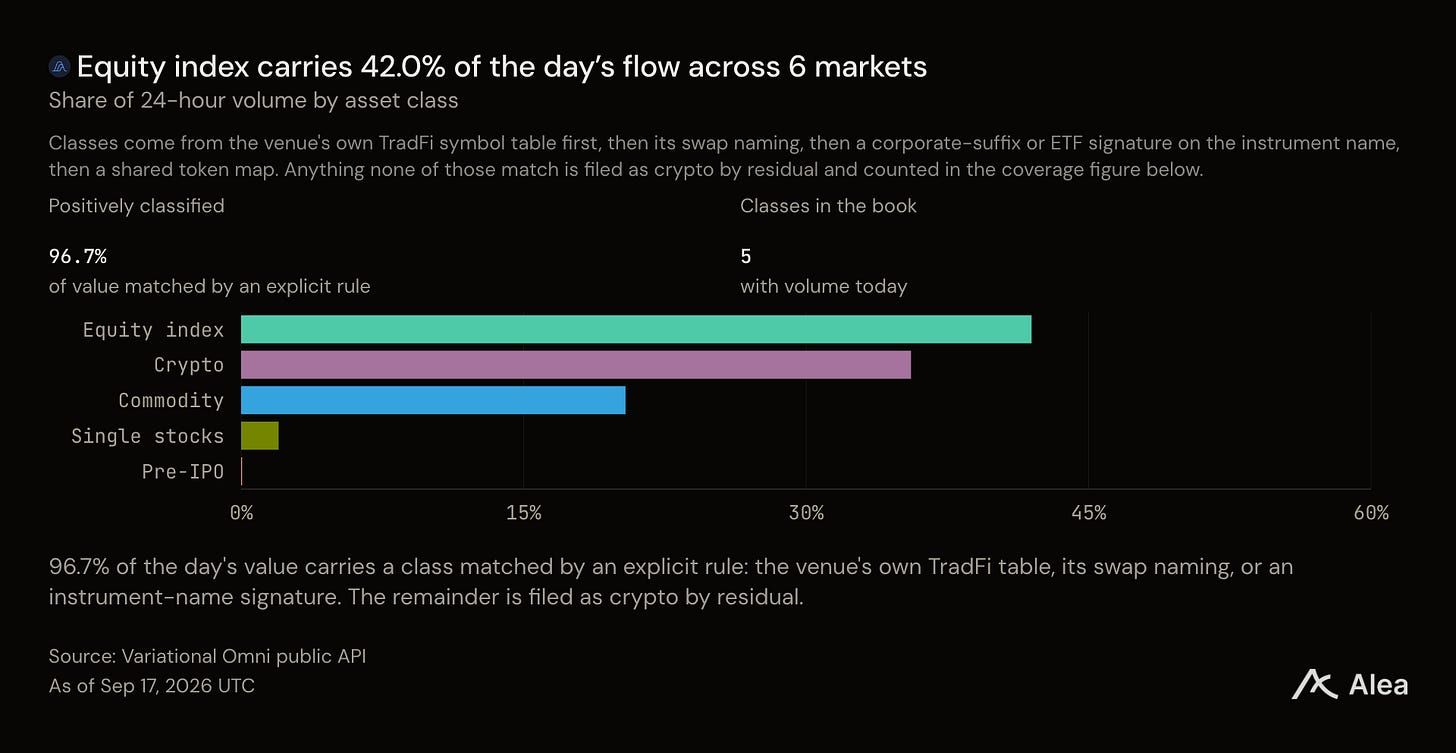
Swaps "obtêm liquidez de instituições financeiras tradicionais para oferecer maior profundidade e taxas de funding mais estáveis que os perps".
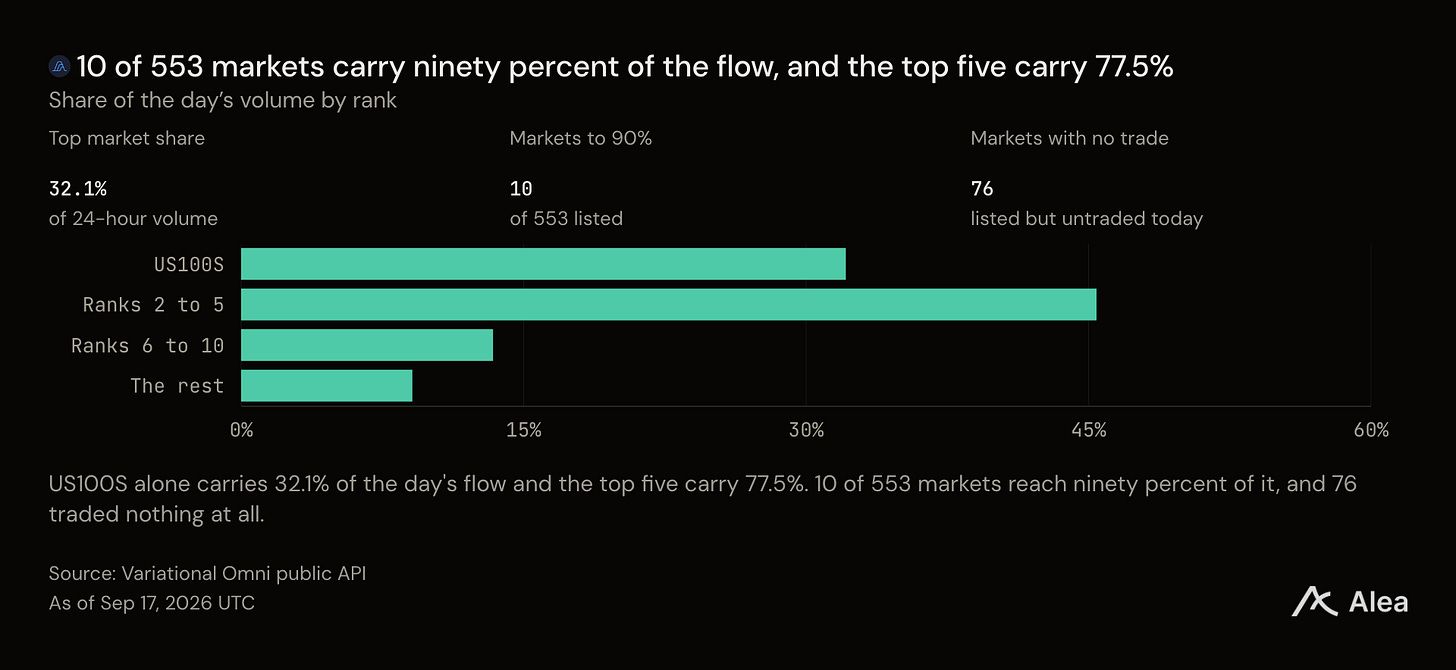
Em um venue com order book essa concentração seria um alerta. A profundidade ali é construída por muitos bids em repouso, e um book fino quebra sob tamanho. Aqui é o modelo funcionando conforme projetado.
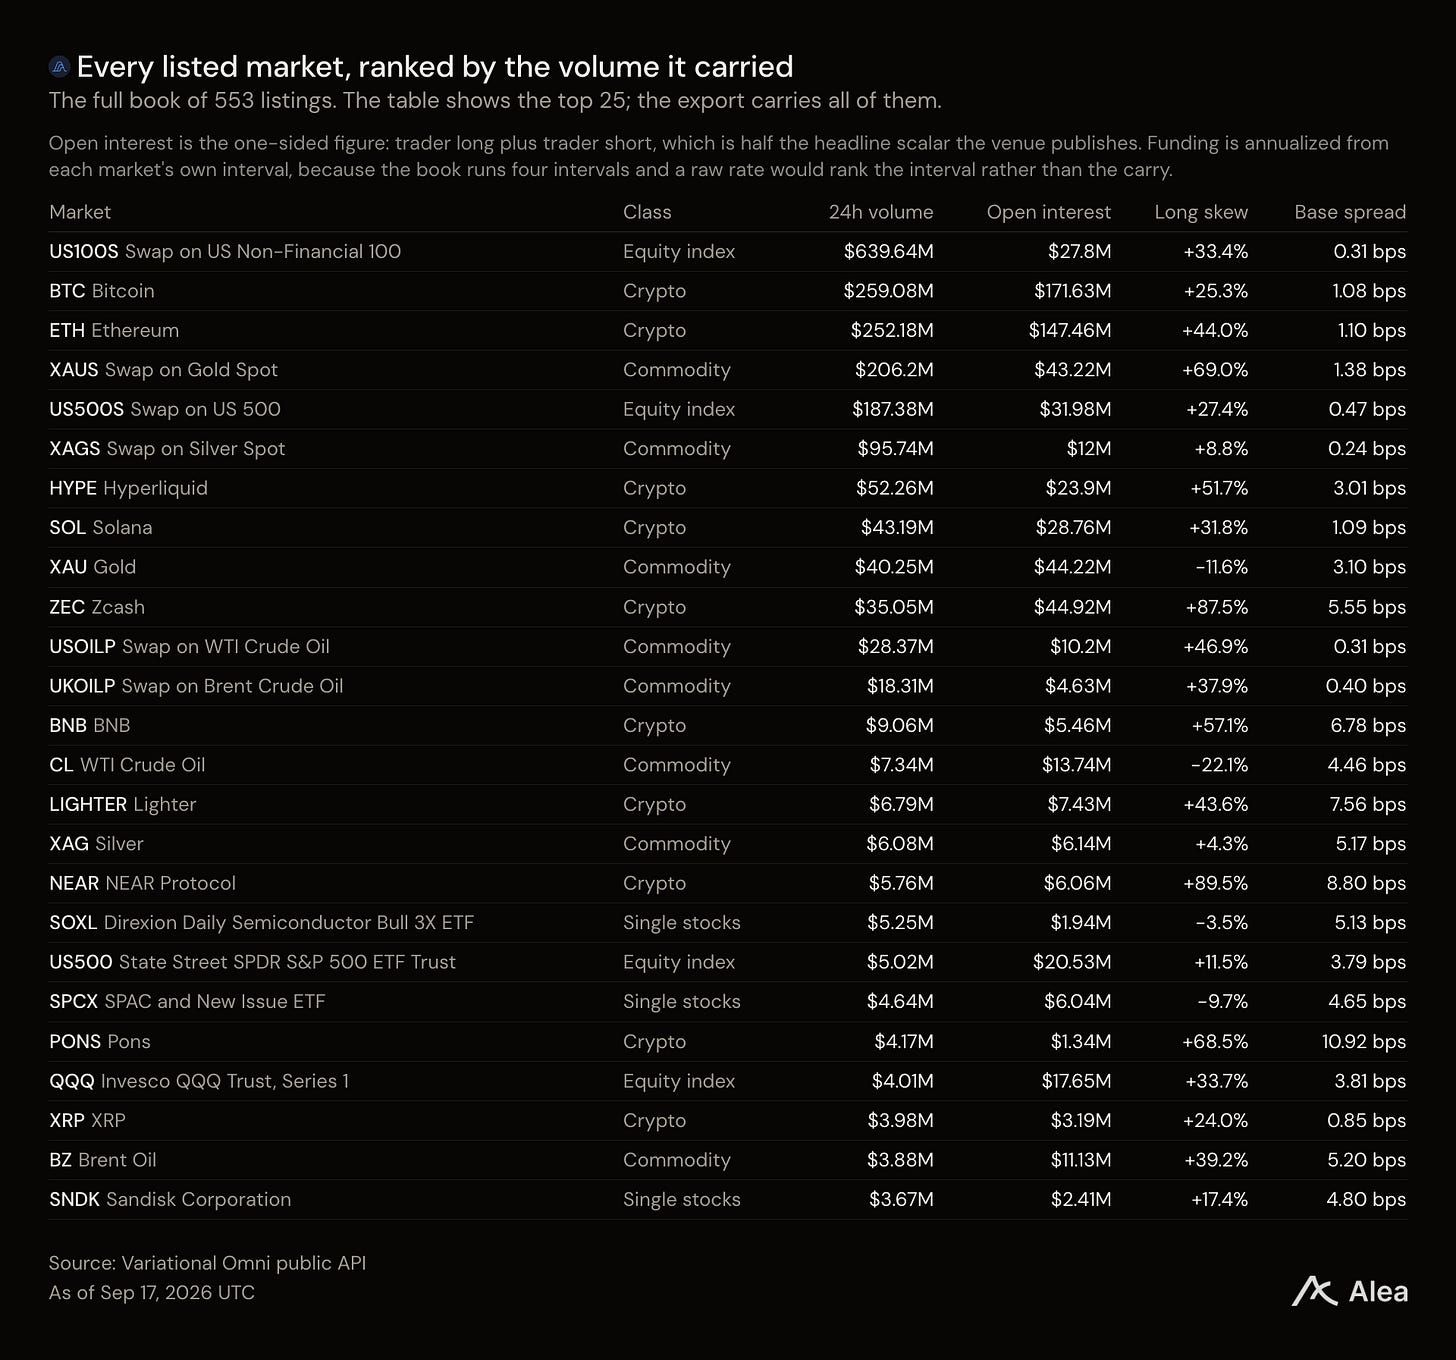
Se a cotação resiste ao tamanho
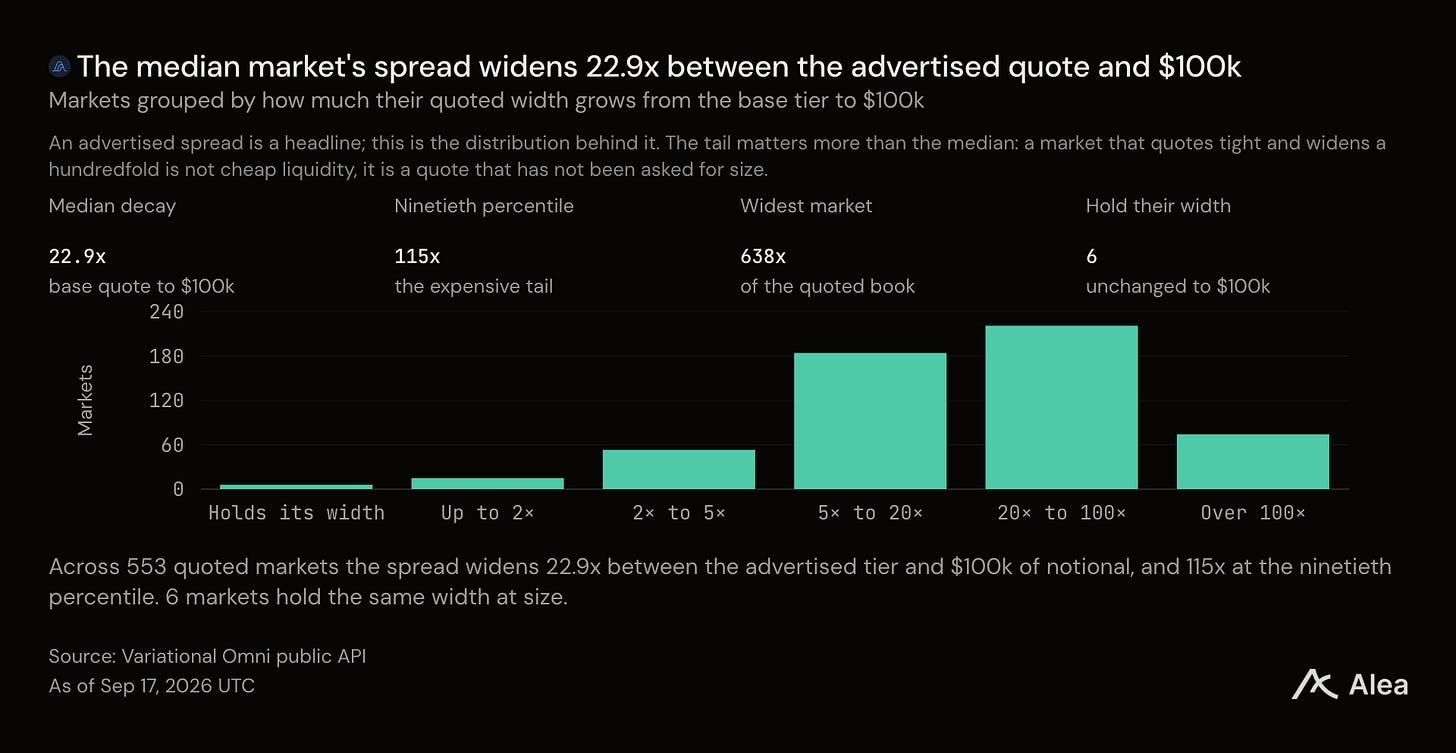
Um preço apertado no headline não significa nada se ele se alarga no momento em que chega tamanho real. Treze dos mercados do venue que cotam um milhão de dólares carregaram 93.5% do seu volume com uma largura mediana de 8.59 bps.
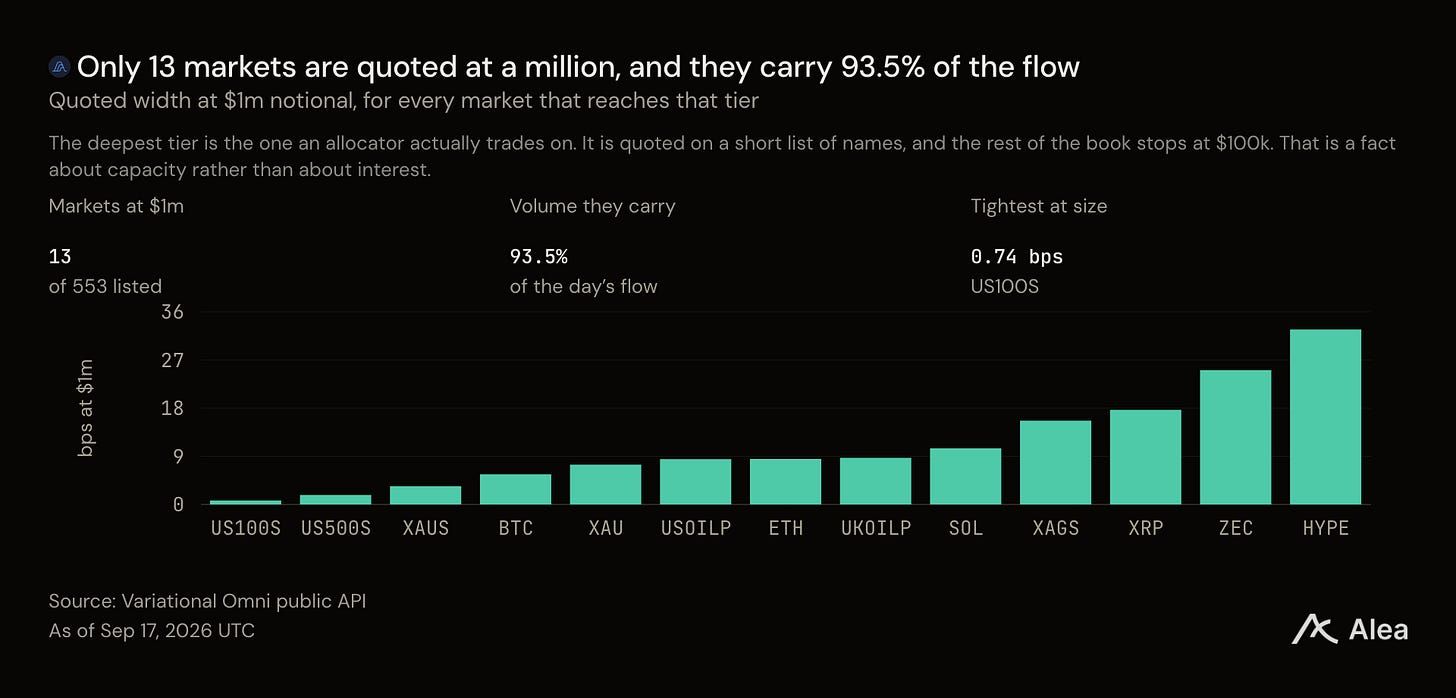
O ranking inverte o que um trader de cripto espera. O swap do Nasdaq 100 anuncia 0.31 bps e mantém 0.74 bps em um milhão de dólares. Bitcoin anuncia 1.08 bps. O mercado mediano cotado nesse tamanho se alarga para 8.59 bps.
O instrumento que um venue de cripto deveria ser pior em precificar é exatamente aquele que ele precifica melhor. Um dealer com hedge tradicional por trás não está adivinhando o preço do Nasdaq.