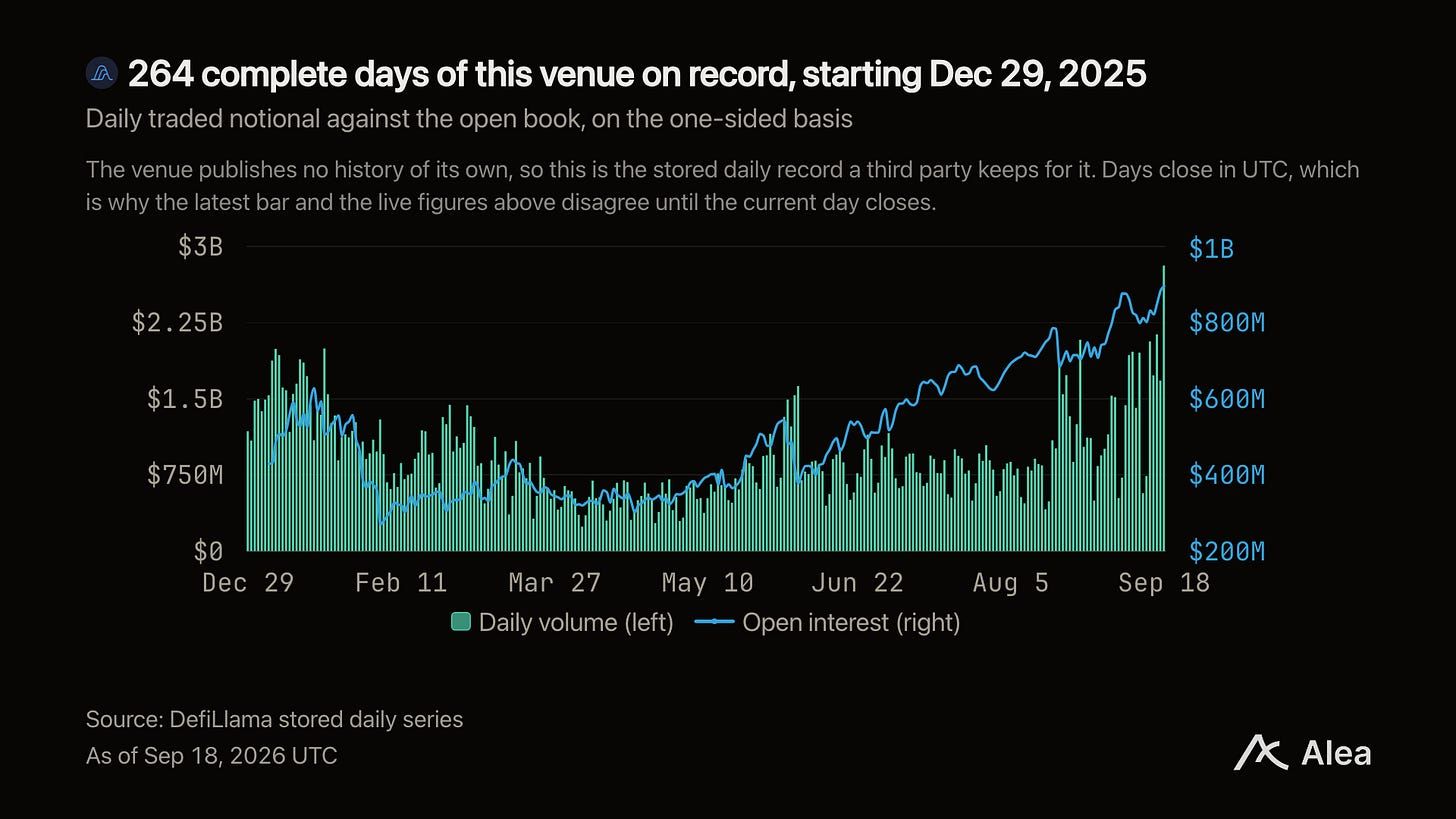
X는 9월 동안 $1B to $10B 범위의 가격을 $VAR에 책정했다. 그 스프레드 아래에는 한 가지 질문이 있다. 거래소가 더 이상 비용을 지불하지 않을 때 그 거래량은 가치가 있는가? 온체인 무기한 선물 거래소들은 recorded $5.69T를 2026년 첫 261 거래일 동안 기록했다. 일일 거래량은 fell 30.9% 1분기에서 3분기 사이에 감소했다. Variational은 자체 거래량의 97%를 유지했다. 시장 점유율은 rose from an April low of 2.71% to 7.17% 9월에 기록했다. 미결제약정은 closed 해당 기간 종료 시 $895.4M로, 올해 최고치를 기록했다.
Takeaways
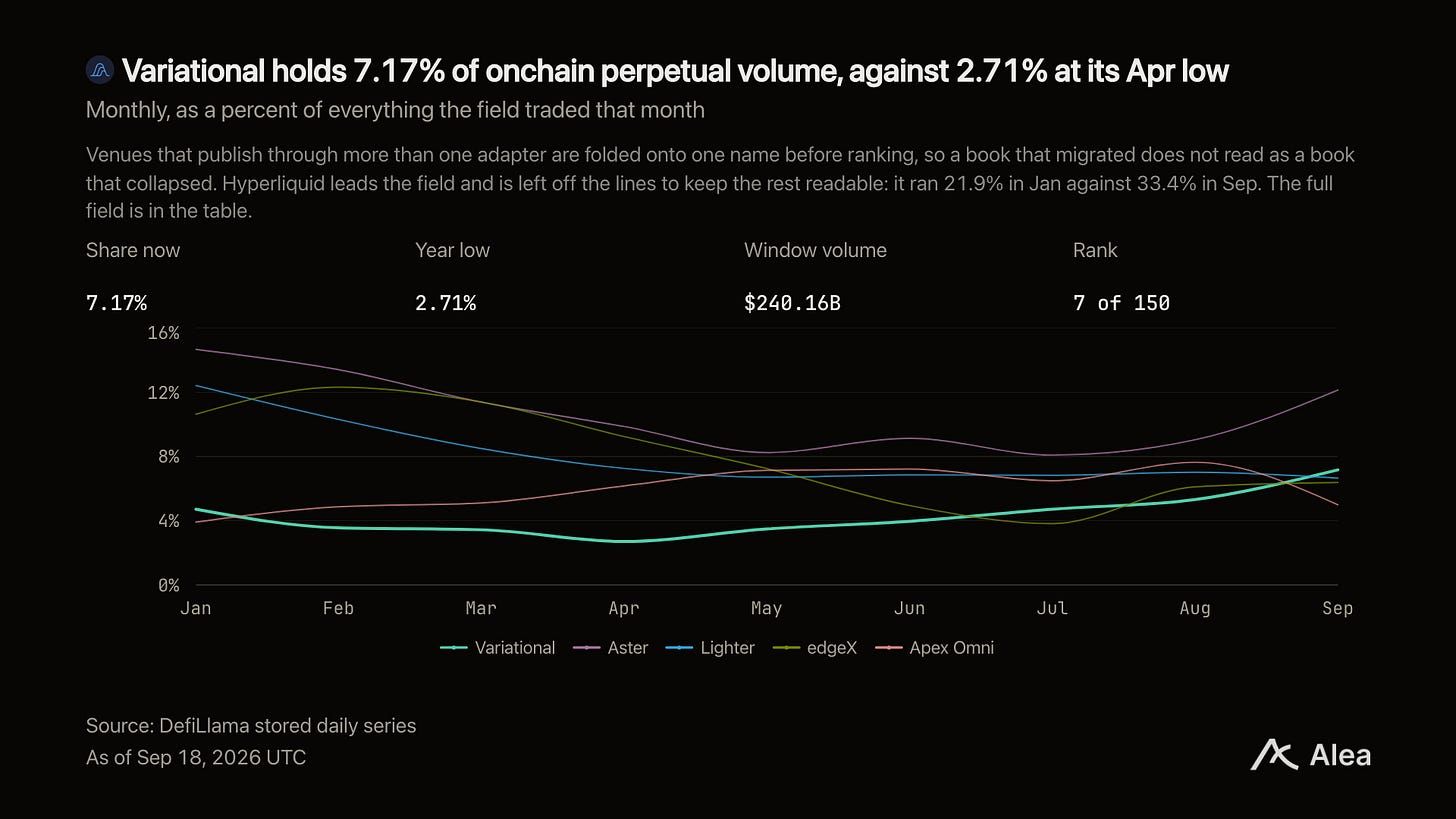
Variational은 recorded $240.2B의 거래량을 1월 1일부터 9월 18일 사이에 기록했으며, 이는 온체인 무기한 선물 거래소 전체 거래량의 4.22%에 해당하고, 올해 거래량이 있는 150개 거래소 중 7th of the 150위를 차지한다.
전체 섹터의 일일 거래량은 fell 30.9%, 1분기 $26.6B에서 3분기 $18.4B로 감소했다. 상위 7개 거래소 중 4곳은 1분기 거래량의 절반 이하를 유지했다. Variational은 97%를 유지했다.
섹터 내 시장 점유율은 rose from 2.71% in April to 7.17% 9월 첫 18일 동안 기록했으며, 올해 최고치다.
미결제약정은 rose to $895.4M 9월 18일에, 연중 최고치이자 4월 최저치의 2.7 times 수준이다.
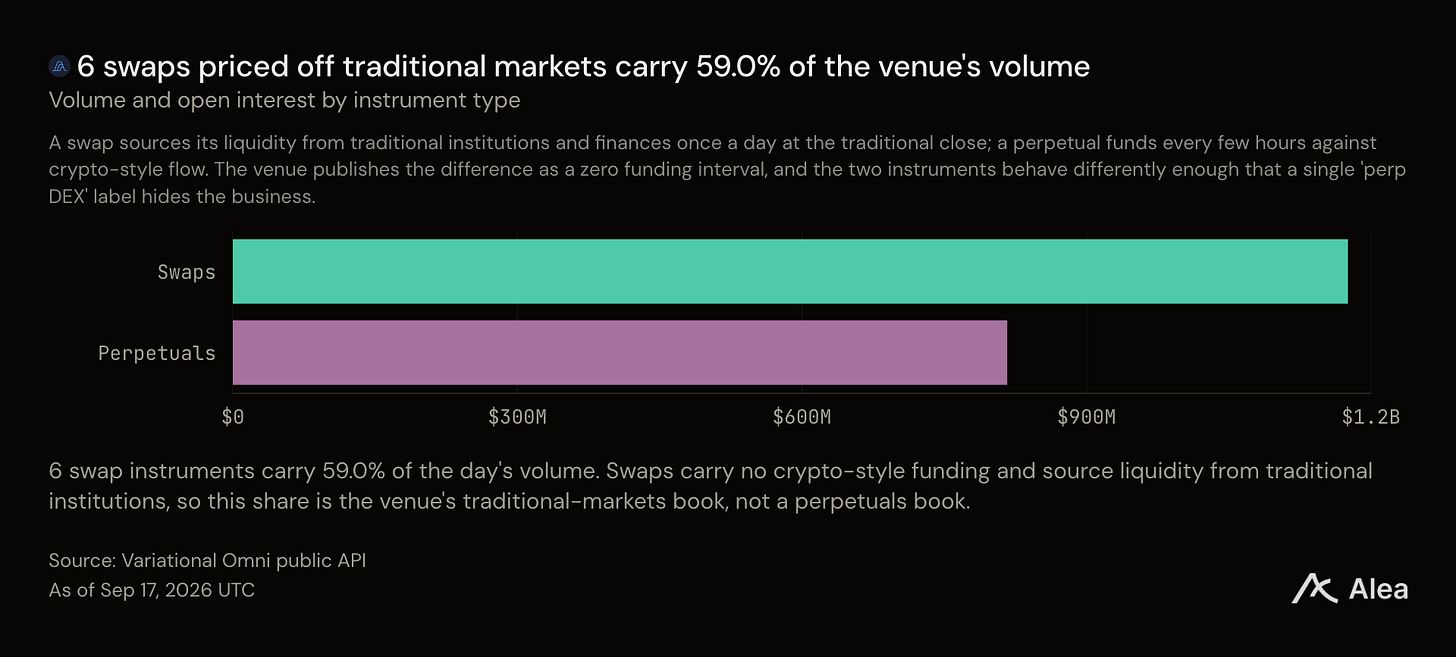
해당 거래소는 launched 스왑을 Sep 1에 출시했으며, 이는 암호화폐가 아닌 주가지수, 금속, 원유를 추종하는 계약이다. 이미 비트코인보다 더 큰 비중을 차지하고 있다.
The venue
Variational은 Arbitrum에서 USDC로 P2P 방식으로 파생상품을 정산한다. 리테일 상품인 Omni는 암호화폐, 주가지수, 금속, 원유를 위한 단일 크로스 마진 계정으로, 500개 이상의 라이브 마켓을 제공한다. 거래 수수료는 전혀 없다. Omni는 메이커 또는 테이커 수수료를 전혀 부과하지 않는다.
수익을 내는 유일한 방법은 전체 설계의 핵심이다.
Omni Liquidity Provider라는 하우스 딜러가 모든 마켓을 호가하고 모든 거래의 상대방이 된다. 이는 보통 외부 마켓 메이커가 가져가는 마켓 메이킹 수익을 자체적으로 보유함으로써 수익을 창출한다.
일반 거래소는 외부 기업으로부터 유동성을 빌려와 트레이더에게 수수료를 부과한다. 이 거래소는 그 기업을 직접 소유한다. 5월에 회사는 announced $50M 규모의 시리즈 A를 Dragonfly 주도로 유치했으며, Bain Capital Crypto와 Coinbase Ventures가 함께 참여했다.
The year
Variational은 1월 1일부터 9월 18일까지 261 거래일 동안 $240.2B를 거래했다. 전체 온체인 무기한 선물 분야는 recorded $5.69T를 같은 기간 동안 기록했다. 이는 150개 거래소 중 24분의 1에 해당한다.
The sector declined but three venues did not
모든 주요 온체인 무기한 선물 거래소는 올해 거래량이 감소했다. 전체 분야의 일일 거래량은 fell 30.9%, 1분기 $26.6B에서 3분기 $18.4B로 감소했다. 둘 다 일일 평균치다.
그러나 손실은 고르게 분포하지 않았다.
상위 7개 거래소 중 4곳은 1분기 거래량의 절반 이하를 유지했다: Aster 49%, Grvt 49%, Lighter 45%, edgeX 32%. 3곳은 유지했다. Hyperliquid는 99%, Apex Omni는 99%, Variational은 recorded 97%를 기록했다.
Variational의 시장 점유율은 rose from 3.99% in the first quarter to 5.57% 3분기에 기록했다.
What is actually traded here
64.4%의 거래소 거래량은 암호화폐가 아니었다. 주가지수만으로 42.0%를 차지해, 모든 암호화폐를 합친 35.6%를 앞섰다. 금속과 원유가 나머지 대부분을 차지한다.
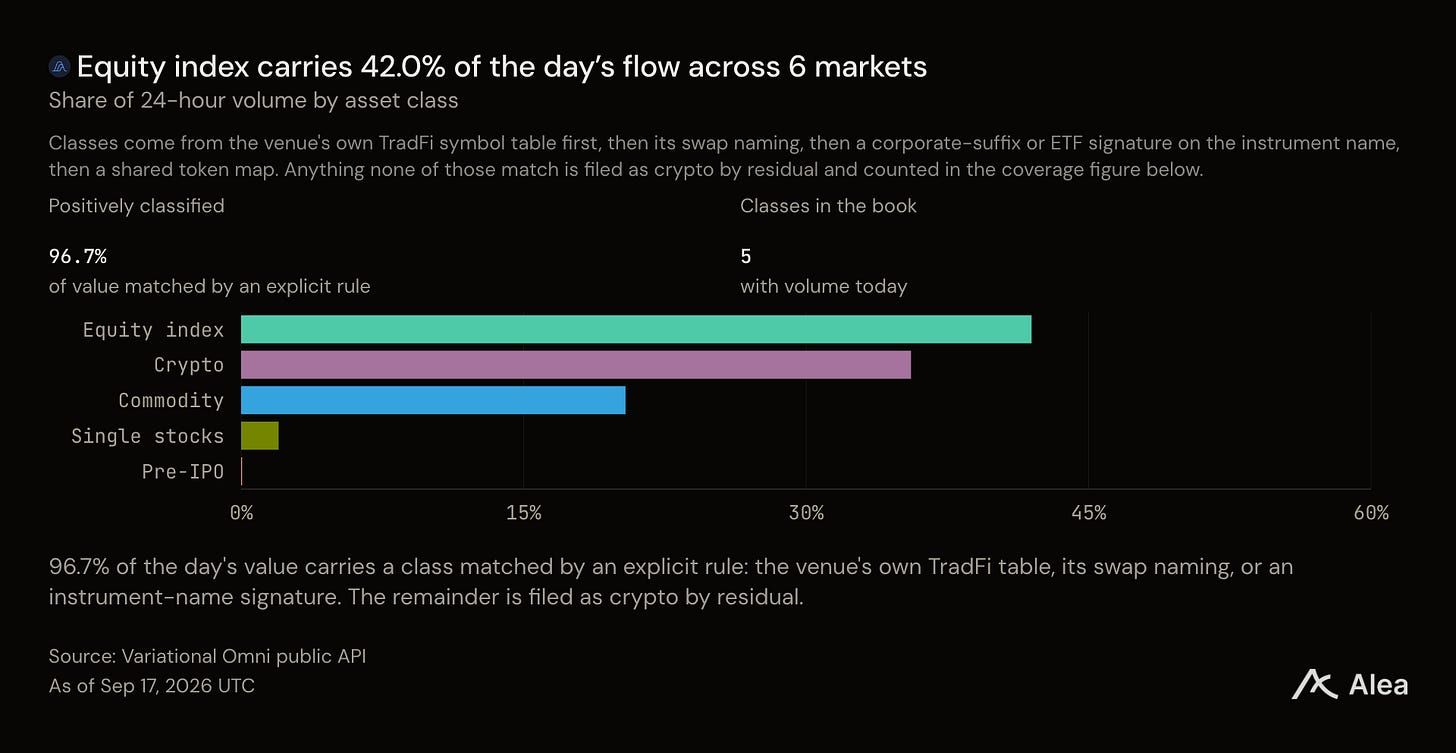
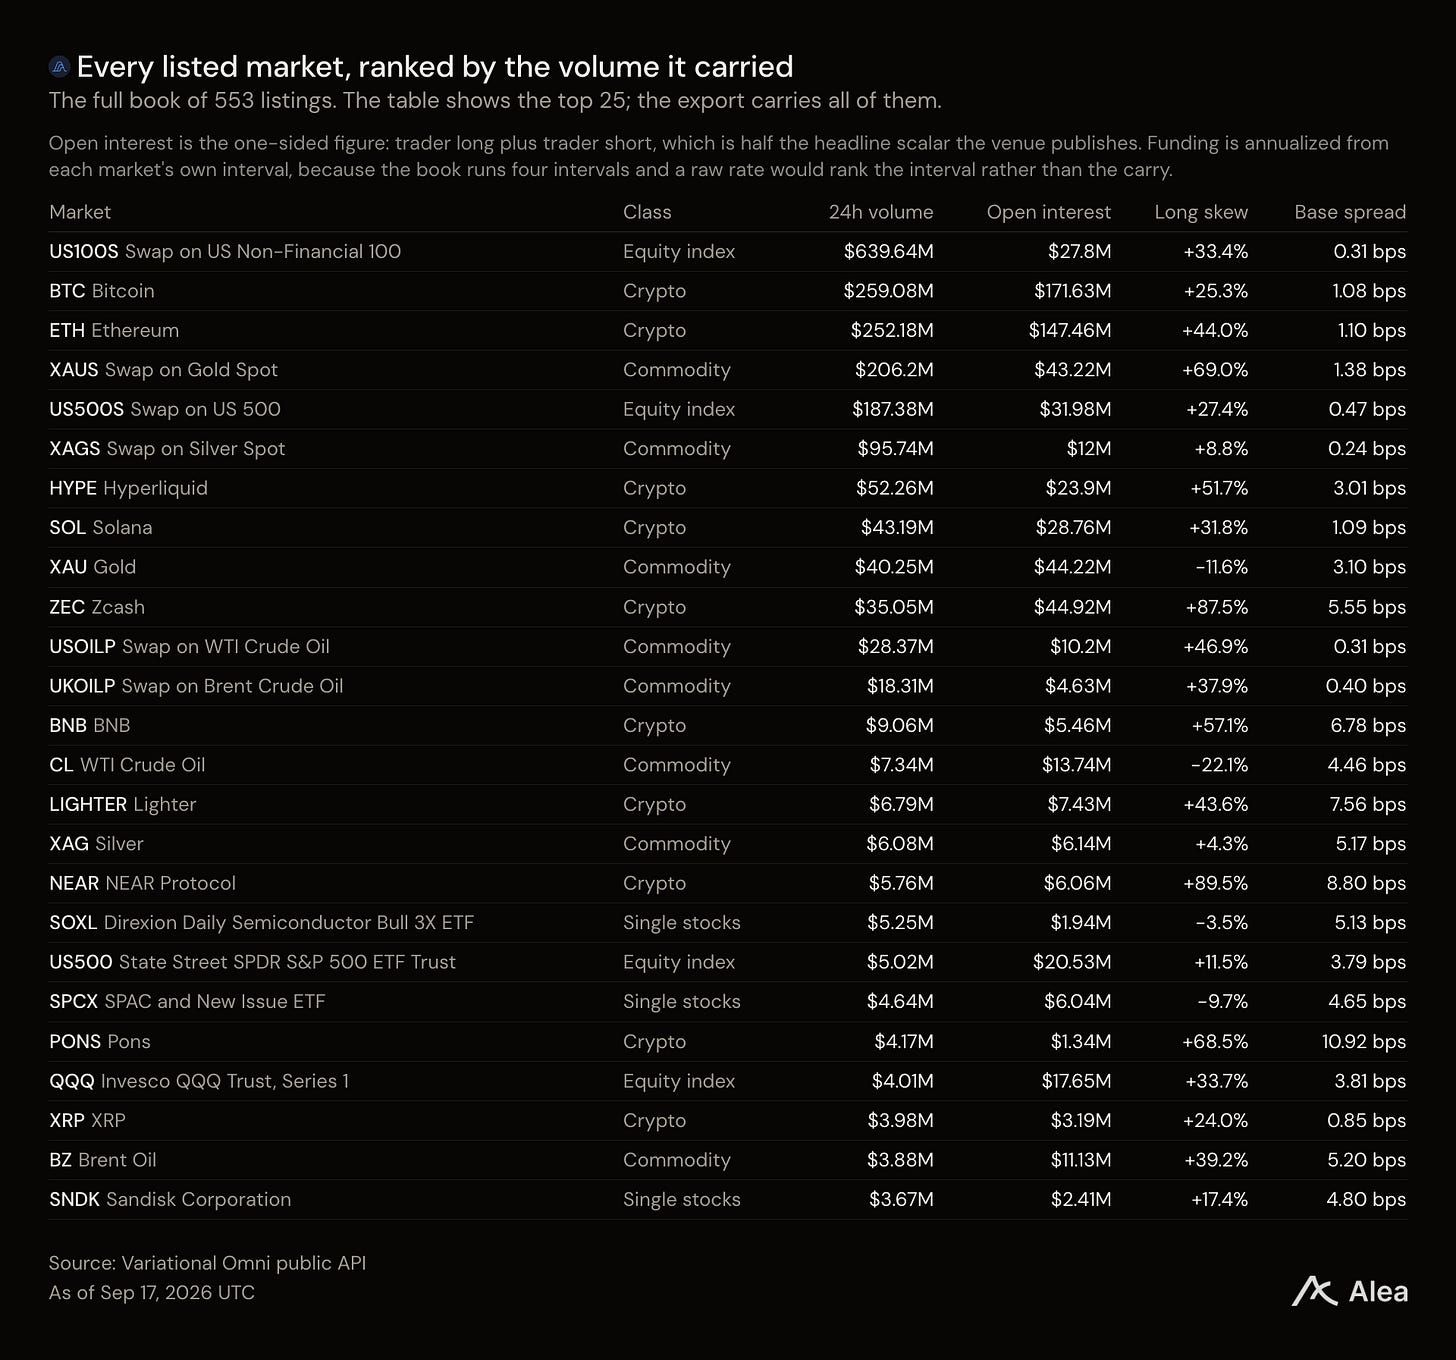
Swaps는 "전통 금융 기관으로부터 유동성을 조달해 무기한 선물보다 더 깊은 유동성과 평탄한 펀딩 레이트를 제공한다".
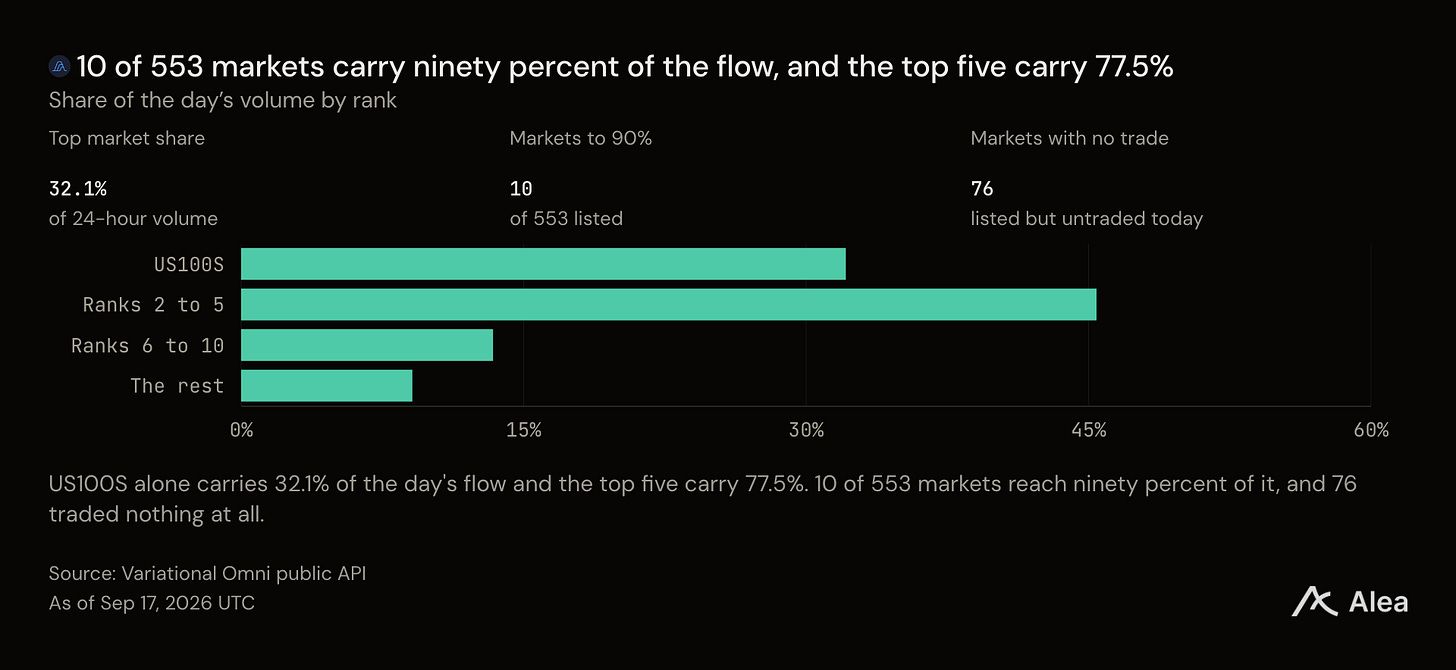
오더북 거래소에서 이러한 집중은 경고 신호가 될 수 있다. 그곳의 유동성은 다수의 대기 주문으로 형성되며, 얕은 오더북은 대량 주문에 취약하다. 여기서는 설계된 대로 작동하는 모델이다.
Whether the quote survives size
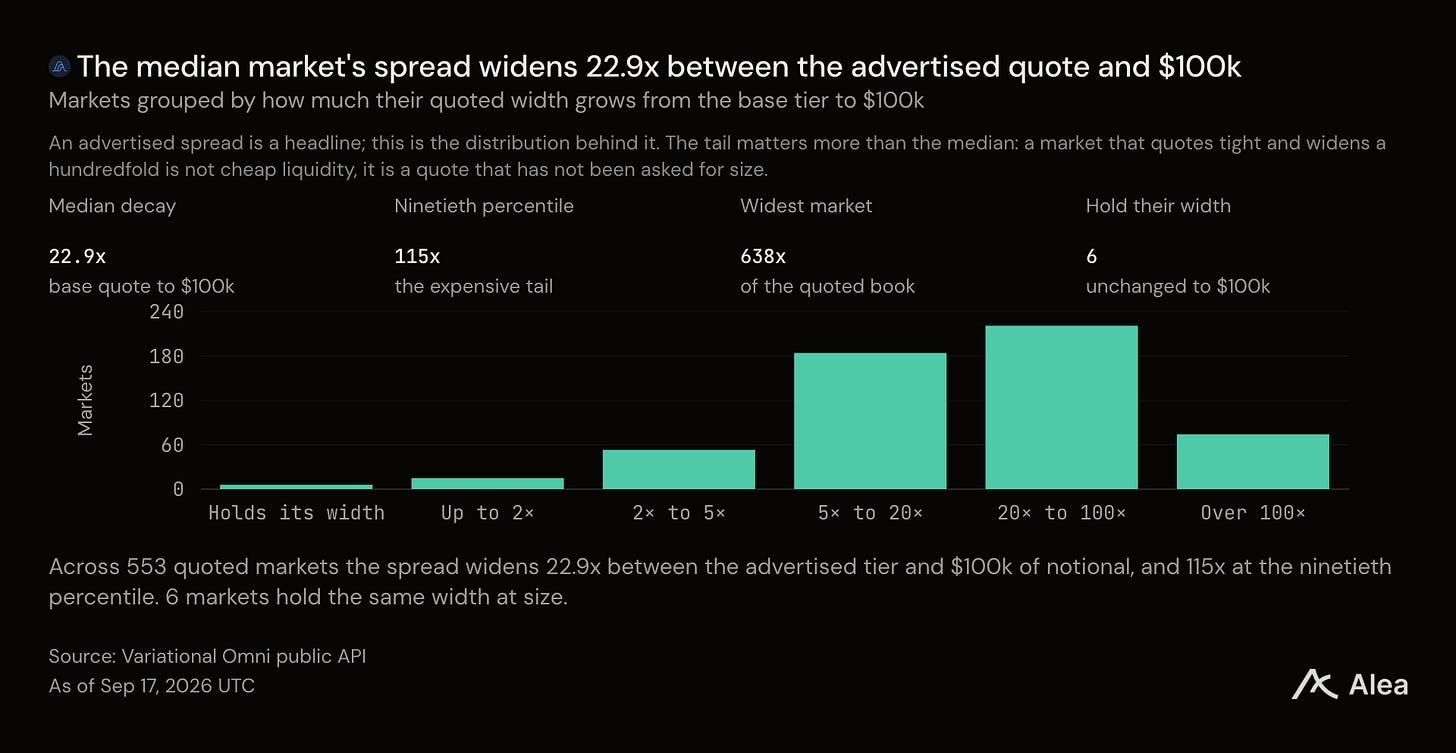
헤드라인 가격이 아무리 타이트해도 실제 대량 주문이 들어오면 스프레드가 벌어진다면 의미가 없다. 거래소의 13개 마켓은 100만 달러 규모 호가 시 93.5%의 거래량을 중앙값 8.59 bps의 스프레드로 처리했다.
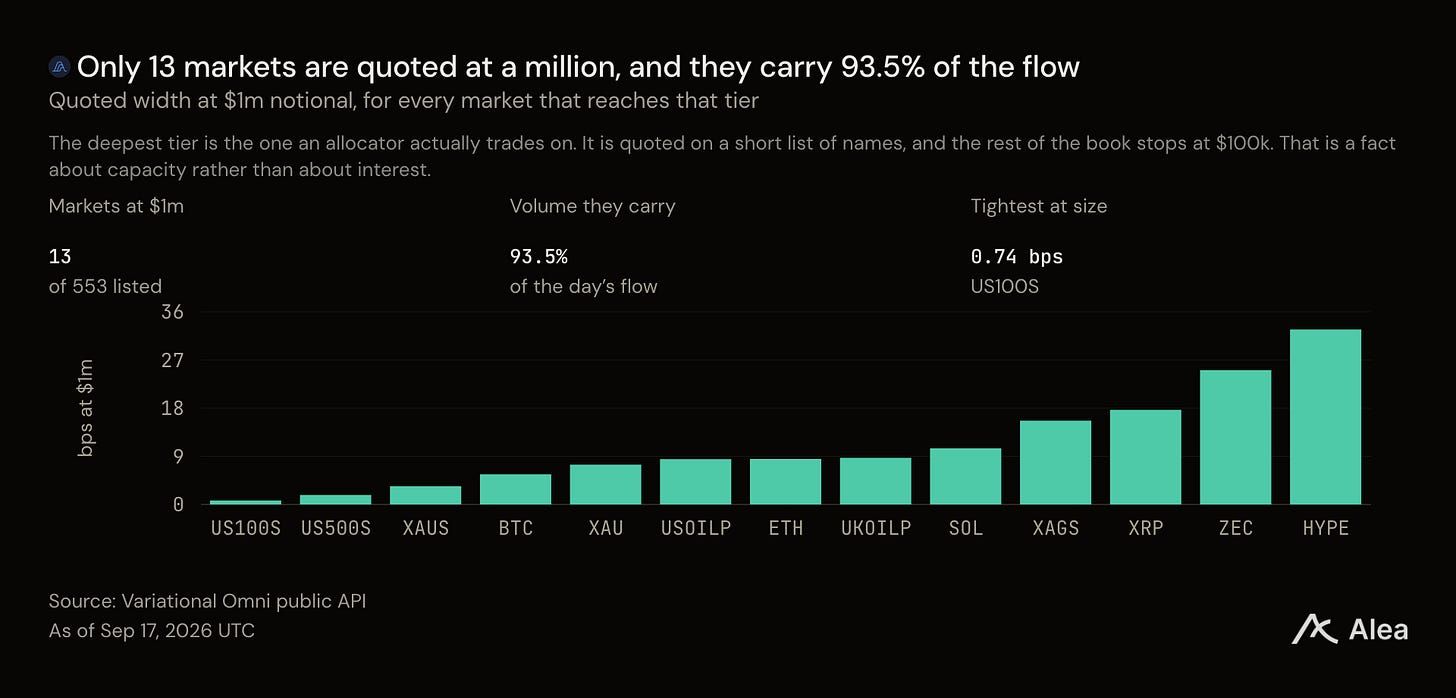
암호화폐 트레이더가 기대하는 순위와 반대다. Nasdaq 100 스왑은 0.31 bps를 제시하고 100만 달러 규모에서 0.74 bps를 유지한다. 비트코인은 1.08 bps를 제시한다. 해당 규모에서 중앙값 마켓은 8.59 bps로 벌어진다.
암호화폐 거래소가 가장 취약할 것으로 예상되는 상품이 실제로는 가장 잘 가격을 제시하는 상품이다. 전통적인 헤지를 보유한 딜러는 Nasdaq 가격을 추측하지 않는다.