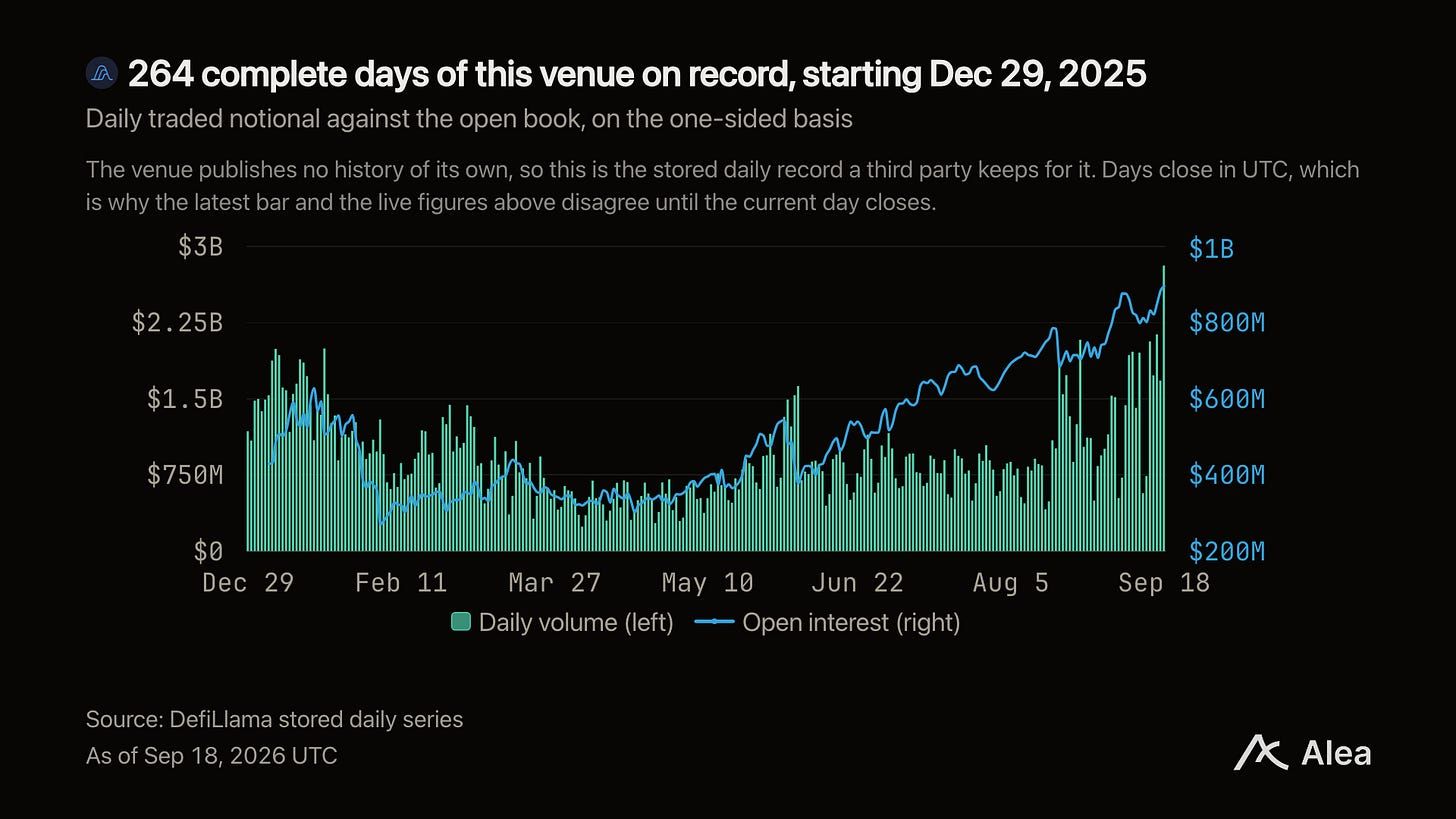
X ha dedicado septiembre a fijar un rango de $1B a $10B para $VAR. Detrás de ese diferencial subyace una pregunta: ¿vale algo el volumen una vez que el venue deje de pagarlo? Los venues de perpetuals onchain registraron $5.69T en los primeros 261 días liquidados de 2026. El volumen diario cayó un 30.9% del primer trimestre al tercero. Variational mantuvo 97% del suyo. Su participación aumentó desde un mínimo de abril del 2.71% hasta el 7.17% en septiembre. El interés abierto cerró la ventana en $895.4M, el más alto del año.
Conclusiones
Variational registró $240.2B de volumen entre el 1 de enero y el 18 de septiembre, 4.22% de cada dólar negociado en venues de perpetuals onchain, y ocupa el 7.º lugar de 150 venues con volumen este año.
El volumen diario en todo el sector cayó un 30.9%, de $26.6B en el primer trimestre a $18.4B en el tercero. Cuatro de los siete venues más grandes mantuvieron la mitad o menos de su volumen del primer trimestre. Variational mantuvo 97%.
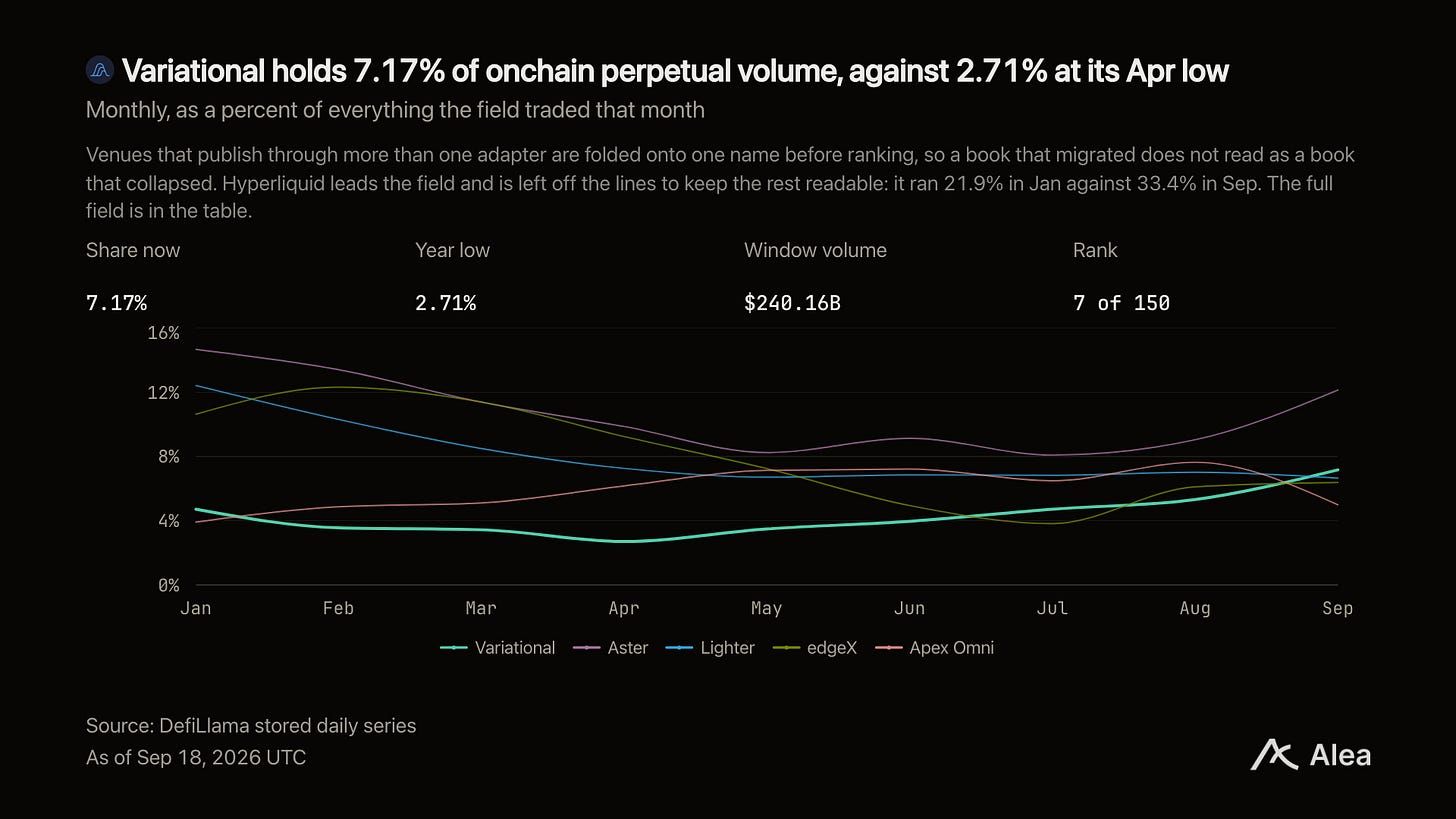
Su participación en el sector aumentó del 2.71% en abril al 7.17% durante los primeros 18 días de septiembre, su lectura más alta del año.
El interés abierto aumentó hasta $895.4M el 18 de septiembre, un máximo anual y 2.7 veces el mínimo de abril.
El venue lanzó swaps el 1 de septiembre, contratos que siguen índices bursátiles, metales y crudo en lugar de cripto. Ya representan una parte mayor del libro que Bitcoin.
El venue
Variational liquida derivados entre pares en USDC sobre Arbitrum. Su producto minorista, Omni, es una única cuenta con margen cruzado para cripto, índices bursátiles, metales y crudo, con más de 500 mercados en vivo. No hay comisiones de trading. Omni no cobra ninguna comisión de maker ni de taker.
Eso deja una única forma de generar ingresos, y es el diseño completo.
Un dealer propio llamado Omni Liquidity Provider cotiza cada mercado y toma la contraparte de cada operación. Genera ingresos reteniendo el rendimiento de market-making que normalmente extraen los market makers externos.
Un exchange normal alquila su profundidad a firmas externas y cobra a los traders una comisión por el privilegio. Este posee la firma. En mayo la compañía anunció $50M liderados por Dragonfly, con Bain Capital Crypto y Coinbase Ventures junto a ellos.
El año
Variational negoció $240.2B en los 261 días liquidados del 1 de enero al 18 de septiembre. Todo el campo de perpetuals onchain registró $5.69T en los mismos días. Eso es un dólar de cada veinticuatro, en un campo de 150 venues.
El sector cayó, pero tres venues no
Todos los grandes venues de perpetuals onchain registraron menos este año. El volumen diario en todo el campo cayó un 30.9%, de $26.6B en el primer trimestre a $18.4B en el tercero. Ambos son promedios diarios.
Pero las pérdidas no se distribuyeron de forma uniforme.
De los siete venues más grandes, cuatro mantuvieron la mitad o menos de su volumen del primer trimestre: Aster con 49%, Grvt con 49%, Lighter con 45%, edgeX con 32%. Tres resistieron. Hyperliquid mantuvo 99%, Apex Omni 99%, y Variational registró 97%.
La cuota de mercado de Variational aumentó del 3.99% en el primer trimestre al 5.57% en el tercero.
Qué se negocia realmente aquí
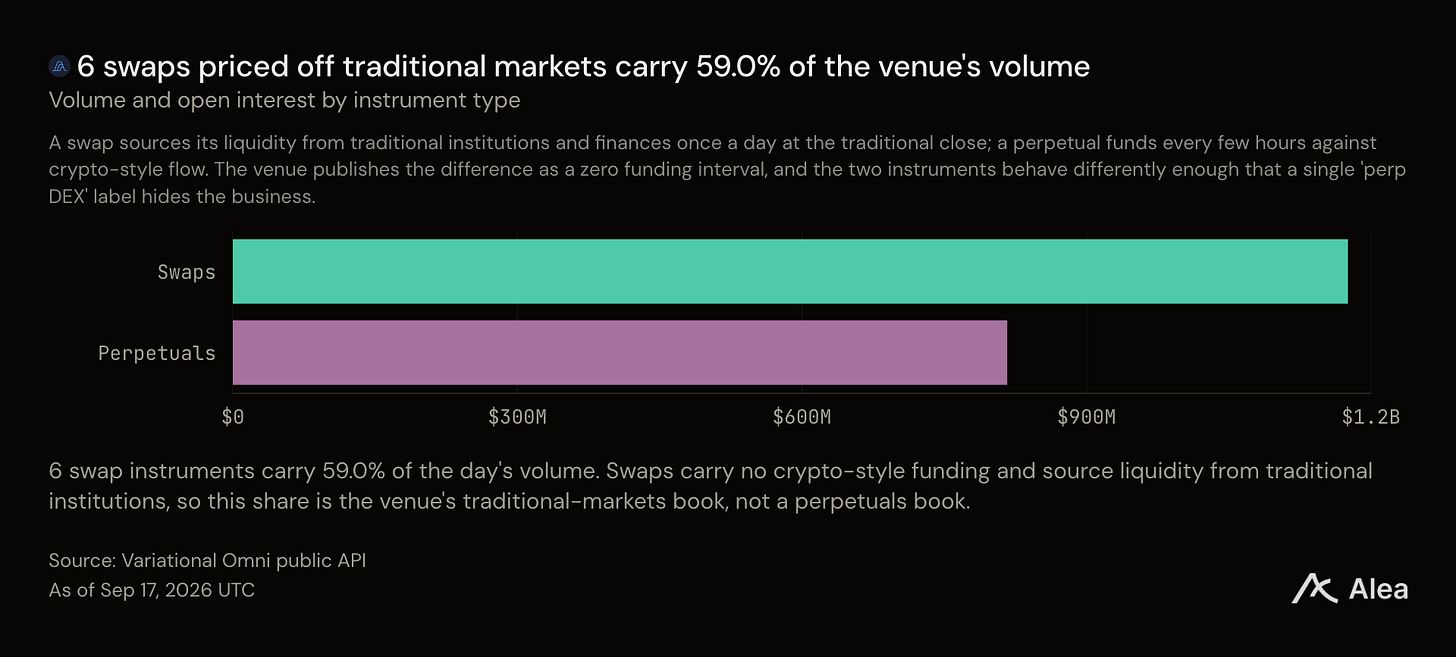
El 64.4% del volumen del venue no era criptomoneda. Solo los índices bursátiles representaron 42.0%, por delante de todas las criptomonedas combinadas con 35.6%. Los metales y el crudo acaparan la mayor parte del resto.
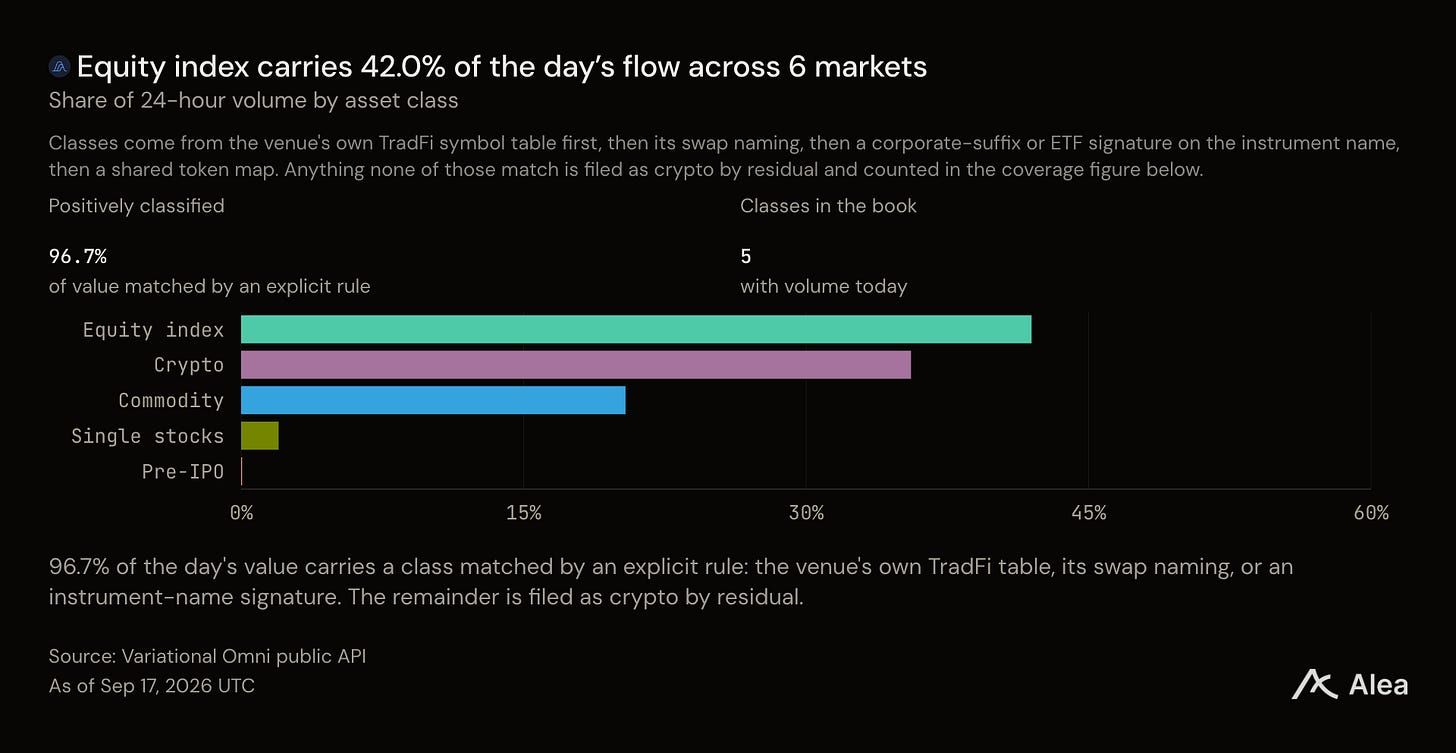
Swaps "obtienen liquidez de instituciones financieras tradicionales para ofrecer mayor profundidad y tasas de funding más planas que los perps".
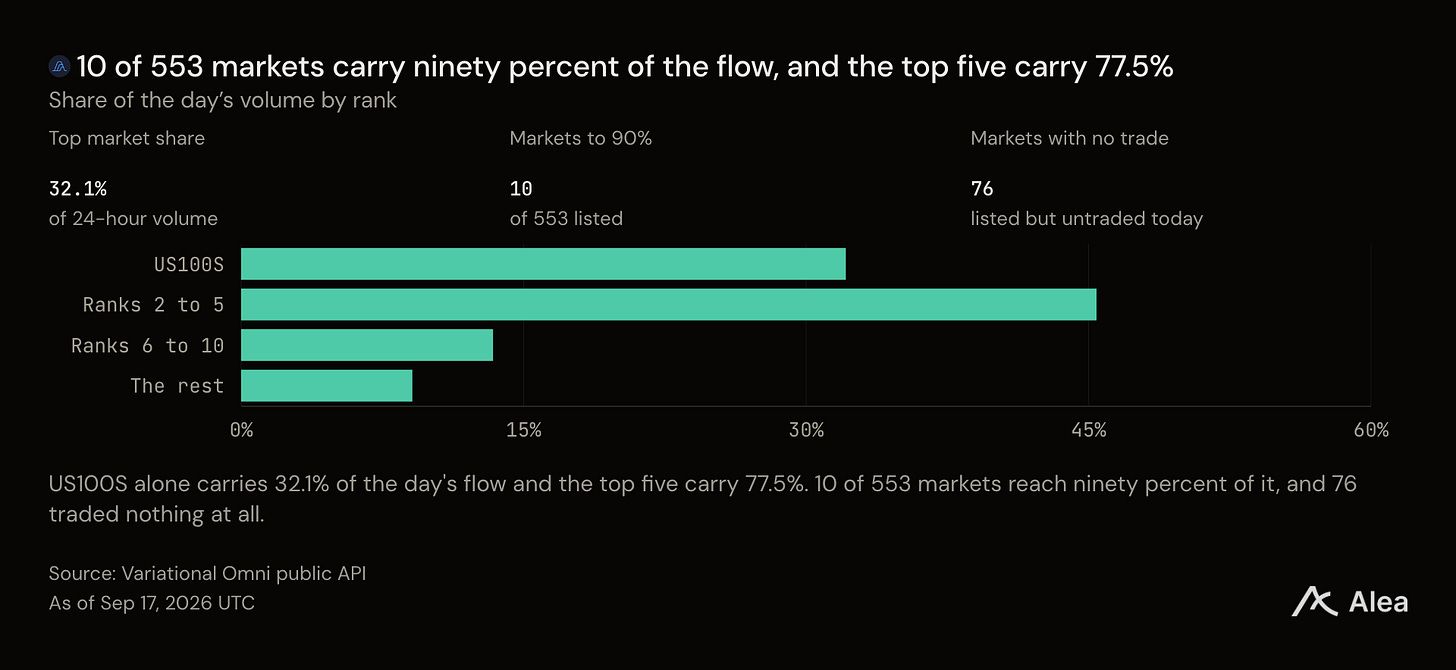
En un venue con order book esa concentración sería una advertencia. La profundidad allí se construye con muchas órdenes en reposo, y un libro delgado se rompe bajo el tamaño. Aquí es el modelo funcionando según lo diseñado.
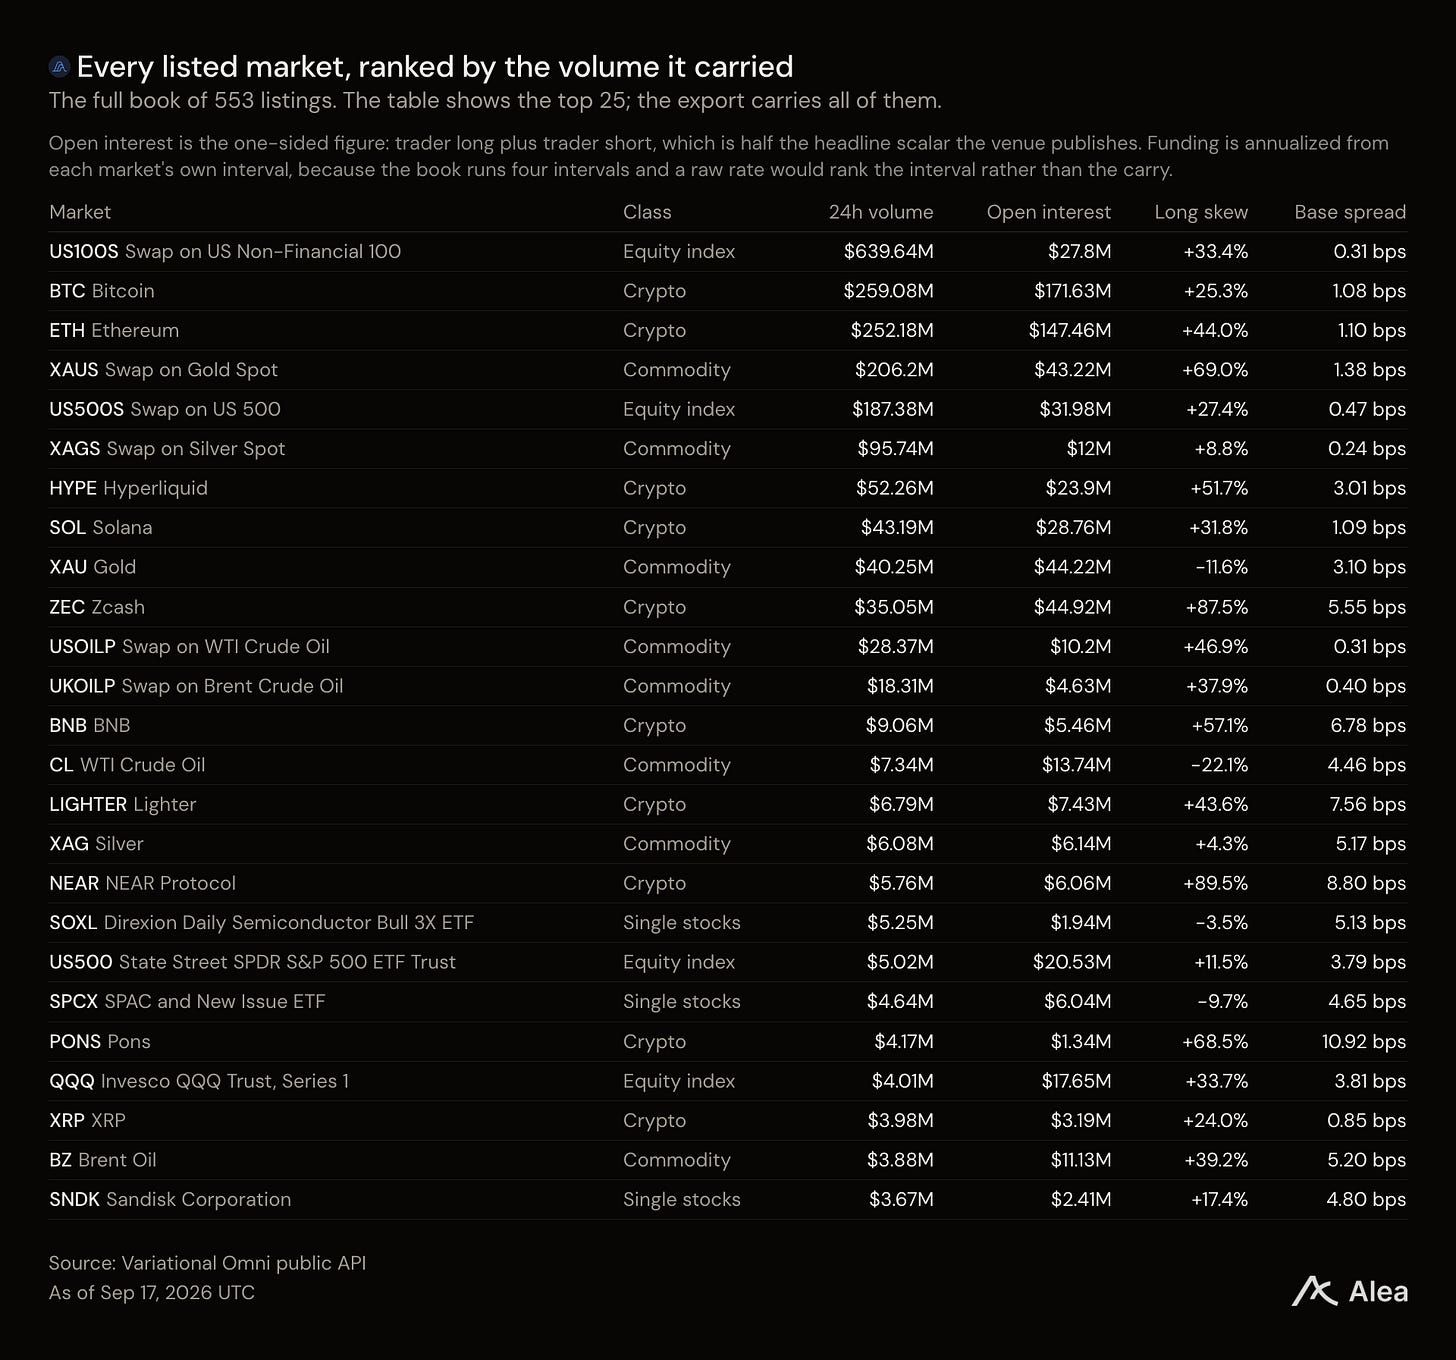
Si la cotización resiste el tamaño
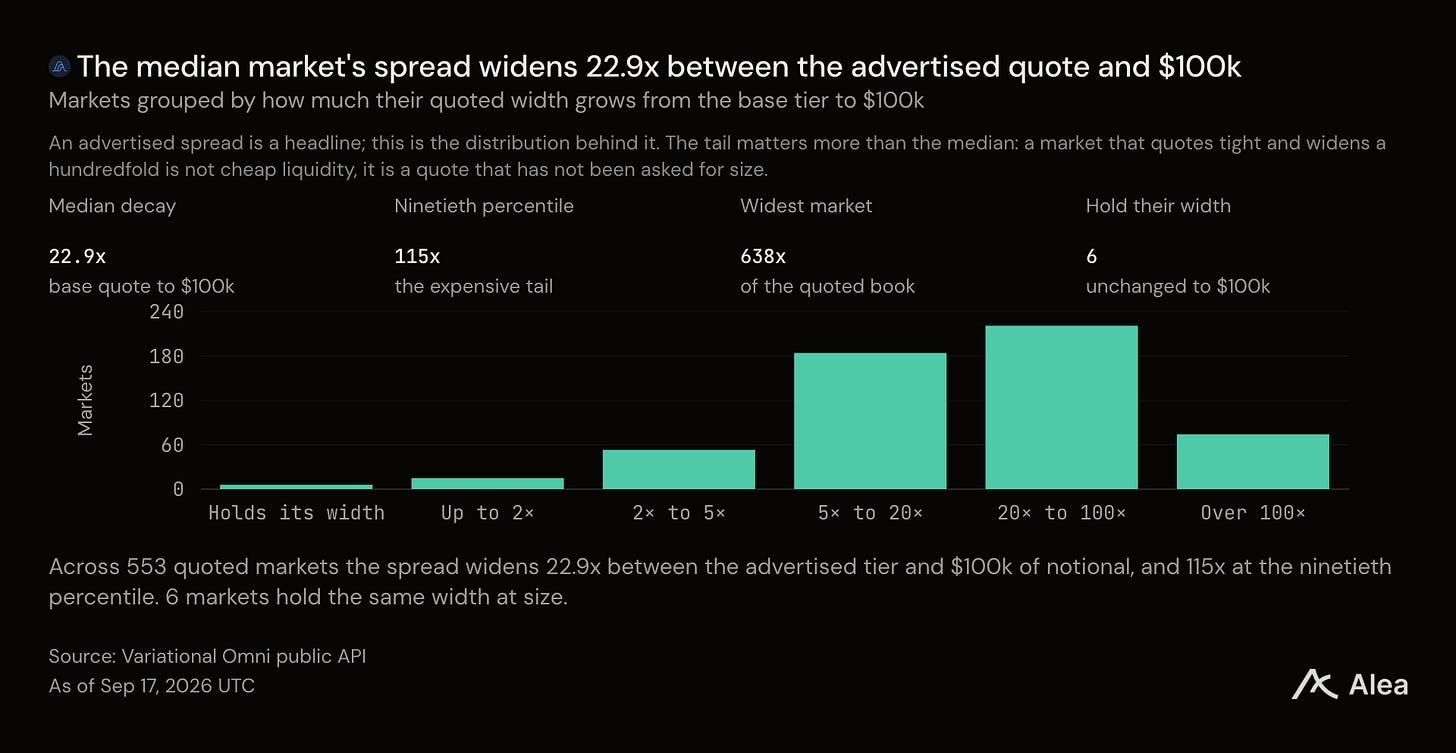
Un precio titular ajustado no significa nada si se amplía en el momento en que llega volumen real. Trece de los mercados del venue que cotizan un millón de dólares concentraron 93.5% de su volumen con un ancho mediano de 8.59 bps.
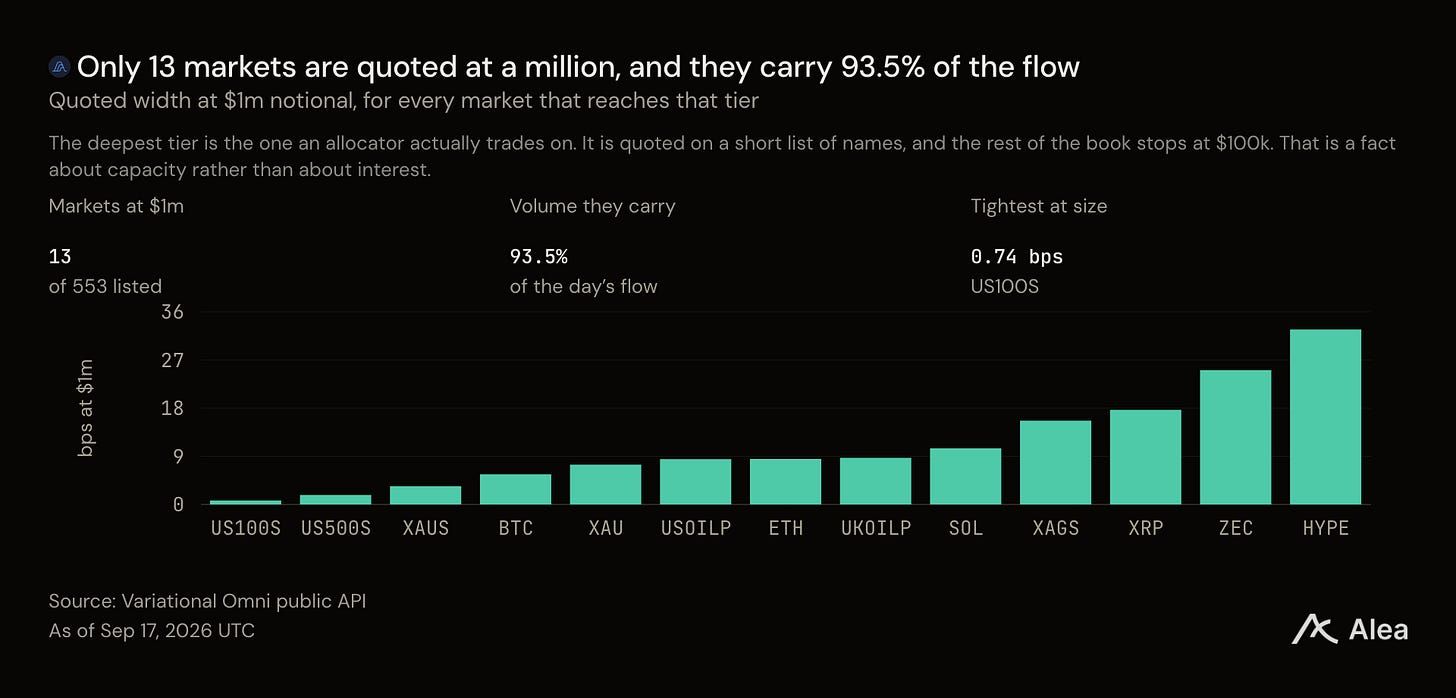
La clasificación invierte lo que un trader de cripto espera. El swap del Nasdaq 100 anuncia 0.31 bps y mantiene 0.74 bps en un millón de dólares. Bitcoin anuncia 1.08 bps. El mercado mediano cotizado a ese tamaño se amplía hasta 8.59 bps.
El instrumento en el que se supone que un venue de cripto es peor es el que mejor cotiza. Un dealer con un hedge tradicional detrás no está adivinando el precio del Nasdaq.