市场重新定价了融资桥
今年,每家上市的商户发电企业都让其所有者蒙受了损失。从2025年12月31日收盘到2026年8月25日,Vistra总回报为-13.6%,Talen为-17.9%,Constellation为-20.8%,NRG为-28.0%。同期标普500指数回报为12.9%。在与AI电力主题最直接相关的四家公司中,四家全部下跌。
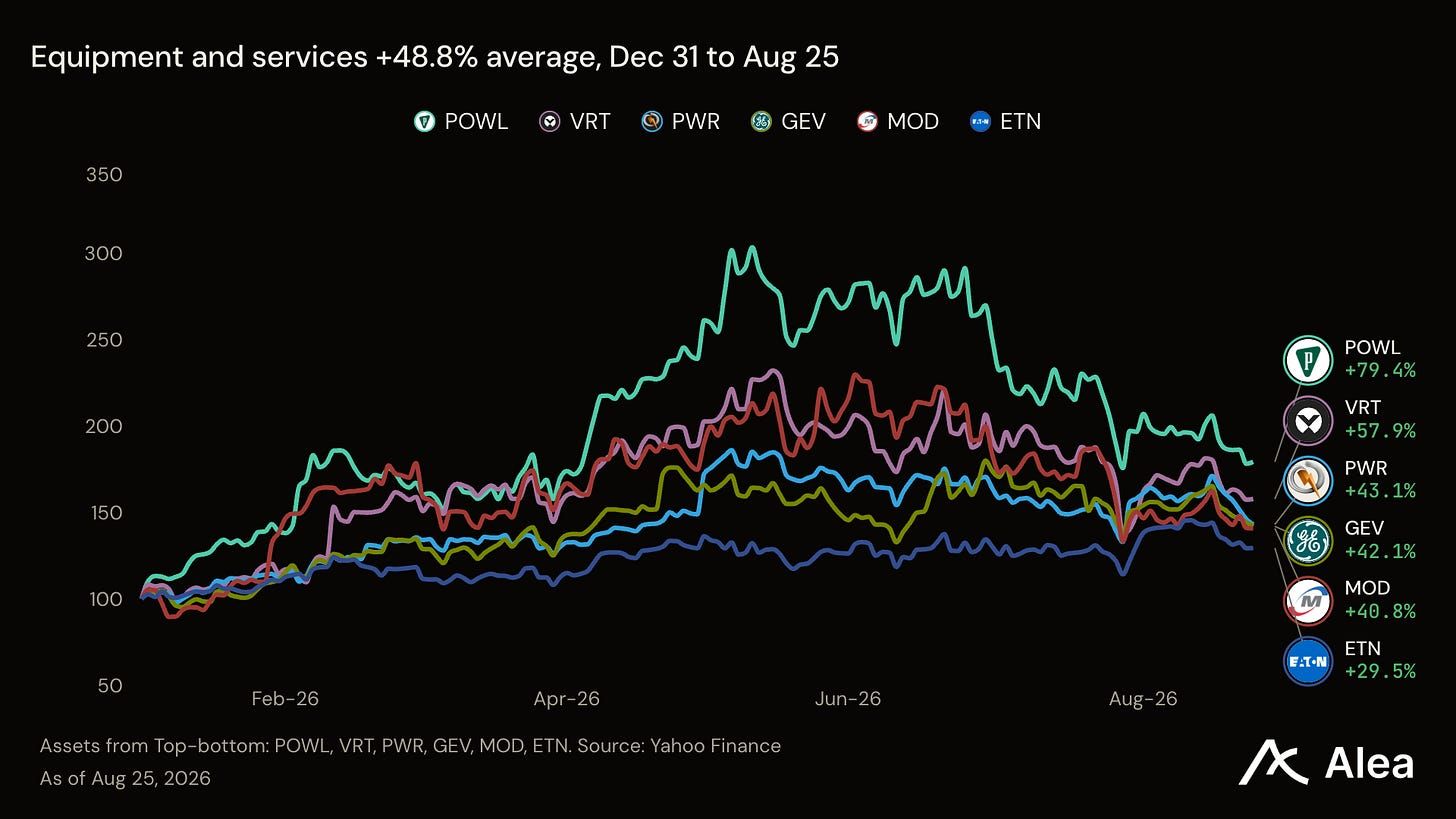
交易的另一方持续复利增长。Powell Industries回报79.2%,Vertiv 57.9%,Quanta 43.1%,GE Vernova 42.1%。它们销售开关设备、冷却系统、劳务和涡轮机。它们不拥有任何兆瓦发电容量。
市场正在奖励那些能将订单转化为现金的公司,同时折价那些必须为电力协议到产生收入之间的多年时间提供融资的公司。正是这种融资桥,而非电力需求,如今区分了赢家与落后者。
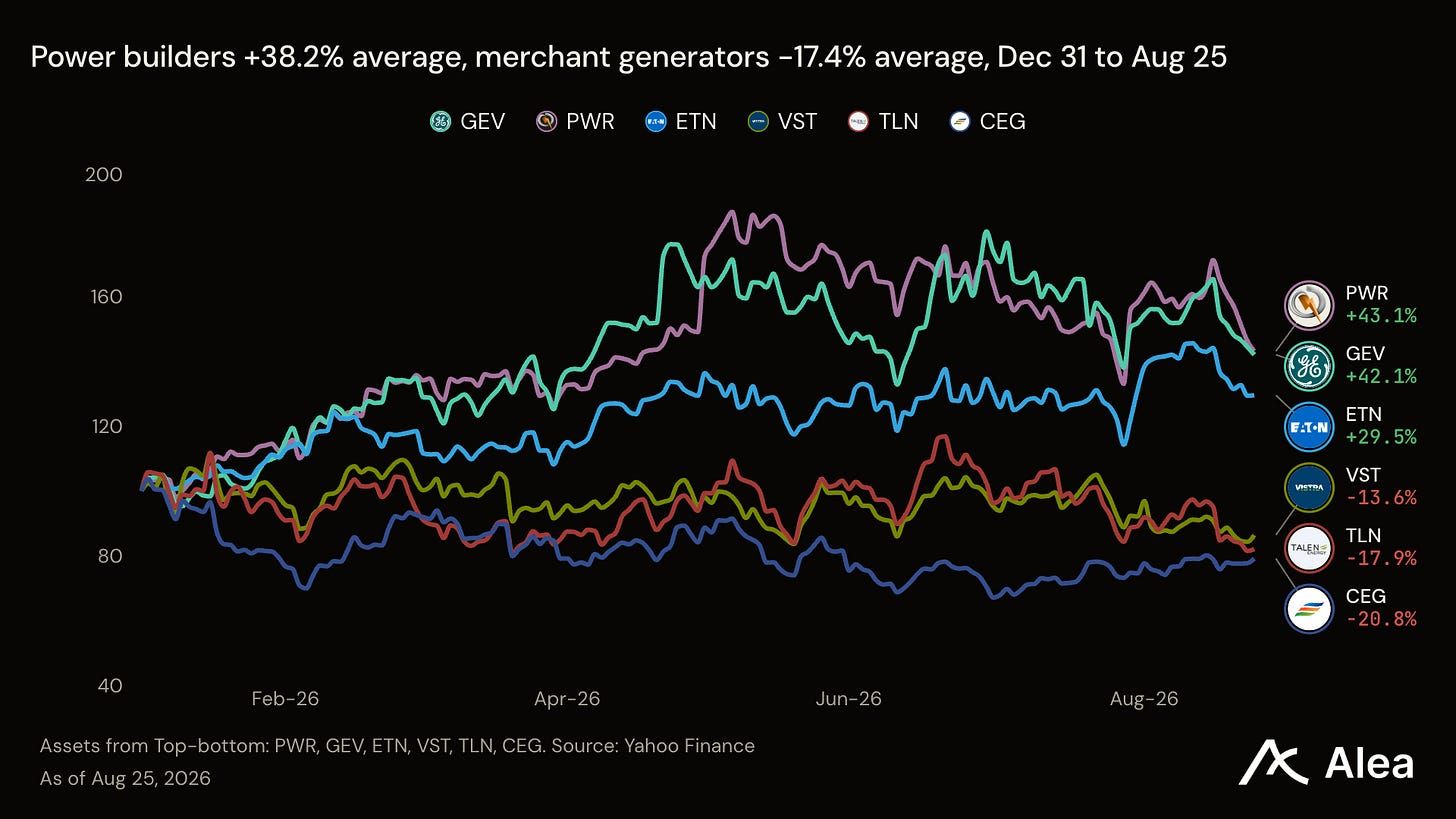
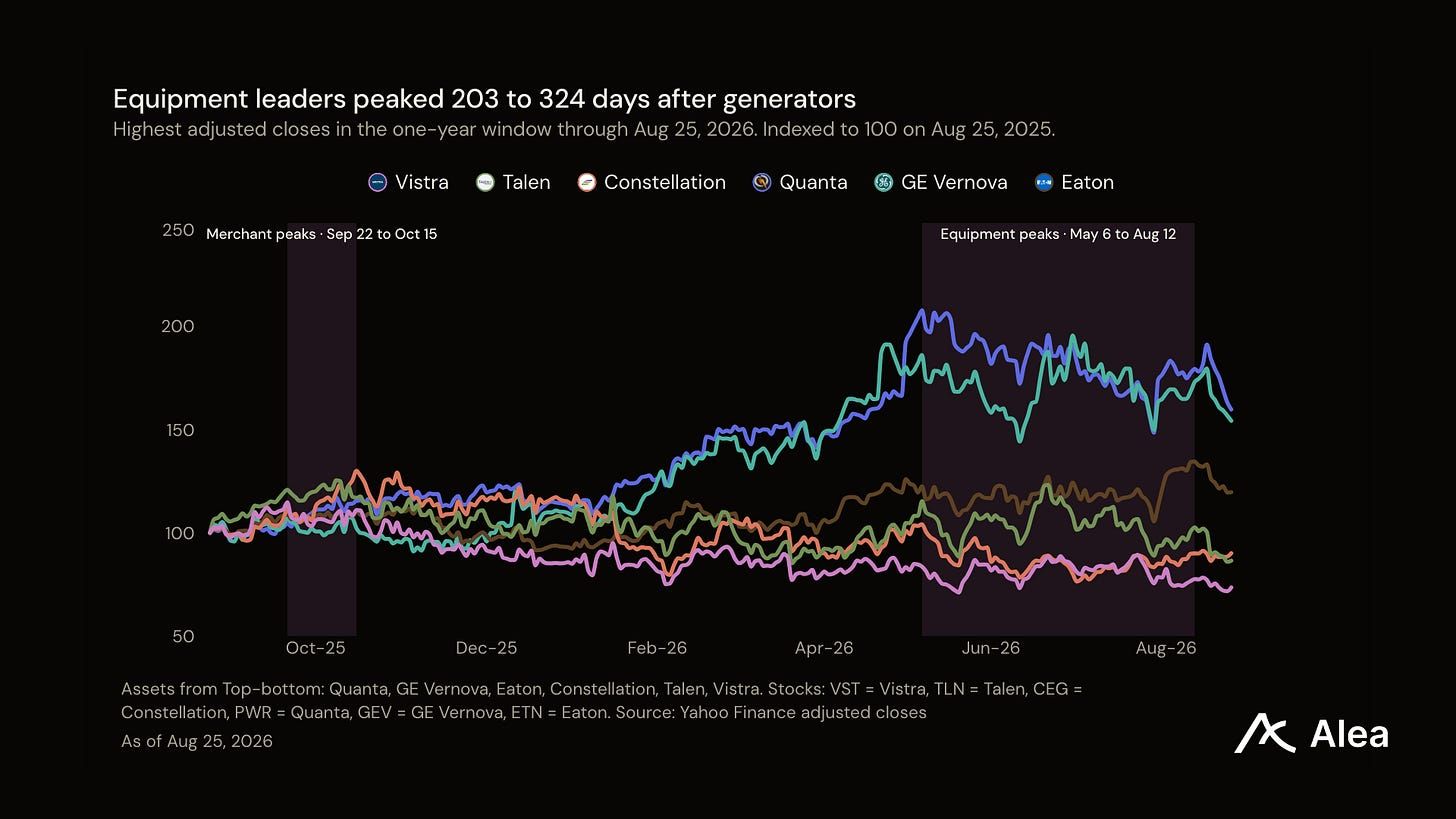
重新定价按顺序进行。Vistra于2025年9月22日见顶,Talen于10月3日见顶,Constellation于10月15日见顶。Quanta持续上涨至2026年5月6日,GE Vernova至7月6日,Eaton至8月12日。设备类公司在其三家发电企业见顶后又运行了七到十个月。
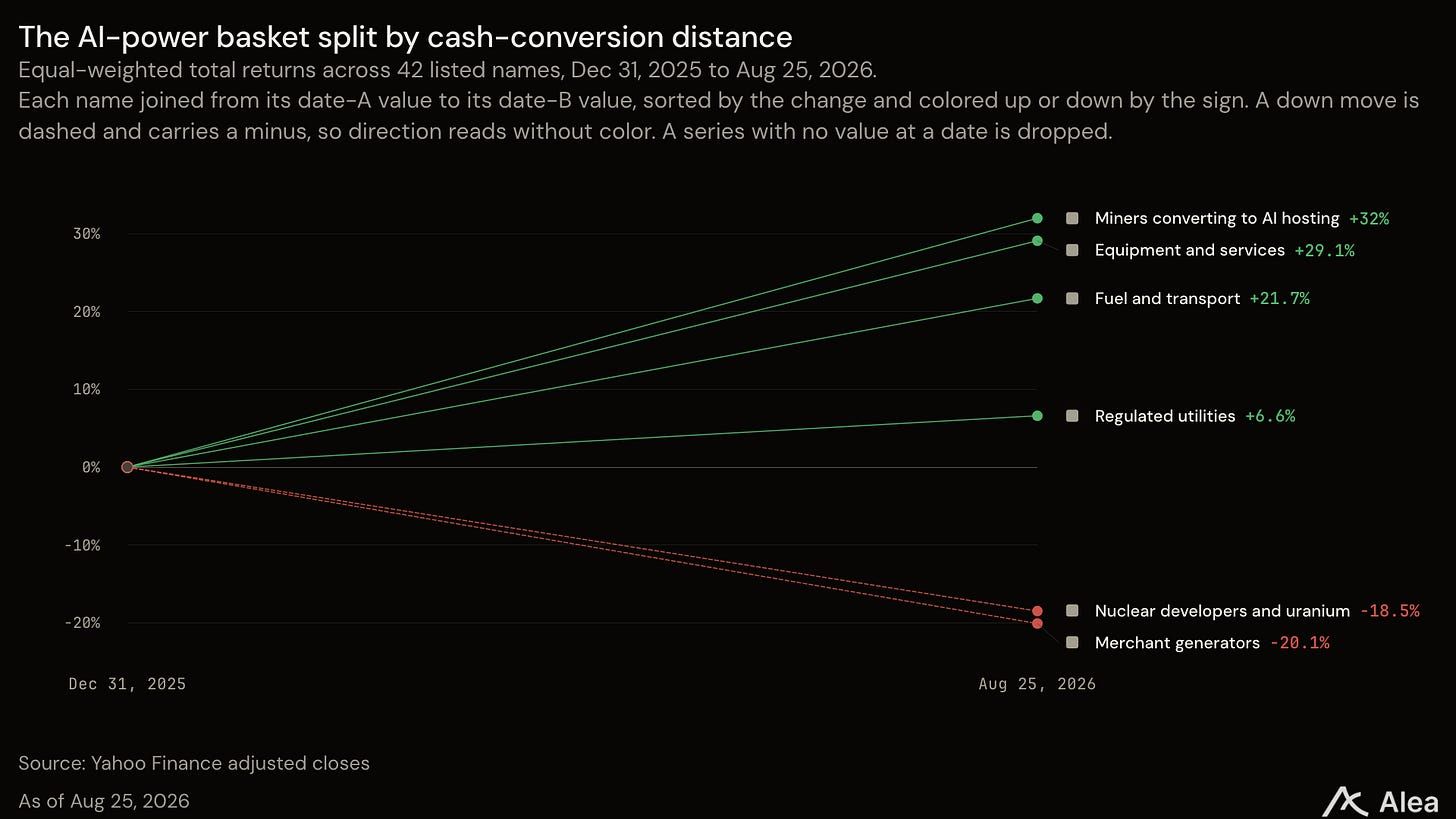
更广泛的横截面支持同一解读。在42家上市企业中,转向AI托管的矿业公司回报32.0%,设备与服务类29.1%,燃料与运输类21.7%。受监管公用事业回报6.6%,核电开发商与铀类企业亏损18.5%,商户发电企业亏损20.1%。以上为截至8月25日的等权重分组平均值。
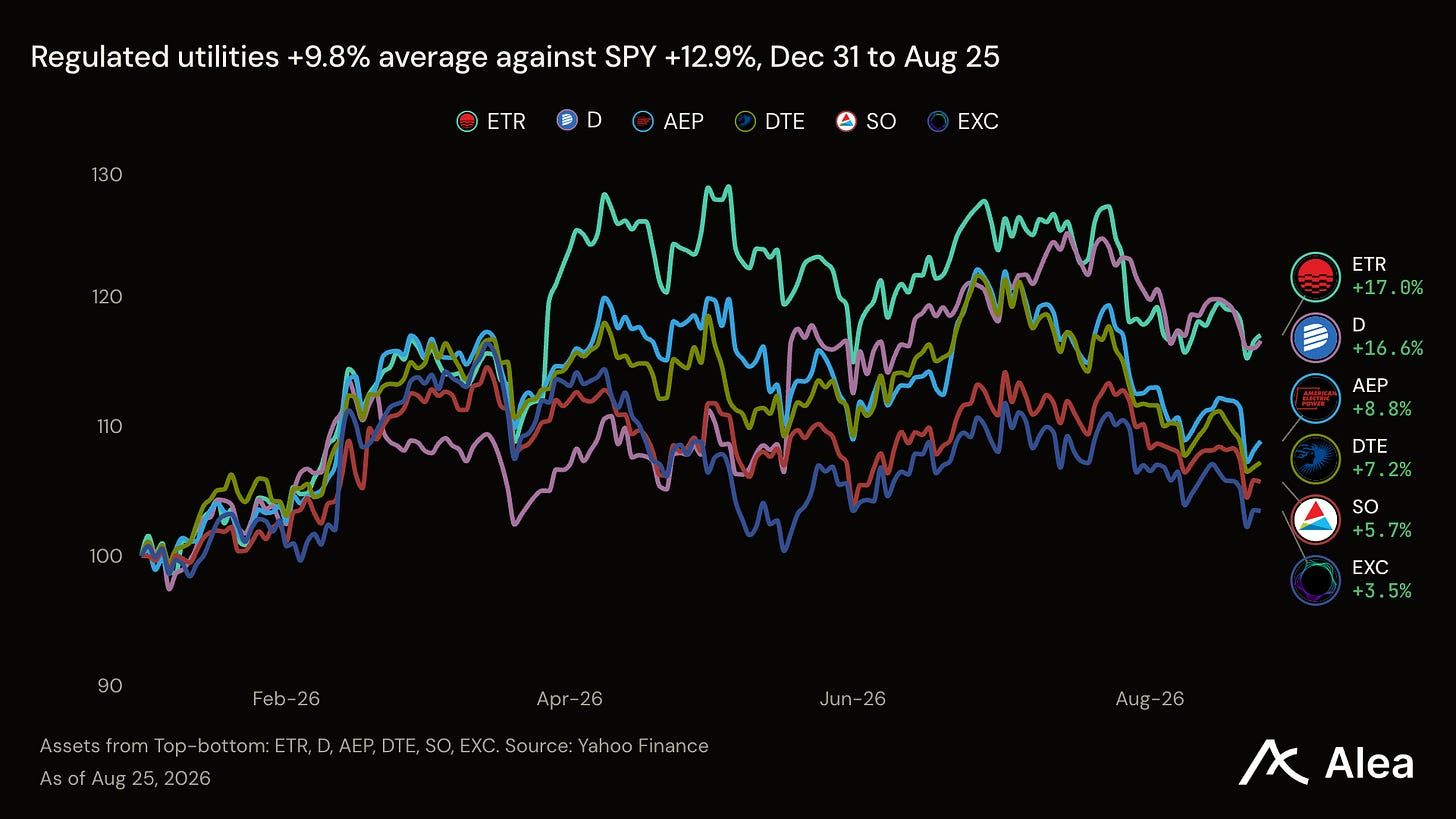
受监管公用事业往往被忽视……直到价格大声说话,其股票代码再也无法被忽视。它们拥有发电资产,而非远期电力曲线,这在某些市场条件下是正面的,因为现金需要快速交付,并让该价值迅速反映在股价中。Entergy回报17.0%,Dominion 16.6%,American Electric Power 8.9%。
也有例外和异常值。
Primoris在一个正向的建设篮子中经历了39.7%的损失。6月22日,该公司宣布下调2026年调整后EBITDA指引,原因是六个可再生能源项目出现额外超支和延误。新区间为2.75亿美元至3.25亿美元,低于之前的4.8亿美元至5亿美元,中值下调38.8%。
Primoris随后报告称,第二季度能源业务毛利率从10.8%降至-0.3%,原因是重新设计、排序变更、劳动力生产率下降、地下问题和恶劣天气推高了成本。总积压订单仍创纪录达到139亿美元。指引重置和利润率崩塌是股价背离的最强运营解释。同样,创纪录订单并未转化为利润。
相反,Cameco在一个负面的核电篮子中回报16.9%,原因是该公司报告第二季度合并调整后EBITDA为3.91亿加元,低于上年同期的6.73亿加元,因为上年同期包含Westinghouse的1.7亿美元贡献。然而,平均实现铀价上涨,年度产量指引维持不变,且Cameco未来五年拥有超过2800万磅/年的合同,采用市场相关定价。
3月,Cameco签署了一项为期九年的协议,向印度供应近2200万磅铀,起自2027年,按2月铀参考价估算价值约26亿加元。Cameco还宣布,Westinghouse已于7月31日机密提交了拟议IPO的登记声明草案。投资者拥有当前铀收入和与市场挂钩的合同。Westinghouse IPO进程增加了可能的估值上行空间,而反应堆开发商仍需为许可和建设提供资金。这两个例外完善了该论点。因此,当前合同只有在公司能够盈利交付时才有帮助。
交付获得报酬;期限被折价
涡轮机订单在设备发货后即可转化为收入和现金。而长期购电协议下的自有兆瓦发电容量,可能需要在第一美元进入银行账户之前经历多年的建设、利息支出和股权融资。
GE Vernova生产涡轮机和电网设备。它报告第二季度订单达242亿美元,有机增长88%,积压订单环比增加130亿美元。Gas Power设备积压订单和槽位预订达到116吉瓦。公司产生5.1亿美元的季度自由现金流。在其10-Q文件中,该公司申报上半年营运资本流入117亿美元,其中包括137亿美元来自合同负债和递延收入,主要与Power预付款和槽位预订相关。客户在发货前为生产队列提供了融资。GE Vernova仍需针对这些预付款交付设备和服务。
Quanta利用自有施工队建设和维护电网、发电及负荷中心基础设施。它报告第二季度收入95.6亿美元,增长41.1%,自由现金流9亿美元。其336亿美元剩余履约义务中,约235亿美元(70.1%)预计在12个月内完成。这些义务主要代表固定价格订单。电力板块贡献82.0%的收入,其经营利润率从10.1%升至11.5%。Quanta仍承担执行风险,但近期的合同工作和扩大的利润率表明施工队正在将积压订单转化为收入。
Eaton销售开关设备和其他电力管理设备。它报告第二季度销售额85亿美元,增长21%,有机增长14%。自由现金流增长22%至8.74亿美元。电气积压订单增长43%,电气账单出货比维持在1.2。Electrical Americas利润率达到27.5%,环比上升190个基点。Eaton宣布,自2023年以来其制造投资已超过15亿美元,并将在内布拉斯加州新增一座2027年投产的开关设备工厂。Eaton必须利用该产能将积压订单转化为发货,同时不牺牲利润率。
现金在电力所有者运营新兆瓦发电容量之前就已到达这些公司。客户向GE Vernova预付现金,Quanta完成12个月内到期的合同工作,Eaton按高于1.0的账单出货比发货其电气设备。它们剩余的风险在于能否按报价和按期交付。