O mercado reprecificou a ponte
Todos os geradores de energia merchant listados perderam dinheiro para seus proprietários este ano. De 31 de dez de 2025 até 25 de ago de 2026, os retornos totais foram de -13,6% para a Vistra, -17,9% para a Talen, -20,8% para a Constellation e -28,0% para a NRG. O S&P 500 retornou 12,9% no mesmo período. Quatro nomes de quatro caíram no grupo mais diretamente associado à tese de energia para IA.
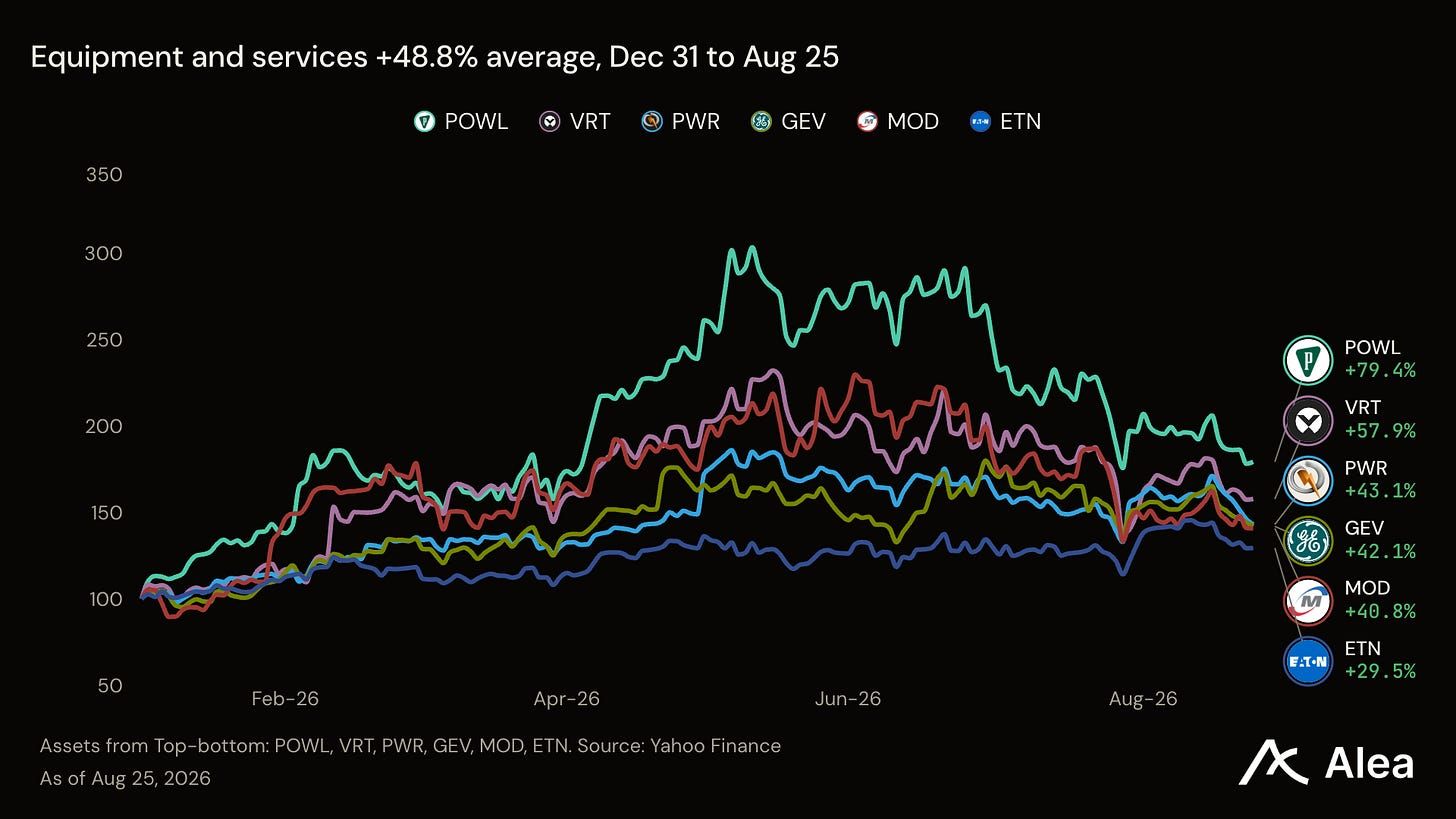
O outro lado da operação continuou a se acumular. A Powell Industries retornou 79,2%, a Vertiv 57,9%, a Quanta 43,1% e a GE Vernova 42,1%. Elas vendem switchgear, resfriamento, mão de obra e turbinas. Não possuem um megawatt.
O mercado está recompensando empresas que convertem um pedido em caixa enquanto desvaloriza aquelas que precisam financiar os anos entre um acordo de energia e a receita. Essa ponte de financiamento, e não a demanda por eletricidade, agora separa os vencedores dos retardatários.
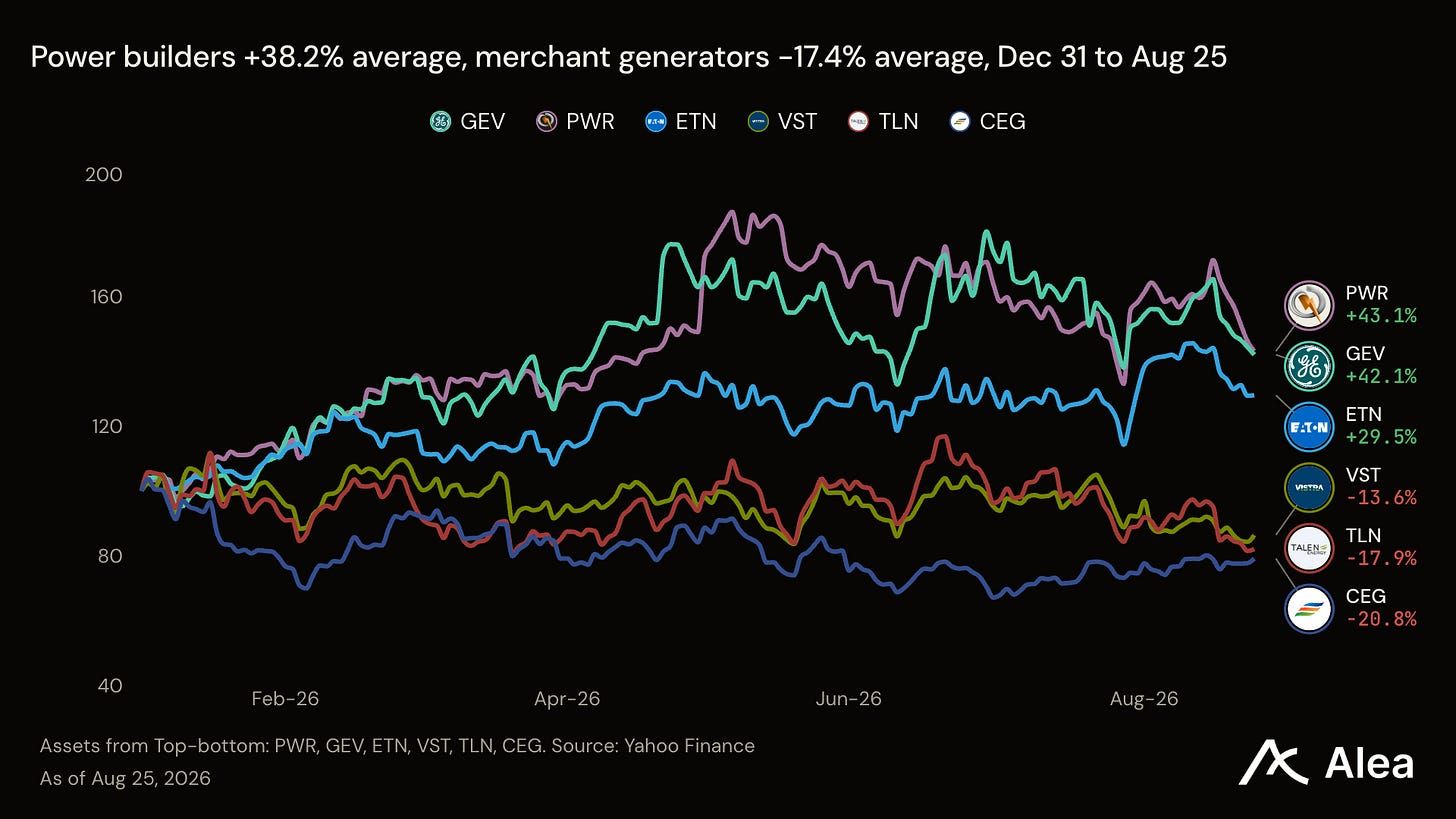
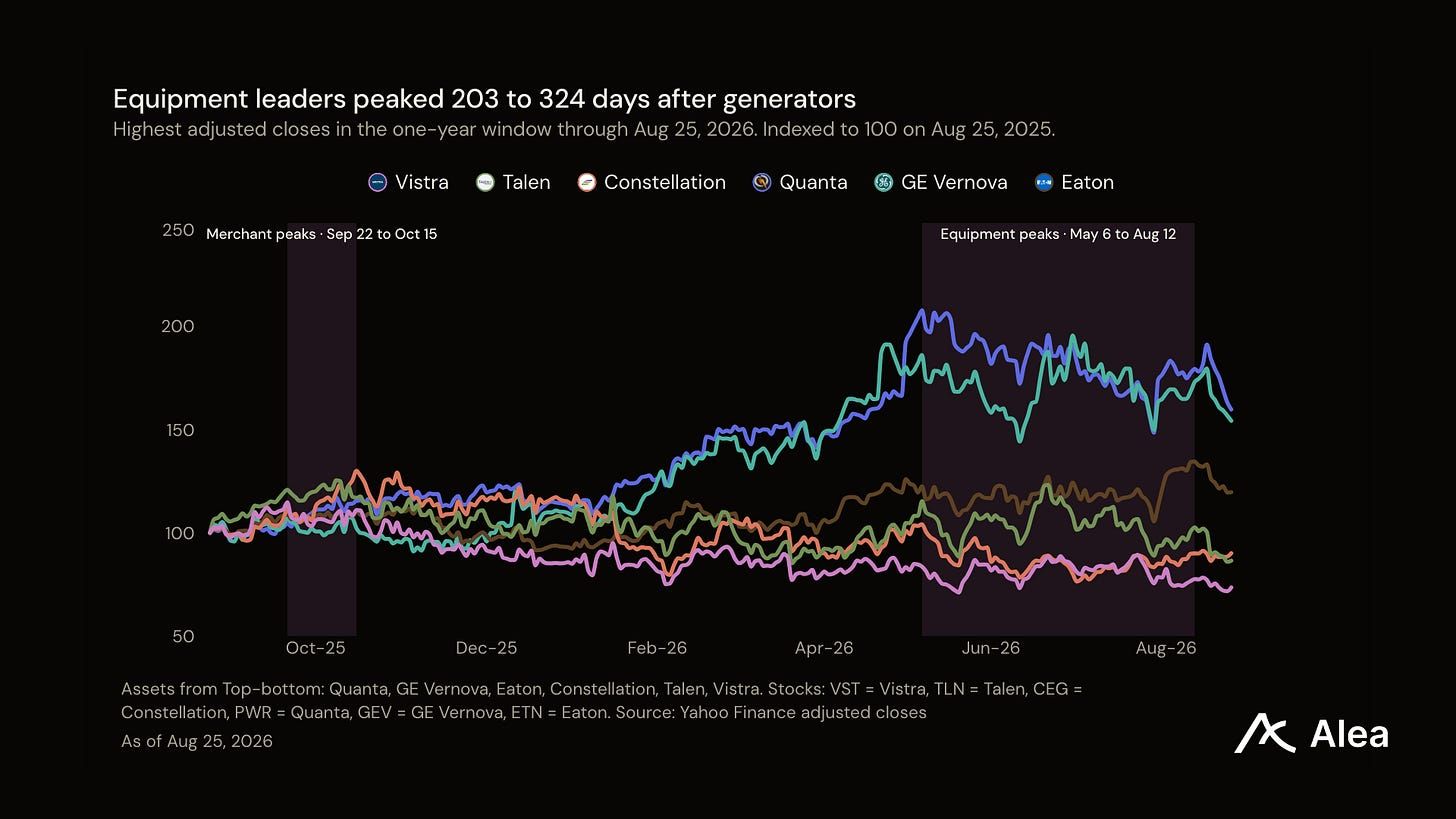
A reprecificação ocorreu em sequência. A Vistra atingiu o pico em 22 de set de 2025, a Talen em 3 de out e a Constellation em 15 de out. A Quanta continuou subindo até 6 de mai de 2026, a GE Vernova até 6 de jul e a Eaton até 12 de ago. Os nomes de equipamentos subiram por mais sete a dez meses após o topo dos três geradores.
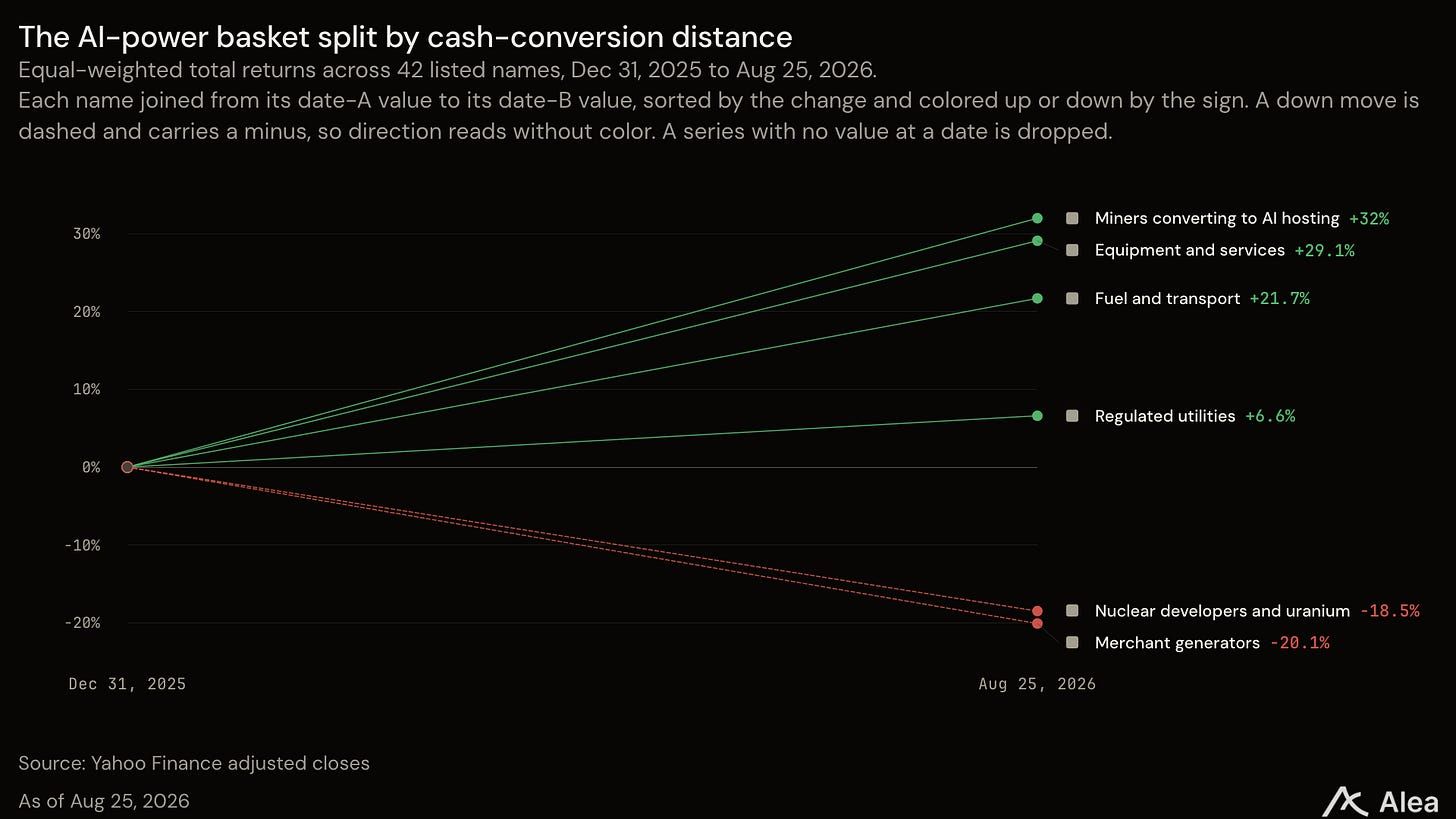
O corte transversal mais amplo apoia a mesma leitura. Entre 42 nomes listados, mineradoras convertendo para hospedagem de IA retornaram 32,0%, equipamentos e serviços 29,1% e combustível e transporte 21,7%. Utilities reguladas retornaram 6,6%, desenvolvedoras nucleares e nomes de urânio perderam 18,5% e geradores merchant perderam 20,1%. Estas são médias de grupo ponderadas igualmente até 25 de ago.
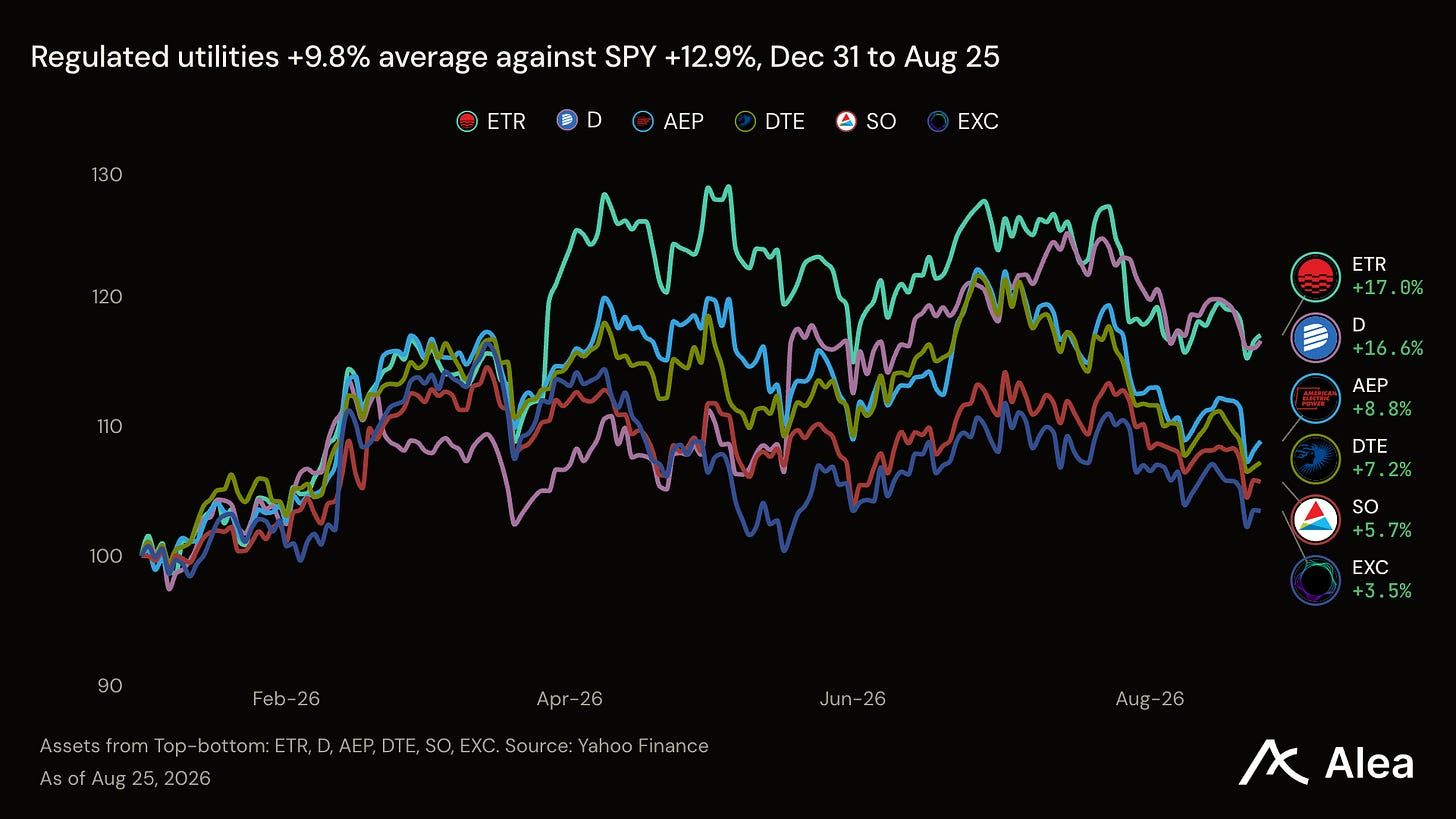
Utilities reguladas são frequentemente ignoradas… até que os preços falem alto e seu ticker não possa simplesmente ser ignorado. Elas possuem ativos de geração, em vez de uma curva de energia futura, e isso é positivo em certas condições de mercado onde o caixa precisa ser entregue rapidamente e ter esse valor refletido na ação rapidamente. A Entergy retornou 17,0%, a Dominion 16,6% e a American Electric Power 8,9%.
Há exceções e outliers também.
A Primoris registrou uma perda de 39,7% dentro de uma cesta de construção positiva. Em 22 de jun, a empresa anunciou um corte na orientação de EBITDA ajustado de 2026 após encontrar custos adicionais e atrasos em seis projetos de renováveis. A nova faixa foi de US$ 275M a US$ 325M, abaixo de US$ 480M a US$ 500M, o que reduziu o ponto médio em 38,8%.
A Primoris posteriormente reportou que a margem bruta de Energia do segundo trimestre caiu de 10,8% para -0,3% à medida que redesenhos, mudanças de sequenciamento, menor produtividade da mão de obra, problemas de subsolo e mau tempo elevaram os custos. O backlog total ainda atingiu um recorde de US$ 13,9B. O reajuste da orientação e o colapso da margem são as explicações operacionais mais fortes para a divergência da ação. Novamente, pedidos recordes não se converteram em lucro.
A Cameco, ao contrário, retornou 16,9% dentro de uma cesta nuclear negativa após a empresa reportar EBITDA ajustado consolidado do segundo trimestre de C$ 391M, abaixo de C$ 673M porque o período do ano anterior incluía uma contribuição de US$ 170M da Westinghouse. Ainda assim, os preços médios realizados de urânio subiram, a orientação anual de produção foi mantida e a Cameco tinha contratos para mais de 28M de libras por ano nos próximos cinco anos com precificação relacionada ao mercado.
Em março, a Cameco firmou um acordo de nove anos para fornecer à Índia quase 22M de libras a partir de 2027, no valor estimado de C$ 2,6B ao preço de referência de urânio de fevereiro. A Cameco também anunciou que a Westinghouse havia submetido confidencialmente um rascunho de declaração de registro para uma IPO proposta em 31 de jul. Os investidores tinham receita atual de urânio e contratos vinculados ao mercado. O processo de IPO da Westinghouse adicionou possível upside de valuation enquanto as desenvolvedoras de reatores ainda precisavam financiar licenciamento e construção. As duas exceções refinam a tese. Contratos atuais, portanto, ajudam apenas quando as empresas conseguem entregá-los com lucro.
Entrega é paga; duração é descontada
Um pedido de turbina converte em receita e caixa assim que o equipamento é enviado. Um megawatt próprio sob um acordo de compra de energia de longo prazo, no entanto, pode exigir anos de construção, despesa de juros e captação de equity antes que o primeiro dólar chegue ao banco.
A GE Vernova fabrica turbinas e equipamentos de rede. Ela reportou US$ 24,2B em pedidos do segundo trimestre, alta de 88% organicamente, e um aumento sequencial de US$ 13,0B no backlog. O backlog de equipamentos de Gas Power e reservas de slots atingiu 116 GW. Gerou US$ 5,1B de fluxo de caixa livre trimestral. Em seu 10-Q, a empresa arquivou uma entrada de capital de giro de US$ 11,7B no primeiro semestre, incluindo US$ 13,7B de passivos contratuais e renda diferida ligados principalmente a adiantamentos de Power e reservas de slots. Os clientes financiaram a fila de produção antes do embarque. A GE Vernova ainda deve equipamentos e serviços contra esses adiantamentos.
A Quanta constrói e mantém infraestrutura de rede, geração e centros de carga com suas próprias equipes. Ela reportou US$ 9,56B de receita no segundo trimestre, alta de 41,1%, e US$ 0,9B de fluxo de caixa livre. Cerca de US$ 23,5B, ou 70,1%, de seus US$ 33,6B em obrigações de desempenho remanescentes são esperados dentro de 12 meses. Essas obrigações representam principalmente pedidos firmes de preço fixo. O segmento Elétrico forneceu 82,0% da receita, e sua margem operacional subiu de 10,1% para 11,5%. A Quanta ainda carrega risco de execução, mas o trabalho contratado de curto prazo e as margens em expansão mostram que as equipes estão convertendo o backlog em receita.
A Eaton vende switchgear e outros equipamentos de gerenciamento de energia. Ela reportou US$ 8,5B em vendas do segundo trimestre, alta de 21%, com crescimento orgânico de 14%. O fluxo de caixa livre subiu 22% para US$ 874M. O backlog elétrico cresceu 43%, e o book-to-bill elétrico se manteve em 1,2. A margem das Américas Elétricas atingiu 27,5%, alta de 190 pb sequencialmente. A Eaton anunciou que seus investimentos em manufatura superaram US$ 1,5B desde 2023 e que está adicionando uma fábrica de switchgear em Nebraska para 2027. A Eaton deve usar essa capacidade para transformar o backlog em embarques sem abrir mão de margem.
O caixa chega a essas empresas antes que um proprietário de energia opere um novo megawatt. Os clientes antecipam caixa para a GE Vernova, a Quanta conclui o trabalho contratado devido dentro de um ano, e a Eaton envia equipamentos elétricos contra um book-to-bill acima de 1,0. Seu risco remanescente é se conseguem entregar pelo preço cotado e no prazo.