시장이 브리지를 재평가했다
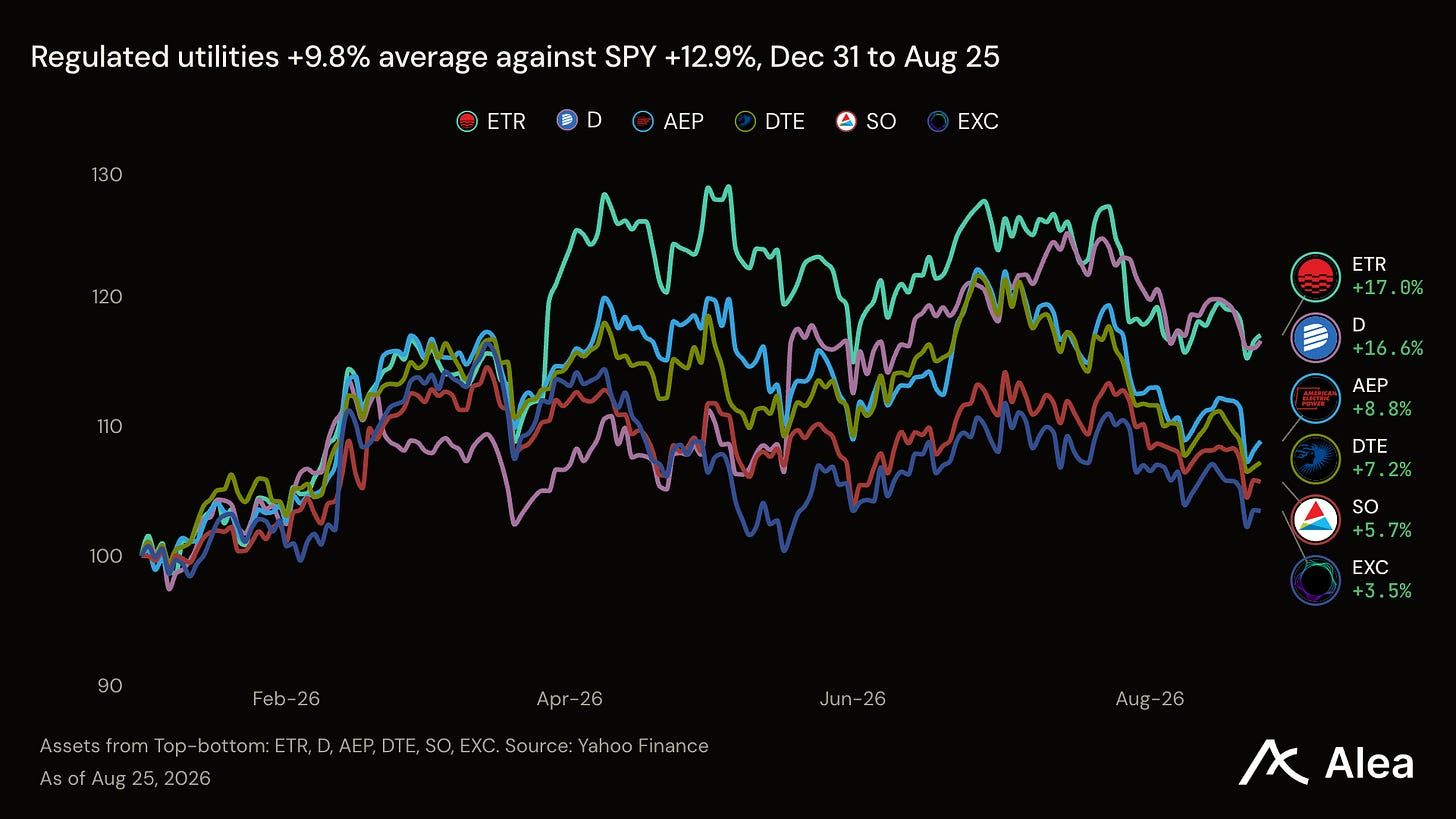
상장된 모든 상업용 발전사는 올해 소유주에게 손실을 안겼다. 2025년 12월 31일 종가부터 2026년 8월 25일까지 Vistra는 -13.6%, Talen은 -17.9%, Constellation은 -20.8%, NRG는 -28.0%의 총수익률을 기록했다. 같은 기간 S&P 500은 12.9%를 기록했다. AI 전력 테마와 가장 직접적으로 연관된 그룹에서 4개 종목 모두 하락했다.
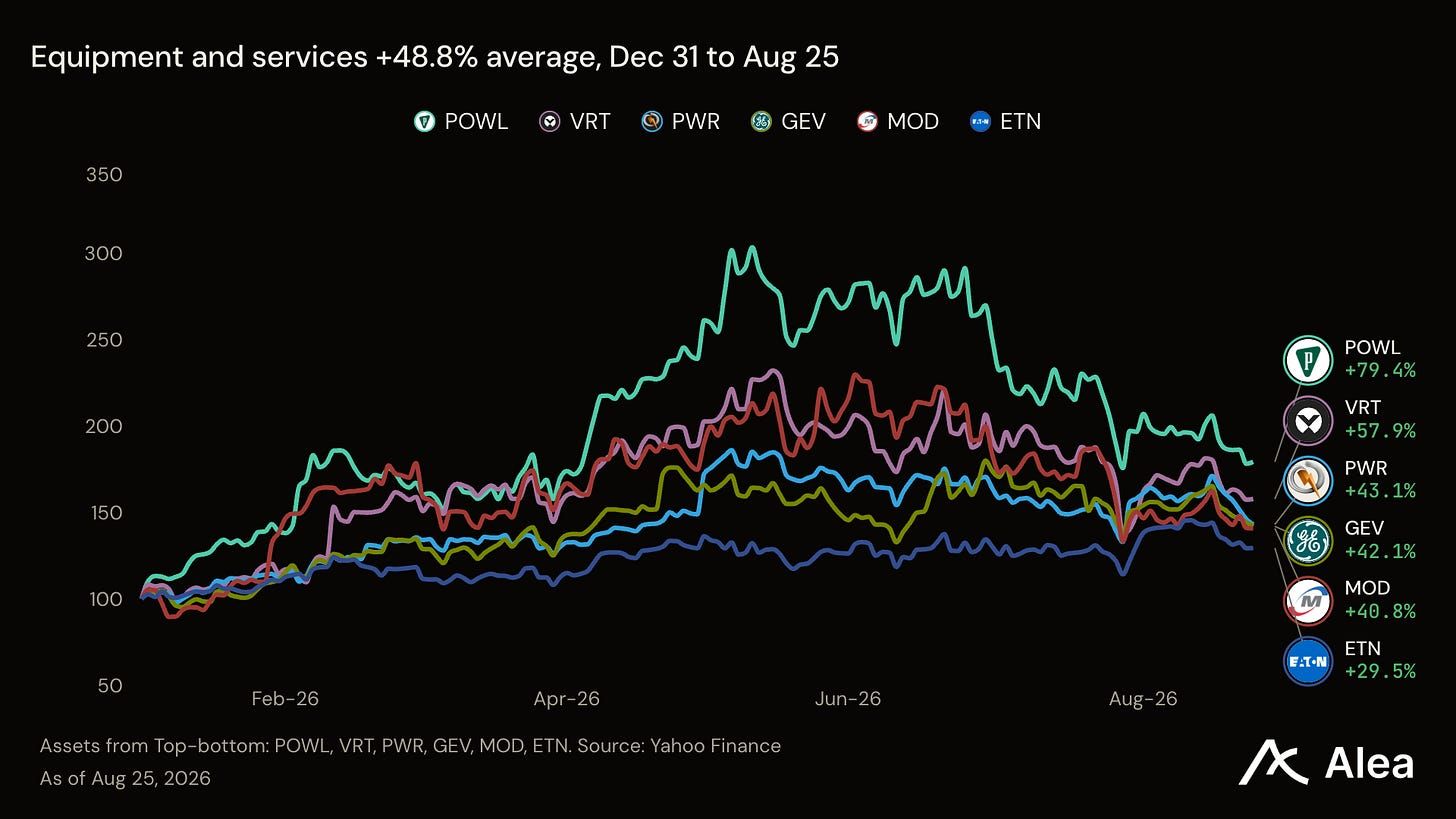
반대편 거래는 계속 복리 성장을 이어갔다. Powell Industries는 79.2%, Vertiv는 57.9%, Quanta는 43.1%, GE Vernova는 42.1%를 기록했다. 이들은 스위치기어, 냉각, 인력, 터빈을 판매한다. 메가와트를 소유하지 않는다.
시장은 주문을 현금으로 전환하는 기업에 보상을 주고, 전력 계약과 수익 사이의 수년을 자금 조달해야 하는 기업은 할인하고 있다. 이제 전력 수요가 아니라 그 자금 조달 브리지가 승자와 낙오자를 가르는 기준이 되었다.
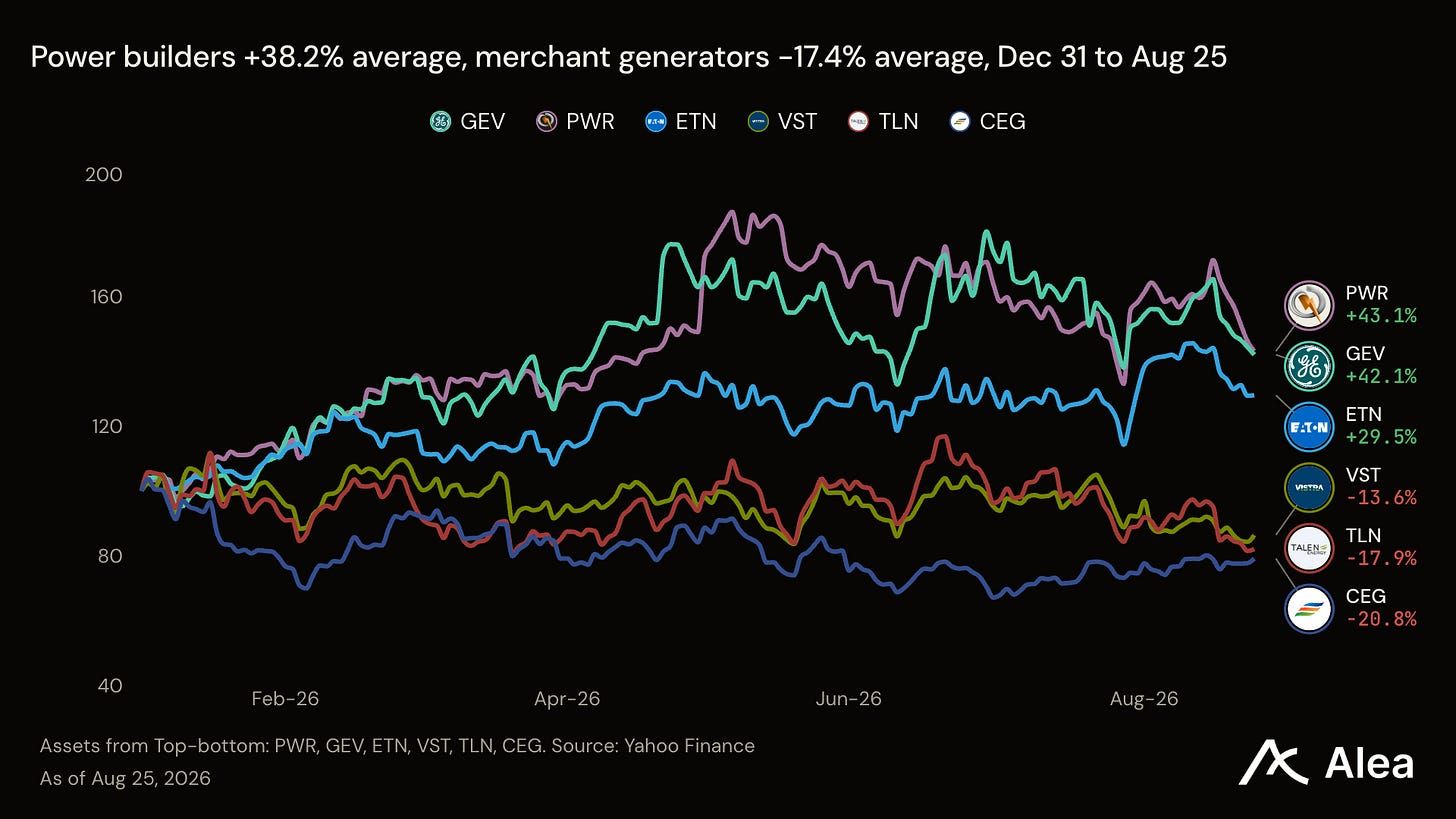
재평가는 순차적으로 진행됐다. Vistra는 2025년 9월 22일, Talen은 10월 3일, Constellation은 10월 15일에 고점을 찍었다. Quanta는 2026년 5월 6일까지, GE Vernova는 7월 6일까지, Eaton은 8월 12일까지 상승을 이어갔다. 장비 기업들은 세 발전사가 고점을 찍은 후에도 7~10개월 더 상승했다.
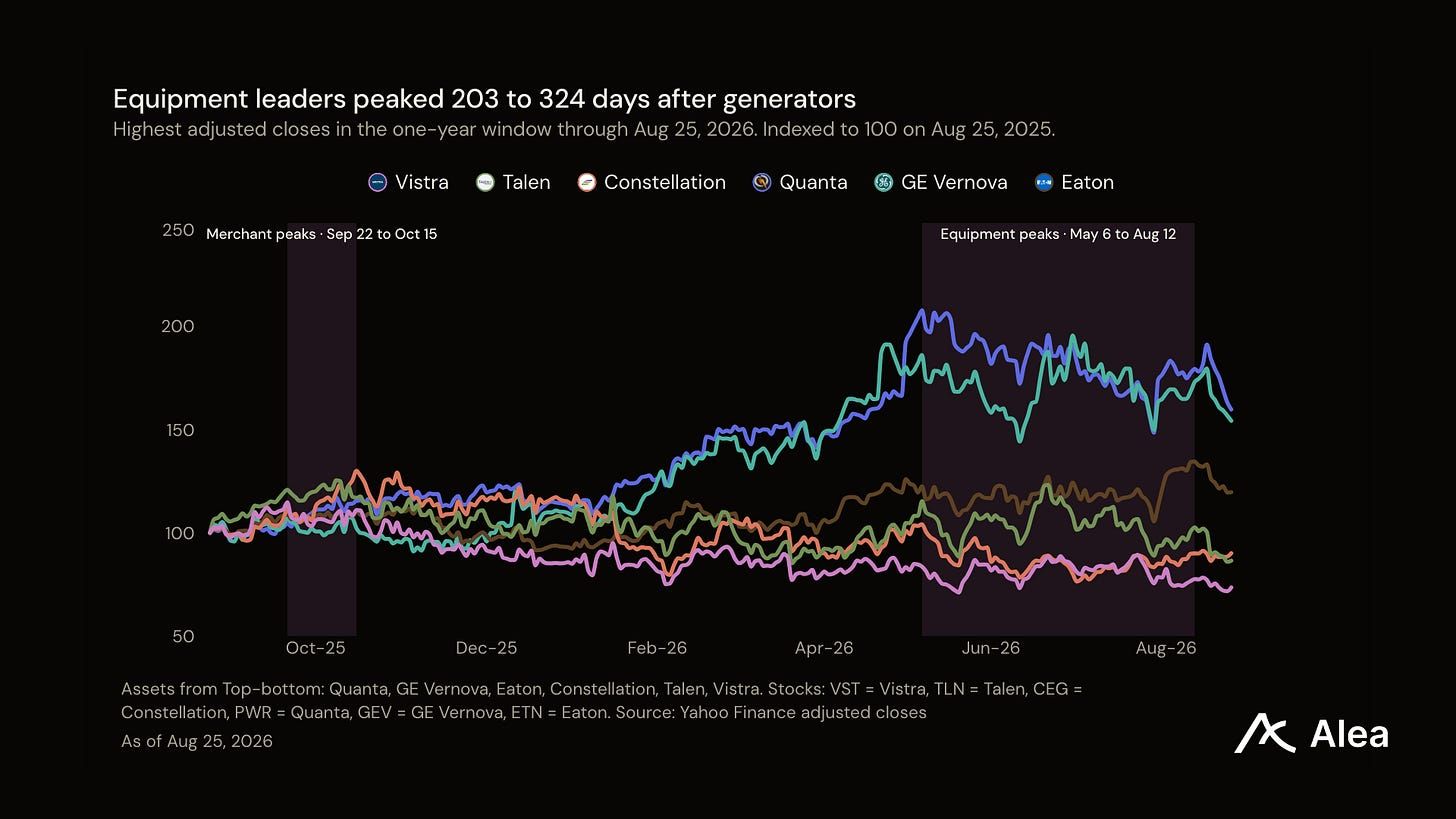
더 넓은 횡단면도 같은 해석을 뒷받침한다. 42개 상장 종목에서 AI 호스팅으로 전환한 채굴사는 32.0%, 장비 및 서비스사는 29.1%, 연료 및 운송사는 21.7%를 기록했다. 규제 유틸리티는 6.6%, 원전 개발사 및 우라늄 종목은 -18.5%, 상업용 발전사는 -20.1%를 기록했다. 이는 8월 25일까지의 동일가중 그룹 평균이다.
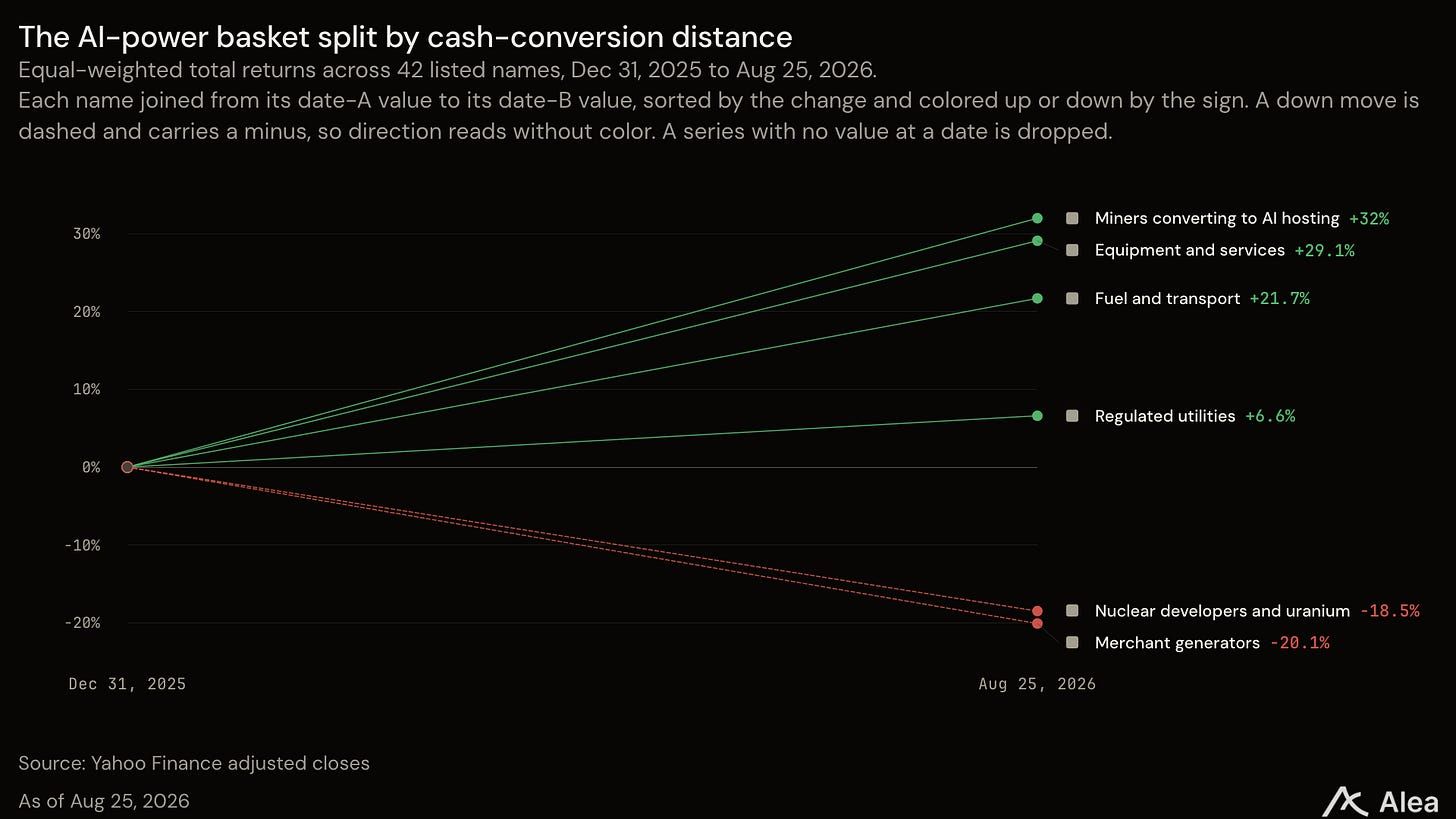
규제 유틸리티는 종종 무시되지만… 가격이 크게 움직이고 티커를 더 이상 무시할 수 없을 때 주목받는다. 이들은 선도 전력 곡선 대신 발전 자산을 보유하고 있으며, 현금이 빠르게 필요하고 그 가치가 주가에 신속히 반영되어야 하는 특정 시장 상황에서 긍정적이다. Entergy는 17.0%, Dominion은 16.6%, American Electric Power는 8.9%를 기록했다.
예외와 이상치도 존재한다.
Primoris는 긍정적인 건설 바스켓 안에서 39.7% 손실을 기록했다. 6월 22일, 회사는 6개 재생에너지 프로젝트에서 추가 비용 초과와 지연이 발견된 후 2026년 조정 EBITDA 가이던스를 하향 발표했다. 신규 범위는 2억 7,500만~3억 2,500만 달러로, 기존 4억 8,000만~5억 달러에서 중간값이 38.8% 하락했다.
Primoris는 이후 2분기 Energy 총마진이 재설계, 작업 순서 변경, 노동 생산성 저하, 지하 문제, 악천후로 인해 10.8%에서 -0.3%로 하락했다고 보고했다. 총 수주 잔고는 사상 최대인 139억 달러를 기록했다. 가이던스 재설정과 마진 붕괴가 주가 괴리의 가장 강력한 운영 설명이다. 다시 말해, 기록적인 수주가 이익으로 전환되지 않았다.
반대로 Cameco는 부정적인 원전 바스켓 안에서 16.9%를 기록했다. 회사는 2분기 연결 조정 EBITDA가 전년 동기 Westinghouse 기여금 1억 7,000만 달러를 포함한 C$6억 7,300만에서 C$3억 9,100만으로 감소했다고 보고했다. 그러나 평균 실현 우라늄 가격은 상승했고, 연간 생산 가이던스는 유지됐으며, Cameco는 향후 5년간 시장 연동 가격으로 연 2,800만 파운드 이상 계약을 보유하고 있다.
3월에 Cameco는 2027년부터 인도에 약 2,200만 파운드를 공급하는 9년 계약을 체결했으며, 2월 우라늄 기준 가격으로 약 C$26억 규모다. Cameco는 또한 Westinghouse가 7월 31일 IPO를 위한 등록서 초안을 비공개 제출했다고 발표했다. 투자자들은 현재 우라늄 수익과 시장 연동 계약을 보유하고 있었다. Westinghouse IPO 프로세스는 원자로 개발사가 여전히 라이선스와 건설 자금을 조달해야 하는 상황에서 추가 밸류에이션 상승 가능성을 더했다. 두 예외는 논제를 정교화한다. 따라서 현재 계약은 기업이 이를 수익성 있게 이행할 수 있을 때만 도움이 된다.
납품은 보상받고, 기간은 할인된다
터빈 주문은 장비가 출하되는 즉시 수익과 현금으로 전환된다. 그러나 장기 전력구매계약 하의 소유 메가와트는 첫 달러가 은행에 입금되기까지 수년의 건설, 이자 비용, 지분 조달이 필요할 수 있다.
GE Vernova는 터빈과 그리드 장비를 제조한다. 2분기 수주 242억 달러를 보고했으며, 이는 유기적으로 88% 증가했고, 수주 잔고가 전분기 대비 130억 달러 증가했다. Gas Power 장비 수주 잔고와 슬롯 예약은 116GW에 달했다. 분기별 잉여현금흐름 51억 달러를 창출했다. 10-Q에서 회사는 주로 Power 선수금과 슬롯 예약에 따른 계약 부채 및 이연수익에서 117억 달러의 상반기 운전자본 유입을 제출했다. 고객은 출하 전에 생산 대기열에 자금을 댔다. GE Vernova는 여전히 해당 선수금에 대해 장비와 서비스를 제공해야 한다.
Quanta는 자체 인력으로 그리드, 발전, 부하 중심 인프라를 건설하고 유지보수한다. 2분기 매출 95억 6,000만 달러를 보고했으며, 이는 41.1% 증가했고, 잉여현금흐름 9억 달러를 기록했다. 336억 달러 수주 잔고 중 약 235억 달러(70.1%)가 12개월 이내에 이행될 것으로 예상된다. 해당 의무는 주로 확정 고정가 주문을 나타낸다. Electric 부문이 매출의 82.0%를 차지했으며, 영업마진은 10.1%에서 11.5%로 상승했다. Quanta는 여전히 실행 리스크를 안고 있지만, 단기 계약 작업과 확대되는 마진은 인력이 수주 잔고를 매출로 전환하고 있음을 보여준다.
Eaton은 스위치기어와 기타 전력 관리 장비를 판매한다. 2분기 매출 85억 달러를 보고했으며, 이는 21% 증가했고, 유기적 성장률은 14%였다. 잉여현금흐름은 22% 증가한 8억 7,400만 달러를 기록했다. Electrical 수주 잔고는 43% 증가했고, electrical book-to-bill은 1.2를 유지했다. Electrical Americas 마진은 27.5%로, 전분기 대비 190bp 상승했다. Eaton은 2023년 이후 제조 투자가 15억 달러를 초과했으며, 2027년 네브래스카 스위치기어 공장을 추가한다고 발표했다. Eaton은 마진을 포기하지 않고 수주 잔고를 출하로 전환하기 위해 해당 생산능력을 활용해야 한다.
현금은 전력 소유주가 신규 메가와트를 가동하기 전에 이들 기업에 도달한다. 고객은 GE Vernova에 현금을 선지급하고, Quanta는 1년 이내 계약 작업을 완료하며, Eaton은 book-to-bill 1.0을 초과하는 전기 장비를 출하한다. 이들의 남은 리스크는 제시된 가격과 일정에 따라 납품할 수 있는지 여부다.