El mercado revalorizó el puente
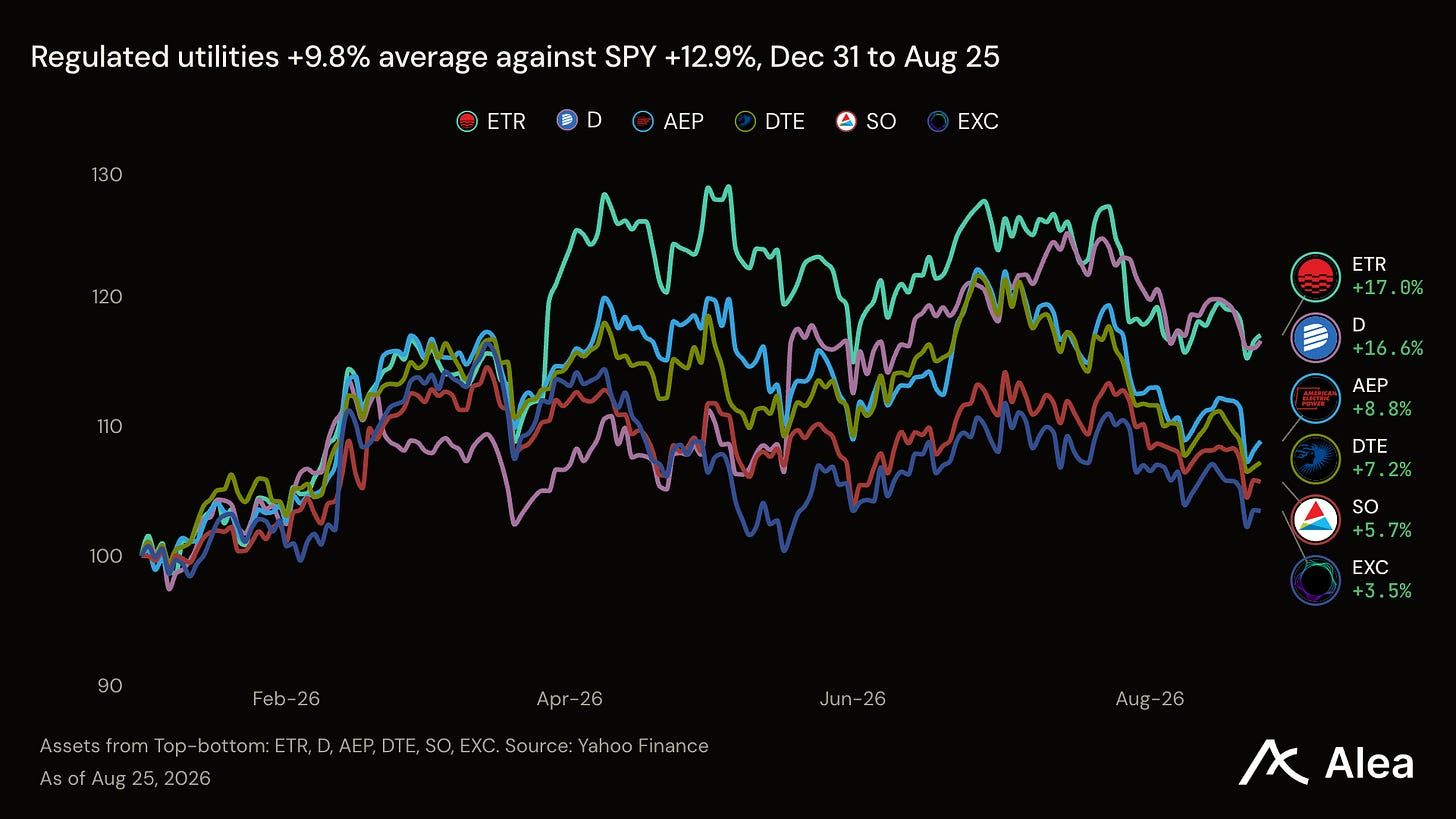
Todos los generadores de energía para comerciantes cotizados han perdido dinero para sus propietarios este año. Desde el cierre del 31 de diciembre de 2025 hasta el 25 de agosto de 2026, los retornos totales fueron de -13,6% para Vistra, -17,9% para Talen, -20,8% para Constellation y -28,0% para NRG. El S&P 500 obtuvo un retorno del 12,9% en el mismo período. Cuatro nombres de cuatro cayeron en el grupo más directamente asociado con la tesis de energía para IA.
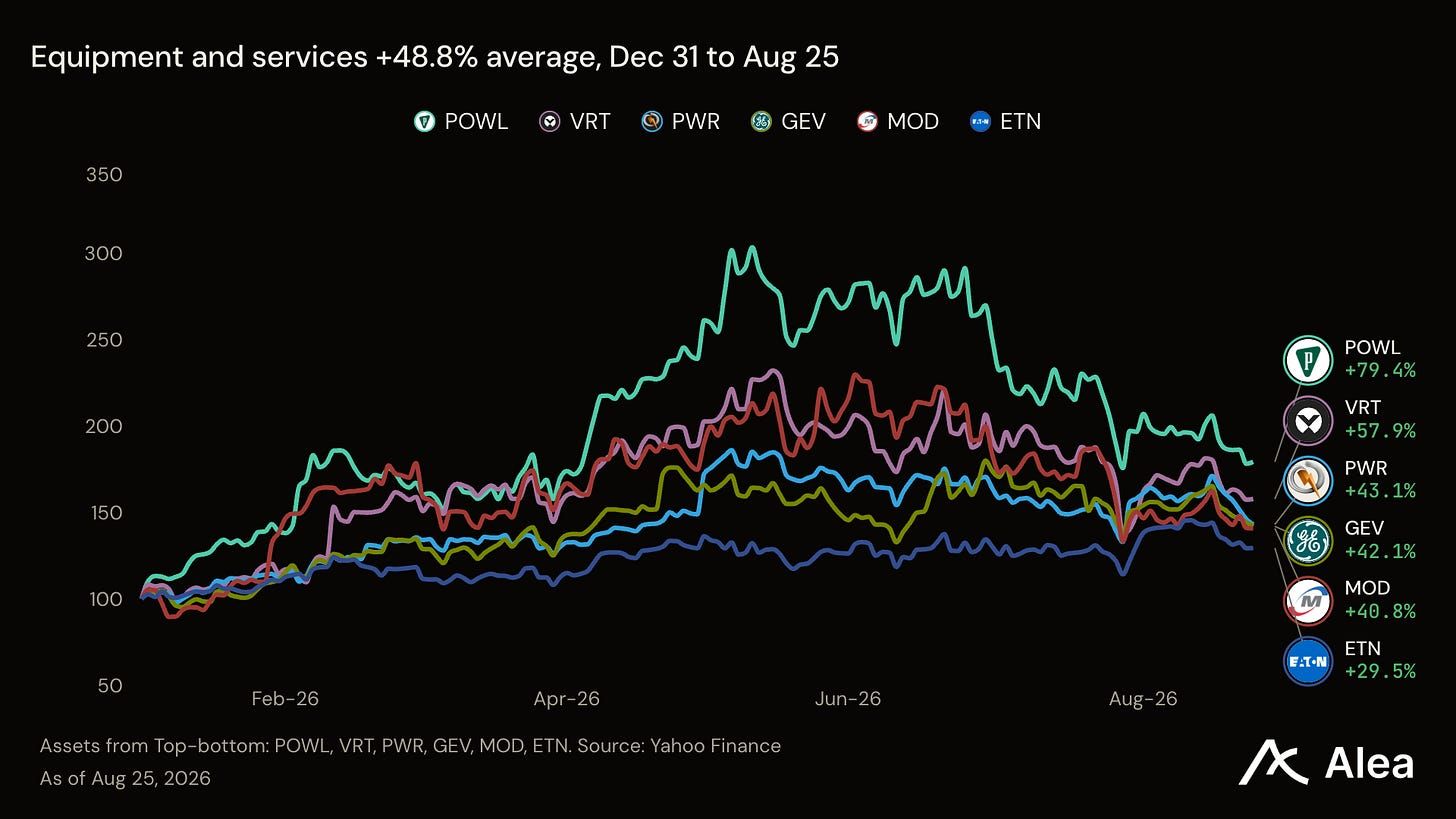
El otro lado de la operación siguió acumulando. Powell Industries obtuvo un retorno del 79,2%, Vertiv del 57,9%, Quanta del 43,1% y GE Vernova del 42,1%. Venden equipos de conmutación, refrigeración, mano de obra y turbinas. No poseen un megavatio.
El mercado está recompensando a las empresas que convierten un pedido en efectivo mientras descuenta a aquellas que deben financiar los años entre un acuerdo de energía y los ingresos. Ese puente de financiamiento, más que la demanda de electricidad, ahora separa a los ganadores de los rezagados.
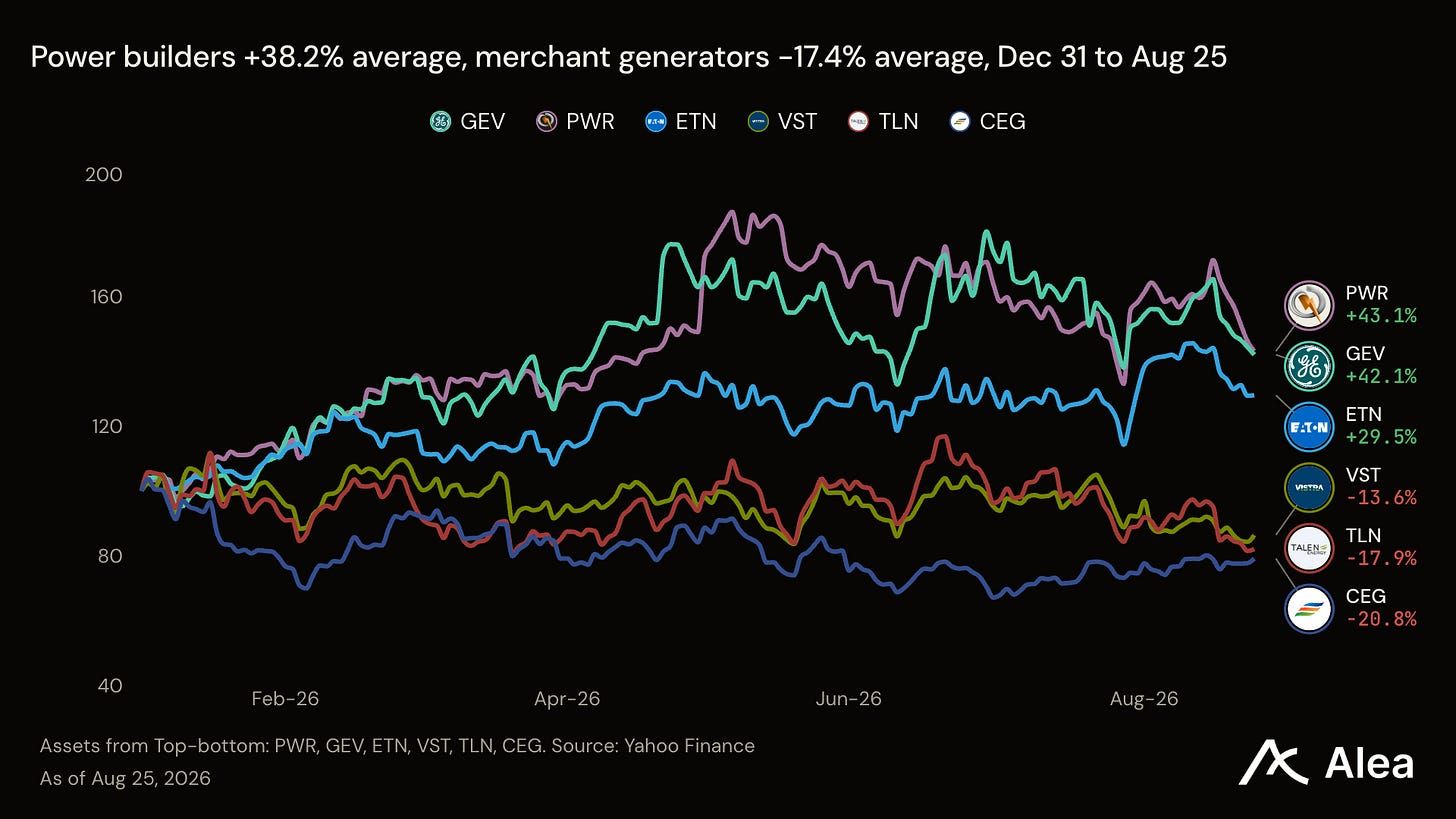
La revalorización se produjo en secuencia. Vistra alcanzó su máximo el 22 de septiembre de 2025, Talen el 3 de octubre y Constellation el 15 de octubre. Quanta siguió subiendo hasta el 6 de mayo de 2026, GE Vernova hasta el 6 de julio y Eaton hasta el 12 de agosto. Los nombres de equipos siguieron subiendo durante otros siete a diez meses después de que los tres generadores alcanzaran su máximo.
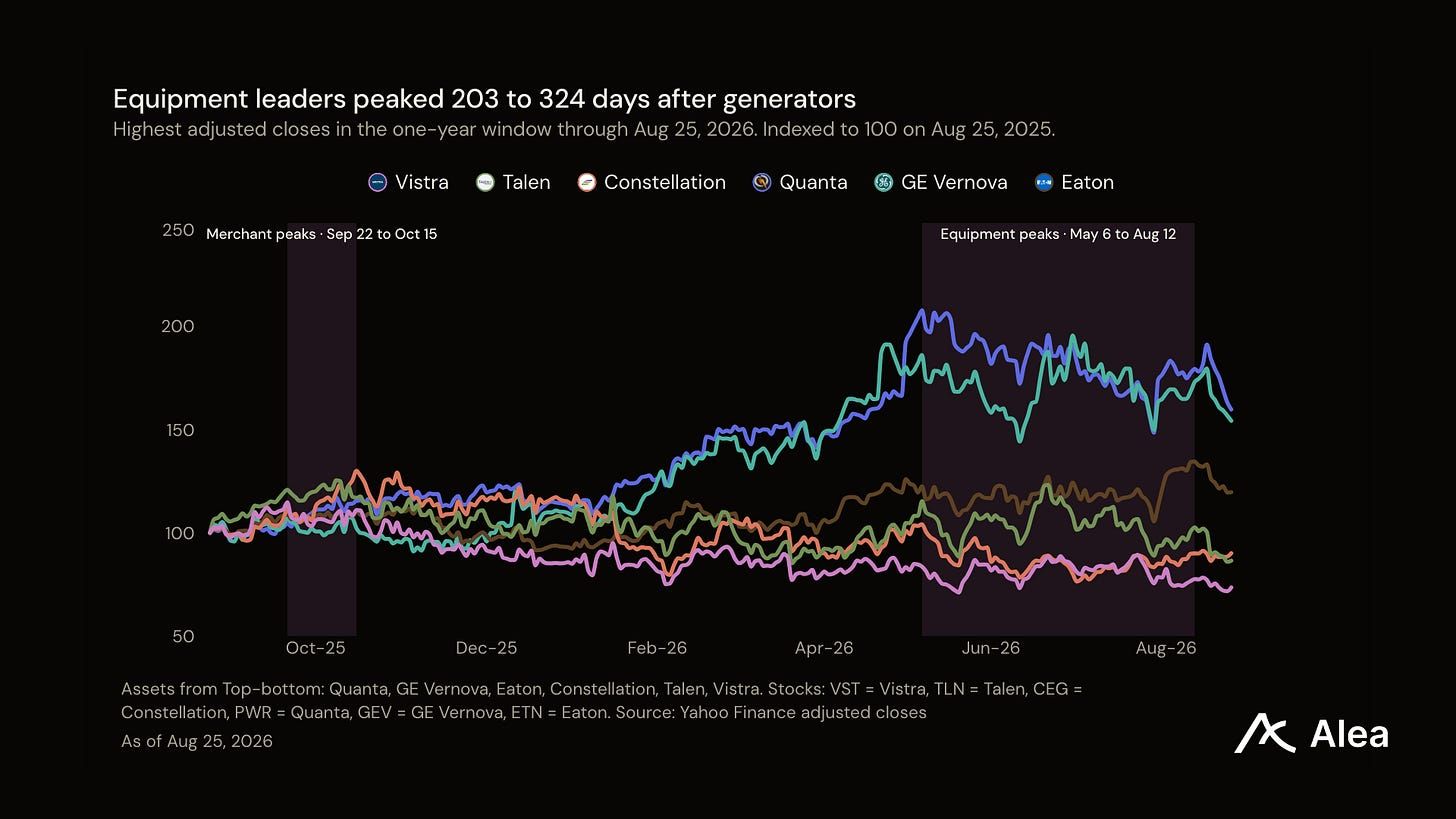
La sección transversal más amplia respalda la misma lectura. En 42 nombres cotizados, los mineros que se convierten en hosting de IA obtuvieron un retorno del 32,0%, los de equipos y servicios del 29,1% y los de combustible y transporte del 21,7%. Las utilities reguladas obtuvieron un retorno del 6,6%, los desarrolladores nucleares y los nombres de uranio perdieron un 18,5% y los generadores para comerciantes perdieron un 20,1%. Estas son medias de grupo ponderadas por igual hasta el 25 de agosto.
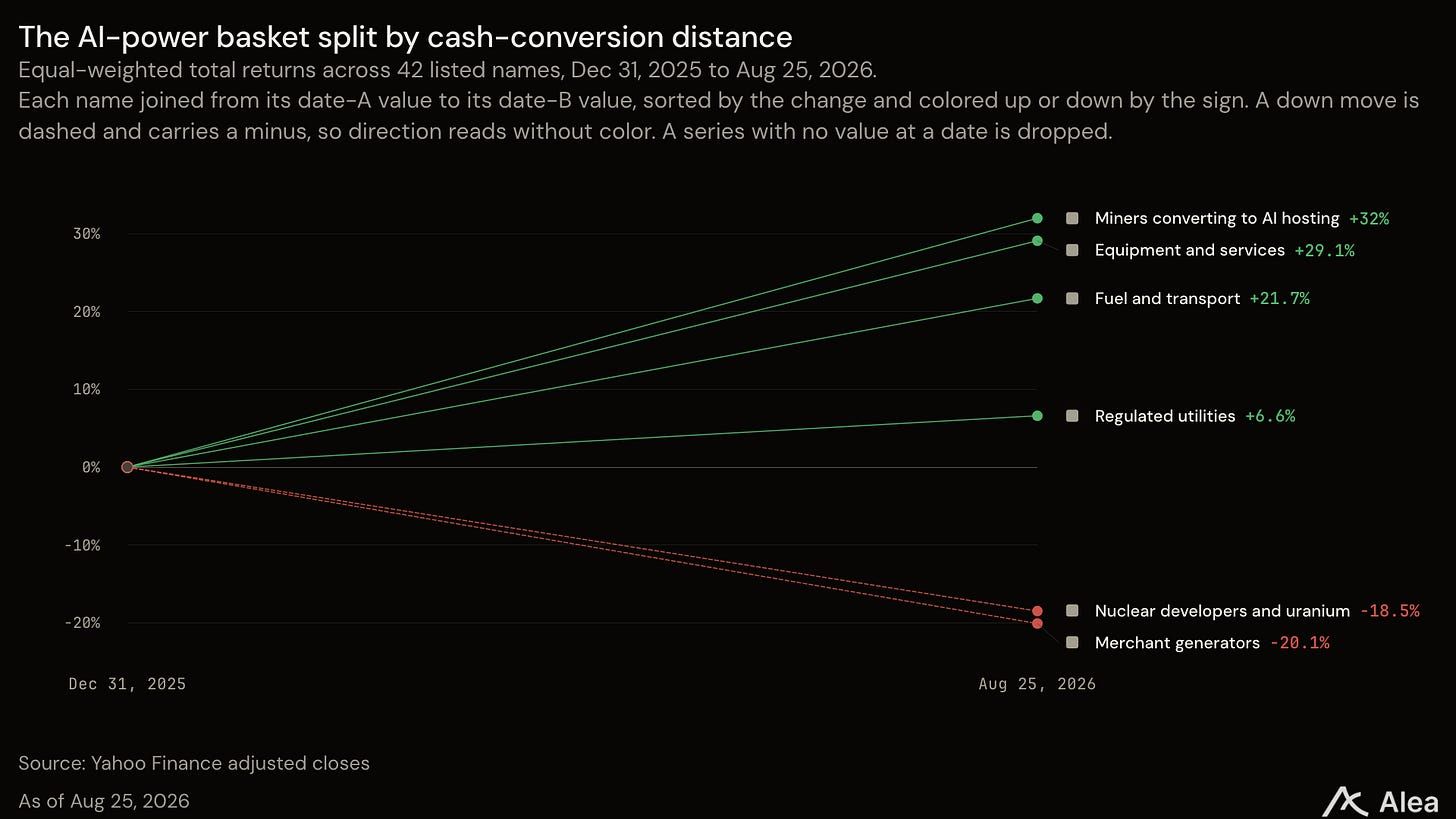
Las utilities reguladas suelen ignorarse… hasta que los precios hablan alto y su ticker ya no puede simplemente ignorarse. Poseen activos de generación, en lugar de una curva de energía a futuro, y eso es positivo en ciertas condiciones de mercado donde el efectivo debe entregarse rápido y que ese valor se refleje en la acción rápidamente. Entergy obtuvo un retorno del 17,0%, Dominion del 16,6% y American Electric Power del 8,9%.
También hay excepciones y valores atípicos.
Primoris experimentó una pérdida del 39,7% dentro de una cesta de construcción positiva. El 22 de junio, la compañía anunció un recorte en su guía de EBITDA ajustado para 2026 tras encontrar sobrecostos y retrasos adicionales en seis proyectos renovables. El nuevo rango fue de 275M$ a 325M$, frente a 480M$ a 500M$, lo que redujo el punto medio en un 38,8%.
Primoris informó posteriormente que el margen bruto de Energía del segundo trimestre cayó del 10,8% a -0,3% debido a rediseños, cambios de secuenciación, menor productividad laboral, problemas de subsuelo y mal tiempo que elevaron los costos. El backlog total alcanzó un récord de 13,9B$. El restablecimiento de la guía y el colapso del margen son las explicaciones operativas más sólidas para la divergencia de la acción. Una vez más, los pedidos récord no se convirtieron en beneficios.
Cameco, por el contrario, obtuvo un retorno del 16,9% dentro de una cesta nuclear negativa después de que la compañía informara un EBITDA ajustado consolidado del segundo trimestre de C$391M, frente a C$673M porque el período del año anterior incluía una contribución de Westinghouse de US$170M. Sin embargo, los precios promedio realizados del uranio subieron, la guía de producción anual se mantuvo y Cameco tenía contratos por más de 28M de libras al año durante los próximos cinco años con precios vinculados al mercado.
En marzo, Cameco firmó un acuerdo de nueve años para suministrar a India casi 22M de libras desde 2027, por un valor estimado de C$2,6B al precio de referencia del uranio de febrero. Cameco también anunció que Westinghouse había presentado de forma confidencial un borrador de declaración de registro para una posible OPV el 31 de julio. Los inversores contaban con ingresos actuales por uranio y contratos vinculados al mercado. El proceso de OPV de Westinghouse añadió posible alza de valoración mientras que los desarrolladores de reactores aún debían financiar la licencia y la construcción. Las dos excepciones refinan la tesis. Los contratos actuales, por tanto, solo ayudan cuando las empresas pueden entregarlos con beneficio.
La entrega se paga; la duración se descuenta
Un pedido de turbina se convierte en ingresos y efectivo tan pronto como se envía el equipo. Sin embargo, un megavatio propio bajo un acuerdo de compra de energía a largo plazo puede requerir años de construcción, gastos de intereses y financiación de capital antes de que el primer dólar llegue al banco.
GE Vernova fabrica turbinas y equipos de red. Informó de pedidos en el segundo trimestre por 24,2B$, un 88% más orgánicamente, y un aumento secuencial de 13,0B$ en el backlog. El backlog de equipos de Gas Power y las reservas de slots alcanzaron 116 GW. Generó 5,1B$ de flujo de caja libre trimestral. En su 10-Q, la compañía presentó una entrada de capital de trabajo de 11,7B$ en el primer semestre, incluidos 13,7B$ por pasivos contractuales e ingresos diferidos vinculados principalmente a anticipos de Power y reservas de slots. Los clientes financiaron la cola de producción antes del envío. GE Vernova sigue debiendo equipos y servicios contra esos anticipos.
Quanta construye y mantiene infraestructura de red, generación y centros de carga con sus propias cuadrillas. Informó de ingresos en el segundo trimestre de 9,56B$, un 41,1% más, y 0,9B$ de flujo de caja libre. Aproximadamente 23,5B$, o el 70,1%, de sus 33,6B$ en obligaciones de desempeño restantes se esperan dentro de 12 meses. Esas obligaciones representan principalmente pedidos a precio fijo firme. El segmento Electric suministró el 82,0% de los ingresos, y su margen operativo subió del 10,1% al 11,5%. Quanta sigue asumiendo riesgo de ejecución, pero el trabajo contratado a corto plazo y los márgenes en expansión muestran que las cuadrillas están convirtiendo el backlog en ingresos.
Eaton vende equipos de conmutación y otros equipos de gestión de energía. Informó de ventas en el segundo trimestre de 8,5B$, un 21% más, con un crecimiento orgánico del 14%. El flujo de caja libre subió un 22% hasta 874M$. El backlog eléctrico creció un 43% y el book-to-bill eléctrico se mantuvo en 1,2. El margen de Electrical Americas alcanzó el 27,5%, 190 pb más secuencialmente. Eaton anunció que sus inversiones en fabricación han superado los 1,5B$ desde 2023 y que está añadiendo una planta de equipos de conmutación en Nebraska para 2027. Eaton debe utilizar esa capacidad para convertir el backlog en envíos sin renunciar a margen.
El efectivo llega a estas empresas antes de que un propietario de energía opere un nuevo megavatio. Los clientes anticipan efectivo a GE Vernova, Quanta completa el trabajo contratado debido dentro de un año y Eaton envía equipos eléctricos contra un book-to-bill superior a 1,0. Su riesgo restante es si pueden entregar al precio cotizado y según lo programado.