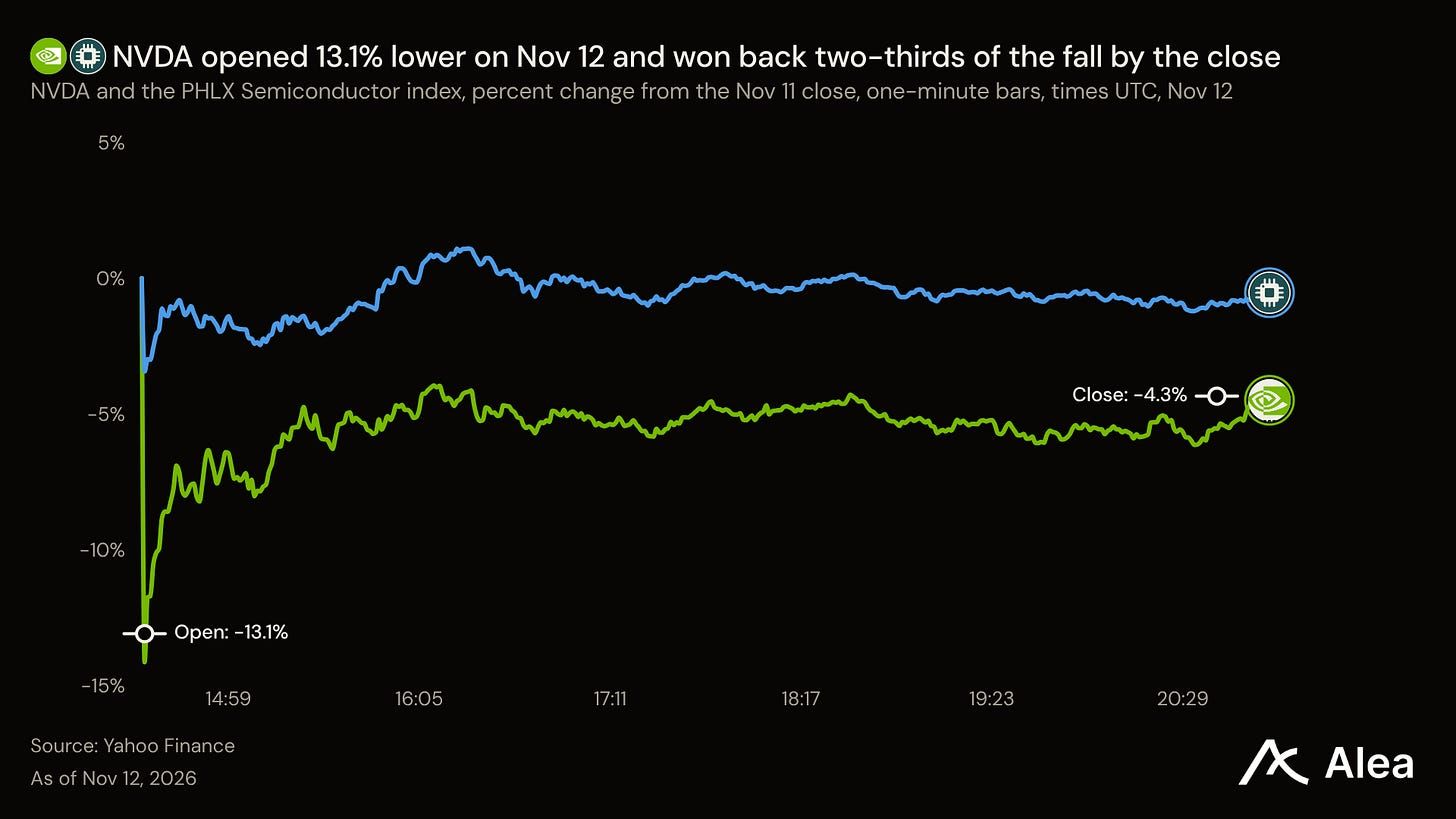
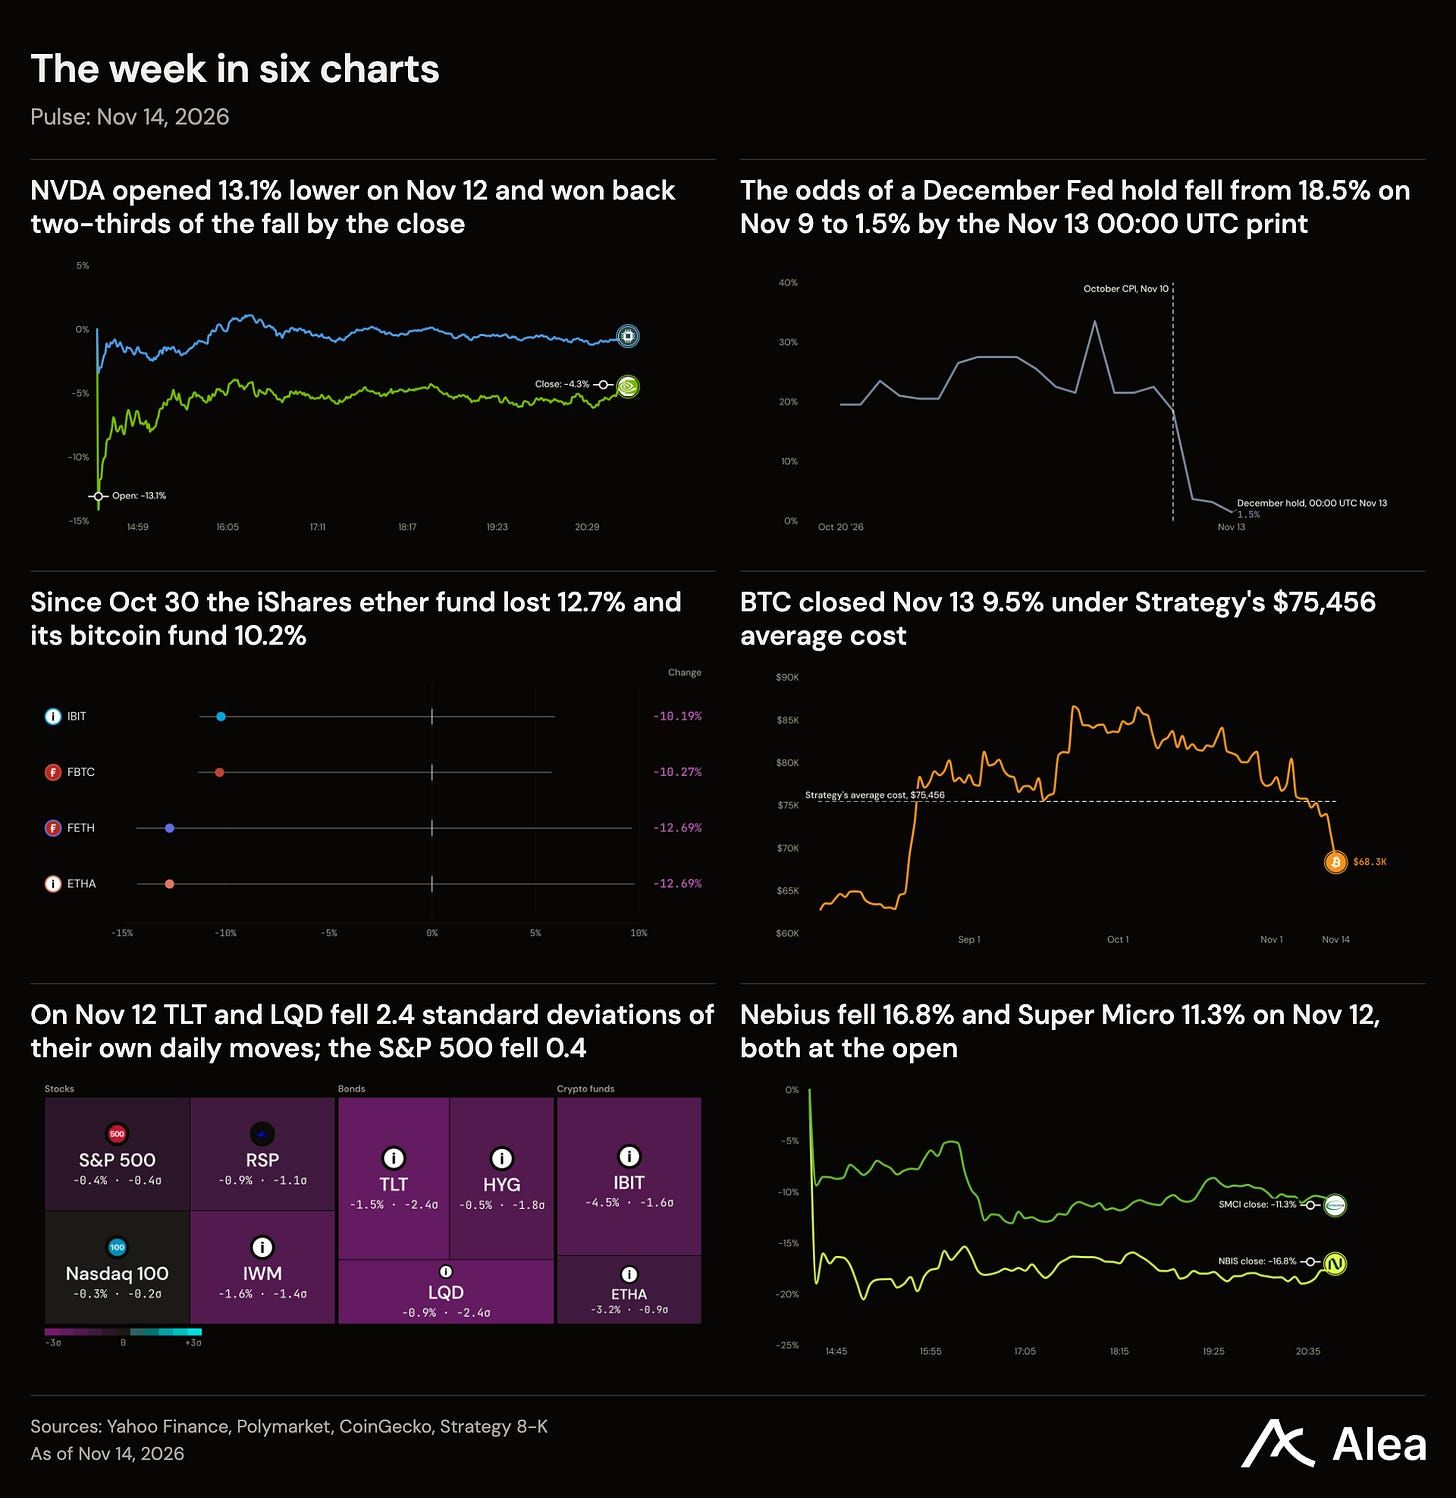
NVDA 于 11 月 12 日收跌 4.34%,这是其董事会接受 Jensen Huang 的辞呈后的第二天,但 PHLX Semiconductor 指数仅下跌 0.54%。 NVDA 开盘下跌 13.08%,随后买盘收复了三分之二跌幅,而 AMD 和 Broadcom 则上涨。BTC 在 11 月 12 日 UTC 日内下跌 3.52%,国债期货延续了 CPI 日以来的跌势。
11 月 17 日 Nvidia 将发布 Huang 离职后的首份财报。Strategy 持有的 BTC 多于任何其他上市公司,而 BTC 周五收盘价低于 Strategy 的平均买入价。11 月 30 日 MSCI 将把 Strategy 从其指数中剔除。
BTC 在 11 月 10 日 10 月 CPI 数据发布期间维持在 11 月 9 日附近水平。周五 BTC 短暂跌破 68,000 美元,因杠杆资金撤离 BTC 期货。Nvidia 的冲击是否会波及其他芯片制造商?
关键要点
芯片指数在 Nvidia 失去 CEO 后维持了一天,因竞争对手上涨而 Nvidia 下跌。 AMD 和 Broadcom 在 11 月 12 日上涨,而 Micron 和 Arm 跌幅均低于 2%。AMD 11 月 13 日的跌幅抹去了此前涨幅。
11 月 12 日 BTC 跌幅约为 ETH 的两倍,周五杠杆资金撤离 BTC 期货。 BTC 周五收盘价较 Strategy 的平均成本低 9.47%。
10 月生产者价格数据发布后,12 月加息概率仍接近确定。 Polymarket 交易员在周五收盘时认为 12 月维持不变的概率仅为 2.35%。BTC 在温和数据发布后的涨幅在一小时内消退。
实际收益率和美元走强之际黄金跌至一年低点,原油则上涨。 1 月 Brent 原油在 11 月 12 日和 13 日上涨 3.94%。其 11 月 12 日涨幅中超过五分之一出现在美国对伊朗打击暂停概率降幅最大的那一小时,不过最大单小时涨幅出现在约四小时前。
交易员在 Anthropic 上市前将其定价远高于 IPO 区间。 一份加密合约显示该公司较 IPO 区间中值估值高出 37.6%,距离股份定价仅剩数日。
完整版包含所有名称、图表和日期:Alea Pulse,11 月 14 日。
Nvidia 在三天内失去 CEO
Nvidia 在三天内从董事会调查转为任命临时首席执行官。 11 月 8 日晚,董事会表示独立董事将与外部律师合作,调查有关 Huang 成为外国情报活动目标的报道。董事会未发现国家安全或 Nvidia 机密受损的迹象。一小时后 Huang告知公司他曾对妻子不忠。
一名股东于 11 月 9 日起诉 Nvidia 和 Huang,当日 NVDA下跌 4.27%。11 月 11 日董事会接受 Huang 辞呈,任命 CFO Colette Kress 为临时首席执行官,并任命董事 Harvey C. Jones 为主席。对于购买 Nvidia 芯片的公司,董事会承诺一切照旧:Jones表示运营、客户承诺和产品路线图将不受影响继续推进。
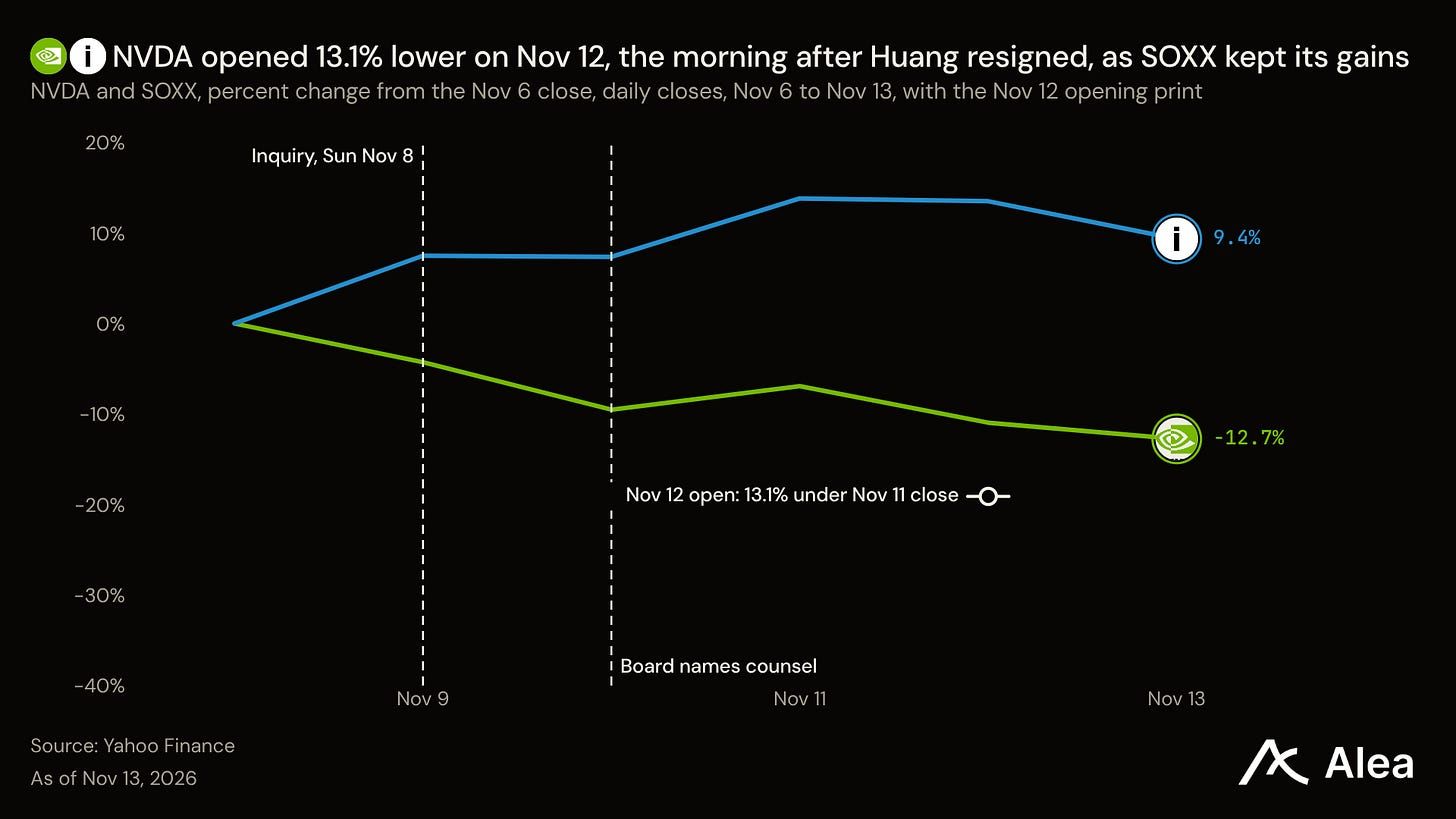
11 月 12 日芯片指数几乎未动,因竞争对手上涨而 Nvidia 下跌。 辞呈消息在 11 月 12 日开盘前公布,此前芯片指数已在 11 月 11 日上涨 5.66%。11 月 12 日该指数下跌 0.54%,而标普 500 指数下跌 0.35%。Micron 为 Nvidia 加速器提供内存,但其与 Arm 当日跌幅均低于 2%。竞争对手 AMD上涨 5.86%,而网络设备制造商 Broadcom 和 Arista 各自上涨超过 5%。
Super Micro 和 GPU 租赁商在开盘时遭遇双重冲击而下跌。 服务器制造商 Super Micro 于 11 月 12 日下跌 11.30%。开盘前,GPU 租赁商 Nebius将 2026 年收入指引调整至区间低端,因产能延至 2027 年。Nebius 收盘下跌 16.84%,而另一家 GPU 租赁商 CoreWeave下跌 6.86%。
11 月 13 日芯片制造商回吐了 11 月 11 日的大部分涨幅。 芯片指数下跌 3.43%,AMD下跌 8.75%,超过其 11 月 12 日的 5.86% 涨幅。NVDA下跌 2.01%,标普 500 指数仅下跌 0.40%。跌幅主要来自芯片制造商。
宏观:交易员在 CPI 后计入 12 月加息
10 月 CPI 数据发布后,交易员认为 12 月加息概率接近确定。 核心CPI 于 11 月 10 日上涨 0.3%,符合 Governor Christopher Waller 当日早间设定的衡量 50 个基点加息的门槛。达拉斯联储主席 Lorie Logan表示委员会至少还需要两次 25 个基点的加息。Polymarket 的 12 月合约在 CPI 前将维持不变的概率定为 18.5%,两天后降至 2% 以下。
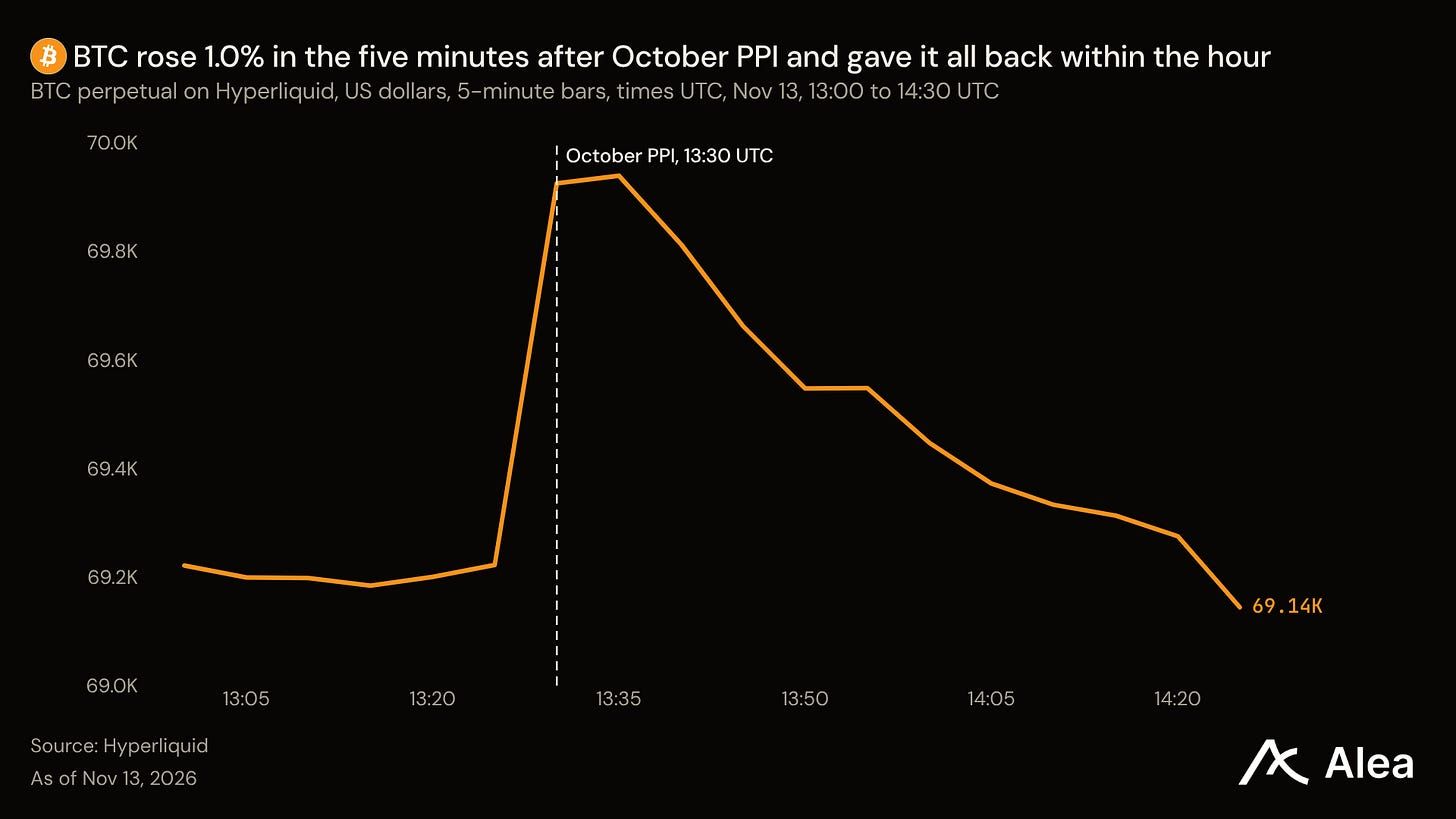
生产者价格仅带来不到一小时的缓解。 周五发布的 10 月生产者价格指数环比上涨 0.3%,低于经济学家预期的 0.4%。其同比增速仍达 6.5%,为 2022 年 11 月以来最高。BTC 在数据发布后五分钟内上涨 1.0%,并在一小时内全部回吐。
更大加息的概率在当天收高。 50 个基点或以上加息的概率在数据发布后短暂回落,但收于 10.3%,高于发布前的 9.45%。