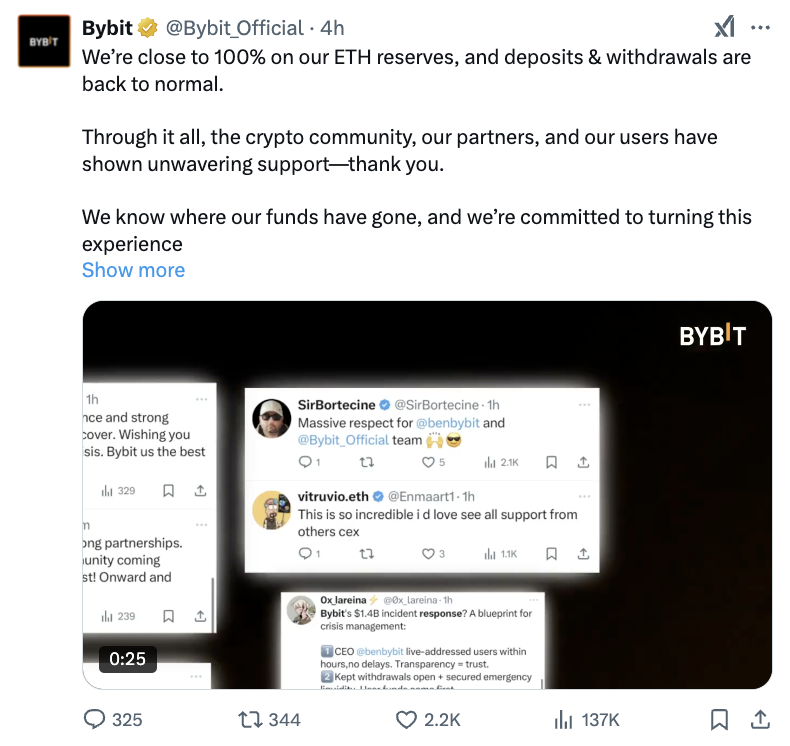
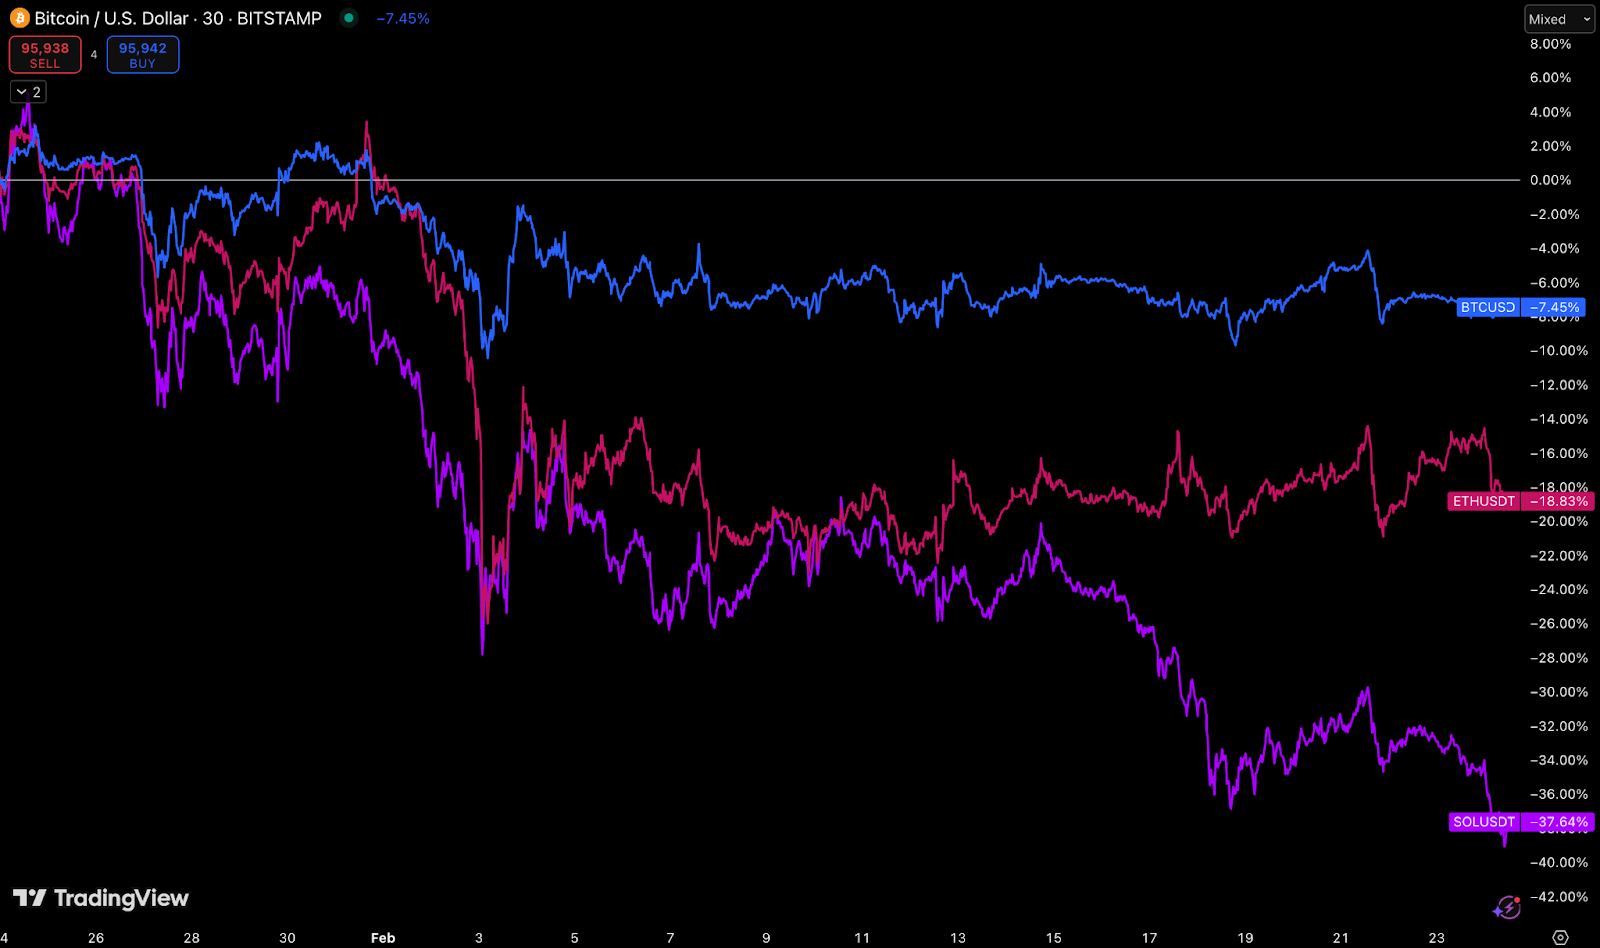
最近的 Bybit 事件幸运地没有对加密市场造成灾难性影响;它甚至导致了短暂的 $ETH 拉升,而其他币种下跌。此后,随着 Bybit 发布声明称其已累计了足够的 $ETH 储备以覆盖 15亿美元的缺口,这一强势的价格走势已趋于平缓。
虽然此漏洞未产生更广泛的影响是个利好消息,但它让市场参与者对市场状态进行深思。$BTC 仍相对强劲,仅比高点低约 10%。但 $ETH 持续表现不佳,$SOL 在短短一个多月内已下跌近 45% 以上。在本期内容中,我们将讨论当前市场结构的变化,这些变化可能值得关注。
市场状态
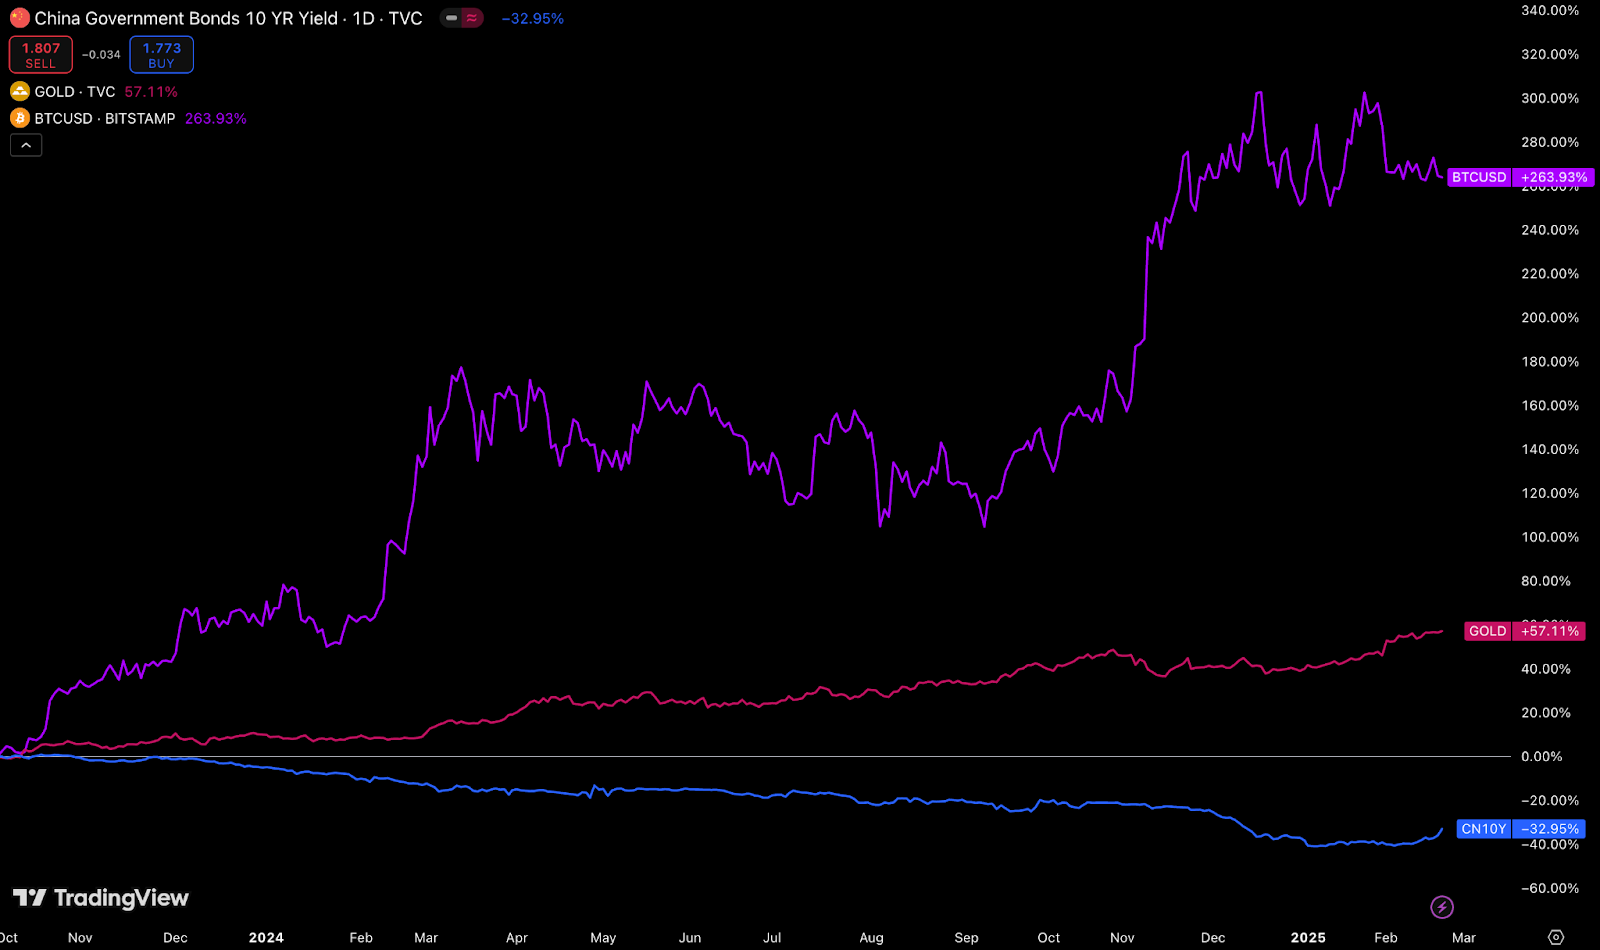
当前市场模糊了‘熊市’与‘牛市’的界限,且此趋势似乎将在短期内成为加密的默认状态。一方面,$BTC 已成为真正的宏观资产,与黄金、股票乃至中国债券等其他资产同步上涨。
另一方面,非 $BTC 资产的需求并不高涨;没有足够的边际买家能够将 $SOL 等主流币的价格显著推高至历史新高。出现了一种情况:山寨币的交易表现得像已经进入熊市,只有极少数例外,而 $BTC 仍保持强势。
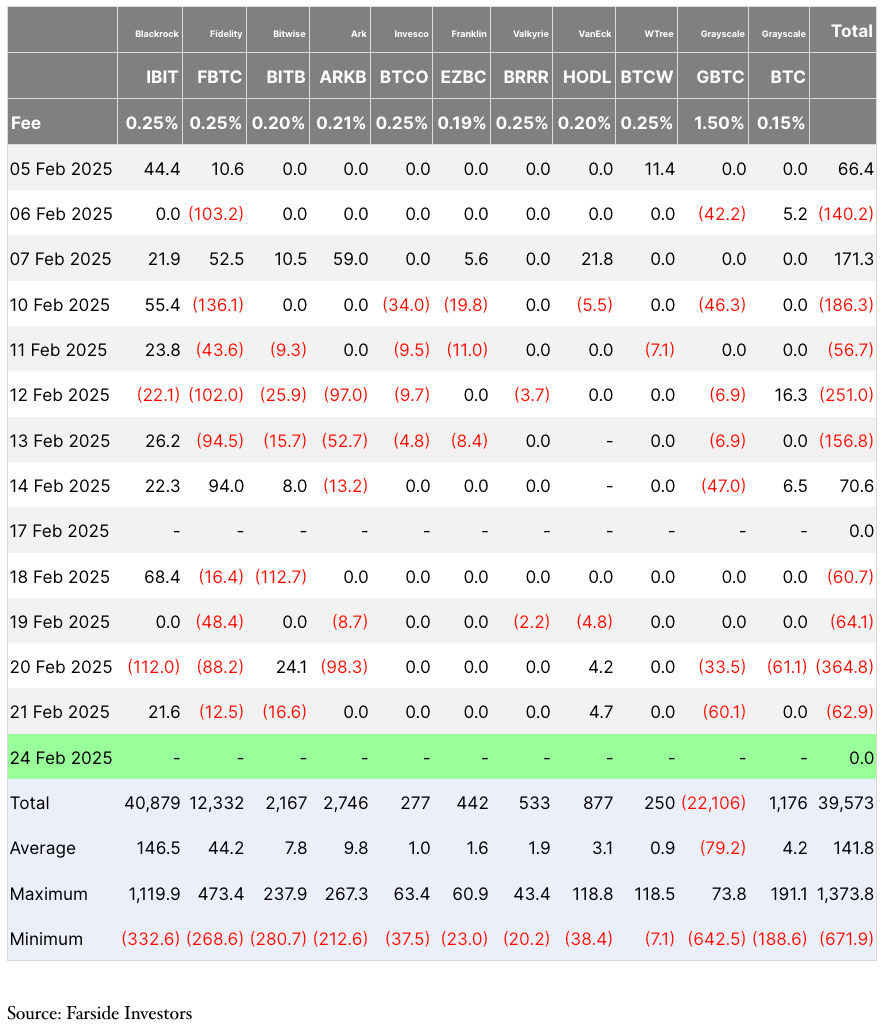
这源于 $BTC 的结构性资金流。包括个人、机构乃至国家通过 ETF 购买的资本表现为粘性流动性,且大量资金保持在市场中。总体来看,$BTC ETF 的净流入接近 400亿美元。值得注意的是,这一净额已扣除 Grayscale 约 200亿美元的流出。
加密市场的其他部分缺乏结构性资金流,容易因叙事变化而出现短期、剧烈的上行波动。不同于美国股票等风险资产,加密并没有持续的流动性驱动因素。股票的资金来源包括养老金、按市值加权的指数以及其他规模庞大且不断补充的资本池,这些资金可以预期流入市场,而投机性热钱在整体中所占比例远低于加密。
可能改变此市场格局的因素包括加密 ETF 的重大变动。如果能够推出包含 staking 的以太坊 ETF,可能会吸引比目前约 30亿美元总流入的 ETF 更大的需求。
还有 Solana ETF 的议题。Franklin Templeton 最近为 Solana ETF 提交申请,批准截止日期定为 2025 年 10 月。若监管机构更为友好,这些 ETF 实现的可能性将大幅提升,尽管仍需时日。这或许会吸引传统金融等领域的资金流入加密主流,进而为山寨币,尤其是基于 Solana 的项目带来财富效应。
除 ETF 外,Robinhood 对加密的依赖日益加深,2024 年第四季度约三分之一的收入(约 3.58亿美元)来自加密业务。同比增长 8 倍,且公司在加密业务上投入巨大,认识到加密的重要性。虽然 Robinhood 在 2022 年熊市期间下架了大多数代币,但这一趋势已逆转,仅在第四季度就新增了 7 个上市代币。
更不用说 Robinhood 正在进行的对 Bitstamp 的收购,该收购旨在为 Robinhood 引入新功能和此前难以触及的新市场。如果其他大型面向零售的平台注意到这一点并开始提升其加密产品,也可能推动更可持续的资金流入加密领域。
还有其他增长领域,包括稳定币的采用以及机构对区块链的使用,这些也可能在不久的将来出现。然而,这些领域的使用率是否会对投机性的 DeFi、AI 以及其他山寨币市场产生涓滴效应尚不明朗。我们已经观察到流动性从 $BTC 流出并进入山寨币的现象;对于代币化国债和真实资产(RWA)等,也可能出现类似情况。尽管如此,这些增长领域有望提升整个资产类别的合法性,从而可能吸引新用户……