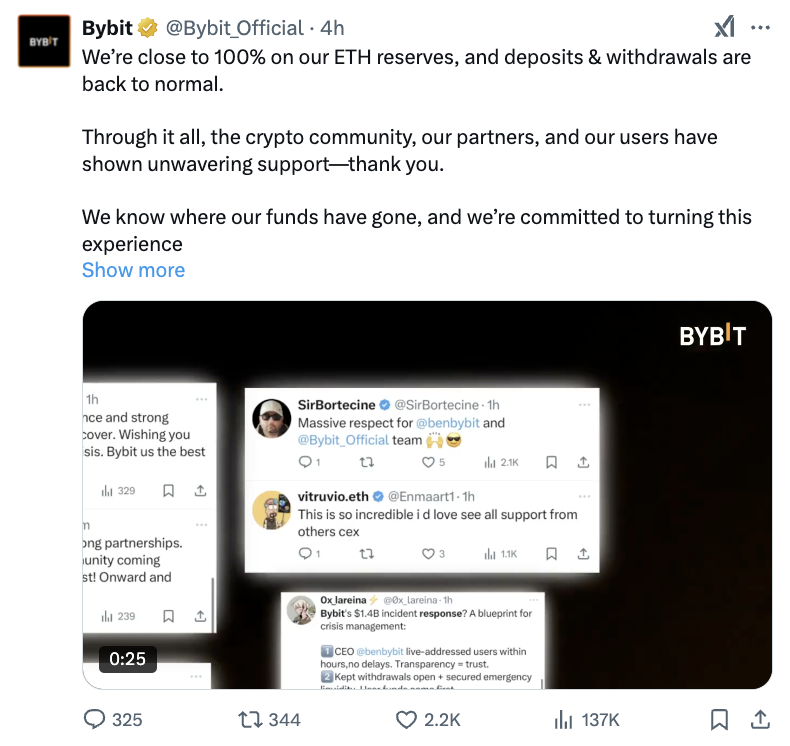
La reciente situación de Bybit, afortunadamente, no ha resultado catastrófica para el mercado cripto; incluso provocó un rally de $ETH de corta duración mientras otras monedas caían. Esta acción de precio desafiante se ha moderado desde entonces, después de que Bybit emitiera un comunicado afirmando que había acumulado casi suficiente $ETH en reservas para cubrir el agujero de $1.5B.
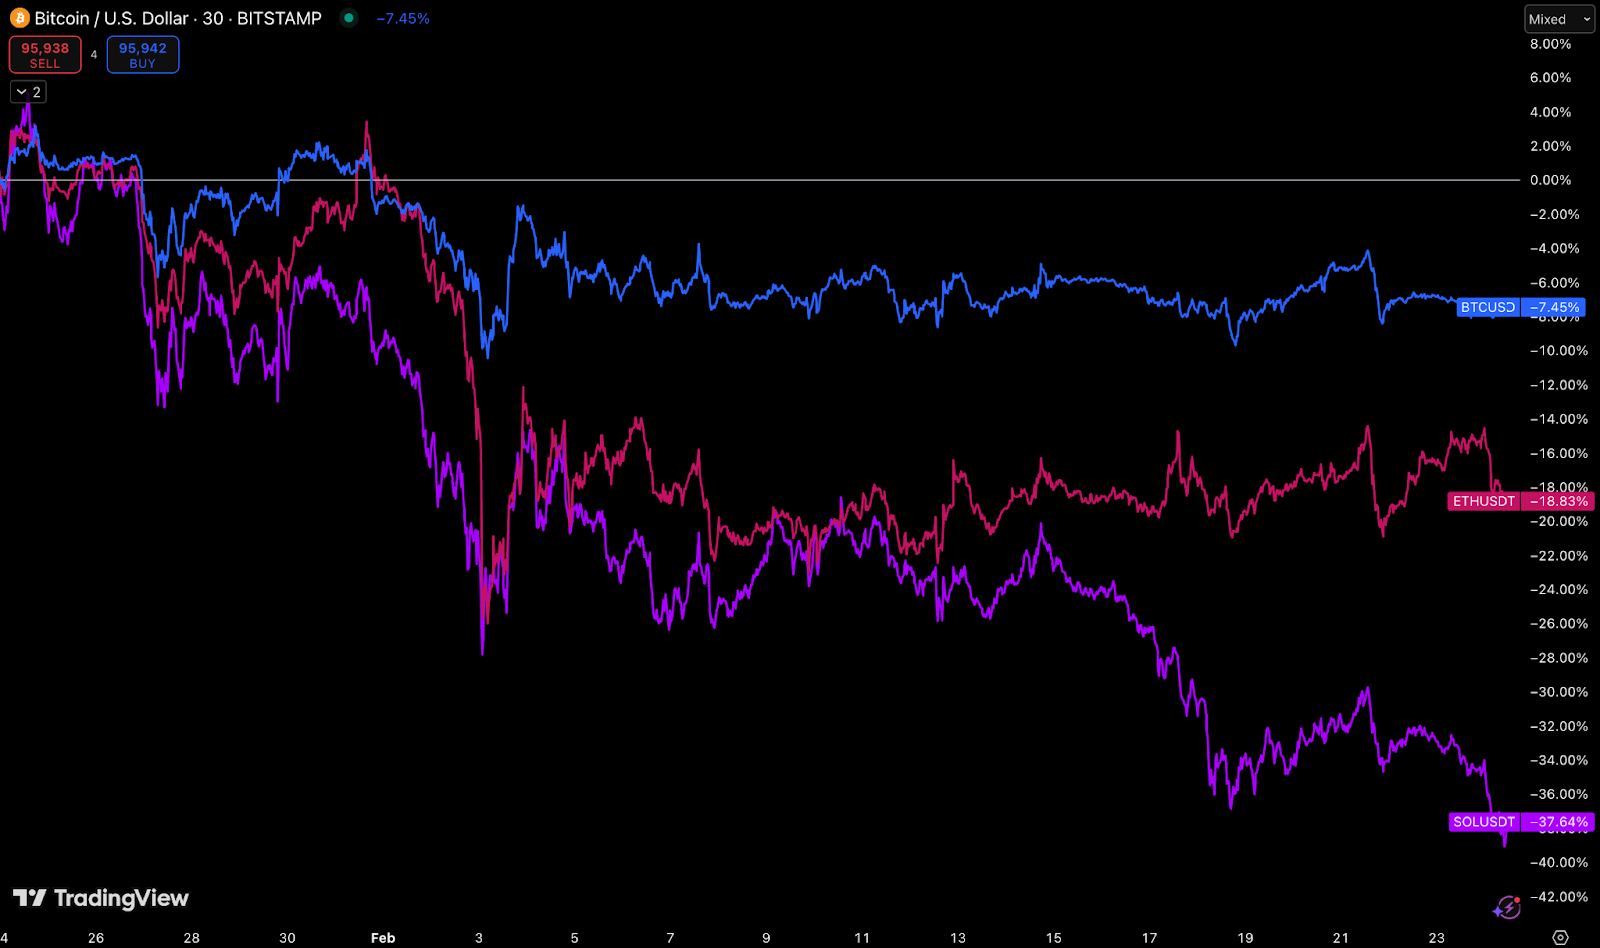
Aunque es una noticia positiva que no surgieran implicaciones más amplias de este exploit, ha llevado a los participantes del mercado a reflexionar sobre el estado de los mercados. $BTC se ha mantenido relativamente fuerte, apenas un 10 % más o menos por debajo de sus máximos. Pero $ETH ha tenido un rendimiento consistentemente inferior, y $SOL ha caído casi un 45 %+ en poco más de un mes. En la edición de hoy, discutiremos cambios en la estructura del mercado actual que podrían ser importantes a tener en cuenta.
Estado del Mercado
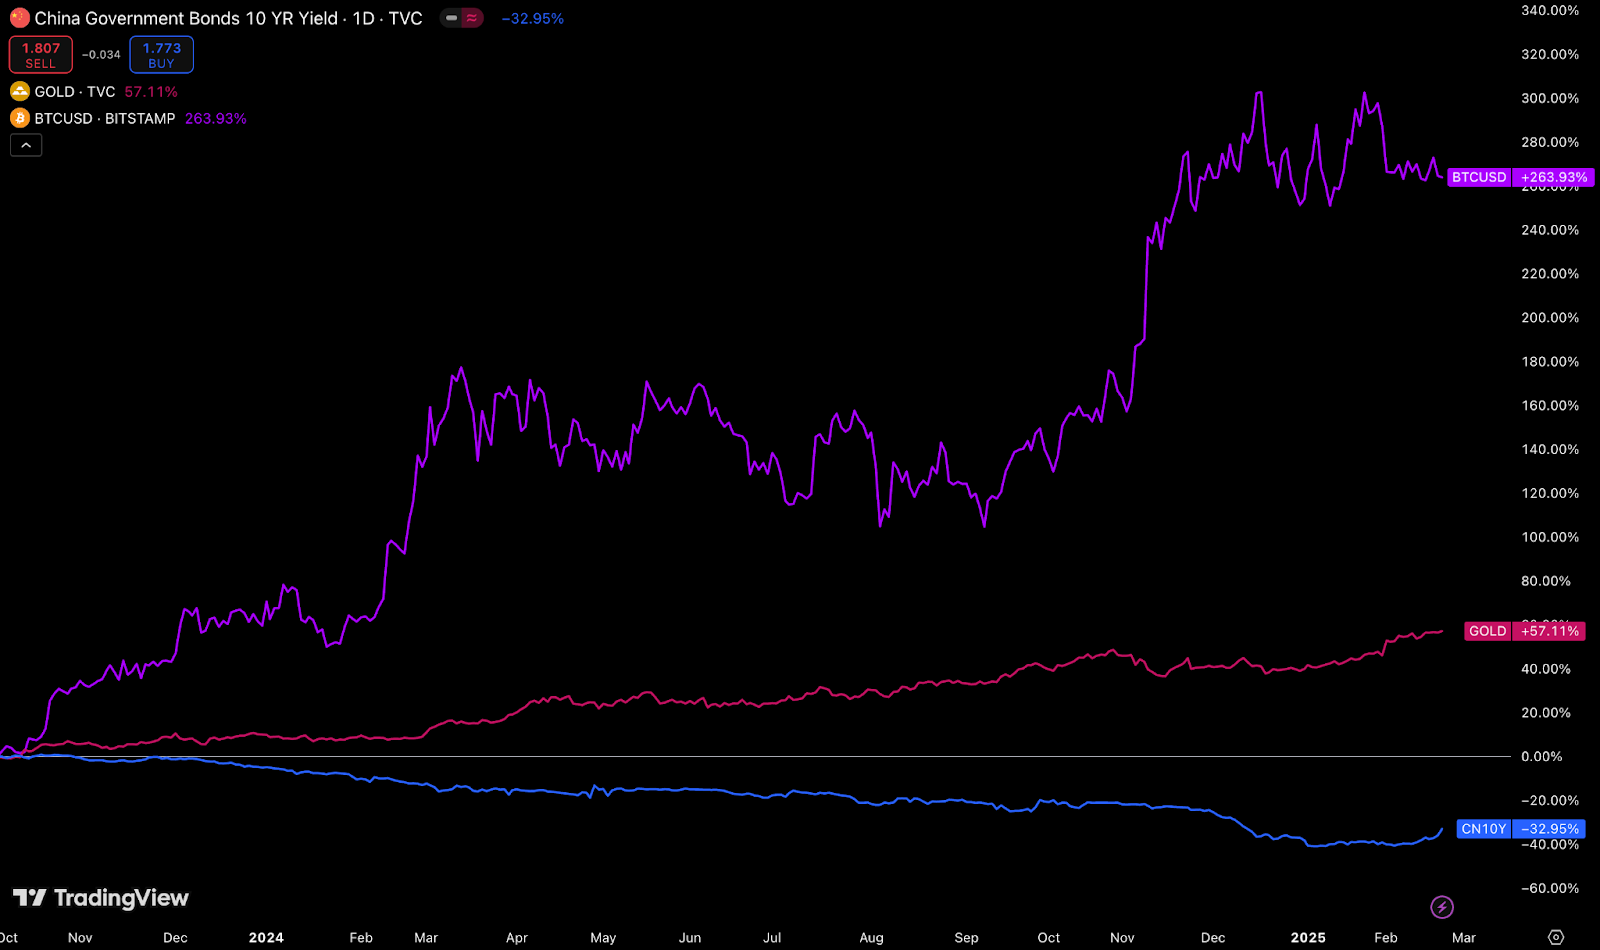
El mercado actual ha difuminado las líneas entre un mercado ‘bear’ y ‘bull’, y parece que esta tendencia podría ser el estado predeterminado para cripto por el momento. Por un lado, $BTC ha surgido como un verdadero activo macro, subiendo junto con el oro, acciones e incluso otros activos como los bonos chinos.
Por otro lado, la demanda de activos que no sean $BTC no está particularmente elevada; no hay compradores marginales dispuestos colectivamente a impulsar el precio de los principales como $SOL significativamente por encima de sus máximos históricos. Ha surgido una situación en la que los alts se negocian como si ya fuera un mercado bear, con muy pocos valores atípicos, mientras $BTC sigue fuerte.
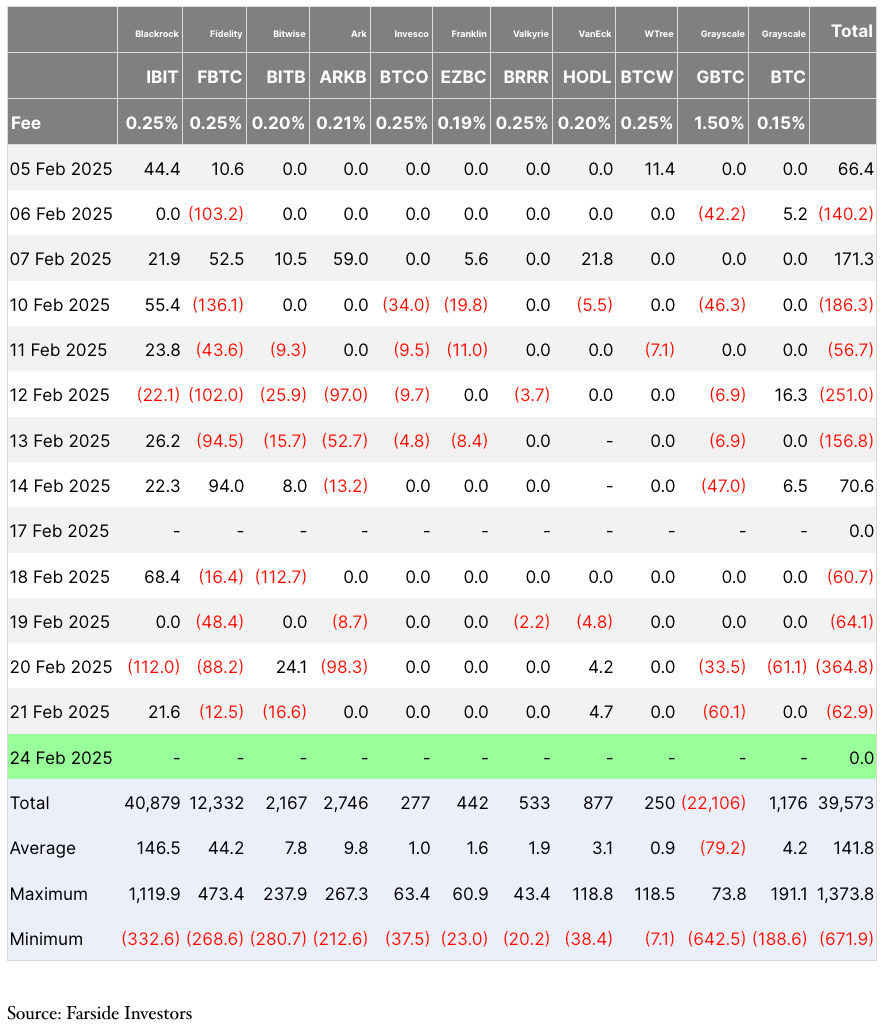
Esto se debe a los flujos estructurales que tiene $BTC. El capital de compradores, incluidos individuos, organizaciones e incluso estados‑nación que adquieren a través de los ETFs, ha demostrado ser liquidez persistente, con muchos de estos flujos permaneciendo. En total, hay casi $40 B en entradas netas de ETFs de $BTC. Cabe destacar que esta cifra neta incluye los ~$20 B en salidas de Grayscale.
El resto del mercado cripto no cuenta con flujos estructurales y está sujeto a picos cortos y volátiles al alza basados en cambios de narrativa. A diferencia de los activos de riesgo como las acciones estadounidenses, no existen impulsores consistentes de liquidez hacia cripto. Las acciones tienen impulsores que incluyen pensiones, índices ponderados por capitalización de mercado y otros grandes fondos de capital renovables que pueden contar con su entrada al mercado, mientras que el dinero especulativo y de corto plazo representa un porcentaje mucho menor del total en comparación con cripto.
Algunos factores que podrían cambiar esta dinámica de mercado incluyen cambios significativos en los ETFs cripto. Si los ETFs de Ethereum que incluyen staking se lanzan, podrían atraer más demanda que los ETFs actuales, que solo han registrado aproximadamente ~$3 B en entradas totales.
También está el asunto de los ETFs de Solana. Franklin Templeton presentó recientemente una solicitud para un ETF de Solana, con una fecha límite de aprobación fijada para octubre de 2025. Con una SEC más amigable, contar con estos ETFs parece mucho más realista, aunque podría llevar tiempo. Esto podría potencialmente generar flujos desde TradFi y otras áreas hacia los principales cripto, impulsando idealmente un efecto de riqueza para los alts, específicamente los de Solana.
Más allá de los ETFs, Robinhood ha dependido cada vez más del cripto, con un tercio de sus ingresos del cuarto trimestre de 2024 (~$358 M) provenientes del cripto. Esto representa una tasa de crecimiento de 8 x interanual, y la organización ha invertido significativamente en su negocio cripto, reconociendo la importancia del cripto. Mientras Robinhood eliminó la lista de la mayoría de los tokens durante el mercado bear de 2022, esta tendencia se ha revertido, con la empresa añadiendo 7 nuevas listas solo en el cuarto trimestre.
Sin mencionar la adquisición pendiente de Bistamp por parte de Robinhood, que pretende aportar nuevas funciones y nuevos mercados no penetrados a Robinhood que antes estaban fuera de alcance. Si otras plataformas grandes, centradas en el retail, toman nota de esto y comienzan a mejorar sus ofertas cripto, también podrían impulsar flujos más sostenibles hacia cripto.
Existen otras áreas de crecimiento, incluida la adopción de stablecoins y el uso institucional de blockchain, que también podrían estar en el horizonte. Sin embargo, no está claro si las tasas de uso en estas áreas tendrán un efecto de derrame para el DeFi especulativo, IA y otras áreas del cripto que forman parte del mercado de alts. Esto se ha observado con la falta de liquidez que abandona $BTC y fluye hacia los alts; para cosas como bonos tokenizados y RWAs, podría desarrollarse una situación similar. Aún así, estas áreas de crecimiento pueden buscar legitimar la clase de activo en su conjunto, lo que potencialmente podría atraer a nuevos usuarios…