Sky 储蓄利率现在由竞争性资产管理网络驱动,而不是被动借贷。
稳定币收益率主要来自两个地方:加密原生借贷利差(在熊市中压缩)和代币发行(激励结束时消失)。两者都无法扩展到机构需求。Sky 通过让外部资本配置者竞争部署 USDS 的权利,并将回报路由回协议收入来资助 Sky 储蓄利率来解决这个问题。
在本期中,我们将探讨 Sky Agent Network 的工作原理,它如何改变稳定币收益率模型,以及风险所在。

为什么稳定币收益率一直较弱
大多数稳定币协议通过借贷到 DeFi 市场或包装现有货币市场敞口来赚取收益率。当加密借贷需求下降时,收益率也会随之下降。代币发行可以暂时弥补差距,但长期来看可能不可持续。结果是,稳定币收益率难以在完整市场周期中作为产品主张来捍卫。
Sky 通过 Spark 和各种治理批准的渠道,已经向 RWA 配置迈进了好几年。最近推出的 Agent Network 是最终产品。Sky 现在让指定的第三方配置者借入 USDS,并在治理批准的策略中竞争产生回报,而不是直接管理 RWA 敞口。
Agent Network 如何工作
代理机构——目前包括 Securitize、Maple Finance、Centrifuge、Spark、Grove、Keel、USDai 等——从 Sky Protocol 借入 USDS 并将其部署到各种策略,这些策略包括固定收益、结构化信贷、代币化抵押贷款、能源项目融资和 AI 基础设施。产生的价值作为协议收入回流到 Sky,从而资助 sUSDS 背后的 Sky 储蓄利率。治理设置利率并批准哪些策略符合资格;代理机构在这些约束内竞争。
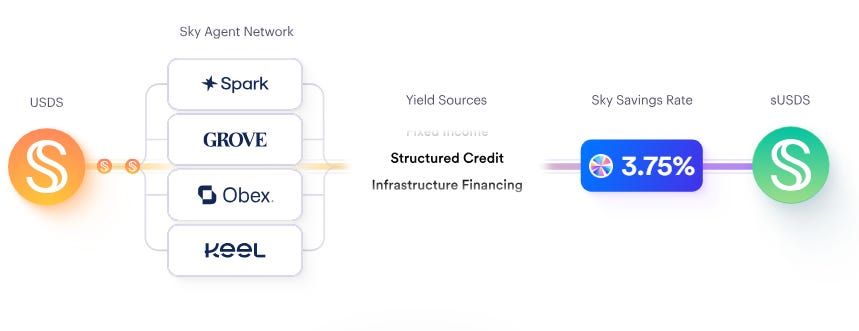
Obex 作为首批代理机构之一,在推出时将 10 亿美元 USDS 部署到八个项目中。该数字为自我报告,底层配置无法独立验证,但部署规模和合作伙伴列表表明这是真实资本而非试点。
什么改变了,什么没有
Sky 将 Sky 储蓄利率描述为来自多元化 RWA 策略的竞争性产生的收益率,而不是从链上借贷衍生的被动利率。底层经济是否实质不同,取决于配置中有多少是真正的新敞口,与通过 Spark 和其他渠道已运行的重新包装策略相比。
风险特征也发生了变化,因为 RWA 策略引入了信用和流动性风险,这些风险链上机制无法即时解决,且链下借款人无法在单个区块中被清算。Sky 的治理框架旨在约束这一点,但约束的有效性取决于背后的审批流程。Agent Network 部署的资本越多,Sky 储蓄利率就越依赖于 DeFi 可见度有限的市场表现。
Sky 拥有治理基础设施和机构合作伙伴网络来尝试这样做。但 Agent Network 的竞争结构是否真的比更简单的 RWA 配置策略产生更好的风险调整后回报,这一点值得关注。