Sky Savings Rate는 이제 수동 대출이 아닌 경쟁하는 자산 관리자 네트워크에 의해 주도됩니다.
스테이블코인 수익률은 주로 2곳에서 나왔습니다: 약세장에서 압축되는 크립토 네이티브 대출 스프레드와 인센티브가 소진되면 사라지는 토큰 배출. 둘 다 기관 수요에 맞게 확장되지 않습니다. Sky는 외부 자본 배분자들이 USDS를 배포할 권리를 놓고 경쟁하게 하여 이를 해결하며, 그들의 수익을 프로토콜 수익으로 다시 라우팅하여 Sky Savings Rate를 자금 지원합니다.
이번 에디션에서는 Sky Agent Network가 어떻게 작동하는지, 스테이블코인 수익률 모델에 어떤 변화를 가져오는지, 그리고 리스크가 어디에 있는지를 살펴봅니다.

스테이블코인 수익률이 약했던 이유
대부분의 스테이블코인 프로토콜은 DeFi 시장으로 대출하거나 기존 머니 마켓 노출을 래핑하여 수익률을 얻습니다. 크립토 차입 수요가 떨어지면 수익률도 함께 하락합니다. 토큰 배출은 일시적으로 격차를 메울 수 있지만 장기적으로 지속 가능하지 않을 가능성이 큽니다. 결과적으로 스테이블코인 수익률은 완전한 시장 사이클 동안 제품 제안으로서 방어하기 어려웠습니다.
Sky는 Spark와 다양한 거버넌스 승인된 채널을 통해 몇 년 동안 RWA 배분으로 이동해 왔습니다. 최근 Agent Network 출시는 최종 제품입니다. RWA 노출을 직접 관리하는 대신, Sky는 이제 지정된 제3자 배분자들이 USDS를 차입하여 거버넌스 승인된 전략 전반에서 수익을 생성하기 위해 경쟁하게 합니다.
Agent Network 작동 방식
에이전트들 — 현재 Securitize, Maple Finance, Centrifuge, Spark, Grove, Keel, USDai 등을 포함 — 은 Sky Protocol에서 USDS를 차입하여 고정 수입, 구조화된 신용, 토큰화된 모기지, 에너지 프로젝트 자금 조달, AI 인프라를 포함한 전략 전반에 배포합니다. 생성된 가치는 Sky로 프로토콜 수익으로 흘러들어 sUSDS 뒤의 Sky Savings Rate를 자금 지원합니다. 거버넌스는 비율을 설정하고 어떤 전략이 적격인지 승인하며; 에이전트들은 그 제약 내에서 경쟁합니다.
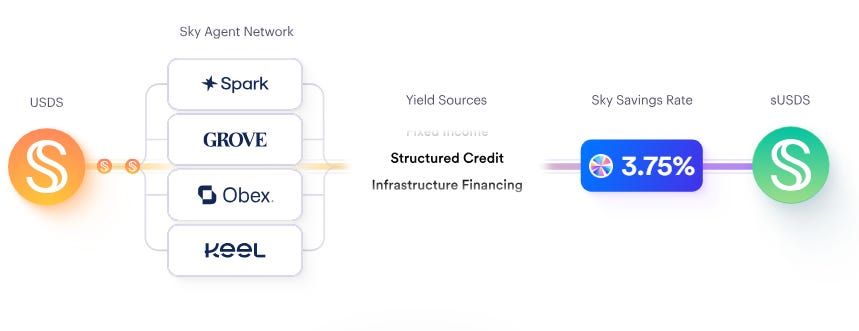
출시 에이전트 중 하나인 Obex는 출시 시 8개 프로젝트에 10억 달러 규모의 USDS를 배포했습니다. 이 수치는 자체 보고된 것이며 기초 배분은 독립적으로 검증할 수 없지만, 배포 규모와 파트너 목록은 이것이 파일럿이 아닌 실제 자본임을 시사합니다.
변화하는 것과 변하지 않는 것
Sky는 Sky Savings Rate를 온체인 대출에서 파생된 수동 비율이 아닌 다각화된 RWA 전략에서 경쟁적으로 생성된 수익률로 묘사합니다. 기초 경제학이 실질적으로 다른지는 배분 중 얼마나 많은 부분이 Spark와 다른 채널을 통해 이미 실행 중인 전략의 재포장인지에 따라 달라집니다.
리스크 프로필도 변화합니다. 왜냐하면 RWA 전략은 온체인 메커니즘이 즉시 대응할 수 없는 신용 및 유동성 리스크를 도입하고, 오프체인 차입자는 블록 내 청산될 수 없기 때문입니다. Sky의 거버넌스 프레임워크는 이를 제한해야 하지만, 제약은 그 뒤의 승인 프로세스만큼만 좋습니다. Agent Network가 배포하는 자본이 많아질수록 Sky Savings Rate는 DeFi가 제한된 가시성을 가진 시장 전반의 성과에 더 의존하게 됩니다.
Sky는 이런 시도를 위한 거버넌스 인프라와 기관 파트너 네트워크를 가지고 있습니다. 하지만 Agent Network의 경쟁 구조가 더 간단한 RWA 배분 전략보다 실제로 더 나은 리스크 조정 수익을 생성하는지는 지켜봐야 할 점입니다.