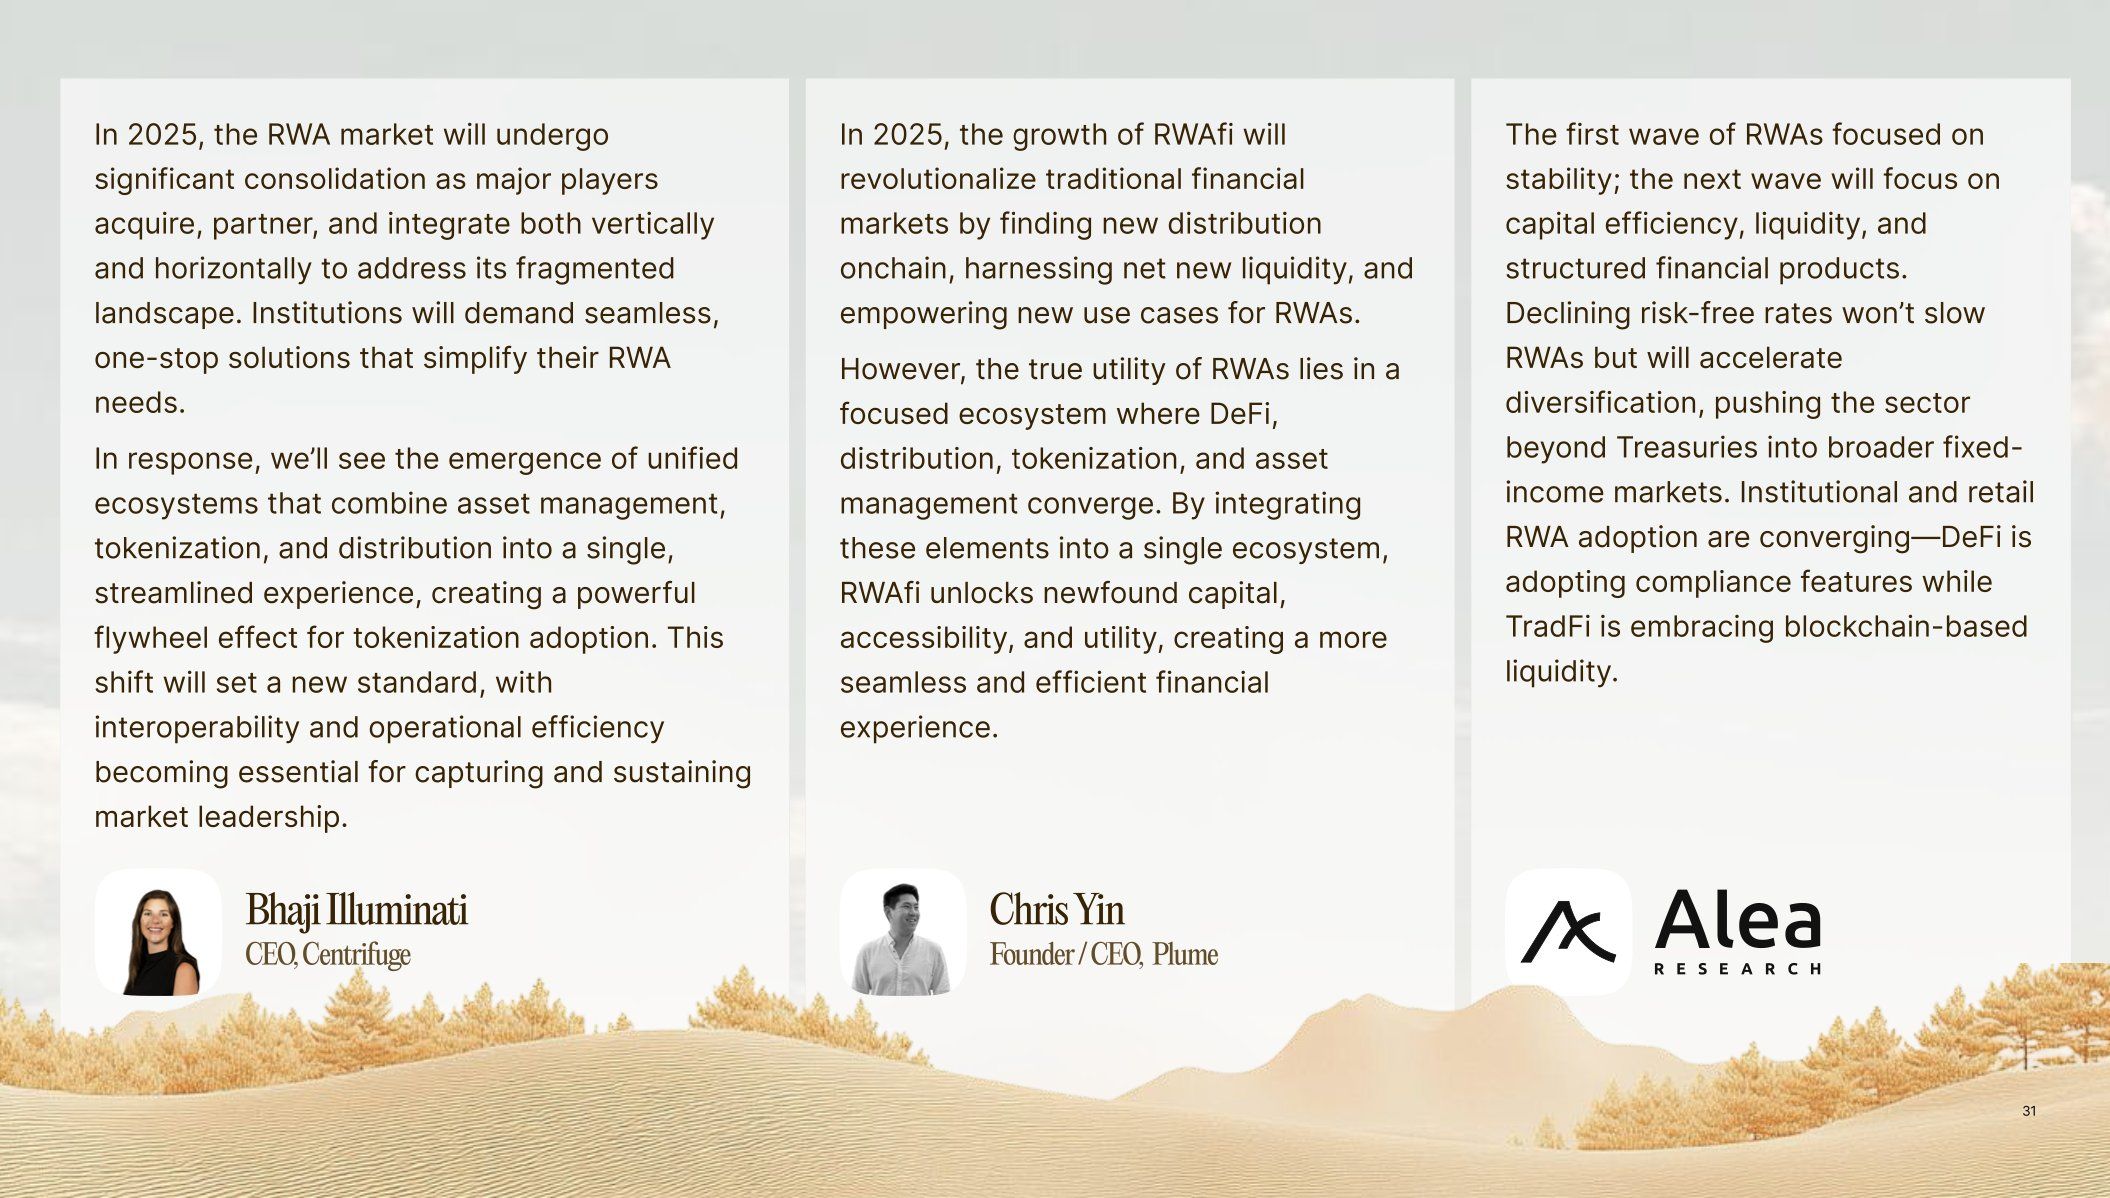
RWAs 仍然是当前加密领域的前五大叙事之一,也是机构参与加密的关键关注领域。目前,与前几个月相比,市场显得低迷,机构叙事如 ETF、稳定币,尤其是 RWAs,可能在此环境中获得更多关注。
迄今为止,RWAs 背后的主要故事确实是机构采用,因为区块链在降低交易成本和提升效率方面相较于传统金融具有固有优势。过去一年增长最快的资产类别是代币化国债,这对机构尤具吸引力,但对零售用户吸引力较低。虽然该行业已实现巨大增长,RWAs 仍有很大扩展空间,诸如 RWA 衍生品等关键领域目前仍基本未被开发。
昨天,Polytrade 发布了《2024-2025 年 RWAs 状态报告》,我们也参与了其中。在本期内容中,我们将讨论迄今为止 RWA 采用曲线的最重要要点,短期和长期对 RWAs 的预期,以及更多内容……
保持对市场的了解 ⬇
RWAs 状态
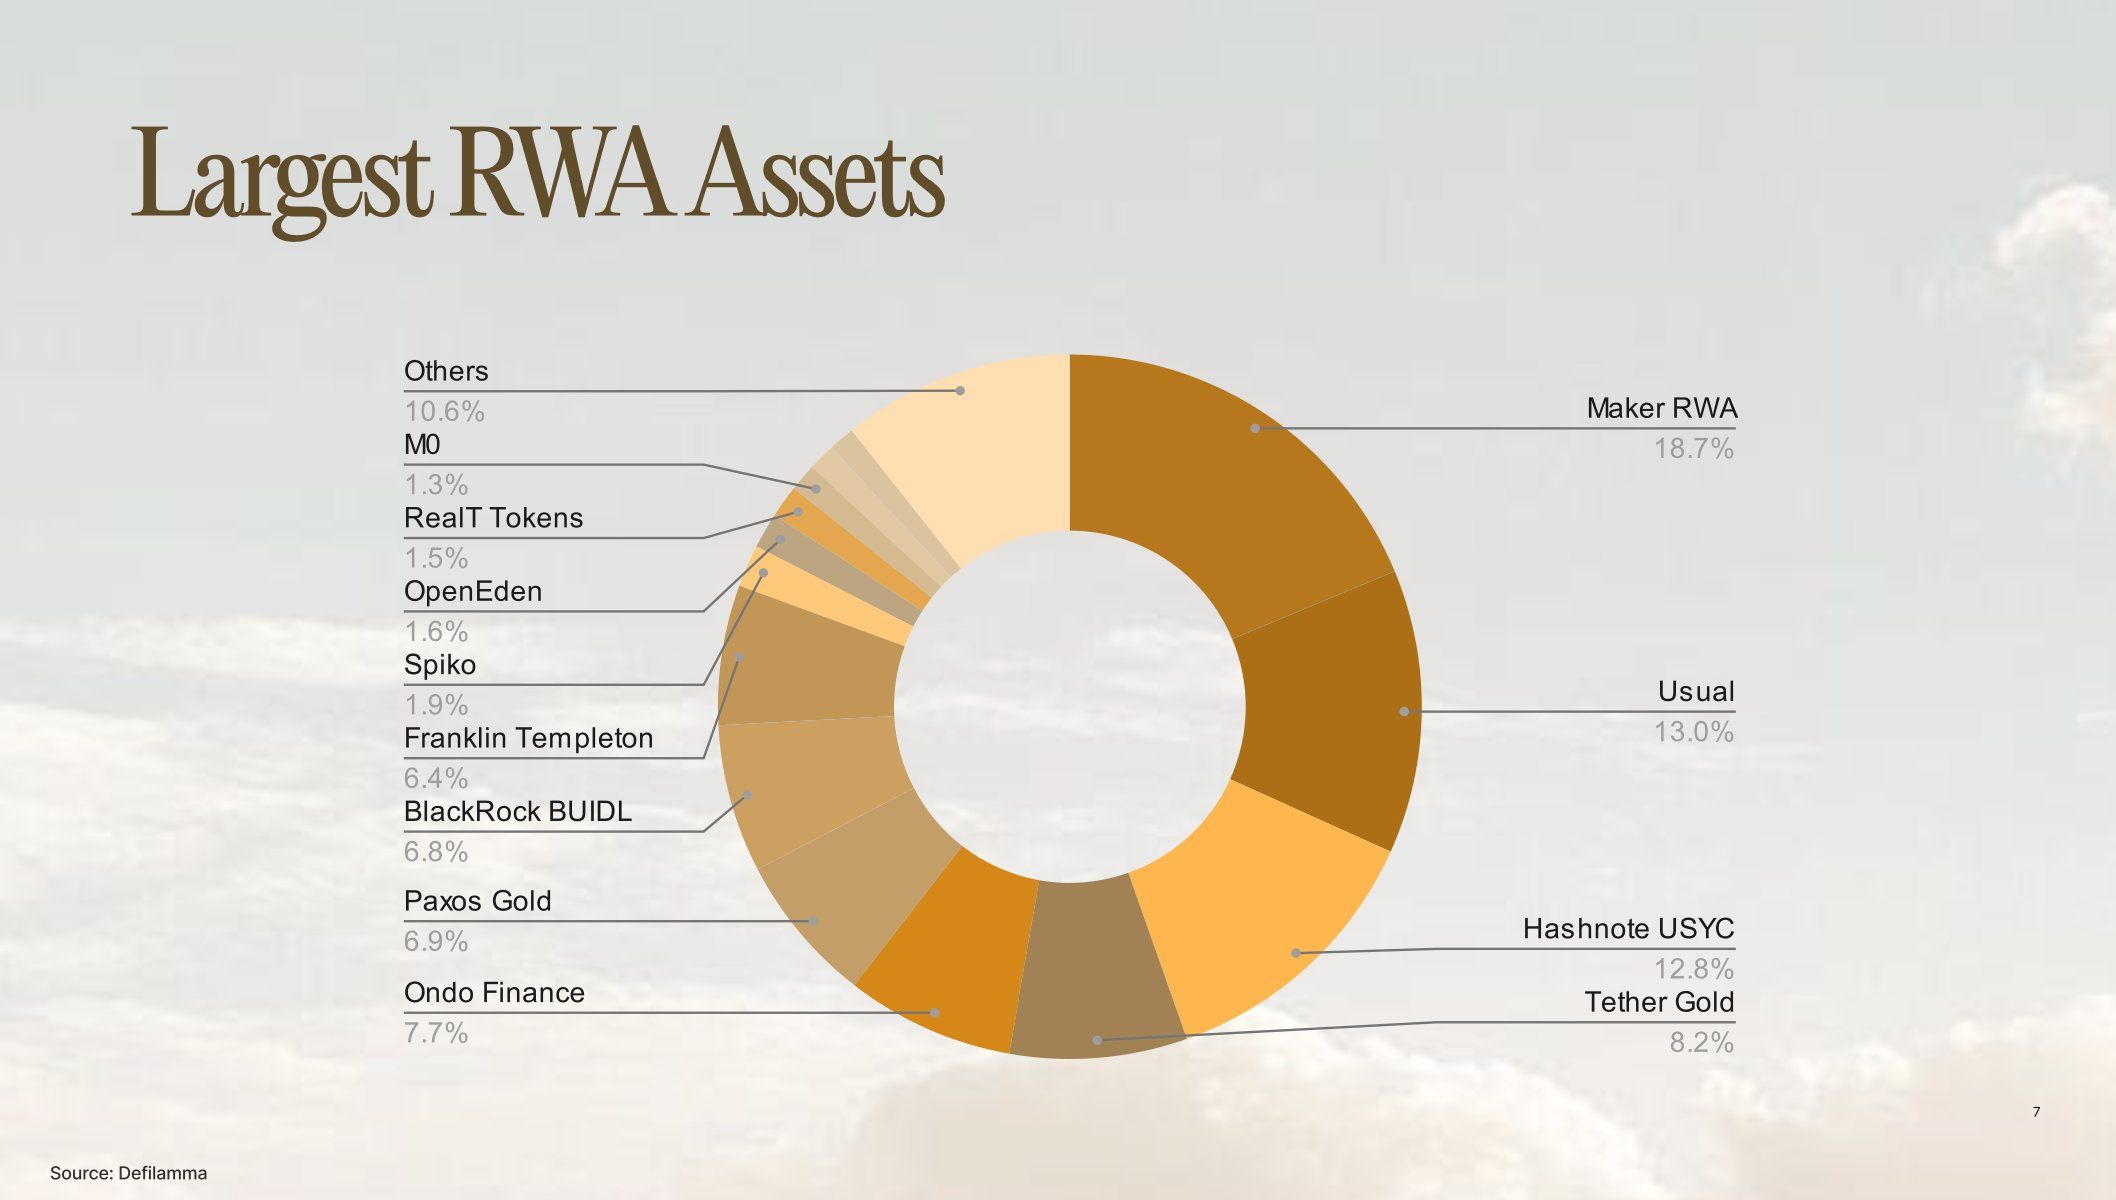
2024 年是 RWAs 的重要一年,行业总市值突破 150 亿美元。具体而言,代币化国债市场增长了 179%,Ondo 等协议正获得关注并满足该领域需求。目前,代币化国债与稳定币的组合构成了最大 RWA 资产的主体。
此外,关键机构已通过 RWAs 进入加密领域,为该子行业赋予合法性。BlackRock 通过与 Securitize 的合作,在以太坊上推出了 BUIDL 基金。Franklin Templeton 通过 BENJI 代币推出了自己的基金,该代币代表底层国债的份额。代币化国债行业仍有巨大增长潜力,去年刚突破 10 亿美元市值门槛,而 $USDC 和 $USDT 这两大稳定币的供应量约为 2250 亿美元。
RWA 类别中可能贡献大量增长的一个子领域是 RWA 衍生品。正如传统金融的情况一样,没有理由认为 RWA 衍生品的名义价值不会远超基础 RWAs。衍生品可以让机构对持仓进行对冲,并采用能够保护资本或提供独特优势的策略。用户可以在不绑定底层资产的情况下使用这些产品,从而实现更高程度的金融化。
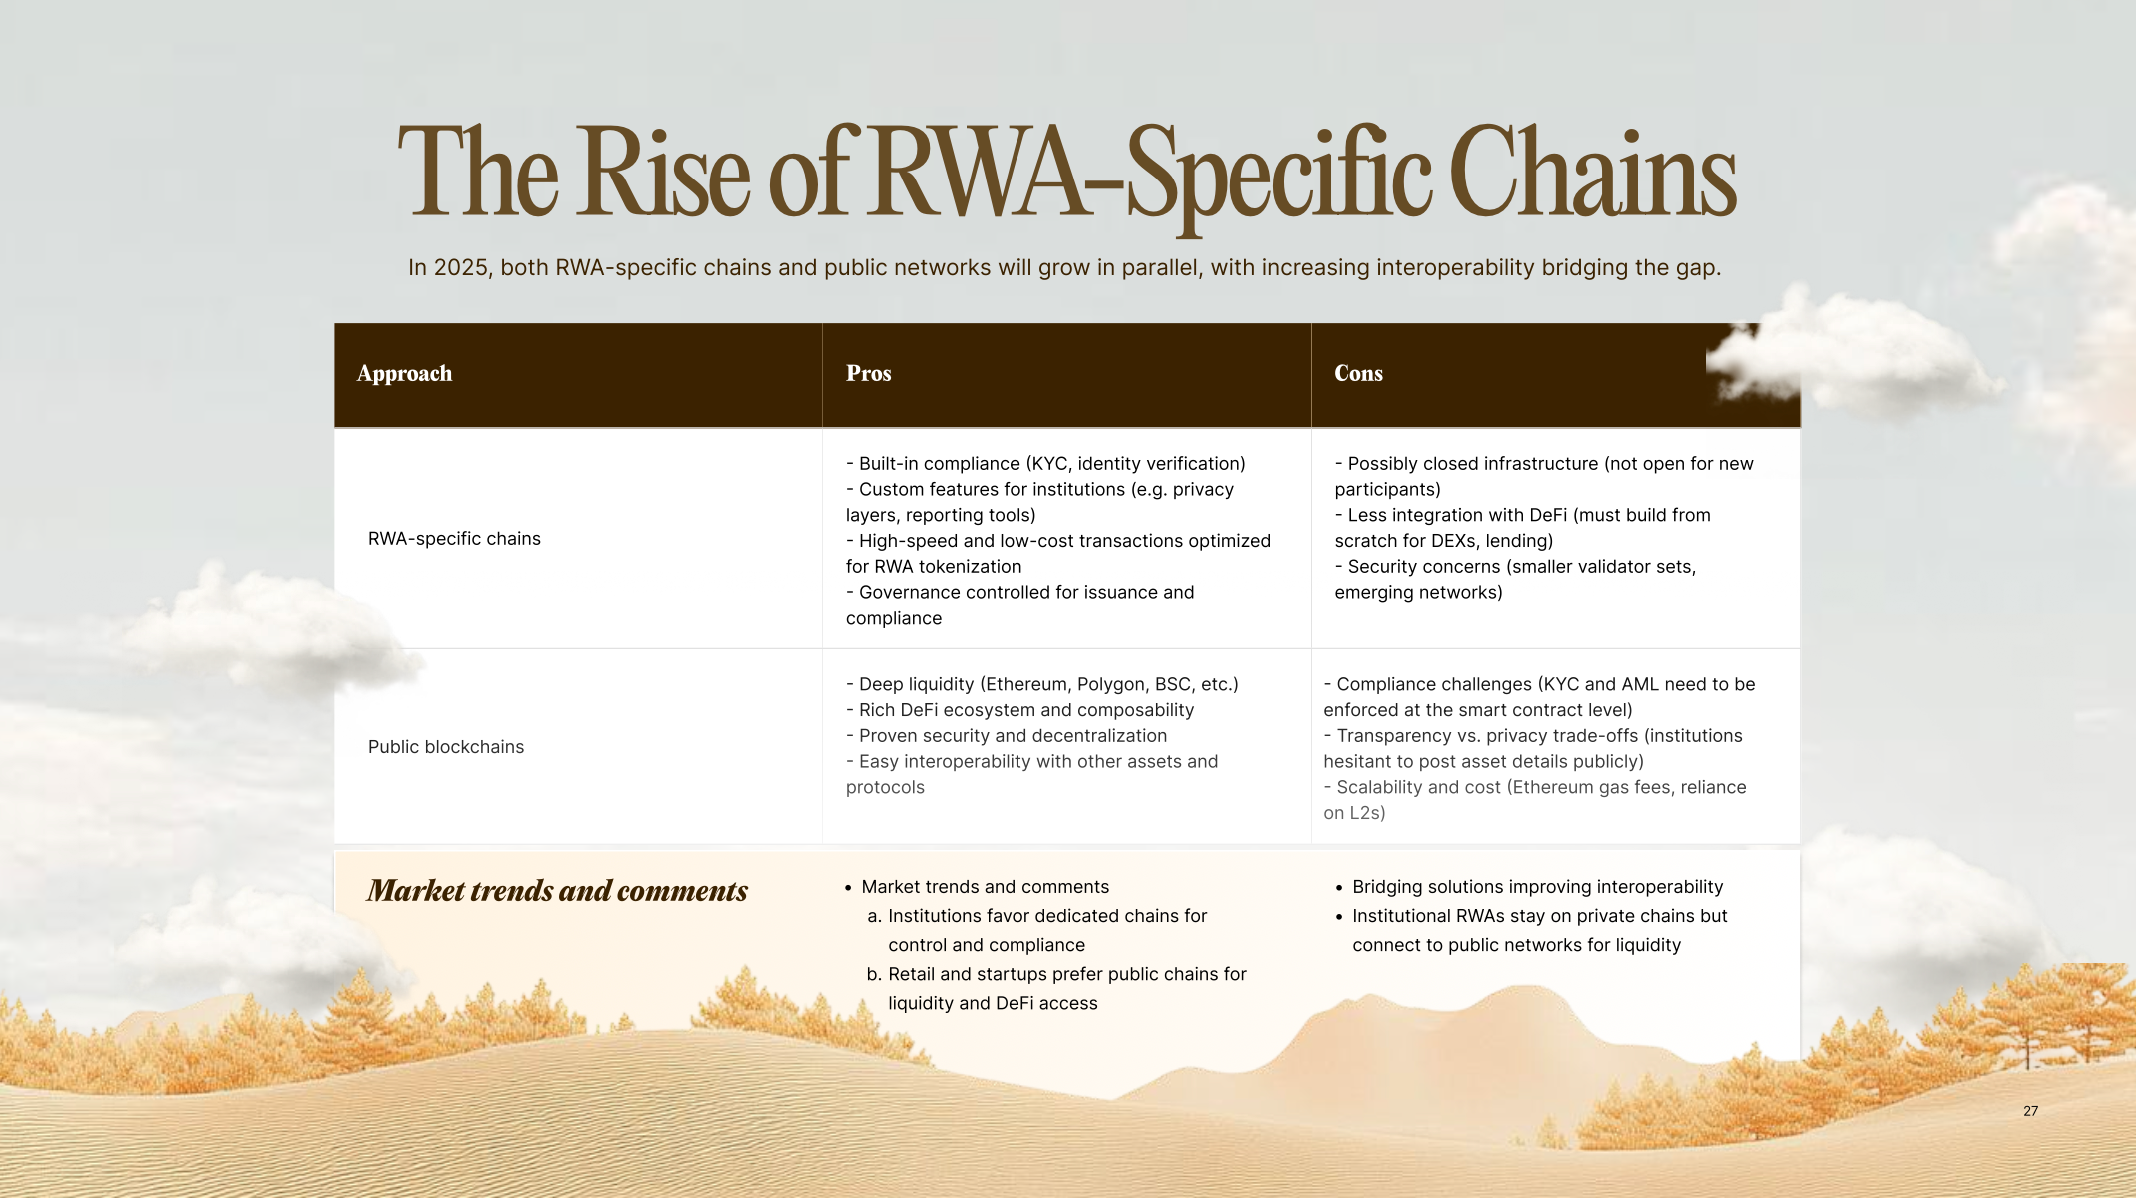
值得关注的一个有趣趋势是哪些链推动了最多的 RWA 增长。以太坊目前在无许可 RWA 领域领先,TVL 达到 42.8 亿美元。这是合理的,因为以太坊上的资本往往更具风险偏好,但相较于其他链,其资本规模更大。我们看到机构采取了不同的策略,BlackRock 坚持使用以太坊,而 Franklin Templeton 则在多个 EVM 链上扩展。就链而言,机构与零售之间的分化最为明显:零售更倾向于在已有的热门区块链上使用 RWAs,而机构则探索符合其需求的定制专用方案。
在面向零售时,RWAs 的其他领域便发挥作用。资产碎片化可以让个人接触到原本无法获得的资产,这主要是这类人群独有的问题,对机构而言并非主要关注点。代币化房地产以及与 DeFi 集成或具备收益组件的 RWAs 成为面向零售的增长路径。
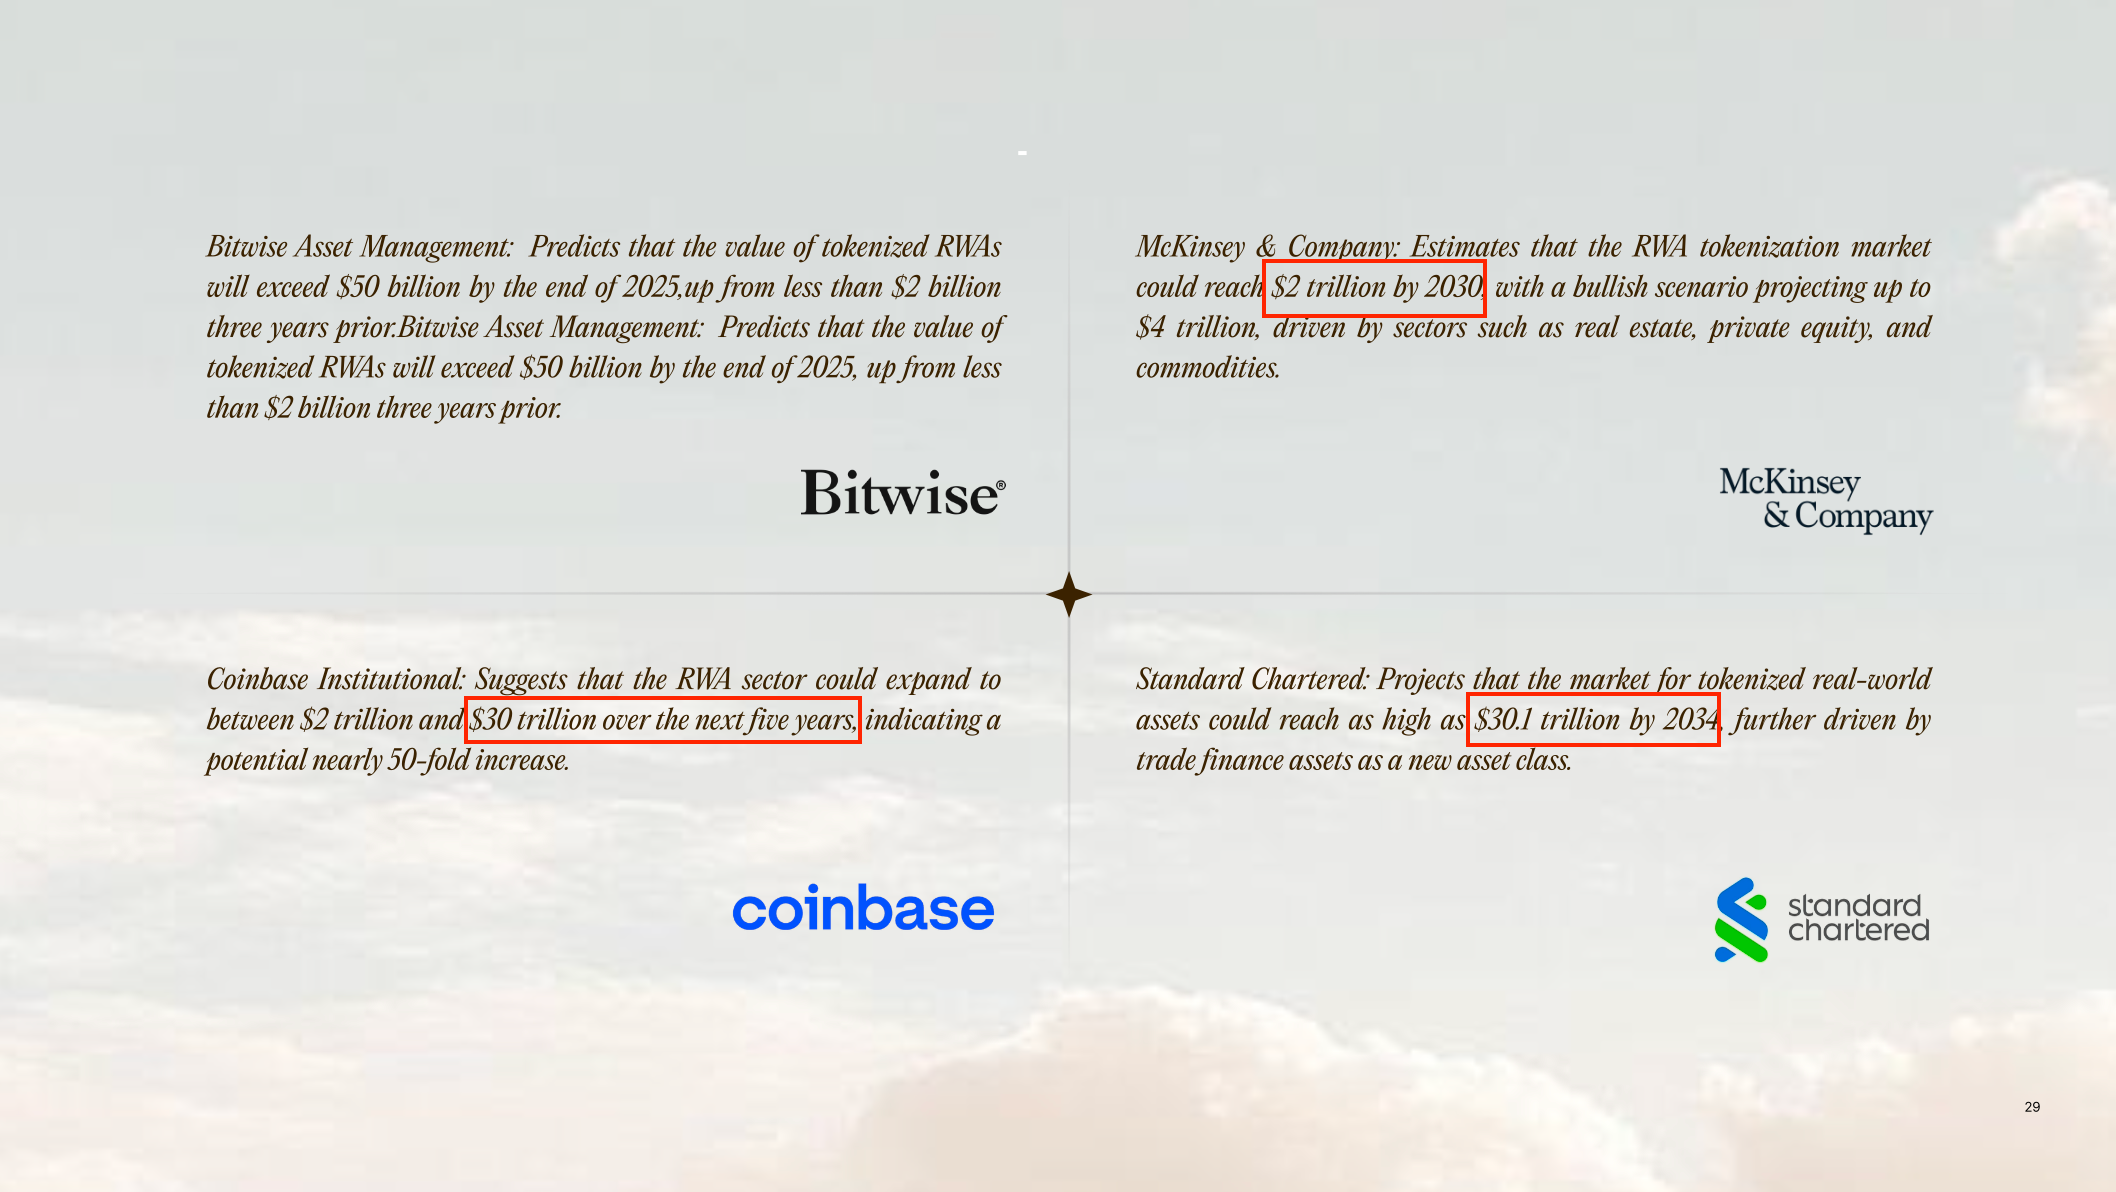
包括加密原生和传统金融机构在内的多家公司和企业预计 RWAs 将在本十年初发展为数万亿美元规模的产业,超越当前整个加密市场的市值。这将对加密行业的合法化产生巨大影响,并使链上价值更加直观可感。
与 RWA 相关的资金流入可能会集中在特定行业,或许不会产生如以太坊、Solana 等链上所见的财富效应。相反,RWAs 有望成为机构和零售更便捷获取已有资产的可持续方式。
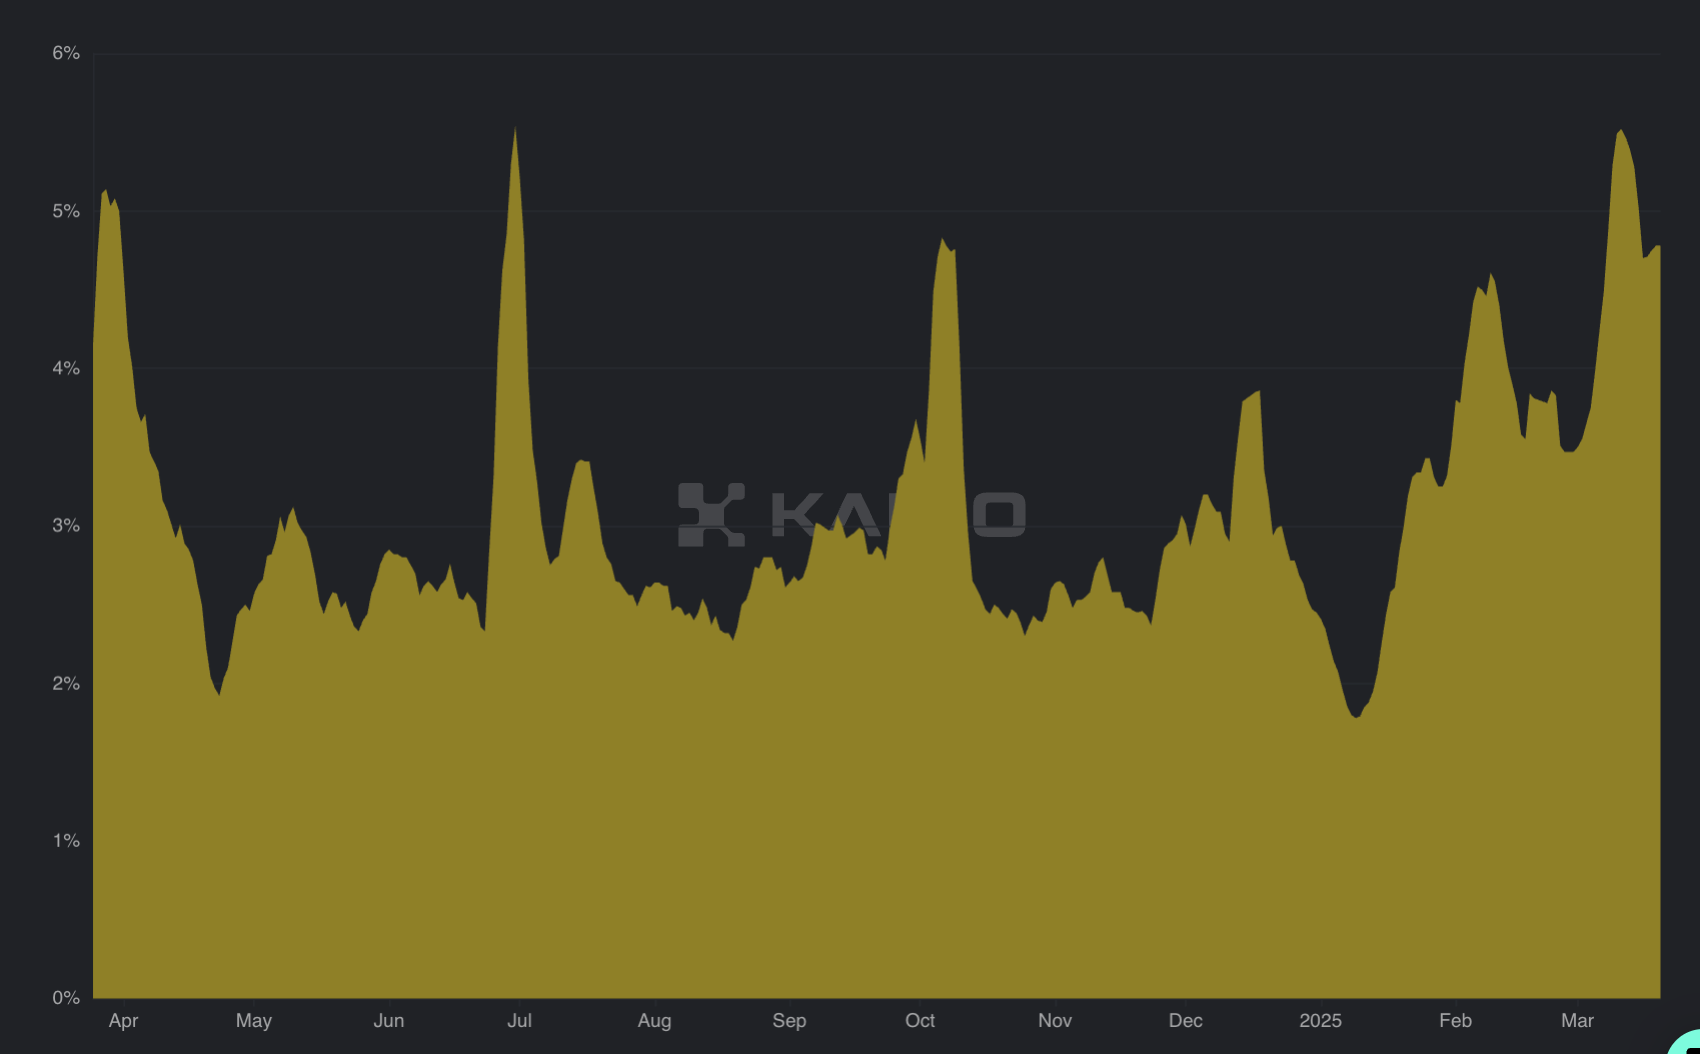
2025 年的预测显示利率将下降,但仍可能保持在 0 以上。对代币化国债的兴趣很大程度来源于 2022、2023 年期间的高利率,这改变了风险偏好和行为。这种环境仍为代币化国债的增长提供了大量机会,同时也为其他领域争取更多关注留下空间。