RWAs continuam sendo uma das 5 principais narrativas em cripto no momento, uma das áreas‑chave de foco para instituições que estão se envolvendo com cripto. No momento, os mercados parecem sombrios comparados aos meses anteriores, e narrativas institucionais como ETFs, stablecoins e especialmente RWAs podem potencialmente receber mais atenção neste clima.
Até agora, a principal história por trás das RWAs tem sido, de fato, a adoção institucional, já que o blockchain pode oferecer vantagens inerentes sobre o TradFi ao reduzir custos de transação e melhorar a eficiência. A principal classe de ativos que cresceu ao longo do último ano são os títulos tokenizados, algo particularmente atraente para instituições, mas menos para o varejo. Embora o setor tenha visto um crescimento imenso, as RWAs ainda têm muito espaço para expandir, com várias áreas‑chave como derivativos de RWA e outras ainda em grande parte inexploradas por enquanto.
Ontem, Polytrade lançou seu relatório State of RWAs 2024-2025, ao qual também contribuímos. Na edição de hoje, discutiremos os principais aprendizados da curva de adoção de RWA até agora, o que esperar no curto e longo prazo para as RWAs, e mais…
Mantenha‑se informado nos mercados ⬇
Estado das RWAs
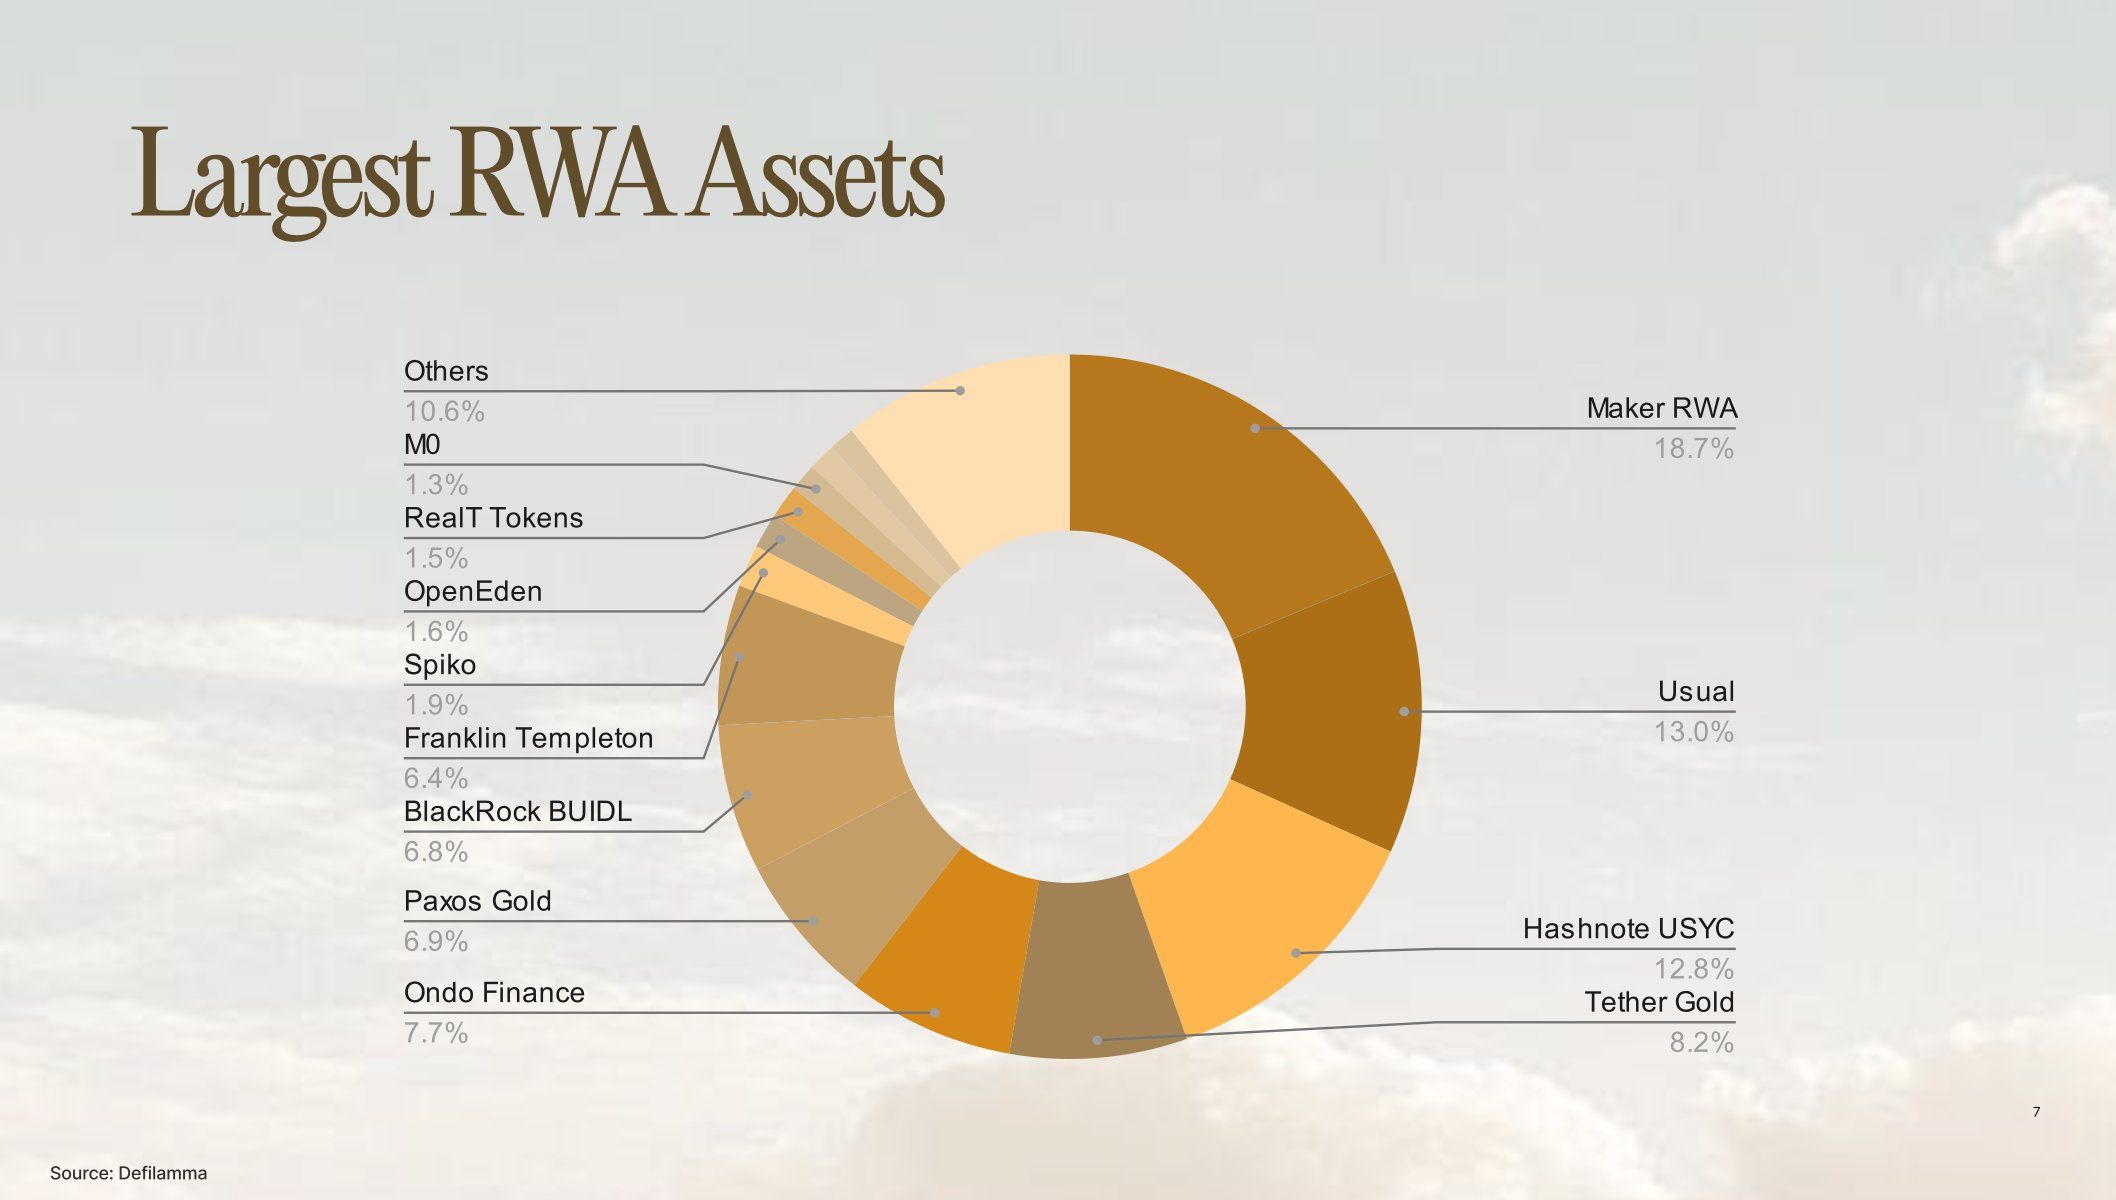
2024 foi um grande ano para as RWAs, com a capitalização total do setor ultrapassando $15B. Especificamente, vimos o mercado de títulos tokenizados crescer 179%, com protocolos como Ondo ganhando tração e atendendo à demanda nessa área. No momento, uma combinação de títulos tokenizados e stablecoin compõe a maioria dos maiores ativos de RWA.
Além disso, instituições‑chave entraram no cripto via RWAs, legitimando este sub‑setor. A BlackRock, através de sua parceria com a Securitize, lançou seu fundo BUIDL na Ethereum. A Franklin Templeton lançou seu próprio fundo via token BENJI, uma representação de uma participação nos títulos subjacentes. Ainda há muito potencial de crescimento para o setor de títulos tokenizados, que acabou de ultrapassar a marca de $1B em capitalização no ano passado, enquanto as principais stablecoins $USDC e $USDT têm suprimentos de aproximadamente $225B.
Um setor dentro da categoria RWA que pode se tornar responsável por uma grande parcela do crescimento são os derivativos de RWA. Assim como ocorre nas finanças tradicionais, não há razão para pensar que o valor nocional dos derivativos de RWA não ultrapassará em muito as RWAs base. Derivativos podem permitir que instituições façam hedge da exposição de suas posições e adotem estratégias que protejam o capital ou ofereçam uma vantagem única. Usuários podem interagir com esses produtos sem estar vinculados aos ativos subjacentes, possibilitando maior financeirização.
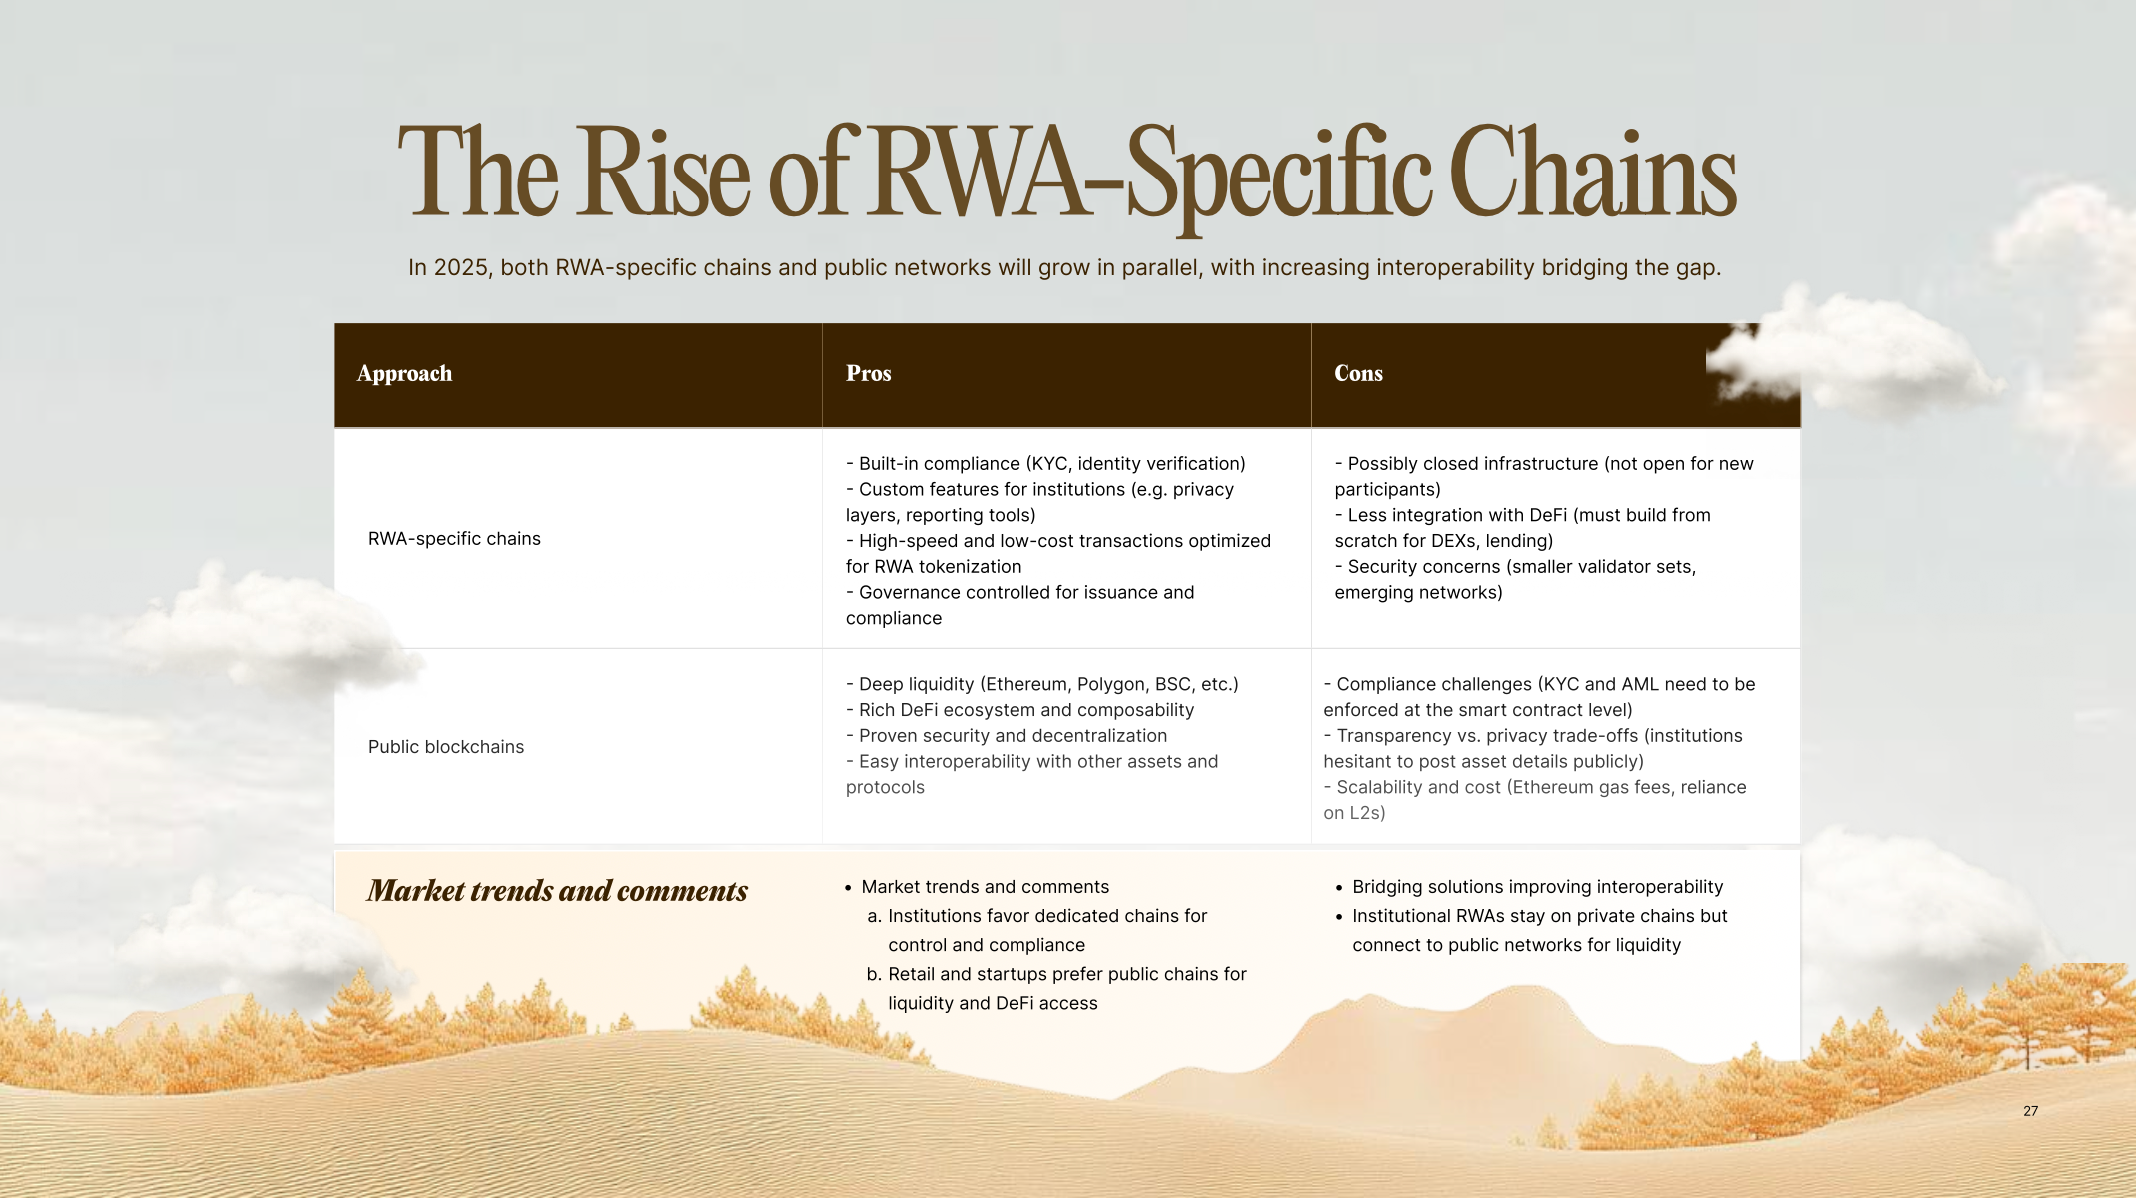
Uma tendência interessante a observar tem sido quais cadeias facilitaram mais o crescimento das RWAs. A Ethereum atualmente lidera no espaço de RWAs permissionless, com $4.28B em TVL. Isso faz sentido, pois o capital na Ethereum costuma ser mais propenso a risco, mas há muito mais dele comparado a outras cadeias. Vimos diferentes abordagens das instituições, com a BlackRock permanecendo na Ethereum, enquanto a Franklin Templeton expandiu para várias cadeias EVM. Quando se trata de cadeias, a divisão entre instituições e varejo é a maior: o varejo prefere RWAs em blockchains populares existentes, enquanto as instituições exploram opções customizadas e dedicadas adequadas às suas preferências.
Quando se trata de alcançar o varejo, é aqui que as outras áreas dentro das RWAs entram em cena. A fracionamento de ativos pode permitir que indivíduos obtenham exposição a coisas às quais não teriam acesso, um problema principalmente único a esse grupo de pessoas e não tão preocupante para as instituições. Imóveis tokenizados e RWAs com integrações DeFi ou um componente de geração de rendimento se destacam como caminhos amigáveis ao varejo para crescimento.
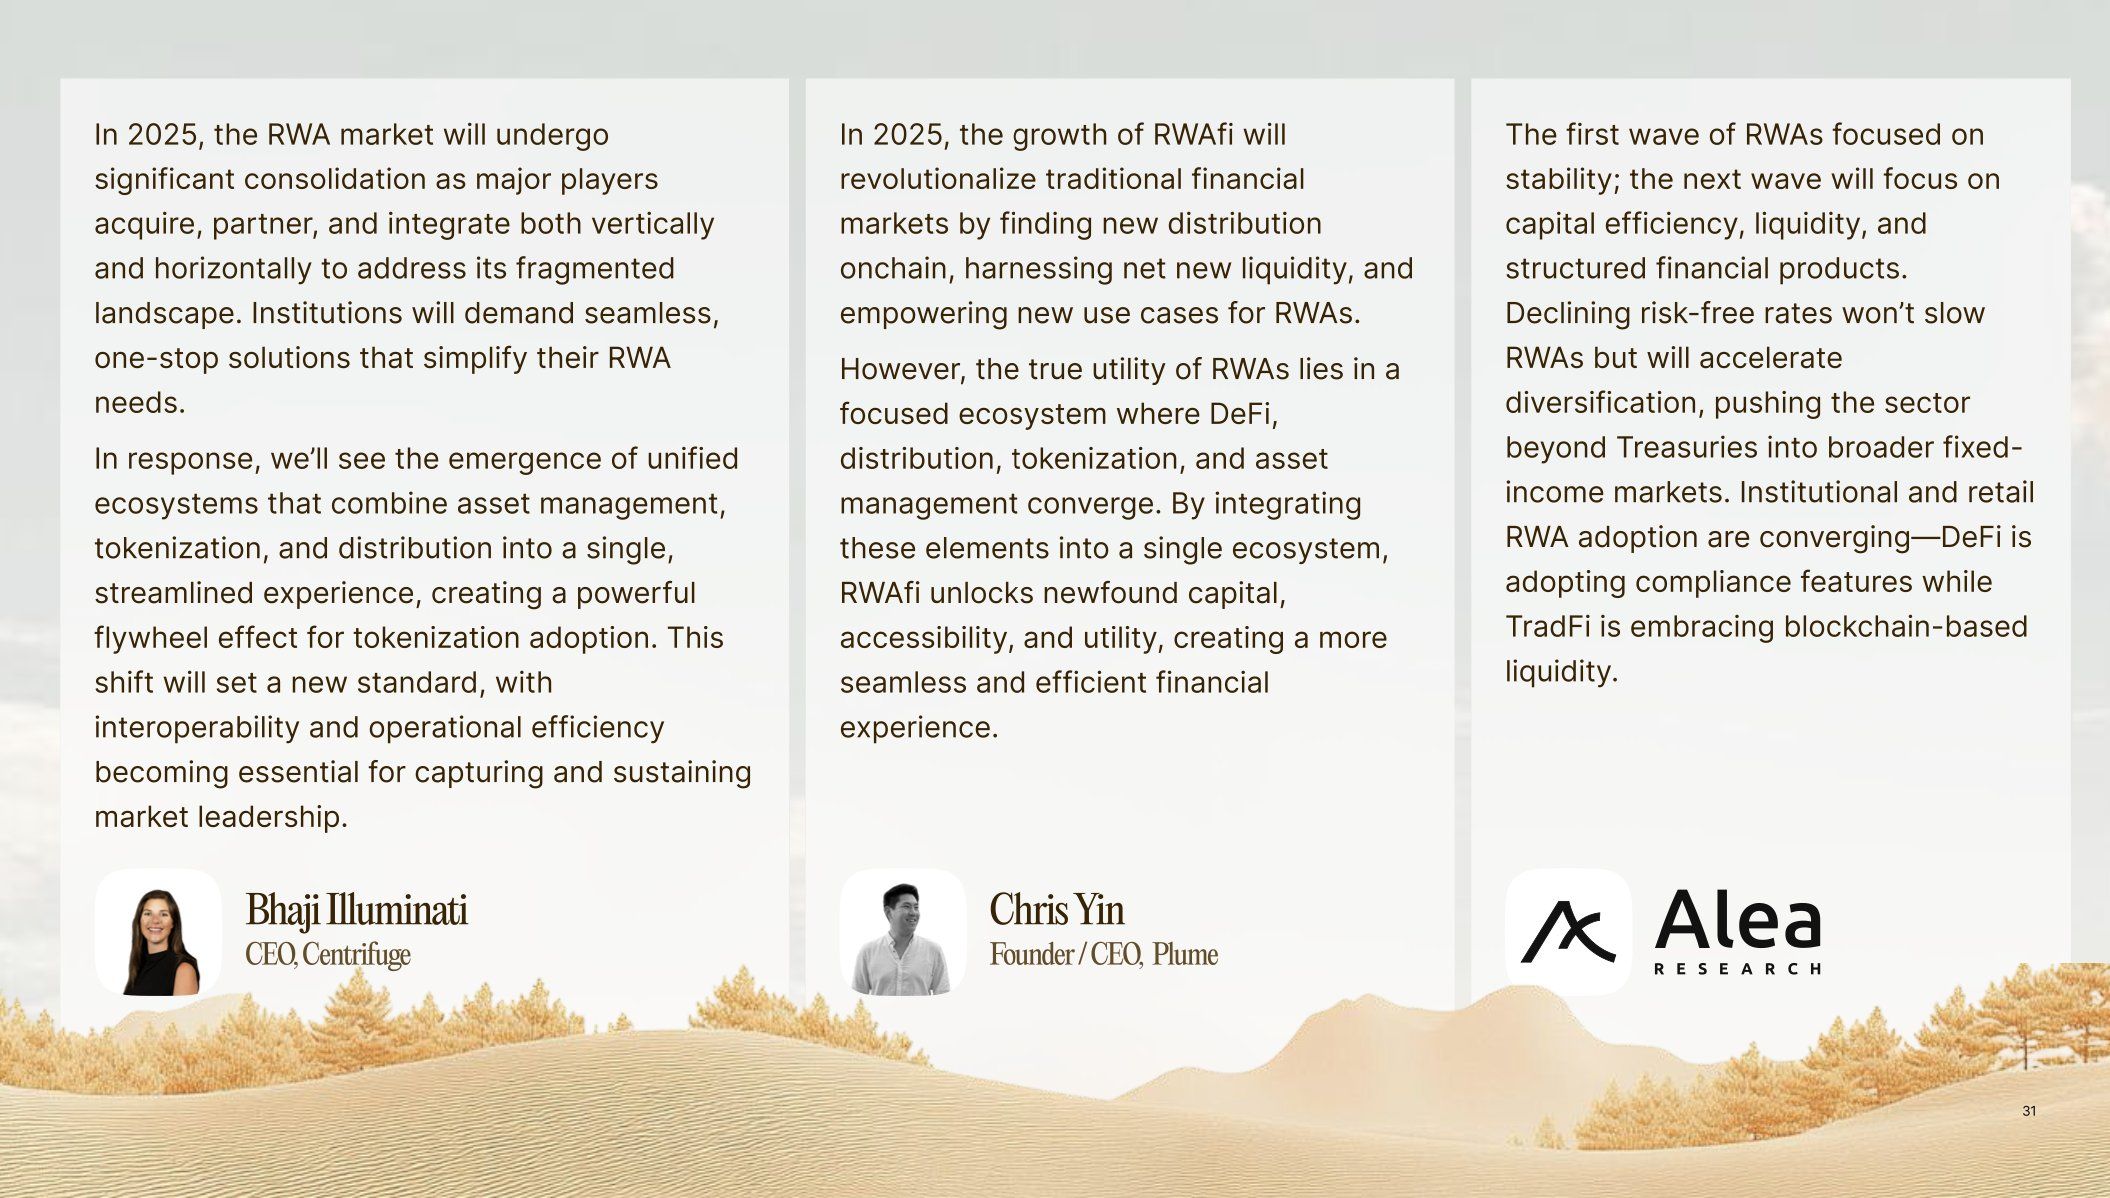
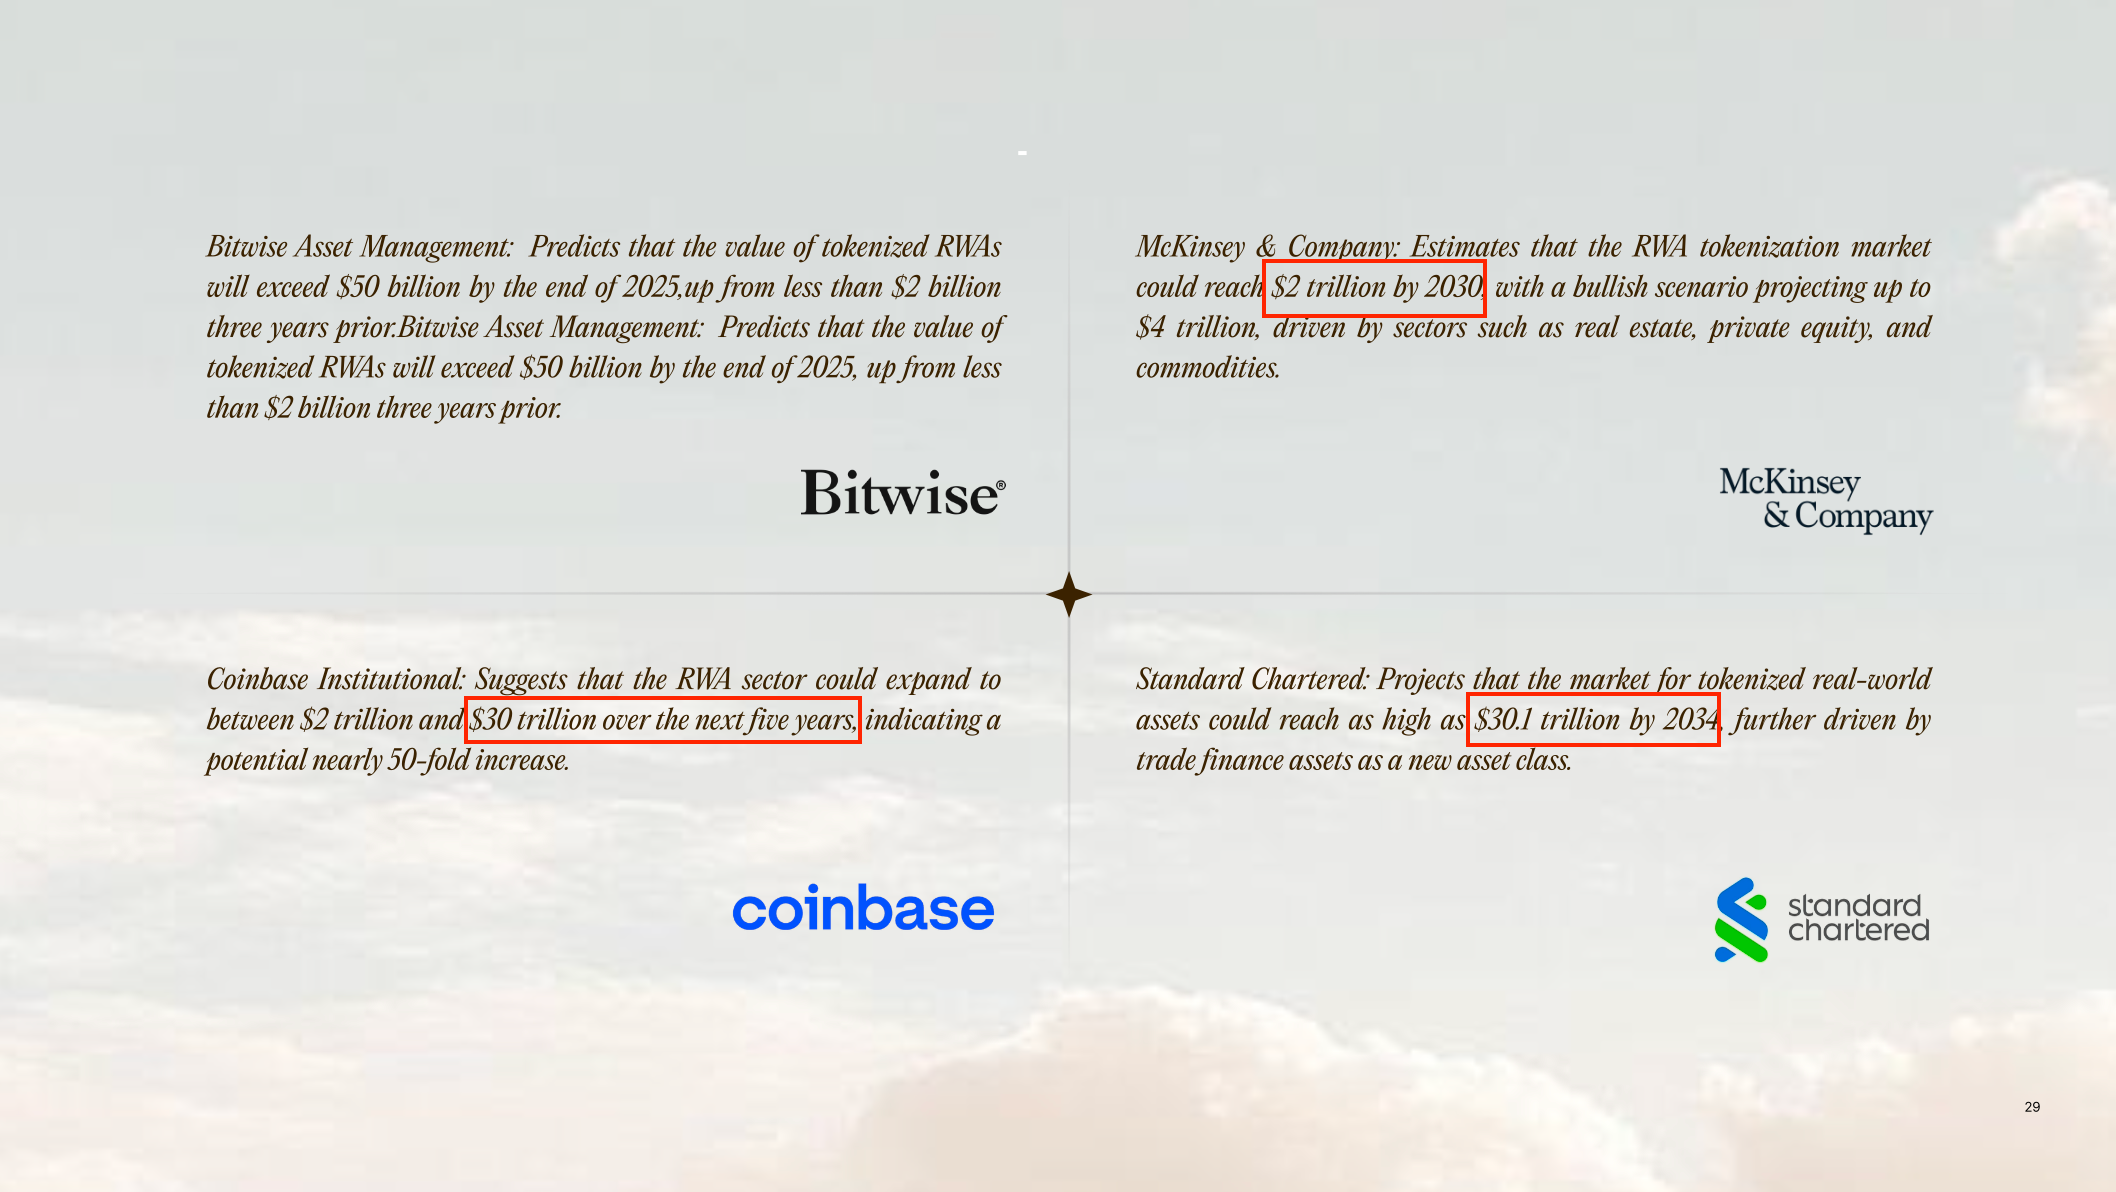
Várias empresas e firmas, compostas tanto por organizações nativas de cripto quanto por TradFi, veem as RWAs se transformando em uma indústria de múltiplos trilhões de dólares até o final da década, superando toda a capitalização atual do mercado cripto. Isso teria um impacto enorme para o cripto como meio de legitimação da indústria e como forma de tornar o valor on‑chain mais tangível.
Os fluxos relacionados a RWAs podem se concentrar em certos setores, talvez não gerando tanto efeito de riqueza quanto o que vimos na Ethereum, Solana e outras cadeias. Em vez disso, as RWAs têm o potencial de ser uma forma sustentável para que tanto instituições quanto varejo tenham acesso mais fácil a ativos pré‑existentes.
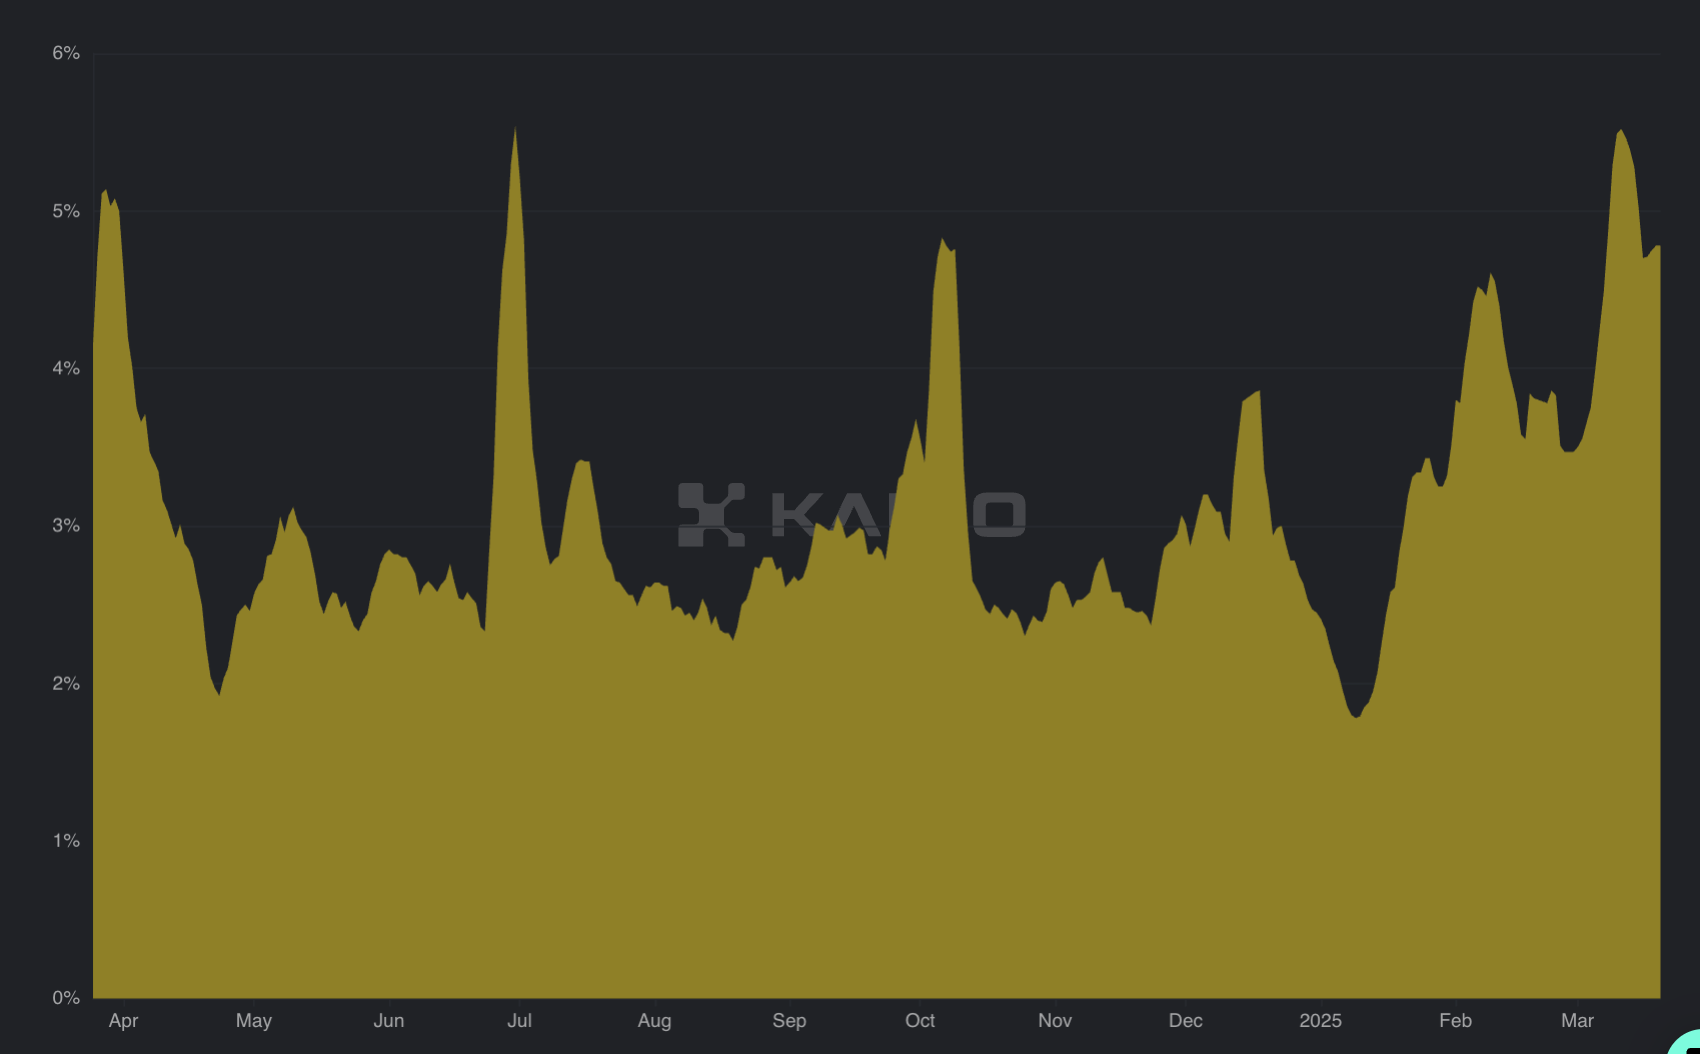
Em 2025, as previsões sugerem que as taxas cairão, embora provavelmente ainda permaneçam bem acima de 0. Muito do interesse em títulos tokenizados surgiu de taxas elevadas que mudaram a tolerância ao risco e os comportamentos ao longo de 2022 e 2023. Esse tipo de ambiente ainda oferece muitas oportunidades para o crescimento de títulos tokenizados, mas também deixa mais espaço para que outras áreas recebam mais atenção.