RWAs는 현재 암호화폐에서 상위 5개 내러티브 중 하나이며, 암호화폐에 참여하는 기관들의 주요 집중 영역 중 하나입니다. 현재 시장은 이전 달에 비해 암울해 보이며, ETF, stablecoin, 특히 RWAs와 같은 기관 내러티브가 이 분위기에서 더 많은 주목을 받을 가능성이 있습니다.
지금까지 RWAs 뒤의 주요 이야기는 실제로 기관 채택이었으며, 블록체인은 거래 비용을 줄이고 효율성을 향상시키는 측면에서 TradFi에 비해 고유한 장점을 제공할 수 있습니다. 지난 1년 동안 성장한 주요 자산 클래스는 토큰화된 국채이며, 이는 기관에는 특히 매력적이지만 소매 투자자에게는 덜 매력적입니다. 섹터가 큰 성장을 보였지만, RWAs는 아직 확장 여지가 많으며, RWA 파생상품과 같은 몇몇 핵심 분야는 현재 대부분 활용되지 않은 상태입니다.
어제, Polytrade는 State of RWAs 2024-2025 보고서를 발표했으며, 우리도 기여했습니다. 오늘 호에서는 지금까지의 RWA 채택 곡선에서 가장 중요한 시사점을 논의하고, RWAs의 단기 및 장기 전망과 기타 내용을 살펴보겠습니다…
시장 정보를 지속적으로 확인하세요 ⬇
RWAs 현황
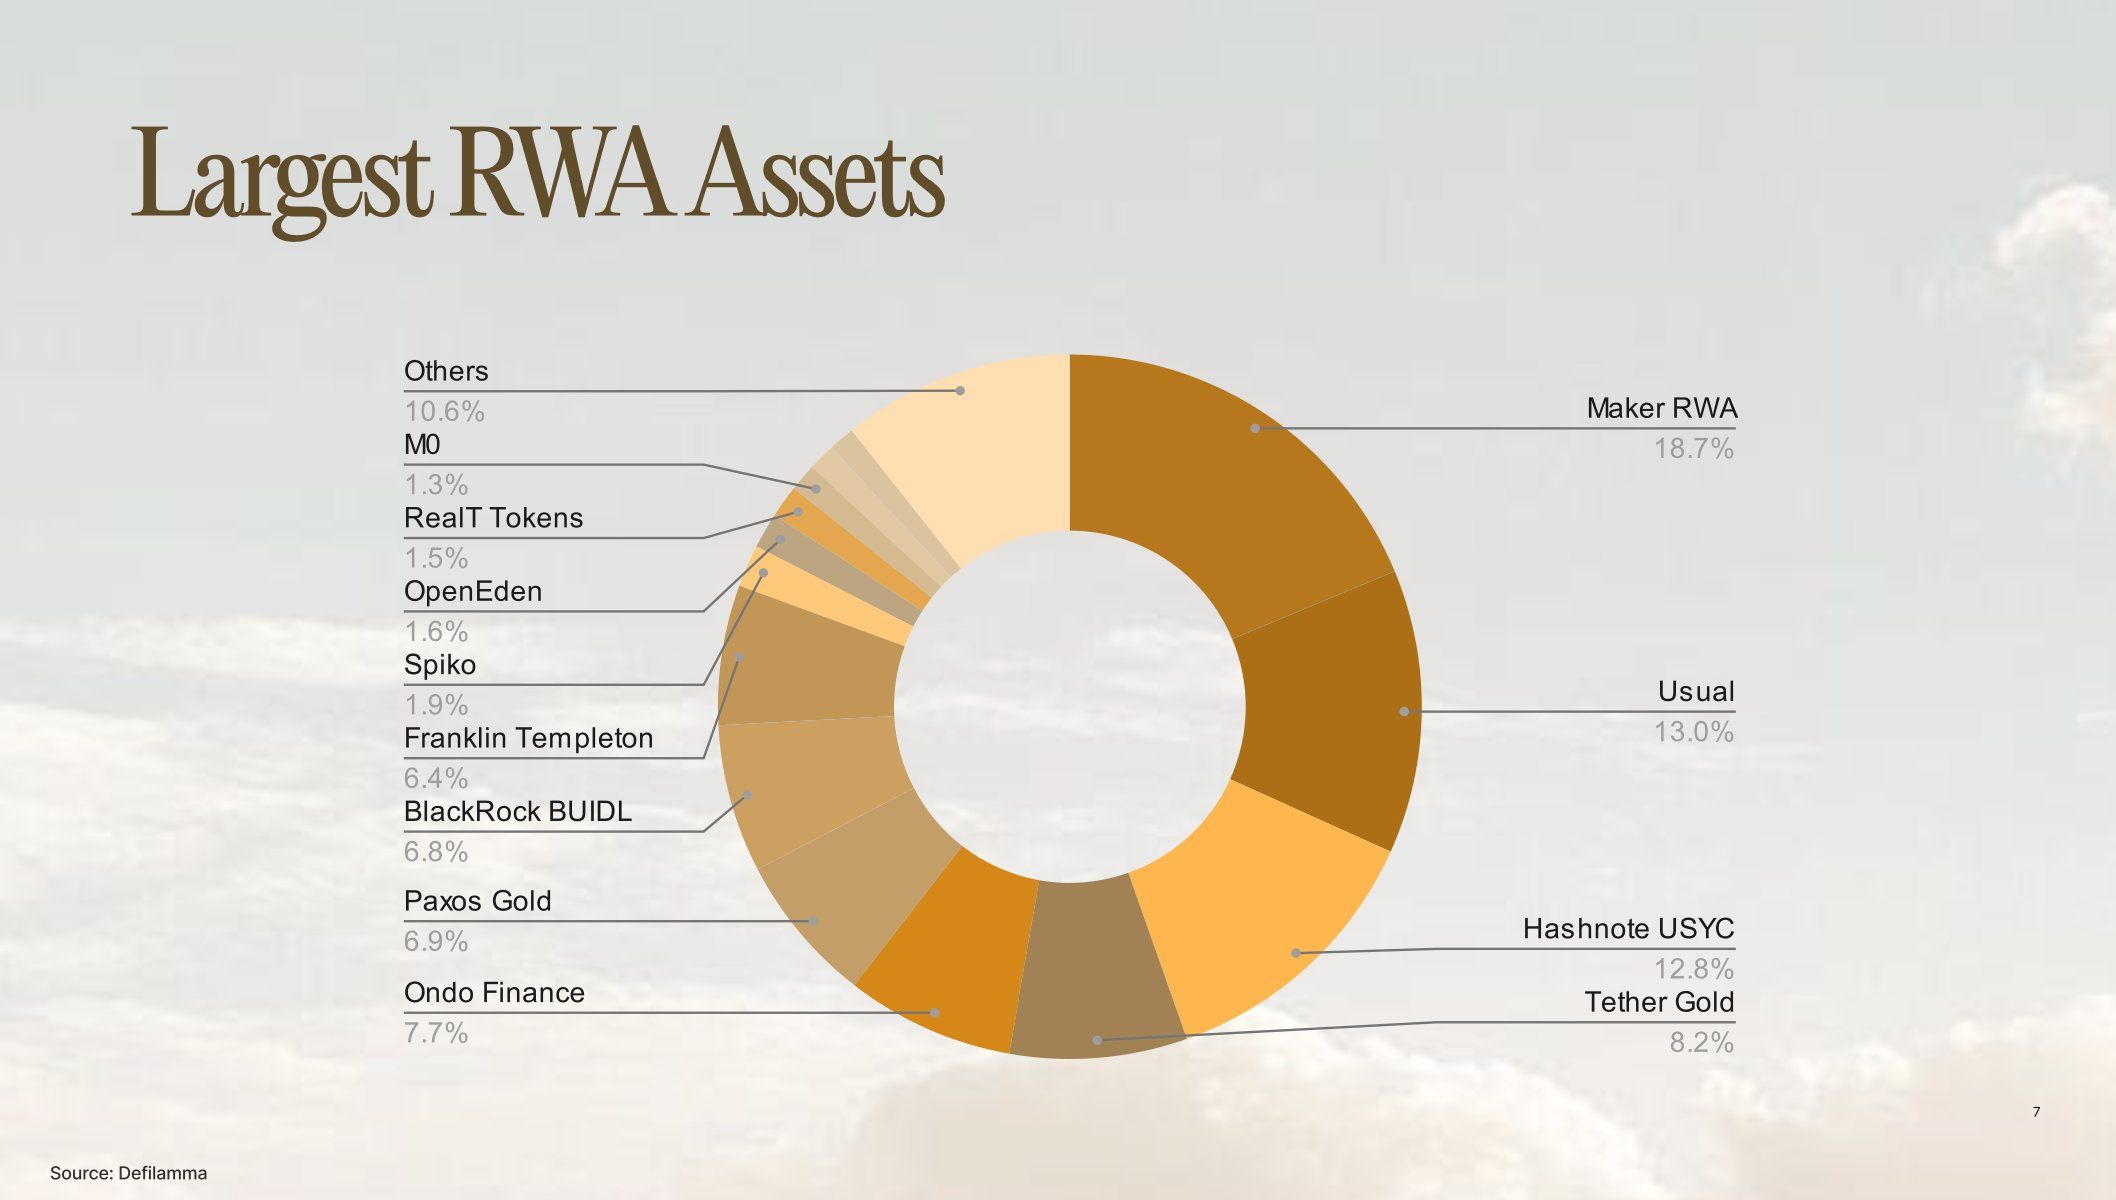
2024년은 RWAs에 큰 해였으며, 섹터의 총 시가총액이 $15B를 넘어섰습니다. 구체적으로, 토큰화된 국채 시장이 179% 성장했으며, Ondo와 같은 프로토콜이 주목받으며 이 분야의 수요를 충족시켰습니다. 현재 토큰화된 국채와 stablecoin의 조합이 가장 큰 RWA 자산의 대부분을 차지하고 있습니다.
또한, 주요 기관들이 RWAs를 통해 암호화폐에 진입하면서 이 하위 섹터의 정당성을 확보했습니다. BlackRock은 Securitize와의 파트너십을 통해 Ethereum에서 BUIDL 펀드를 출시했습니다. Franklin Templeton은 기본 국채의 지분을 나타내는 BENJI 토큰을 통해 자체 펀드를 출시했습니다. 토큰화된 국채 섹터는 아직 큰 성장 잠재력을 가지고 있으며, 지난해 $1B 시가총액 문턱을 넘어섰고, $USDC와 $USDT와 같은 주요 stablecoin의 공급량은 약 $225B에 달합니다.
RWA 카테고리 내에서 성장의 큰 비중을 차지할 수 있는 섹터는 RWA 파생상품입니다. 전통 금융과 마찬가지로, RWA 파생상품의 명목 가치는 기본 RWAs를 훨씬 초과할 가능성이 있습니다. 파생상품은 기관이 보유 자산에 대한 노출을 헤지하고 자본을 보호하거나 독특한 이점을 제공하는 전략에 참여할 수 있게 합니다. 사용자는 기본 자산에 얽매이지 않고 이러한 제품에 참여할 수 있어 금융화가 확대됩니다.
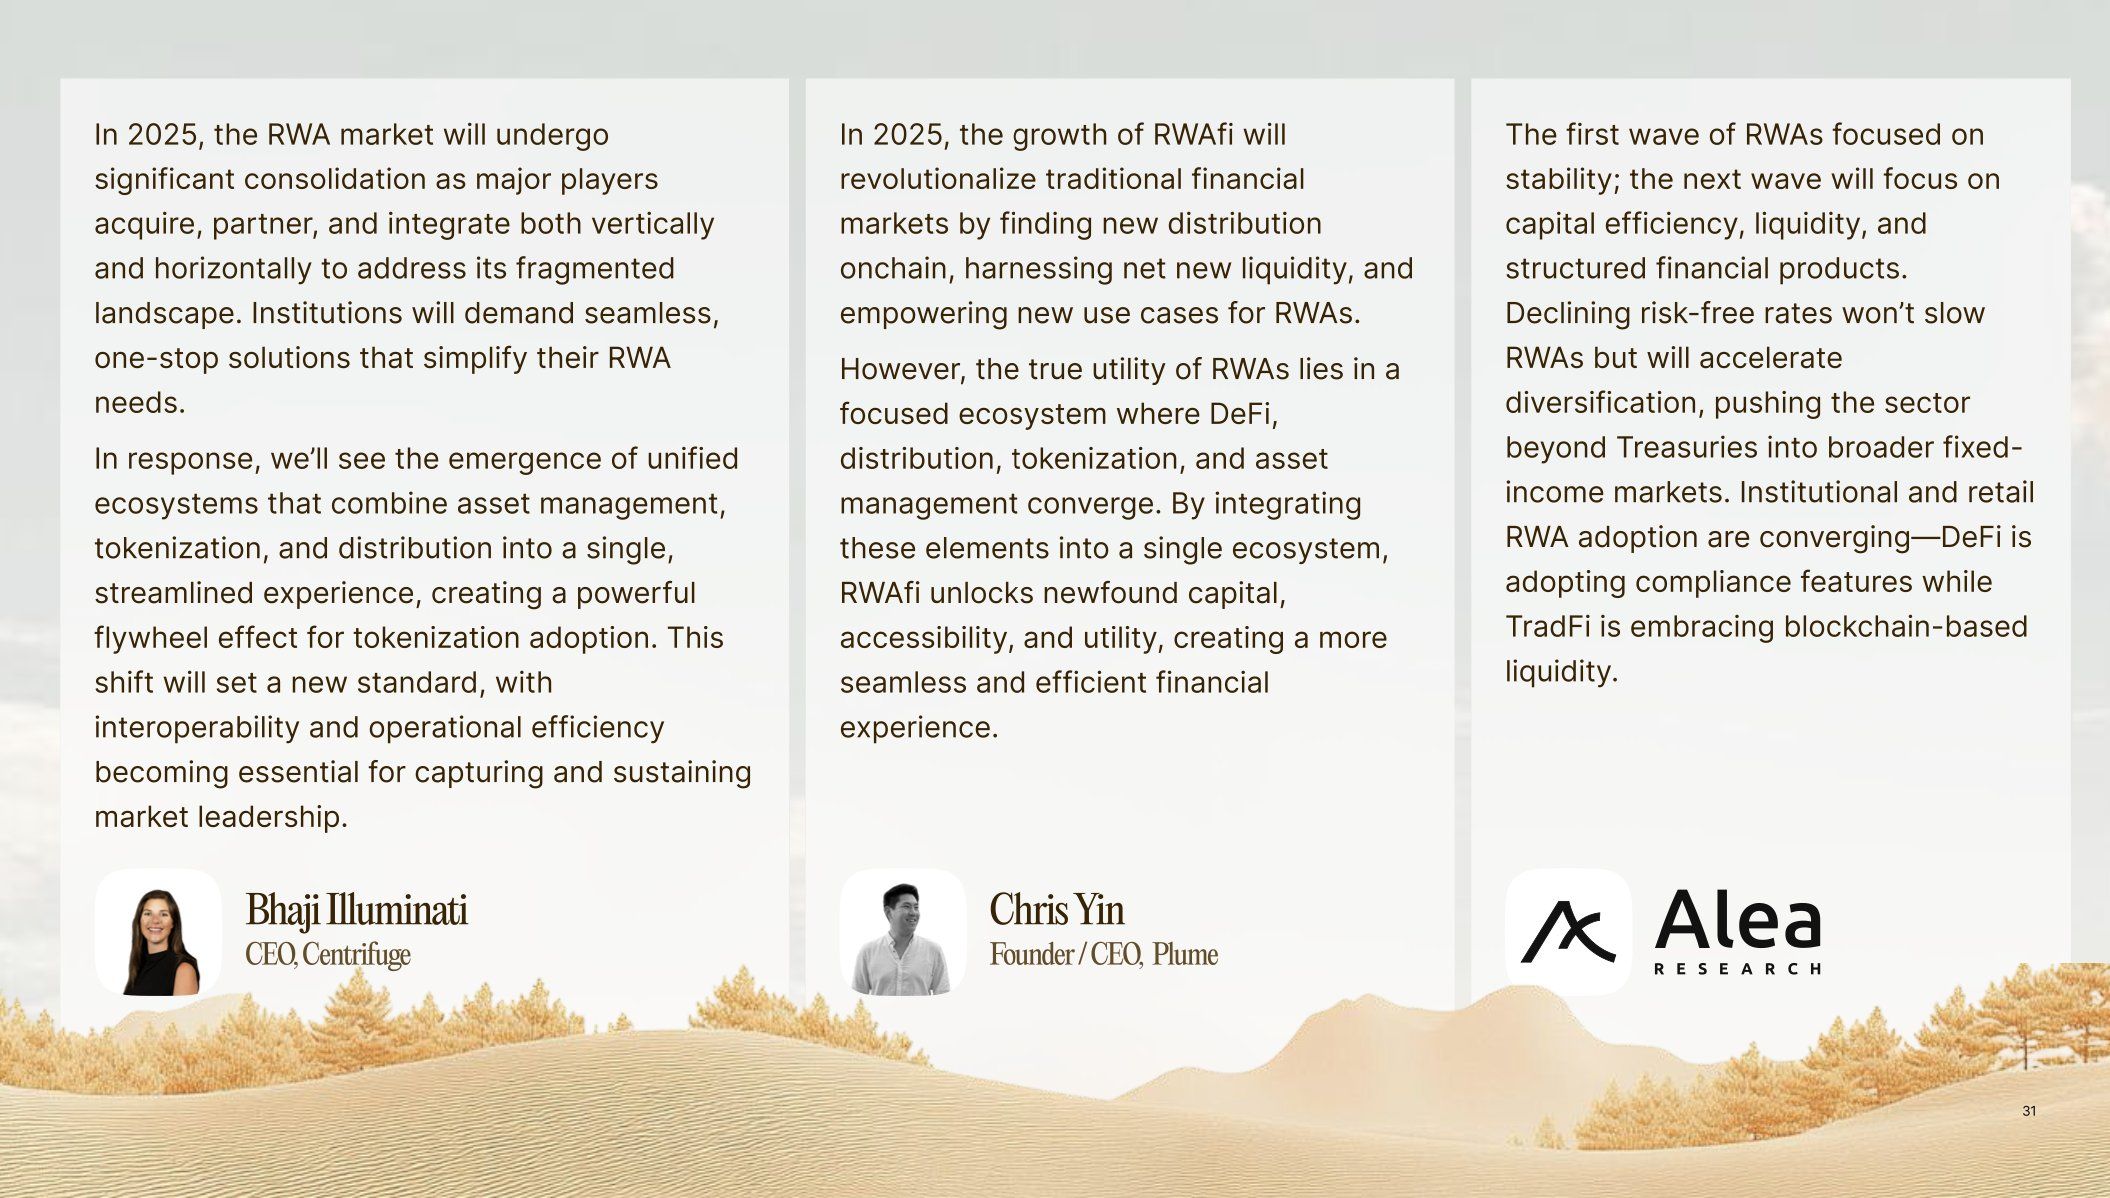
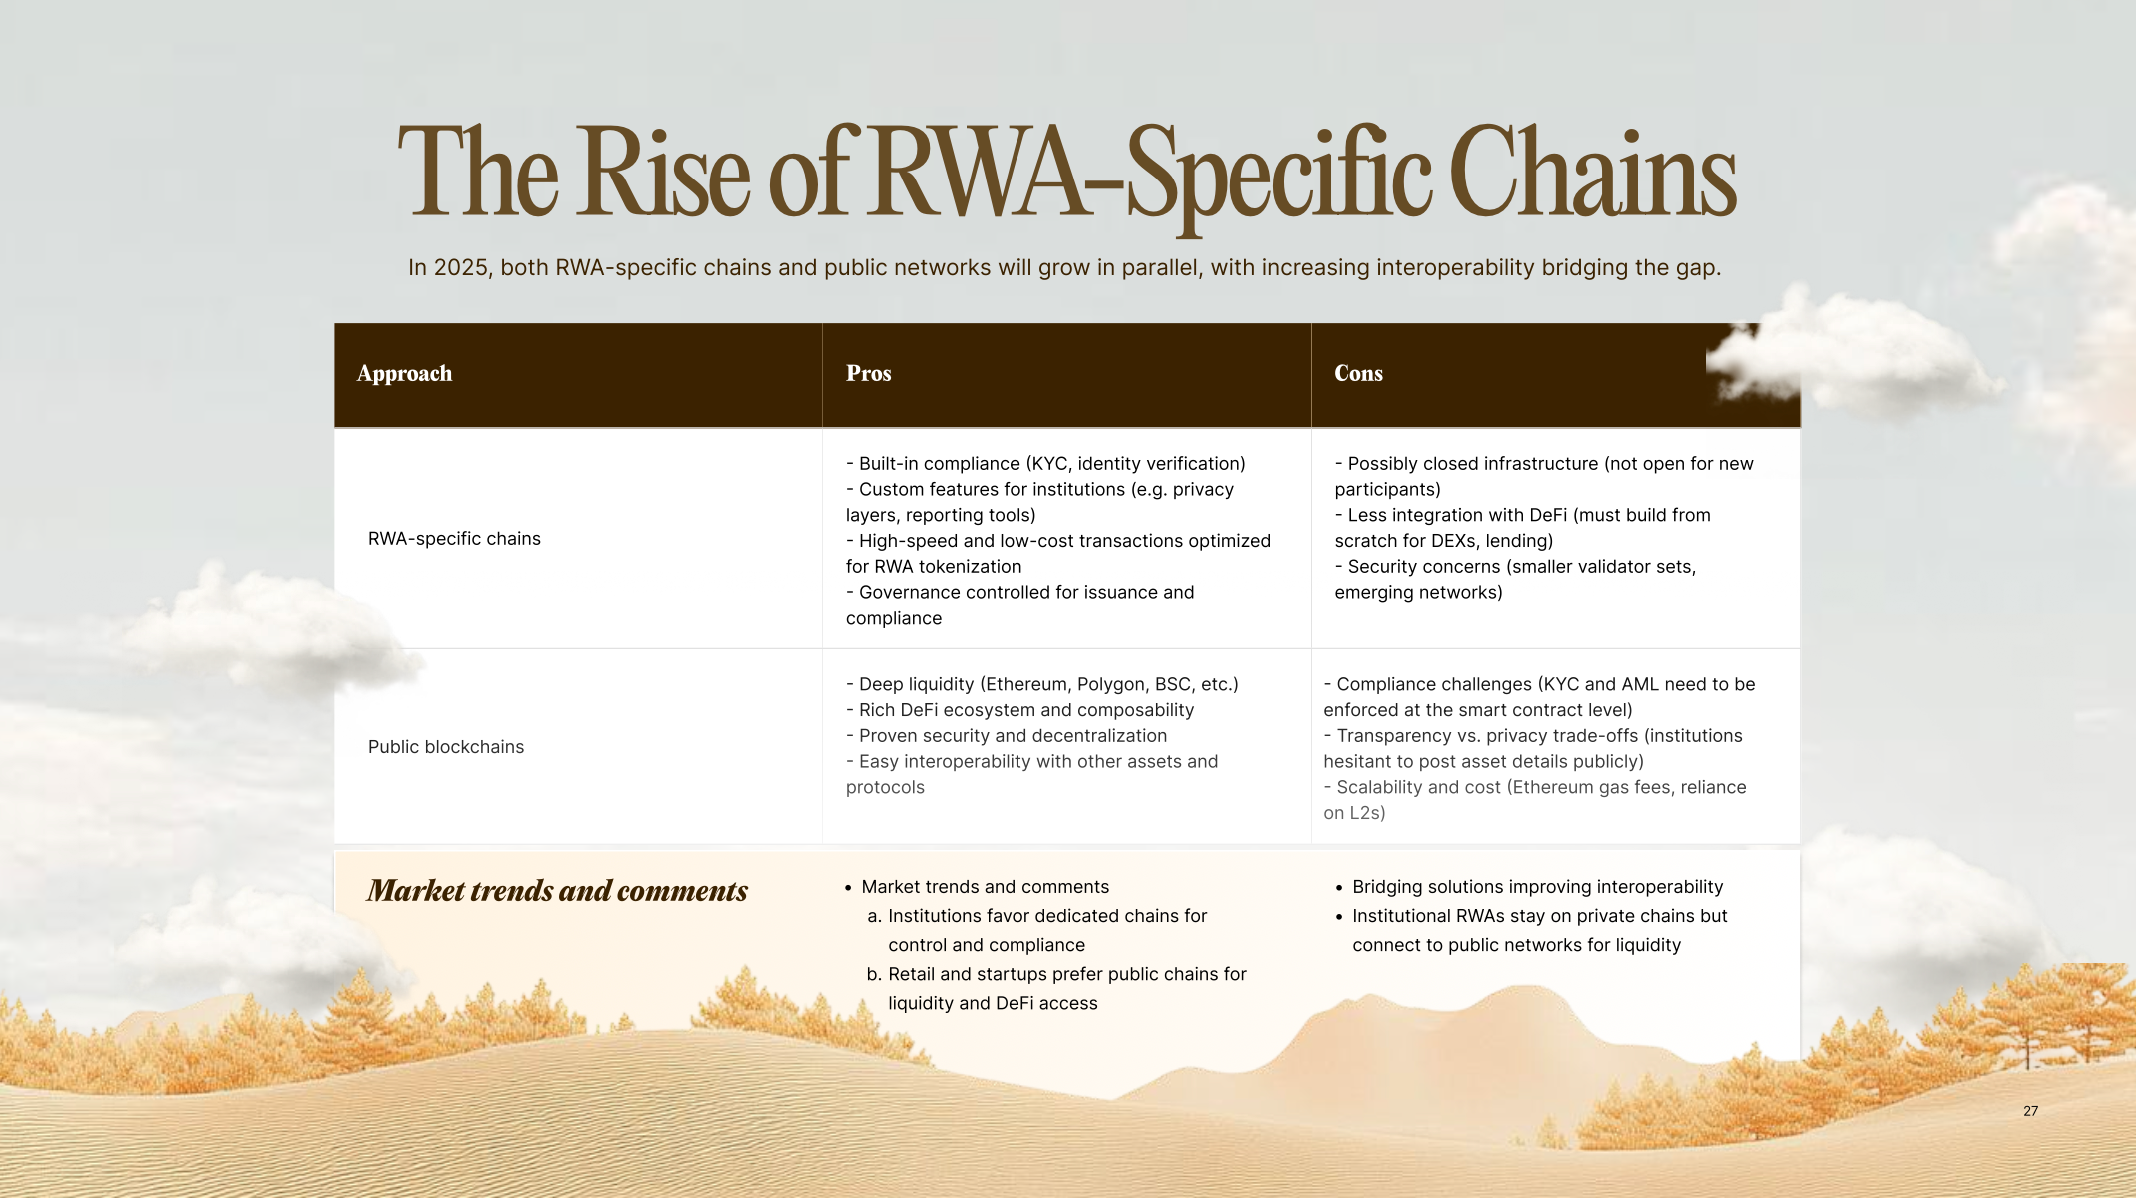
관찰할 흥미로운 트렌드는 어떤 체인이 가장 많은 RWA 성장을 촉진했는가입니다. 현재 Ethereum은 $4.28B의 TVL을 보유한 허가 없는 RWA 분야에서 선두를 달리고 있습니다. 이는 Ethereum의 자본이 종종 더 위험을 감수하지만, 다른 체인에 비해 훨씬 많기 때문입니다. 우리는 기관들의 다양한 접근 방식을 보았는데, BlackRock은 Ethereum에 머무르는 반면, Franklin Templeton은 여러 EVM 체인으로 확장했습니다. 체인에 관해서는 기관과 소매 사이의 차이가 가장 큽니다: 소매는 기존 인기 블록체인에서 RWAs를 선호하고, 기관은 맞춤형 전용 옵션을 탐색합니다.
소매에 도달하는 측면에서, 이는 RWAs 내 다른 영역이 작용하는 부분입니다. 자산 분할은 개인이 otherwise 접근할 수 없는 자산에 노출될 수 있게 하며, 이는 주로 이 그룹에만 해당되는 문제로 기관에게는 큰 우려가 아닙니다. 토큰화된 부동산과 DeFi 통합 또는 수익을 창출하는 요소를 가진 RWAs는 소매 친화적인 성장 경로로 돋보입니다.
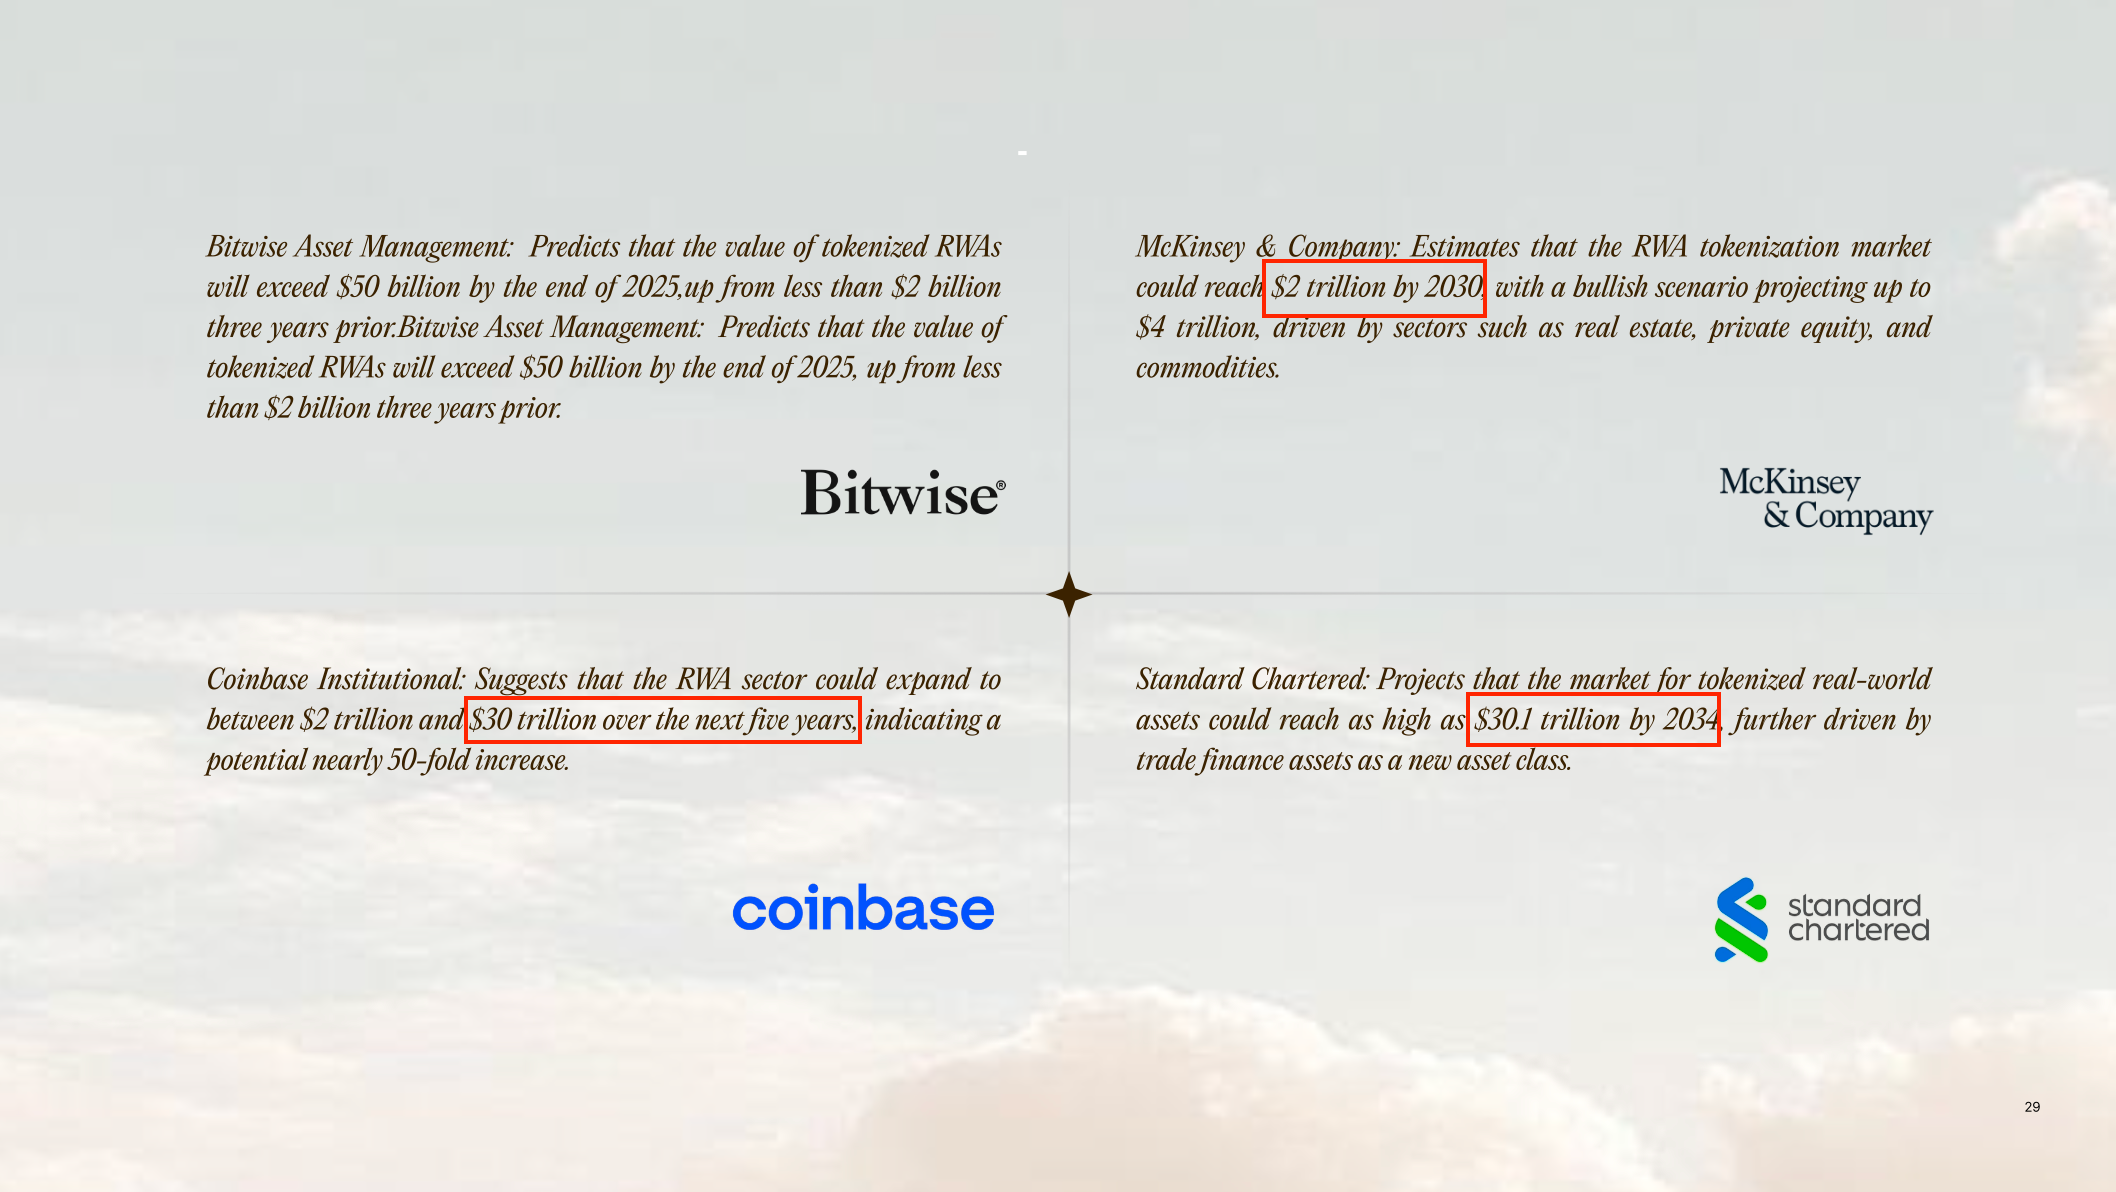
암호화폐 기반 및 TradFi 조직을 포함한 다양한 기업과 기업들은 RWAs가 이번 십년이 끝날 무렵에 수조 달러 규모의 산업으로 성장하여 현재 전체 암호화폐 시가총액을 초과할 것으로 보고 있습니다. 이는 산업의 정당성을 높이고 온체인 가치를 보다 실질적으로 만들 수 있는 중요한 영향을 미칠 것입니다.
RWA 관련 유입은 특정 섹터에 자리 잡을 수 있으며, Ethereum, Solana 및 기타 체인에서 본 부의 효과만큼 크게 나타나지는 않을 수 있습니다. 대신, RWAs는 기관과 소매 모두가 기존 자산에 더 쉽게 접근할 수 있는 지속 가능한 방법이 될 잠재력을 가지고 있습니다.
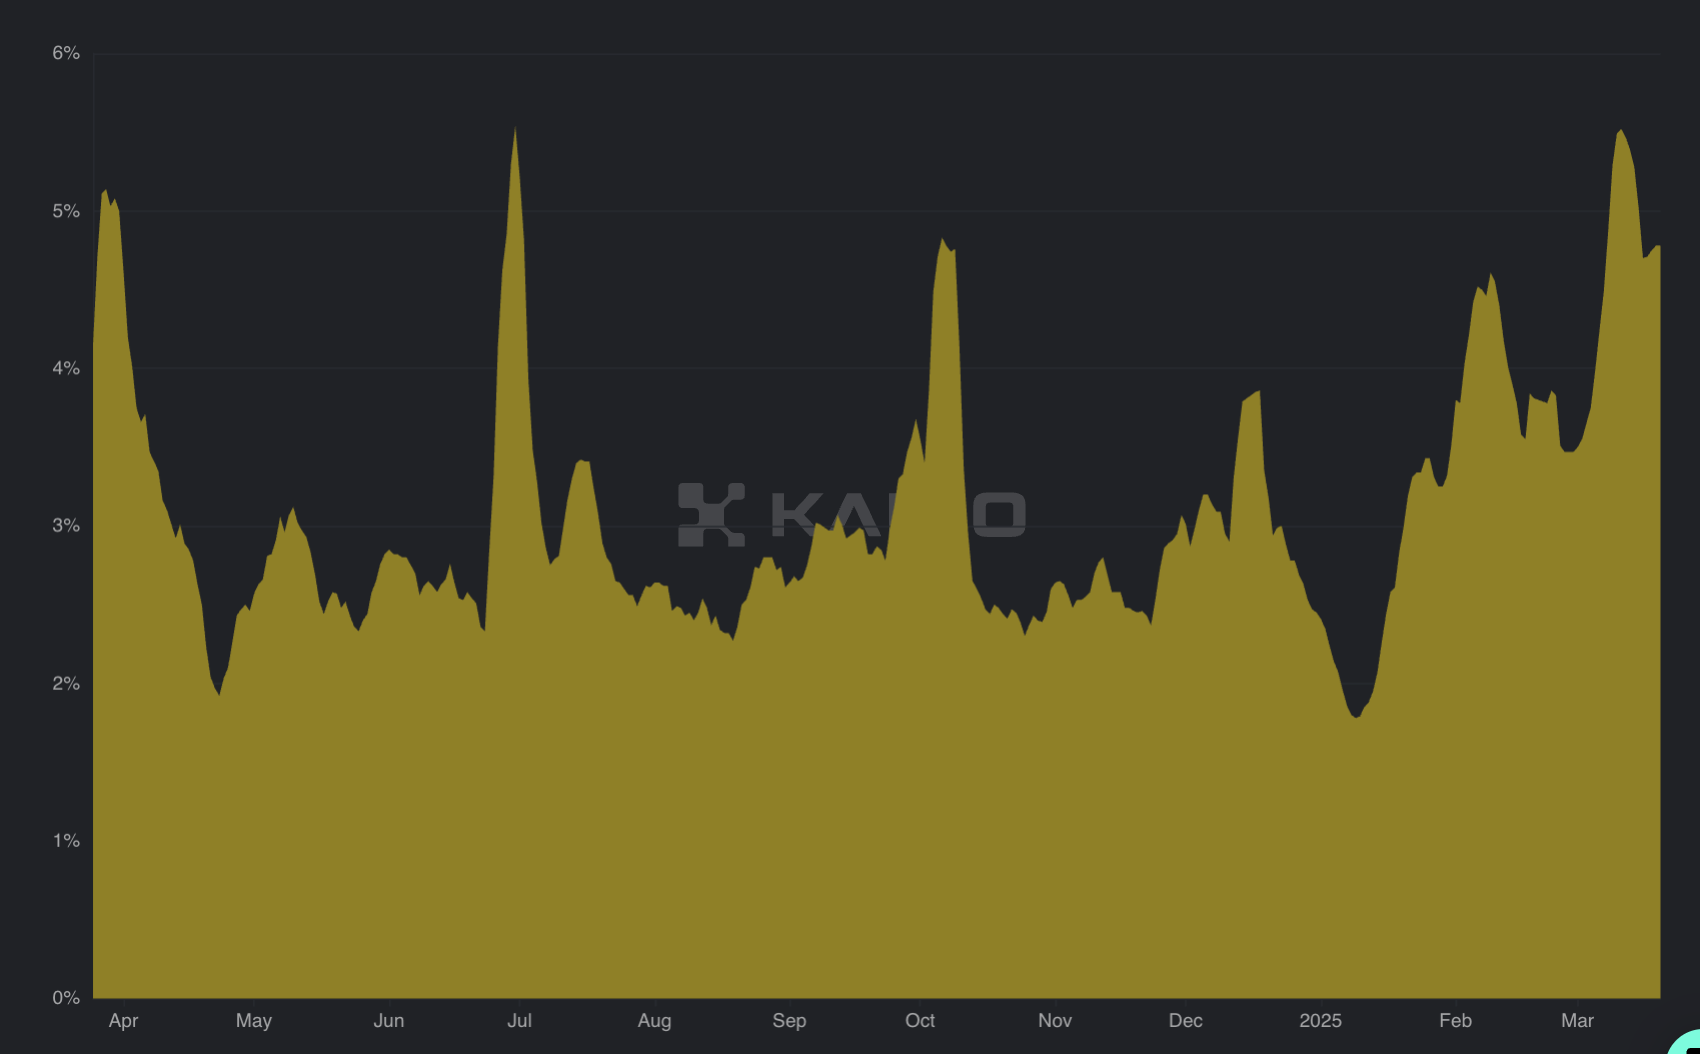
2025년에는 금리가 하락할 것으로 전망되지만 여전히 0보다 크게 유지될 것으로 보입니다. 토큰화된 국채에 대한 많은 관심은 2022년과 2023년에 걸쳐 위험 선호도와 행동을 변화시킨 높은 금리에서 비롯되었습니다. 이러한 환경은 토큰화된 국채 성장에 여전히 많은 기회를 제공하지만, 다른 분야가 더 많은 주목을 받을 여지도 남겨둡니다.