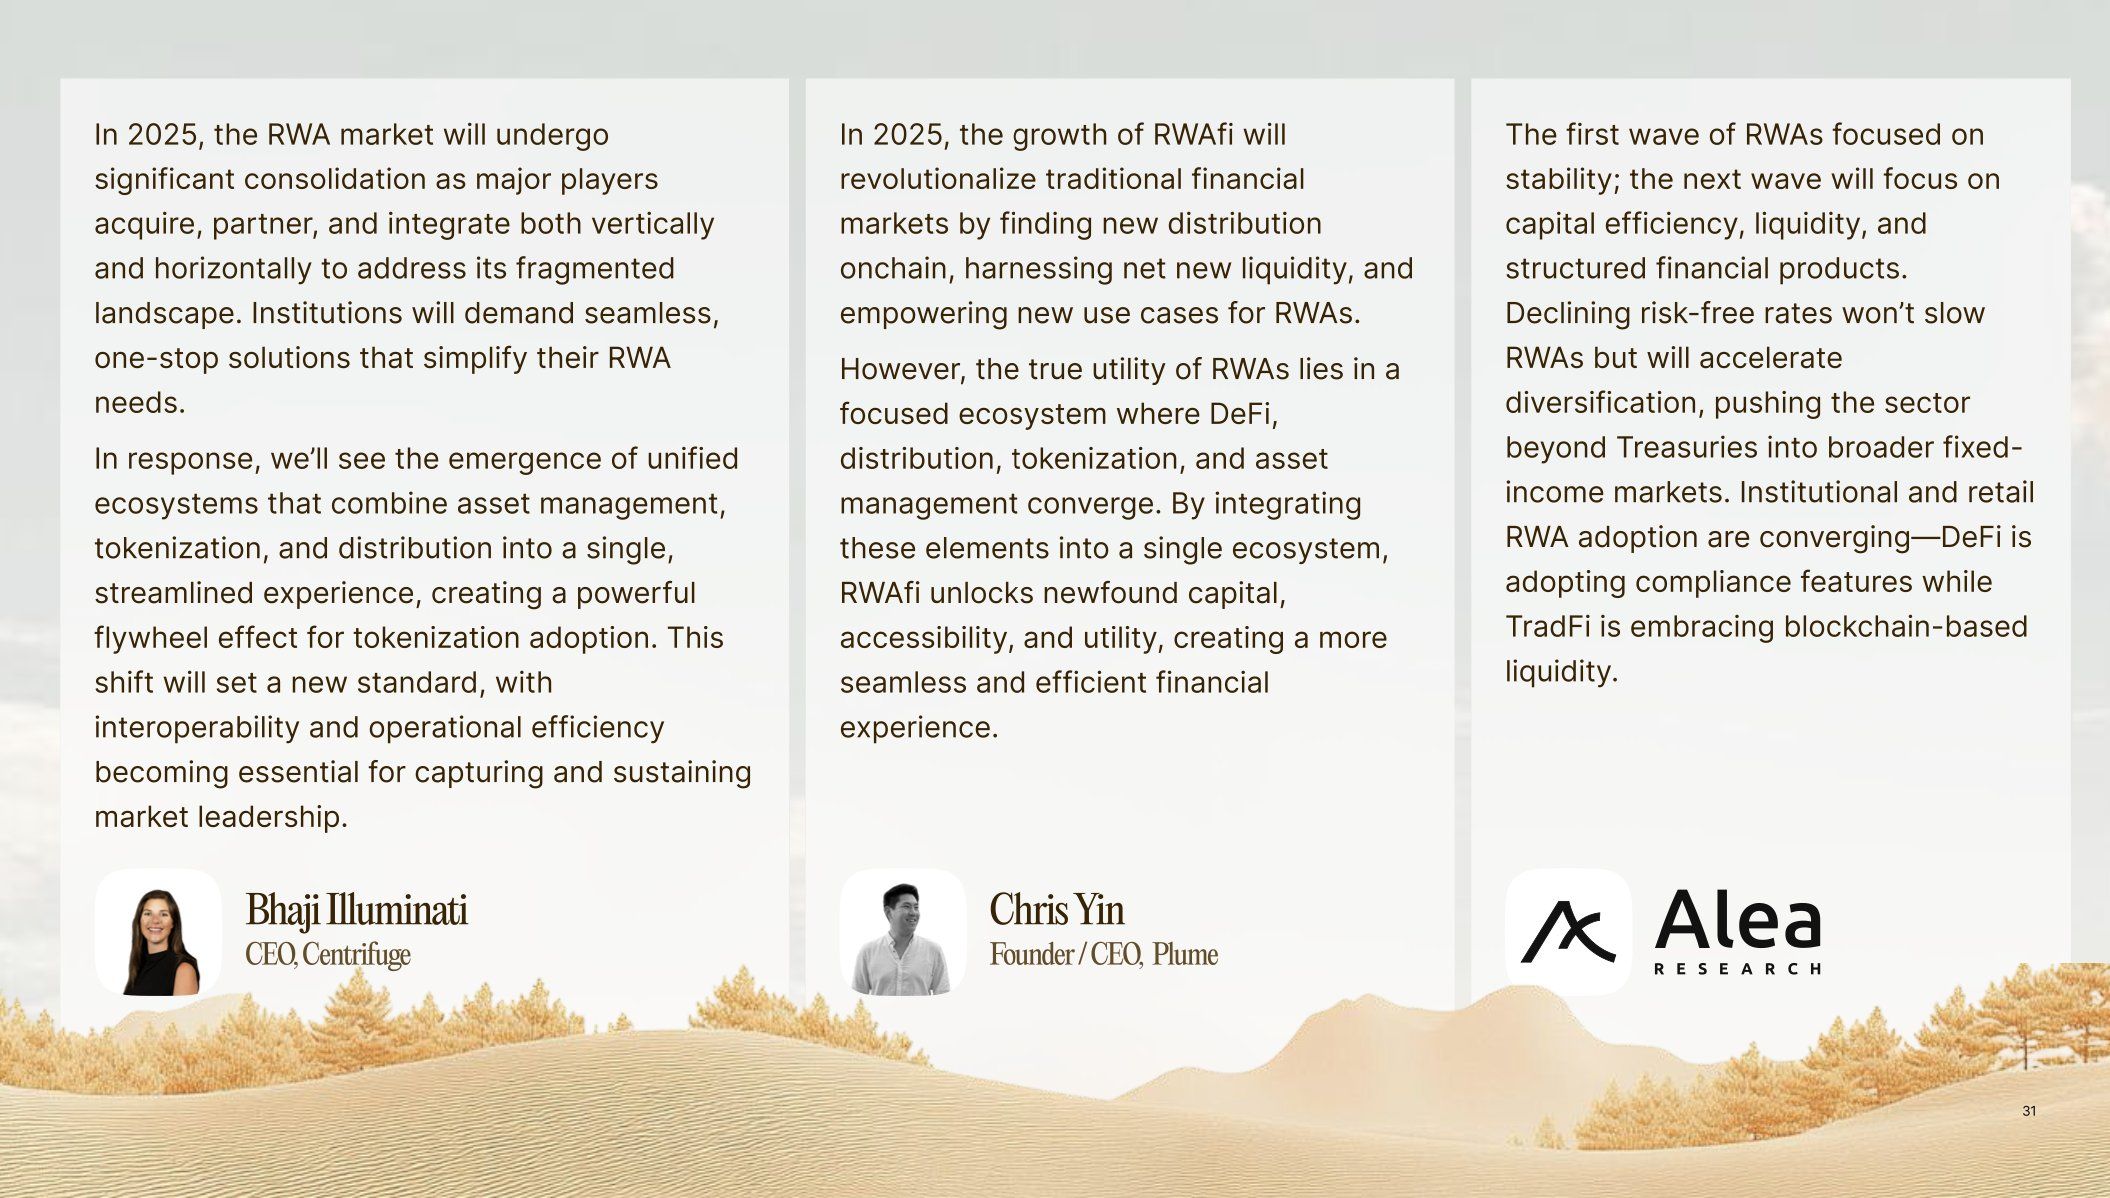
Los RWA siguen siendo una de las cinco narrativas principales en cripto en este momento, una de las áreas clave de enfoque para las instituciones que se están involucrando en cripto. Actualmente, los mercados se ven sombríos en comparación con los meses anteriores, y narrativas institucionales como los ETFs, los stablecoins y, sobre todo, los RWA, pueden recibir potencialmente más atención en este clima.
Hasta ahora, la historia principal detrás de los RWA ha sido, sin duda, la adopción institucional, ya que la blockchain puede ofrecer ventajas inherentes sobre TradFi en lo que respecta a la reducción de costos de transacción y la mejora de la eficiencia. La principal clase de activo que ha crecido durante el último año son los bonos del tesoro tokenizados, algo particularmente atractivo para las instituciones, pero menos para el retail. Aunque el sector ha experimentado un crecimiento inmenso, los RWA tienen mucho margen para expandirse, con varias áreas clave como los derivados RWA y otras que siguen estando mayormente sin explotar por ahora.
Ayer, Polytrade publicó su informe State of RWAs 2024-2025, al que también contribuimos. En la edición de hoy, analizaremos los puntos más importantes de la curva de adopción de los RWA hasta la fecha, qué esperar a corto y largo plazo para los RWA, y más…
Mantente informado sobre los mercados ⬇
Estado de los RWA
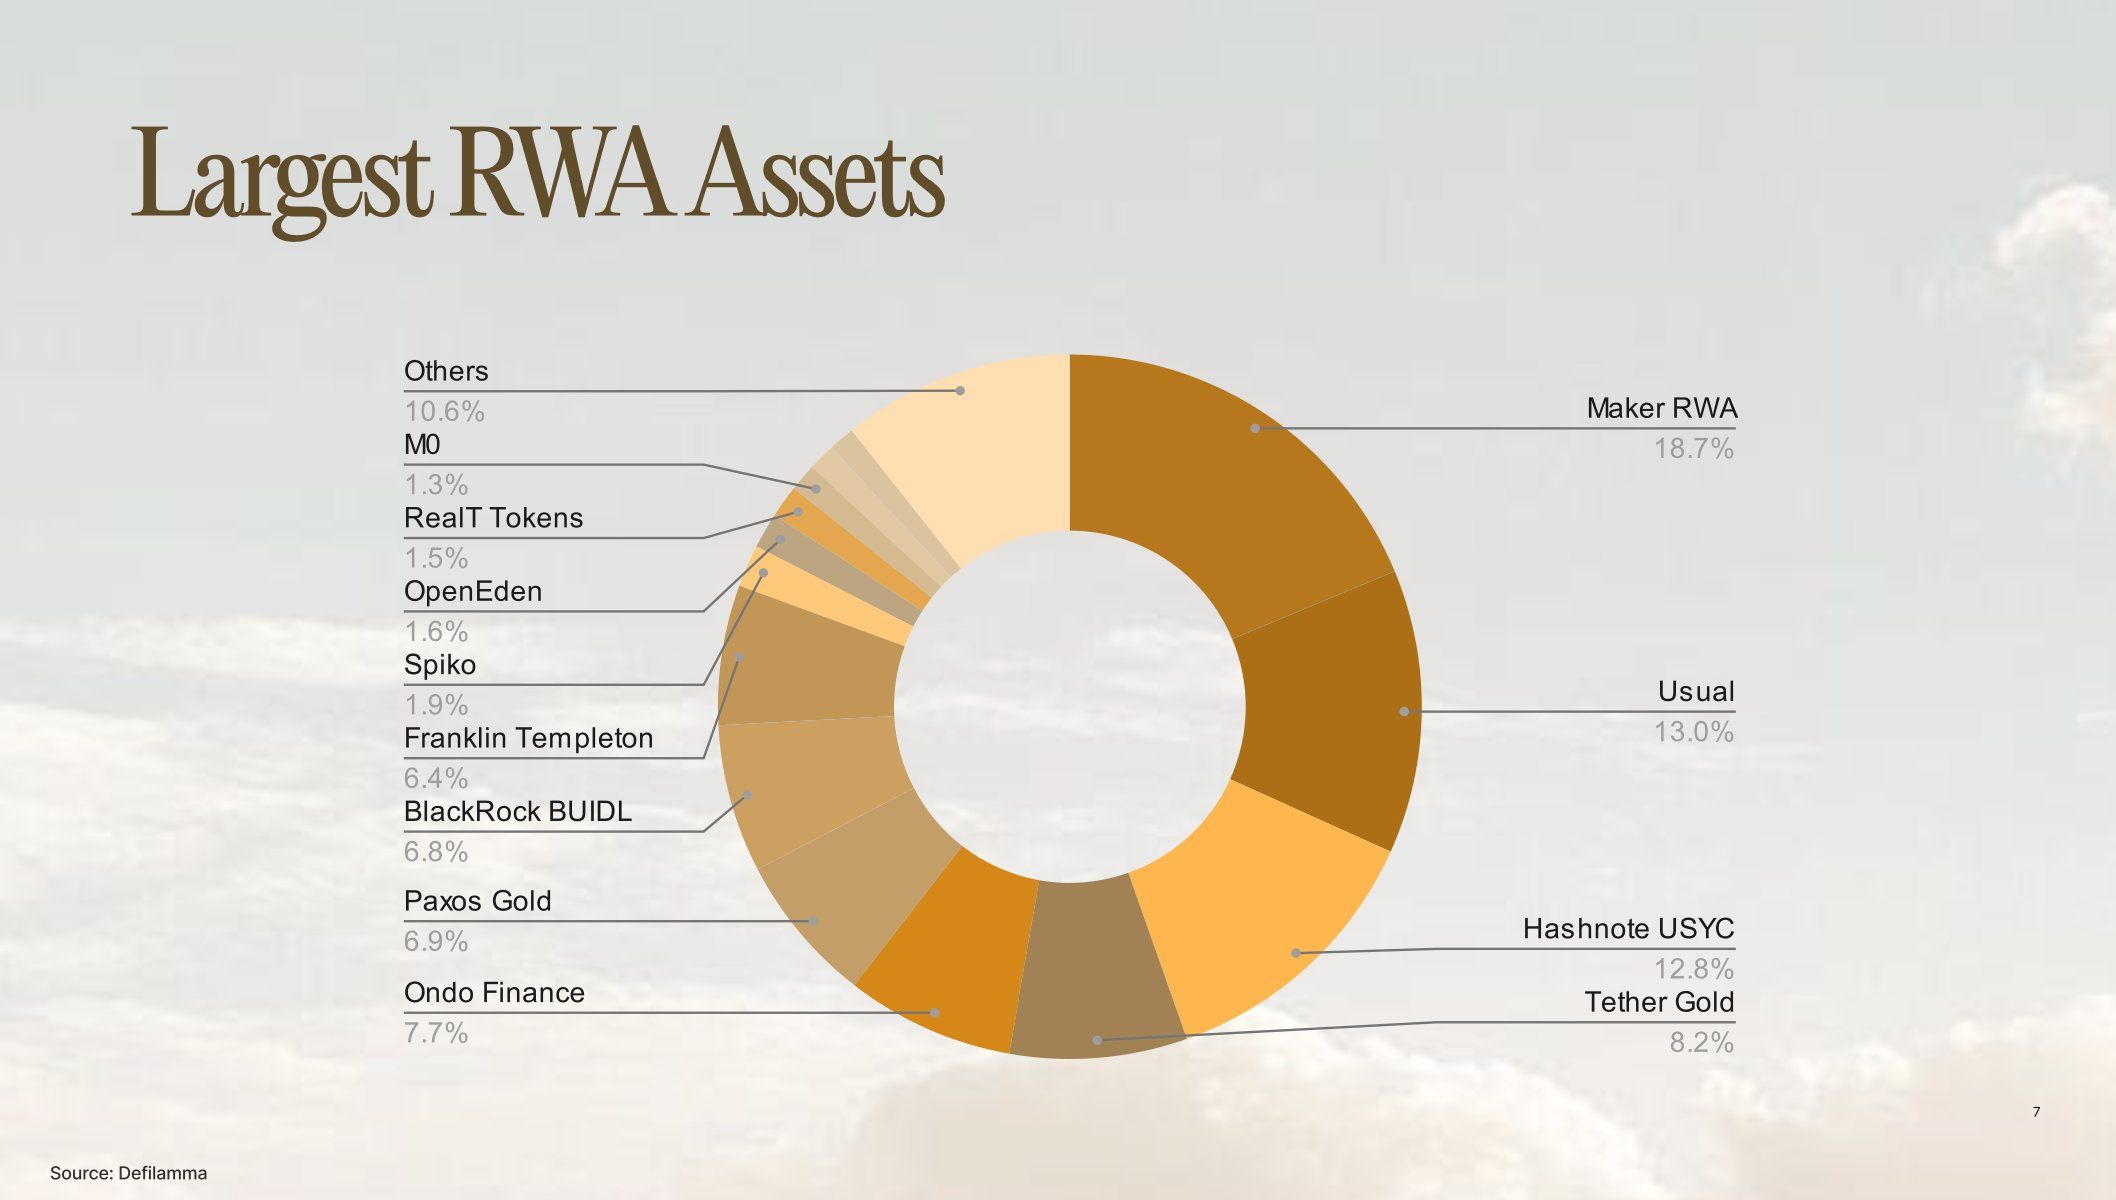
2024 fue un gran año para los RWA, con la capitalización total del sector superando los $15 B. Concretamente, vimos que el mercado de bonos del tesoro tokenizados creció un 179 %, con protocolos como Ondo ganando tracción y cubriendo la demanda en este ámbito. Actualmente, una combinación de bonos del tesoro tokenizados y stablecoin constituye la mayor parte de los mayores activos RWA.
Además, instituciones clave han entrado en cripto a través de los RWA, legitimando este sub‑sector. BlackRock, a través de su asociación con Securitize, lanzó su fondo BUIDL en Ethereum. Franklin Templeton ha lanzado su propio fondo mediante el token BENJI, una representación de una participación en los bonos subyacentes. Todavía existe un gran potencial de crecimiento para el sector de bonos del tesoro tokenizados, que superó la barrera de $1 B en capitalización el año pasado, mientras que los principales stablecoins $USDC y $USDT tienen suministros de aproximadamente $225 B.
Un sector dentro de la categoría RWA que podría ser responsable de una gran parte del crecimiento son los derivados RWA. Al igual que ocurre en las finanzas tradicionales, no hay razón para pensar que el valor nocional de los derivados RWA no supere con creces a los RWA base. Los derivados pueden permitir a las instituciones cubrir su exposición a sus tenencias y participar en estrategias que protejan el capital o proporcionen una ventaja única. Los usuarios pueden operar con estos productos sin estar vinculados a los activos subyacentes, permitiendo una mayor financiación.
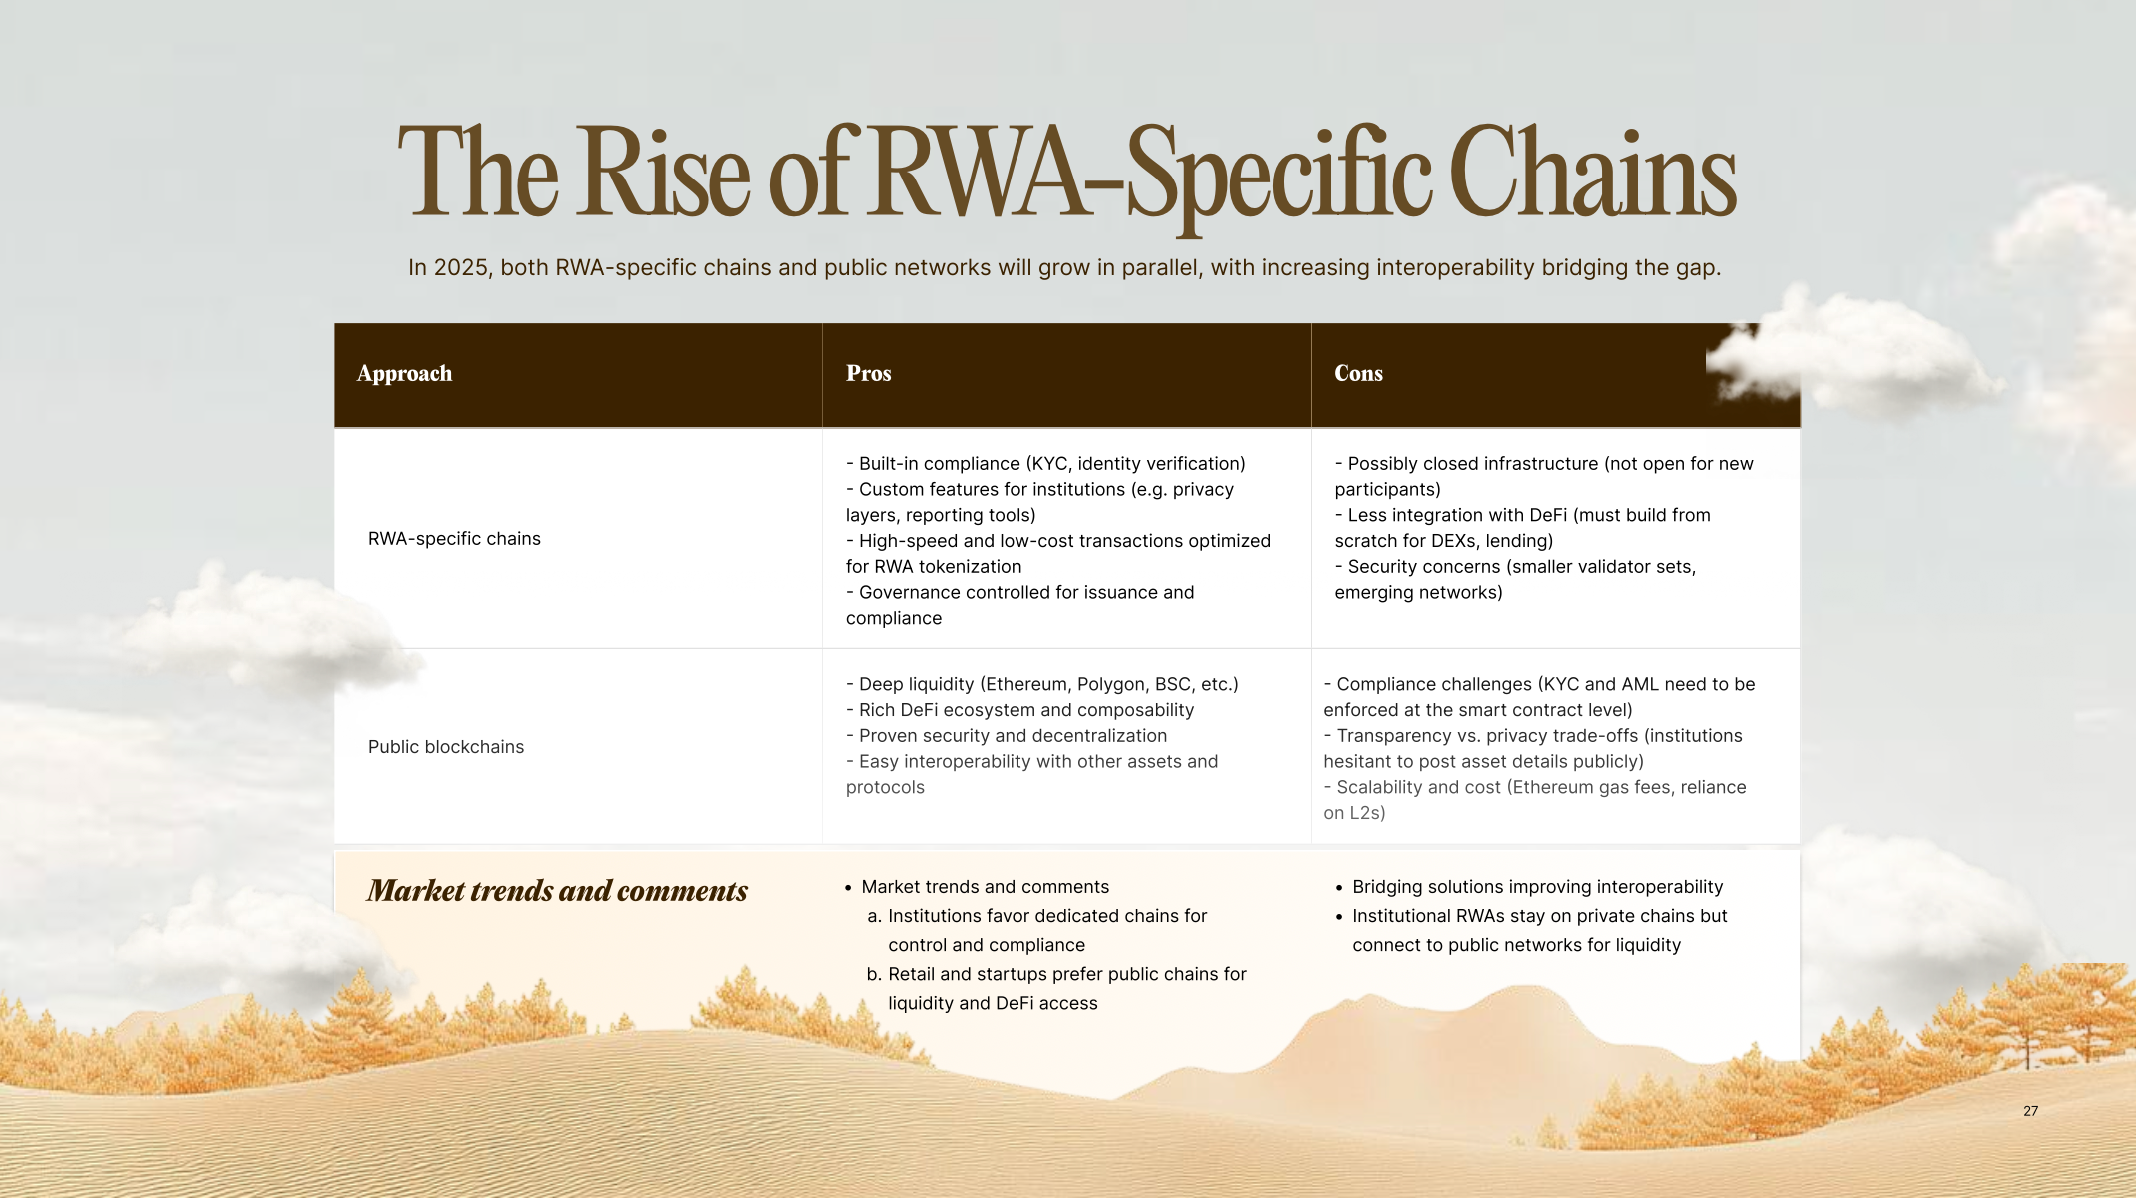
Una tendencia interesante a observar ha sido qué cadenas han facilitado mayor crecimiento de los RWA. Ethereum lidera actualmente en el espacio de RWA sin permisos, con $4.28 B en TVL. Esto tiene sentido, ya que el capital en Ethereum suele ser más arriesgado, pero hay mucho más en comparación con otras cadenas. Hemos visto diferentes enfoques por parte de las instituciones, con BlackRock manteniéndose en Ethereum, mientras que Franklin Templeton se ha expandido a múltiples cadenas EVM. En lo que respecta a las cadenas, la división entre instituciones y retail es la más marcada: el retail prefiere los RWA en blockchains populares existentes, mientras que las instituciones exploran opciones personalizadas y dedicadas adaptadas a sus preferencias.
En lo que respecta a llegar al retail, aquí es donde entran en juego las demás áreas dentro de los RWA. La fraccionamiento de activos puede permitir a los individuos obtener exposición a cosas a las que de otro modo no tendrían acceso, un problema mayormente único a este grupo de personas y no tan relevante para las instituciones. Los bienes raíces tokenizados y los RWA con integraciones DeFi o un componente generador de yield destacan como vías amigables para el retail y con potencial de crecimiento.
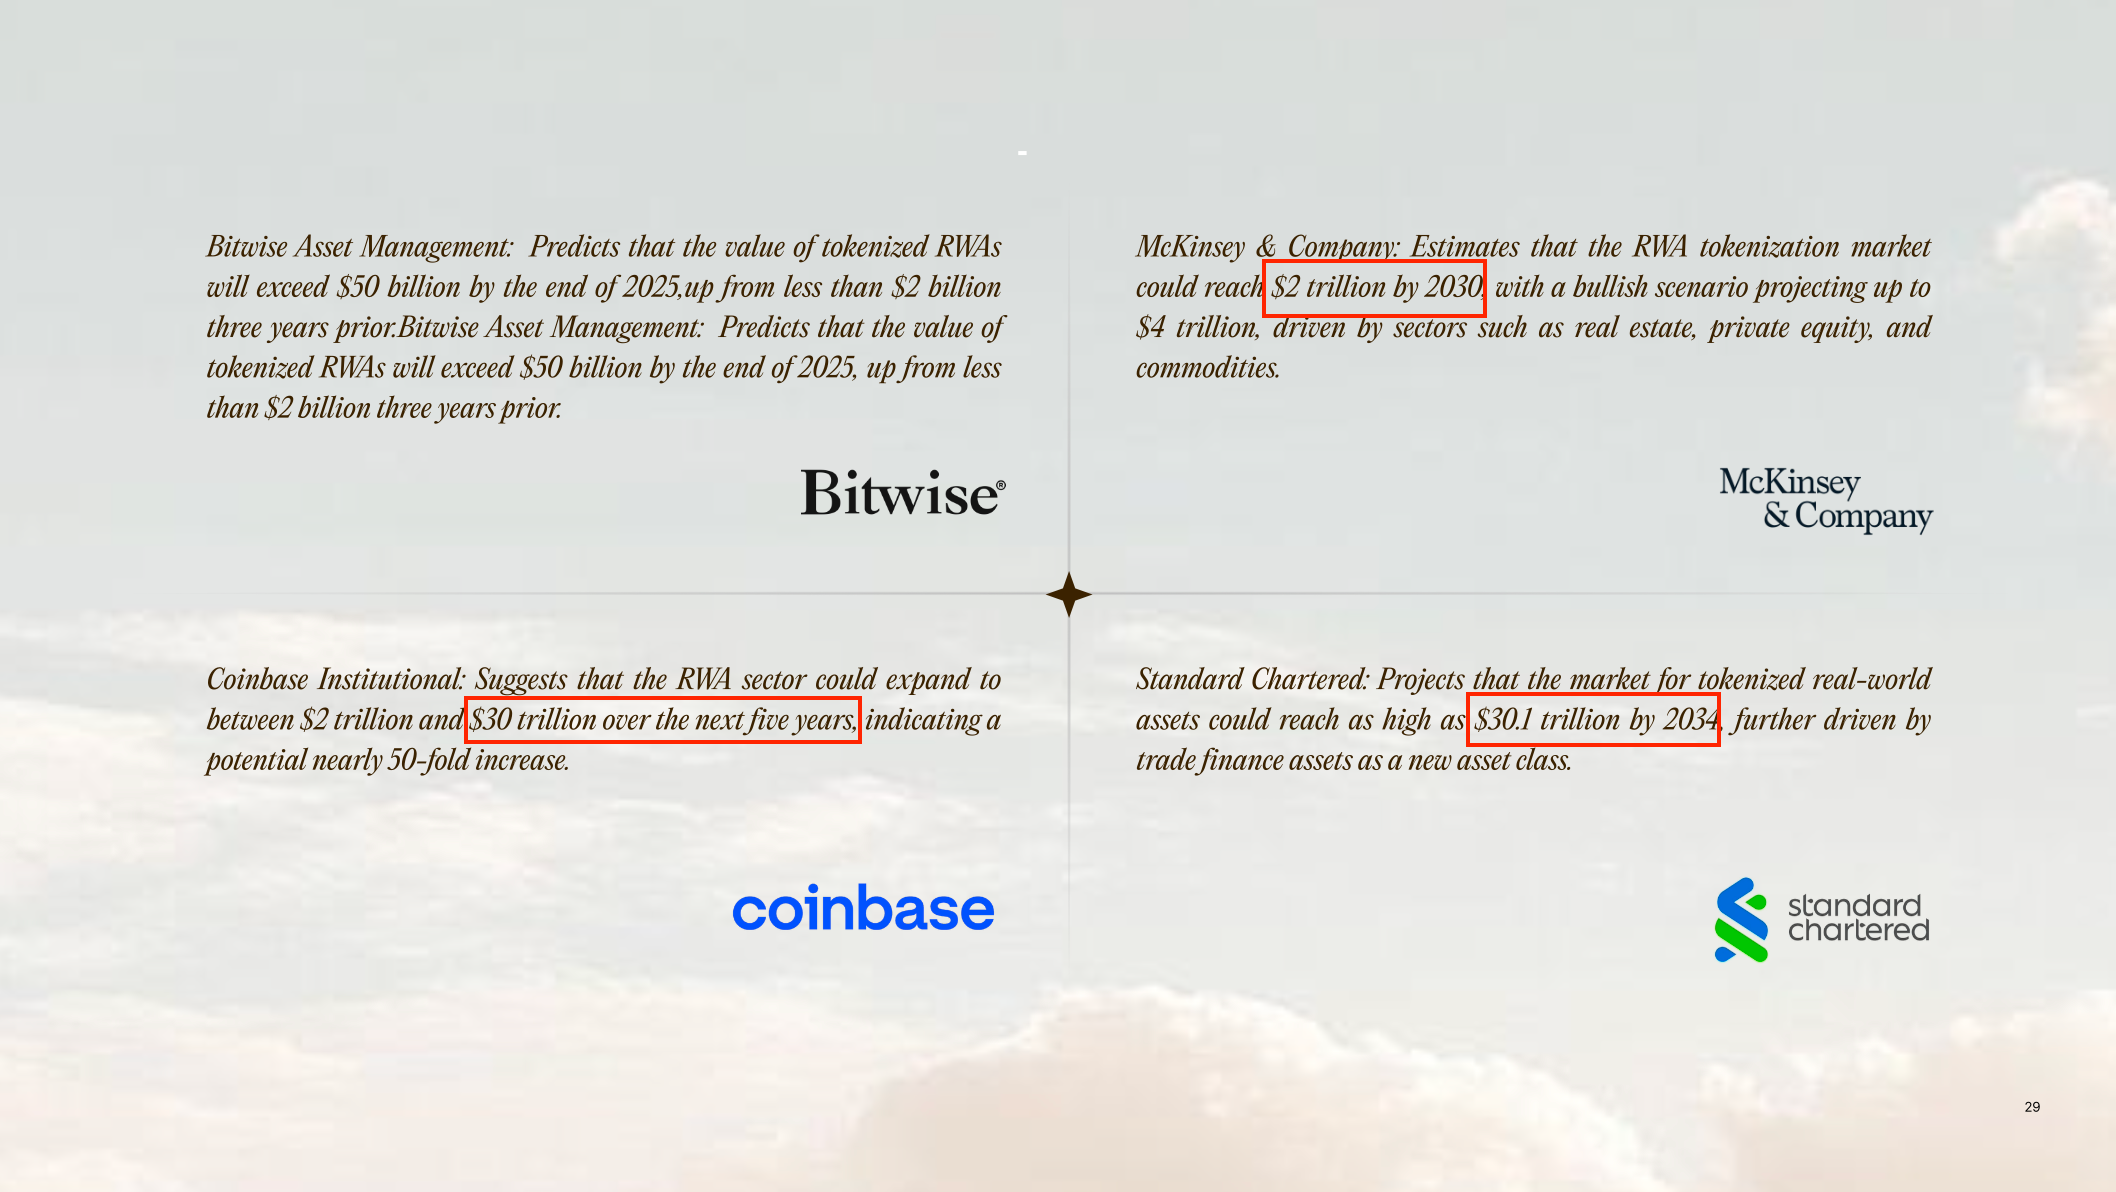
Varias empresas y firmas, tanto nativas de cripto como de TradFi, ven a los RWA convirtiéndose en una industria de varios billones de dólares a finales de la década, superando la capitalización total del mercado cripto actual. Esto tendría un gran impacto para cripto como medio de legitimación de la industria y como forma de hacer que el valor on‑chain parezca más tangible.
Los flujos relacionados con los RWA podrían concentrarse en ciertos sectores, quizás sin crear tanto efecto de riqueza como hemos visto en Ethereum, Solana y otras cadenas. En cambio, los RWA tienen el potencial de ser una forma sostenible para que tanto instituciones como retail accedan más fácilmente a activos preexistentes.
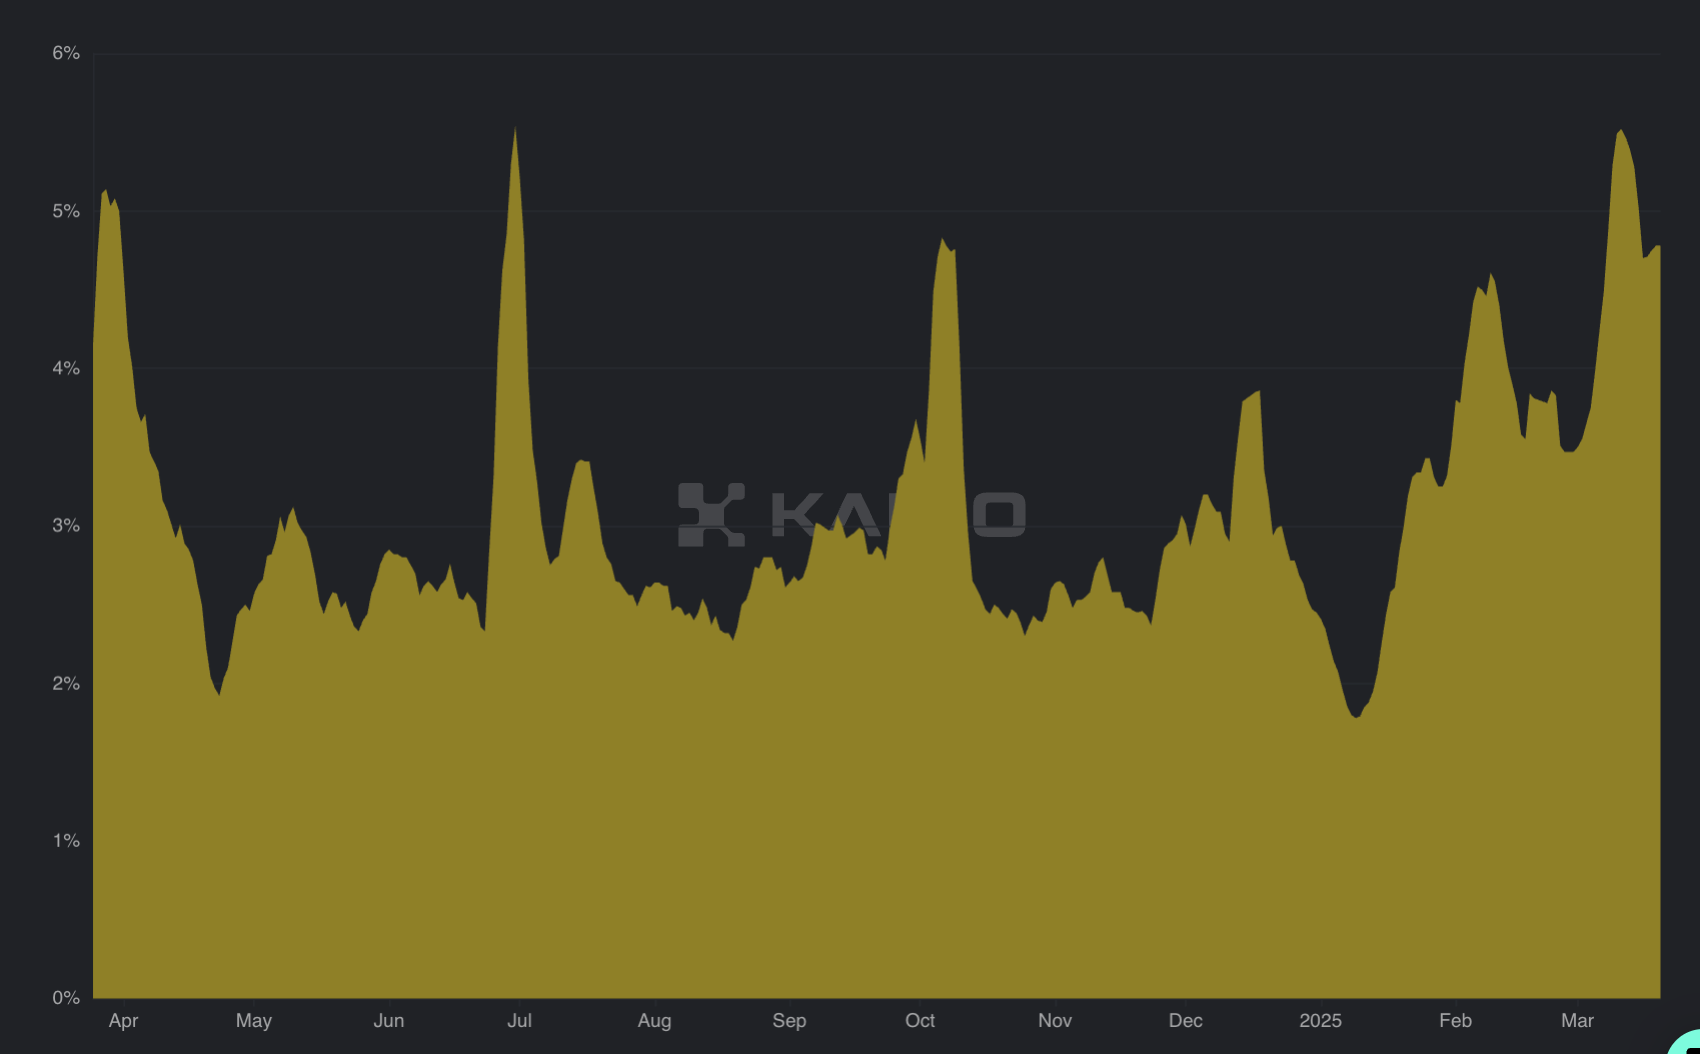
En 2025, las previsiones sugieren que las tasas bajarán, aunque probablemente seguirán estando muy por encima de 0. Gran parte del interés en los bonos del tesoro tokenizados surgió de tasas elevadas que cambiaron la tolerancia al riesgo y los comportamientos durante 2022 y 2023. Este tipo de entorno sigue ofreciendo muchas oportunidades para el crecimiento de los bonos del tesoro tokenizados, pero también deja más espacio para que otras áreas reciban mayor atención.