The Flow Brief 是每周中期的图表优先扫描,追踪加密资本在 ETF 流动、板块篮子、衍生品和预测市场中的流向。
我们的旗舰周报 Pulse 涵盖完整图景。阅读最新 Pulse

The Weekly Tape
缓解交易获得跟进,BTC 在开盘价接近 65K 美元后,录得五周高点突破 66.5K 美元,距离 58K 美元低点已过去两周,ETH 接近 1.94K 美元,继续在反弹中领跑。

SOL 在 SBI Solana Global JV 宣布当日下跌 3.6%,这是本季度较大分销交易之一的利好出尽行情。
上期我们讨论了 ETF 涓流是否会形成连贯流入,在约 5 亿美元流出假动作后,BTC 现货 ETF 录得连续第二周净流入,这是自 5 月以来首次出现连续两周净流入。
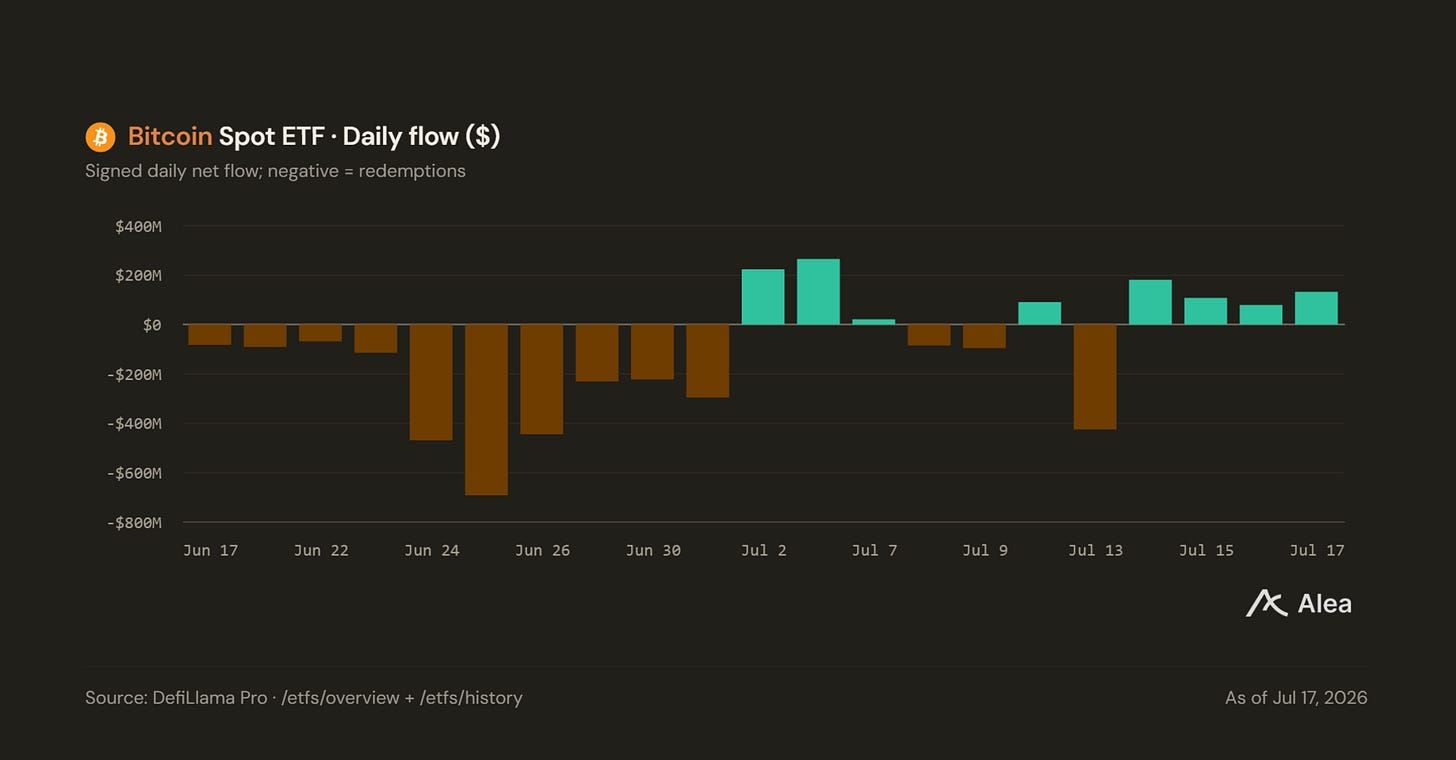
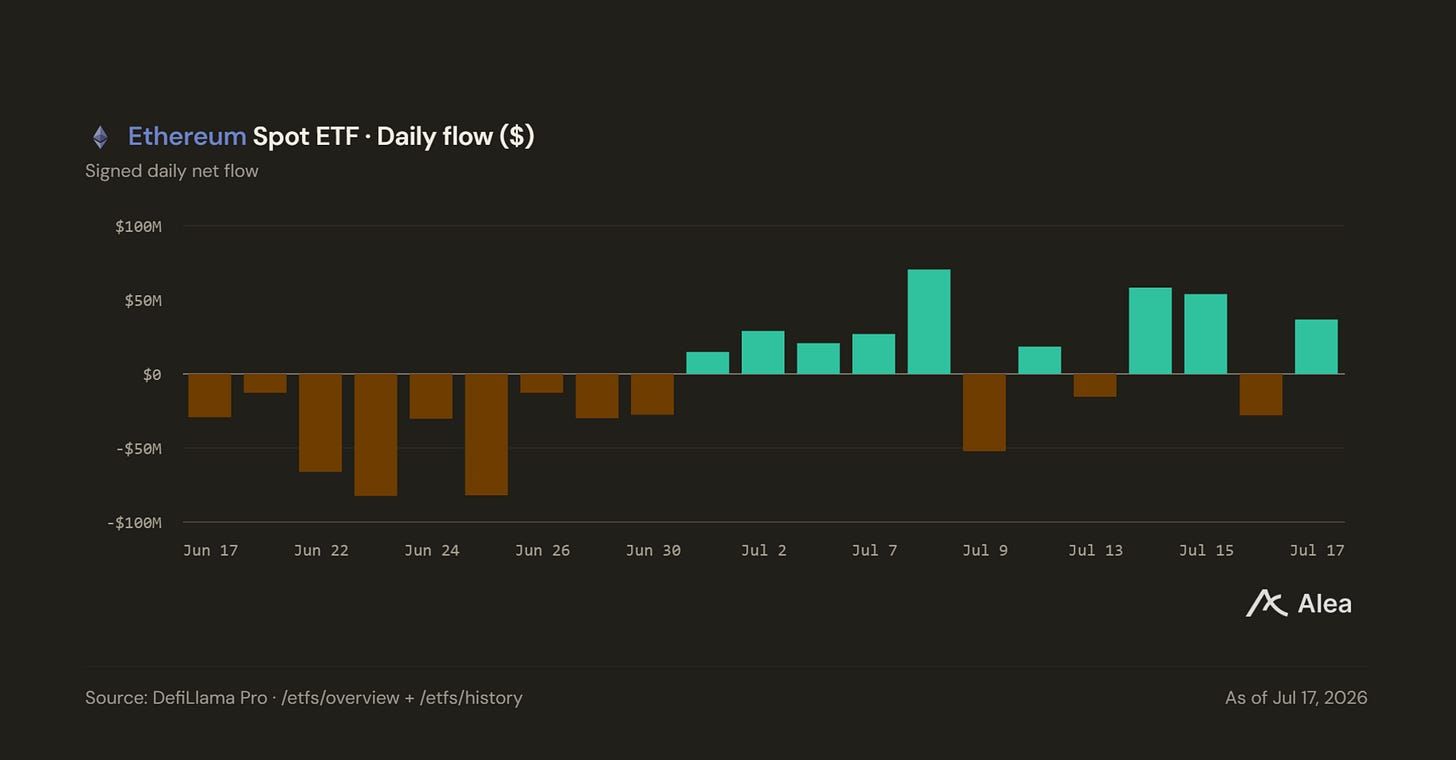
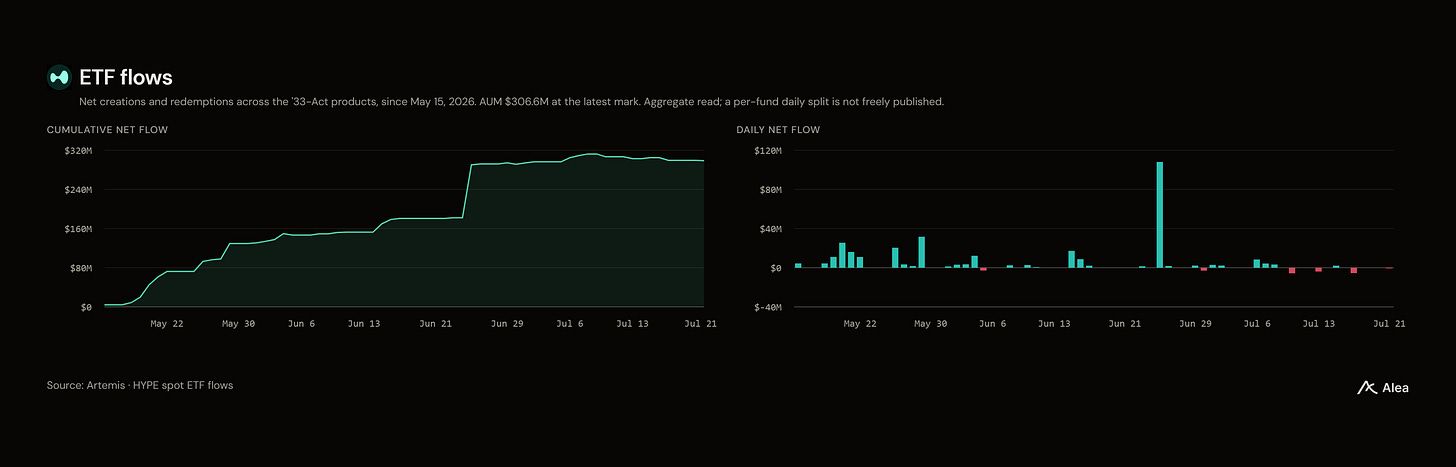
HYPE ETF 再次显示无活跃迹象,净流入自 6 月以来停滞在约 3 亿美元。
Saylor 的每周披露与上周形态相同。7 月 20 日 8-K 向 USD Reserve 增加 2.25 亿美元,目前达到 32 亿美元,而 843,775 BTC 保持不变,这使得股息覆盖率达到 1.8 年。
批评焦点已从“他们是否会出售 BTC”转向融资机制,持有人指出 MSTR 销售价格低于管理层自身定义的 1.22 倍 mNAV 增值线。
Crypto Natives Turned on Base
本周最引人注目的戏剧是政治而非技术层面。一枚名为 $BRIAN 的代币在 Base 上因 Brian Armstrong 头像更改而产生超过 1 亿美元交易量,随后暴跌 99%,Armstrong 回应称其账户并非 alpha。
事件的主要原因是 Base 团队与过去几年最活跃、为链带来最多交易量的用户严重脱节。
流动数据显示 Robinhood Chain 现已运行超过 360 万笔日交易量、31 亿美元周 DEX 交易量、超过 4 亿美元稳定币,以及约 3 亿美元 DeFi TVL,其中 Uniswap 处理了 98% 的交易量,这回答了上期“政权还是周”的问题,指向政权方向。
从交易量构成来看,代币化 RWA 仅占 1280 万美元,因此这条为 RWA 构建的链几乎完全运行在 memecoin 上。
PUMP and the Price of Trust
PUMP 本周收复 0.0020 美元。其理由是来自 4.4 亿美元年化收入的机械回购与销毁,对应 14 亿美元 FDV。已通过约每天 40 万美元回购永久销毁 15.15% 的供应量。
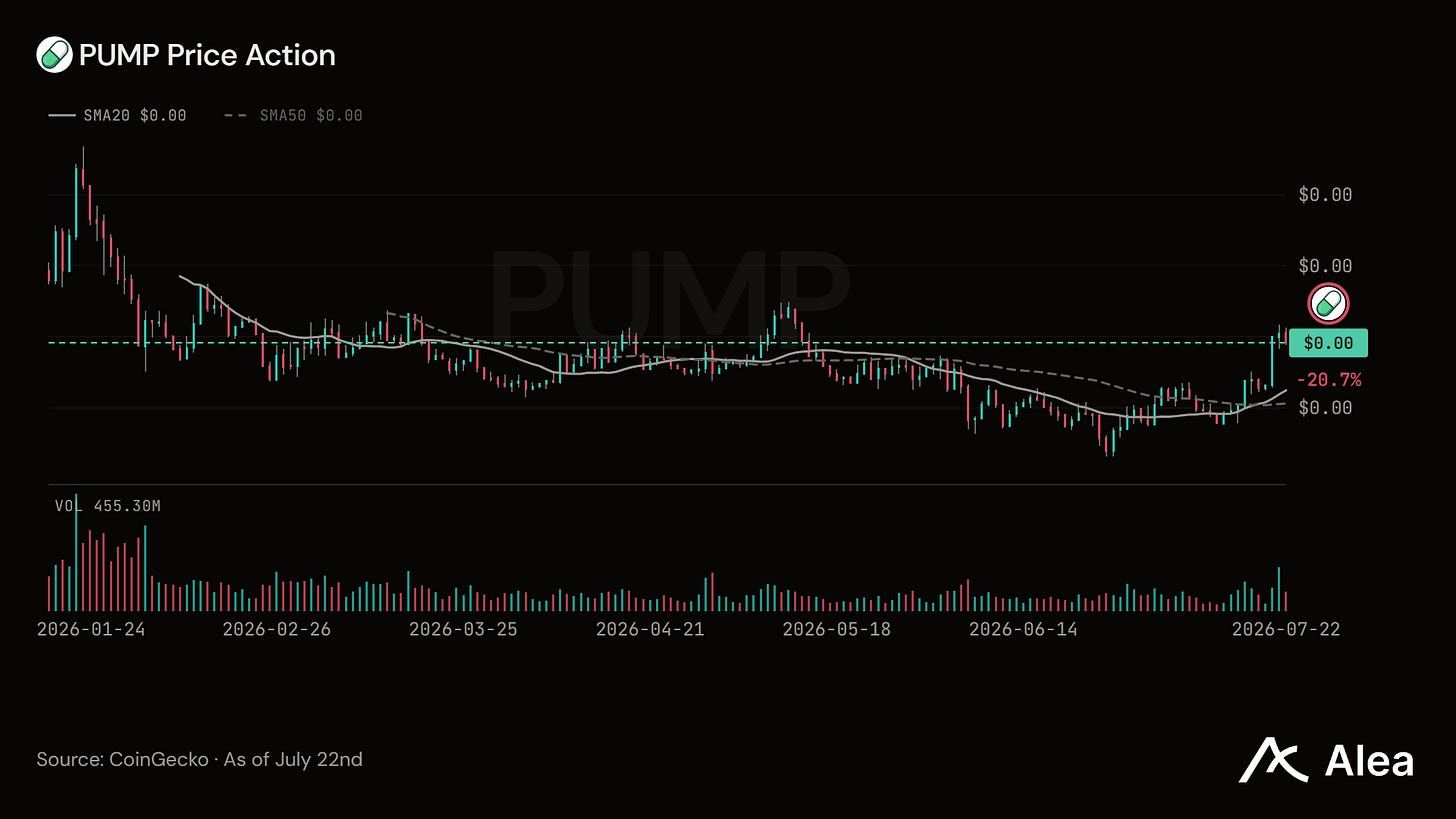
Ansem 对比 Hyperliquid 以 8000 万美元年化收入对应 650 亿美元 FDV,而 Pump.fun 以 4.4 亿美元对应 14 亿美元 FDV,两者均进行持续回购,因此 40 倍估值差距是信任溢价而非收入差异。一个团队从未过度承诺并向用户交付空投,而另一个团队赚了 10 亿美元、融资 10 亿美元,却从未奖励用户。
Derivatives Positioning
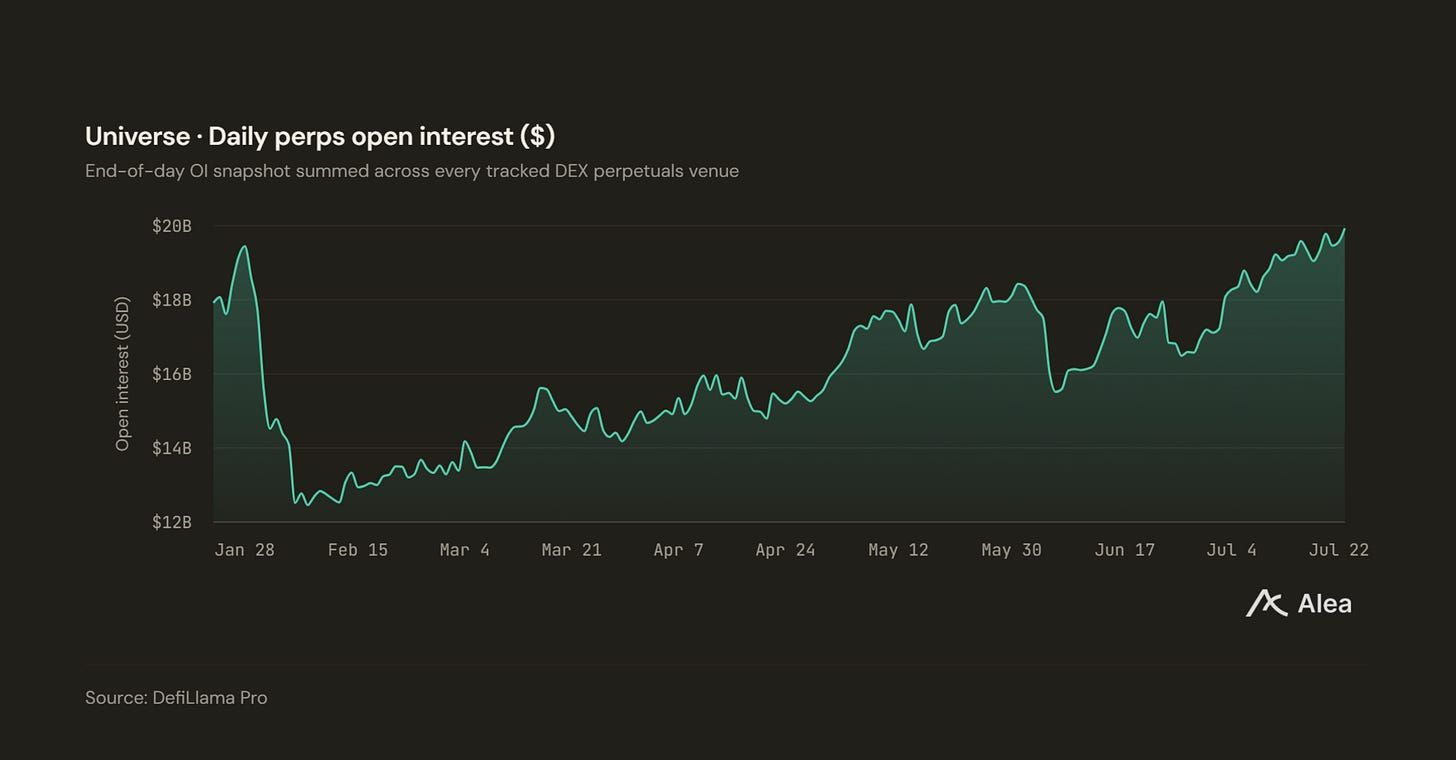
聚合永续 DEX 未平仓合约达到 200 亿美元,终于回升至今年 1 月高点。
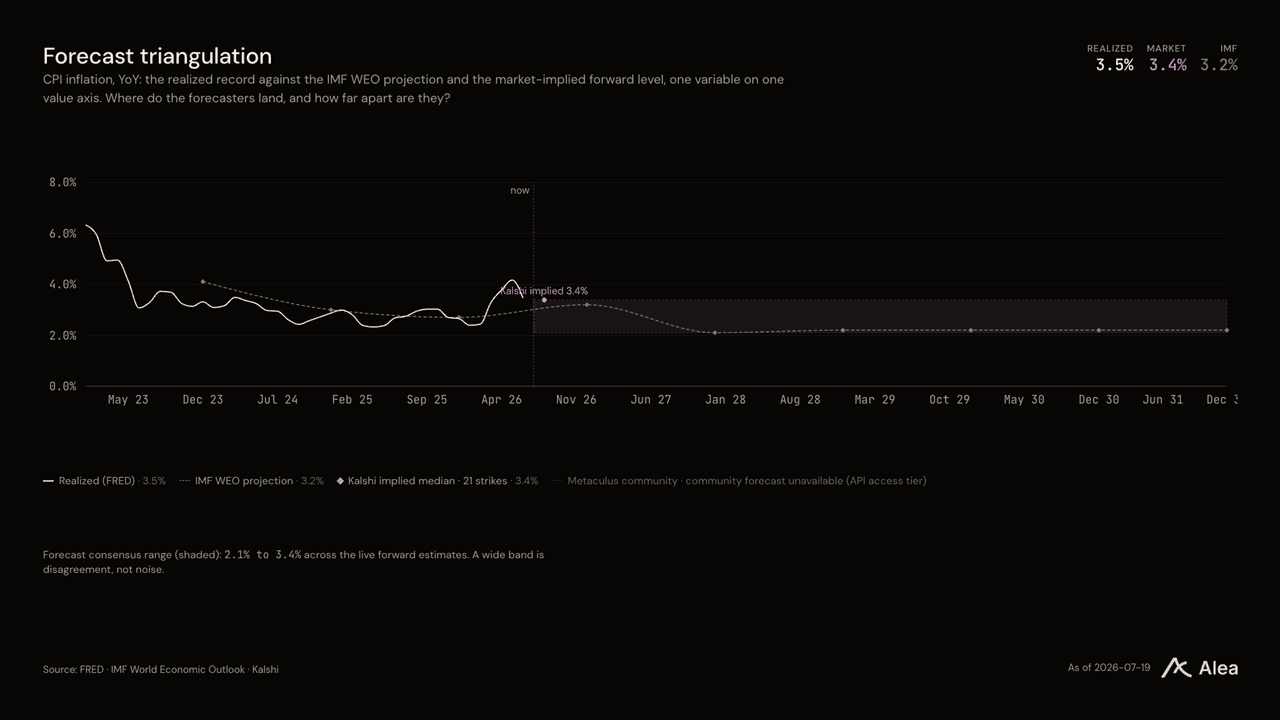
6 月温和通胀数据几乎完全来自能源价格下跌。这使其脆弱,因为伊朗-霍尔木兹局势重新升级已推动 WTI 上涨 15.5%,此前产生通缩的同一渠道如今反向运作。
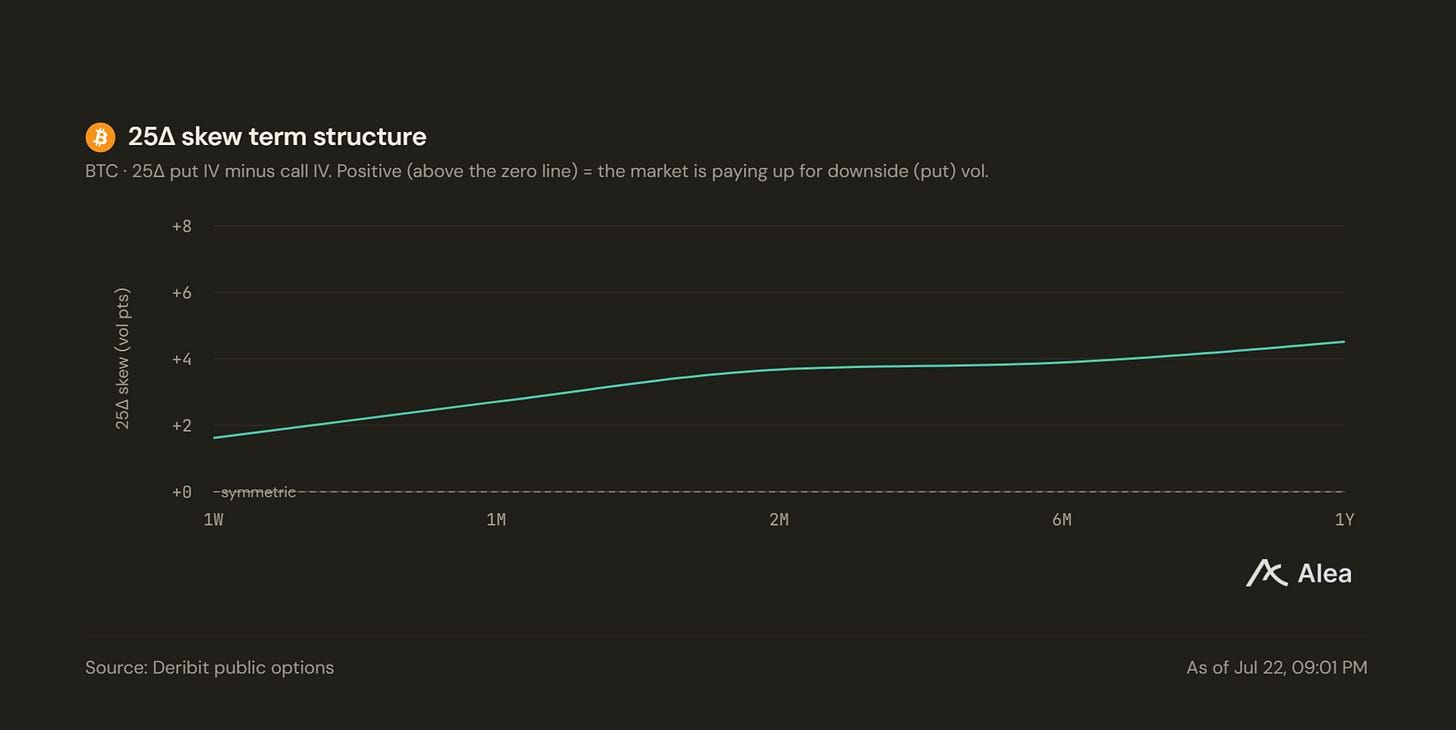
期权市场尚未交易该风险。BTC 25-delta 偏度本周进一步回落至 1W +1.6pts、1M +2.7pts、2M +3.7pts、6M +3.9pts 和 1Y +4.5pts。前端上周为 +4.3pts,三周前为 +8.2pts,因此集中在近期事件的看跌溢价已基本消除。在上周版本中我们看到 9 月有 +6.3pts 的峰值,此后已回落。
曲线目前向上倾斜,最大看跌需求位于 1Y 期限,交易台将今晚 Alphabet 和 Tesla 财报以及下周 FOMC 视为噪音,而唯一有意义的看跌需求位于 1Y 期限。各期限偏度均保持正值,因此保护已滚动至长端而非撤出。
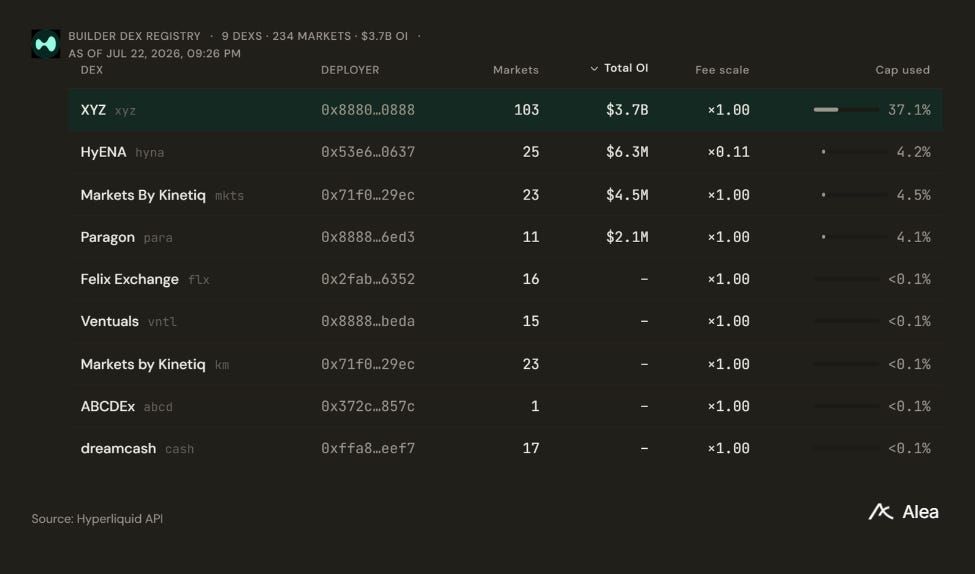
HYPE 是本周的分化点。该代币下跌 11.6%,而其股票永续交易量达到 115 亿美元周交易量,高于 1 月的 5 亿美元。HIP-3 交易对现占 Hyperliquid 24H 交易量的 50% 以上。
RWA 永续合约也增长至未平仓合约约三分之一,但协议收入已连续三个季度下降,从 2025 年 Q3 的 3.567 亿美元降至 2026 年 Q2 的 2.018 亿美元。
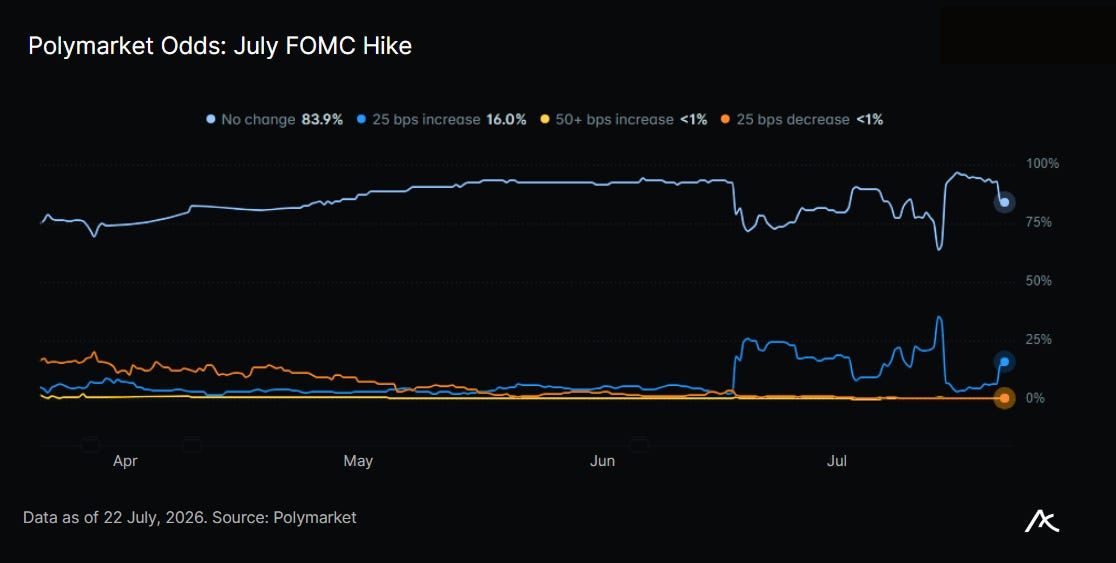
7 月 29 日 FOMC 加息概率 上期约为 7%,CPI 和 PPI 后降至约 4%,目前在美联储进入静默期后升至约 16%。
The Week Ahead
今晚,7 月 22 日美股收盘后:
GOOG - 所有目光将聚焦于在 SOXX 上周因回报担忧下跌 10.2% 后的资本开支指引。
TSLA
7 月 23 日
Intel (INTC)
下周关键事件与财报
FOMC:Polymarket 显示加息概率约 16%。
SK Hynix (000660)
Microsoft (MSFT)
Meta Platforms (META)
Samsung Electronics (SMSN)
Apple (AAPL)
Summary
始于 CPI 数据的缓解反弹已进入第二周,BTC 处于五周高点,自 5 月以来首次出现连续两周 ETF 流入,Strategy 连续第二次披露在不触碰持仓的情况下为股息提供资金。
本次反弹是否仍有后劲,取决于未来七天 MAG7 和半导体财报发布以及 7 月 29 日 FOMC。

完整报告套件:深度研究、观点、蓝图、论题、基准、备忘录与 Pulse。
协议数据室:标准化尽职调查门户,提供 24+ 协议的实时分析、风险矩阵和治理追踪。
播客摘要与峰会摘要:塑造市场的对话要点提炼,无需收听全部播客。
治理追踪器:主要协议的实时提案推送和投票活动。
完整历史研究档案访问权限。