The Flow Brief es un análisis de mitad de semana, centrado en gráficos, de hacia dónde se movió el capital cripto a través de flujos de ETF, cestas sectoriales, derivados y mercados de predicción.
Nuestra newsletter semanal insignia, Pulse, cubre el panorama completo. Lee el último Pulse

The Weekly Tape
The relief trade obtuvo su seguimiento ya que BTC marcó un máximo de cinco semanas por encima de los $66.5K tras abrir la semana cerca de los $65K, ahora a dos semanas de los mínimos de $58K, con ETH cerca de $1.94K continuando superando en el rebote.

SOL cayó un 3.6% el día en que se anunció el SBI Solana Global JV, una impresión de sell-the-news frente a uno de los mayores acuerdos de distribución del trimestre.
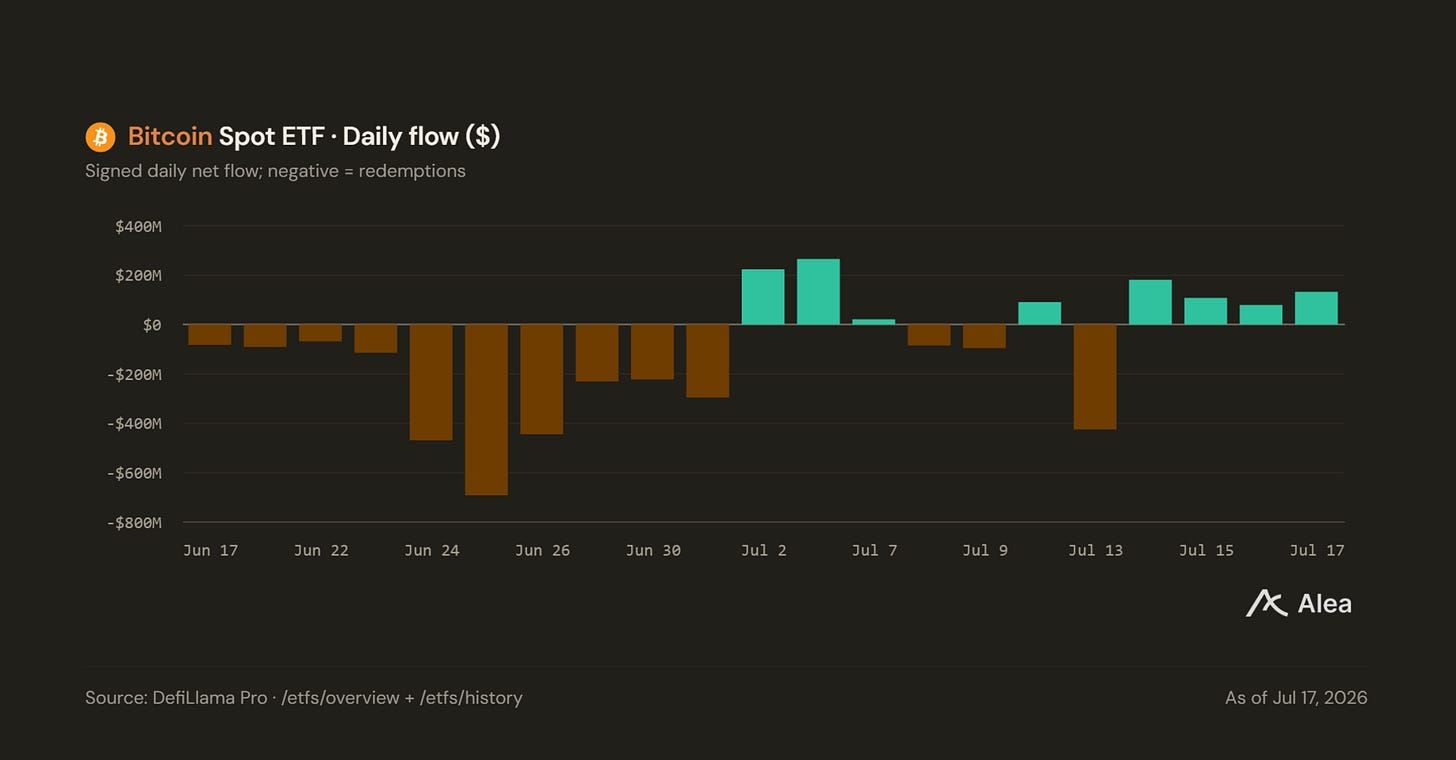
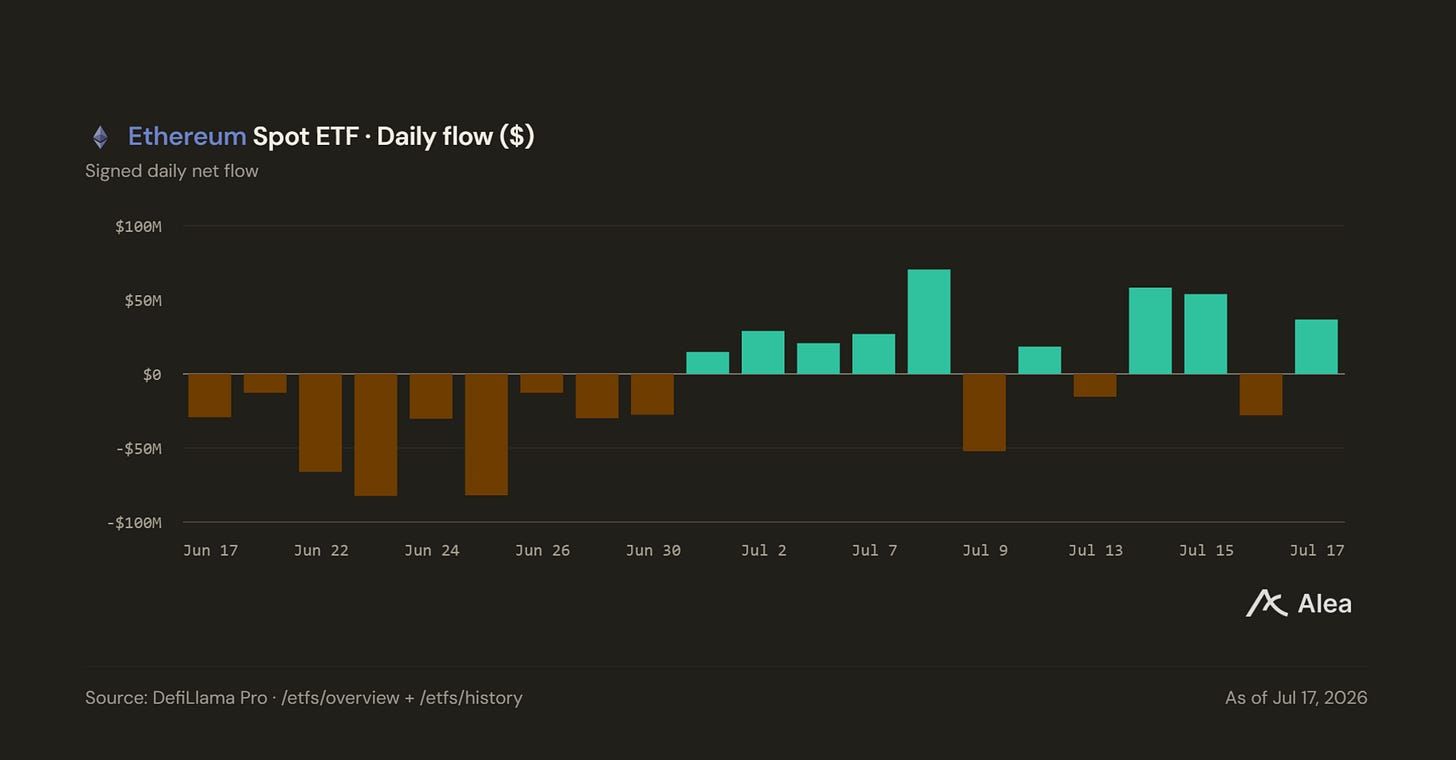
En la última edición analizamos si el goteo de ETF se convierte en una racha, y tras un fakeout de salida de ~$500M, los ETF spot de BTC lograron registrar su segunda semana consecutiva de entradas netas, el primer tramo de back-to-back desde mayo.
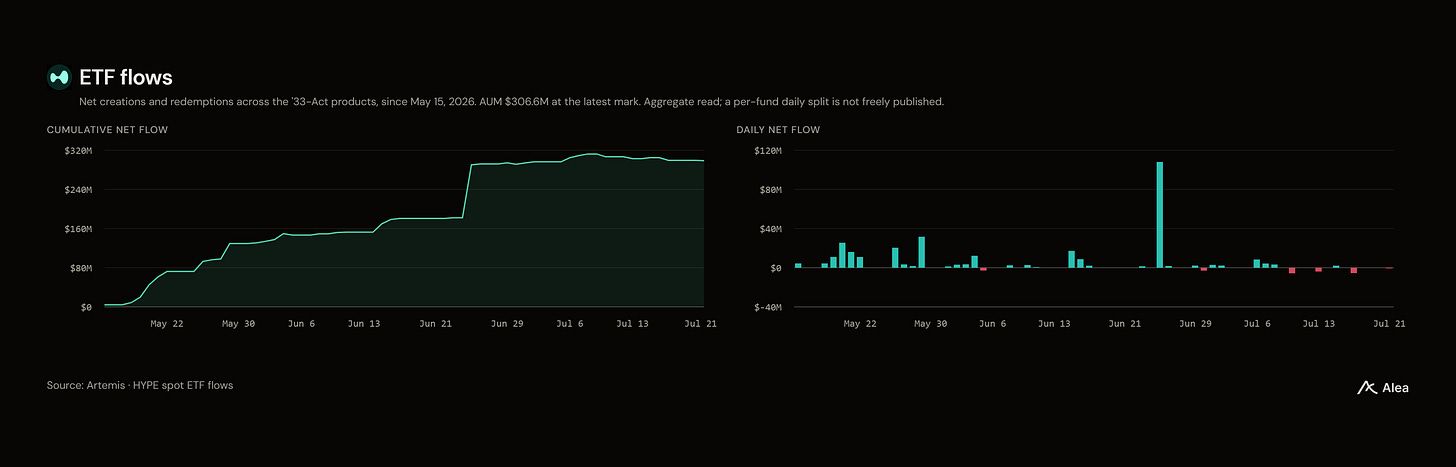
Los ETF de HYPE una vez más no muestran signos de vida con las entradas netas estancadas en ~$300M desde junio.
La divulgación semanal de Saylor repitió la forma de la semana pasada. El 8-K del 20 de julio añade $225M a la Reserva USD, ahora $3.2B contra 843,775 BTC sin cambios, lo que sitúa la cobertura de dividendos en 1.8 años.
La crítica ha pasado de “¿venderán BTC?” a la mecánica de financiación, con tenedores señalando que las ventas de MSTR se sitúan por debajo del umbral de 1.22x mNAV que la propia dirección definió como la línea de accretión.
Crypto Natives Turned on Base
El drama más ruidoso de la semana fue político más que técnico. Una moneda llamada $BRIAN hizo más de $100M en volumen en Base tras cambios en la foto de perfil de Brian Armstrong, se desplomó un 99% y Armstrong respondió que su cuenta no es alpha.
La razón principal de la caída fue que el equipo de Base estaba muy desconectado de los usuarios que han sido los más activos y han impulsado el mayor volumen a la cadena en los últimos años.
Los datos de flujo muestran que Robinhood Chain ahora ejecuta >3.6M transacciones diarias, $3.1B en volumen DEX semanal, >$400M en stables y ~$300M de TVL DeFi, con Uniswap procesando el 98% de ese volumen, lo que responde a la pregunta de la última edición "régimen o una semana" en la dirección del régimen.
Al observar la composición del volumen, los RWA tokenizados representan solo $12.8M de él, por lo que la cadena construida para RWAs funciona casi exclusivamente con memecoins.
PUMP and the Price of Trust
PUMP recuperó $0.0020 esta semana. El caso a su favor son los recompras y quemas mecánicas de sus $440M en ingresos anualizados contra un FDV de $1.4B. El 15.15% del suministro ha sido quemado permanentemente por ~$400K/día en recompras.
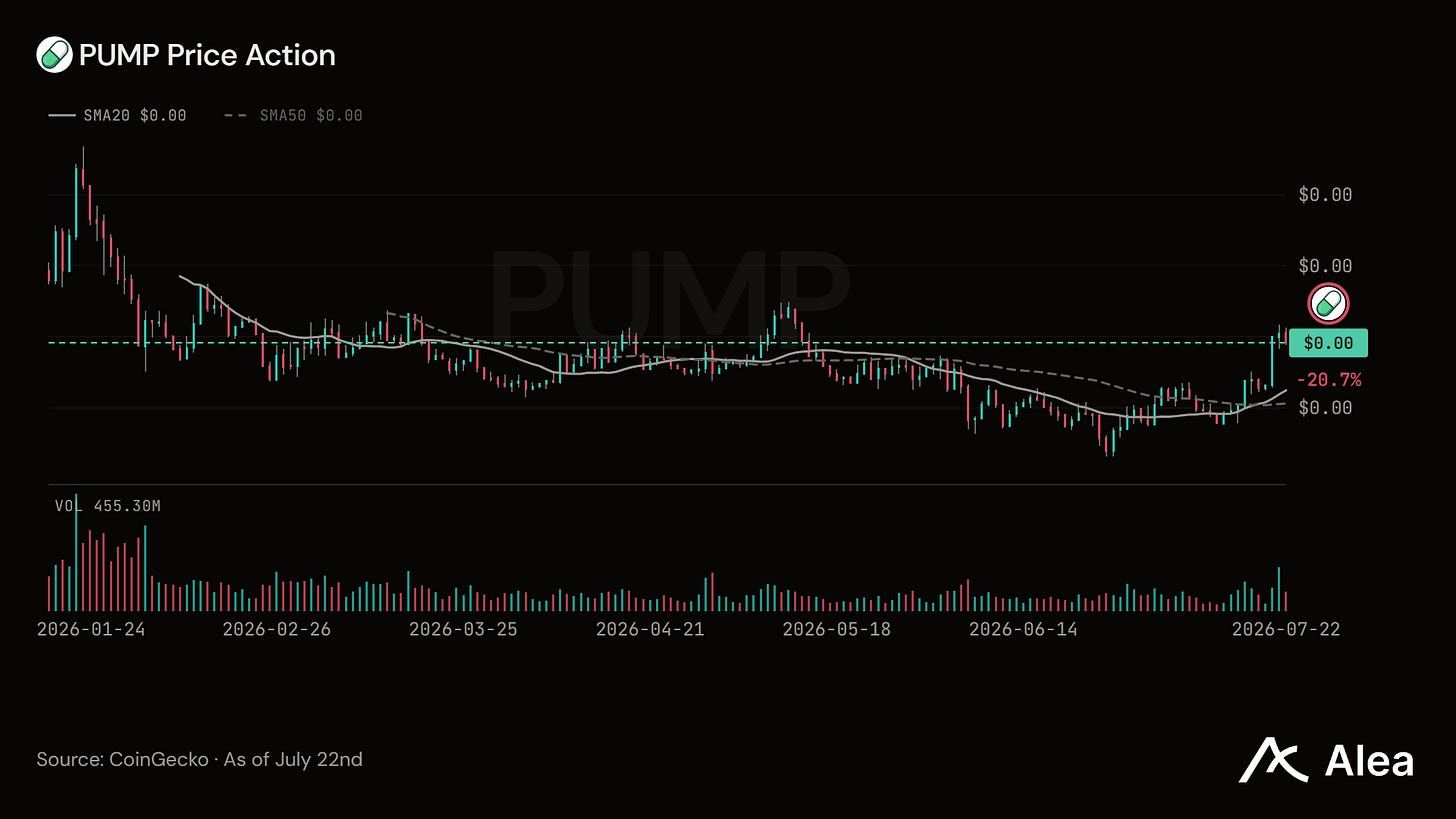
Ansem compara Hyperliquid ejecutando $800M de ingresos anualizados a $65B FDV vs Pump.fun $440M a $1.4B, ambos realizando recompras recurrentes, por lo que la brecha de múltiplo de 40x es una prima de confianza más que una diferencia de ingresos. Un equipo nunca prometió de más y entregó a sus usuarios un airdrop mientras que el otro ganó $1B, recaudó $1B y nunca recompensó a los usuarios.
Derivatives Positioning
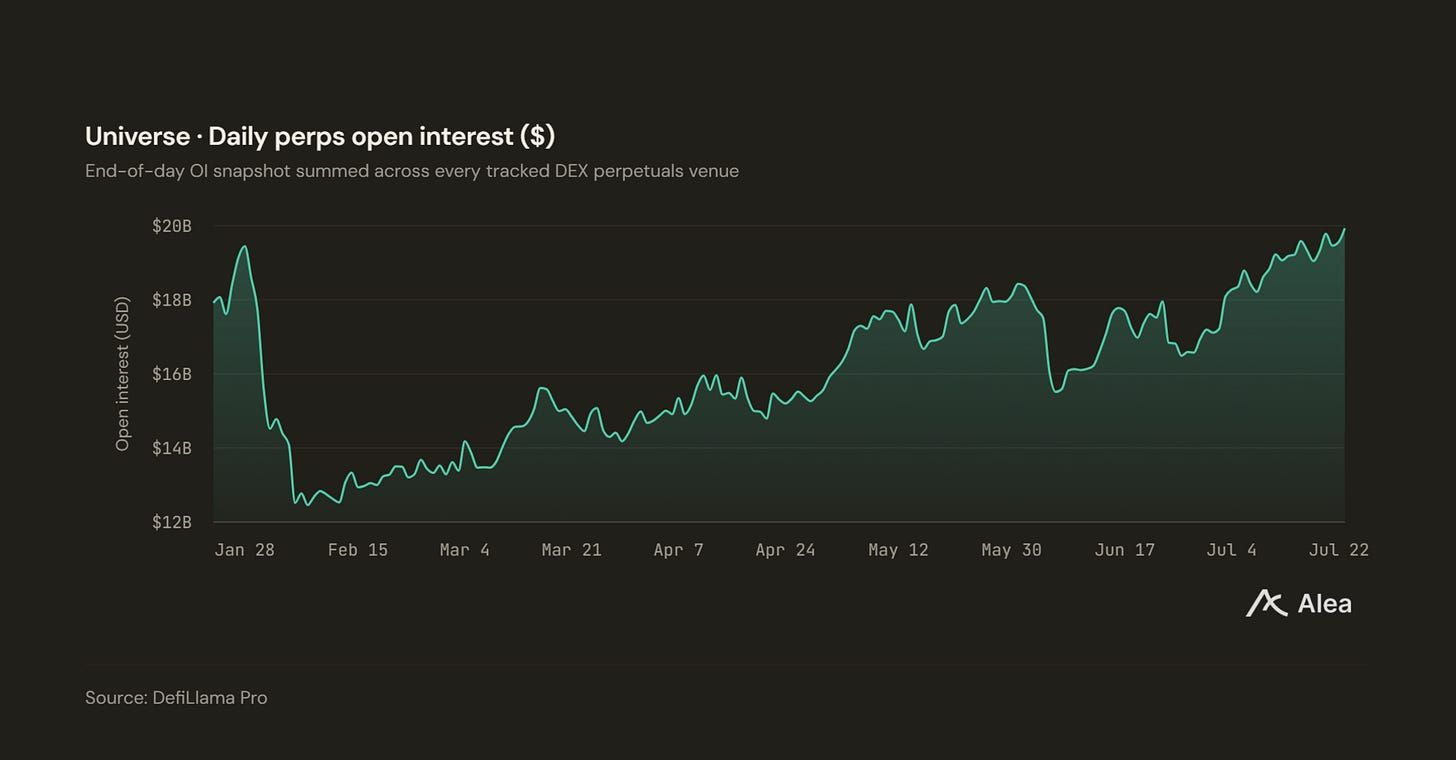
El interés abierto agregado de perp DEX se sitúa en $20B, finalmente subiendo de nuevo a los máximos de enero de este año.
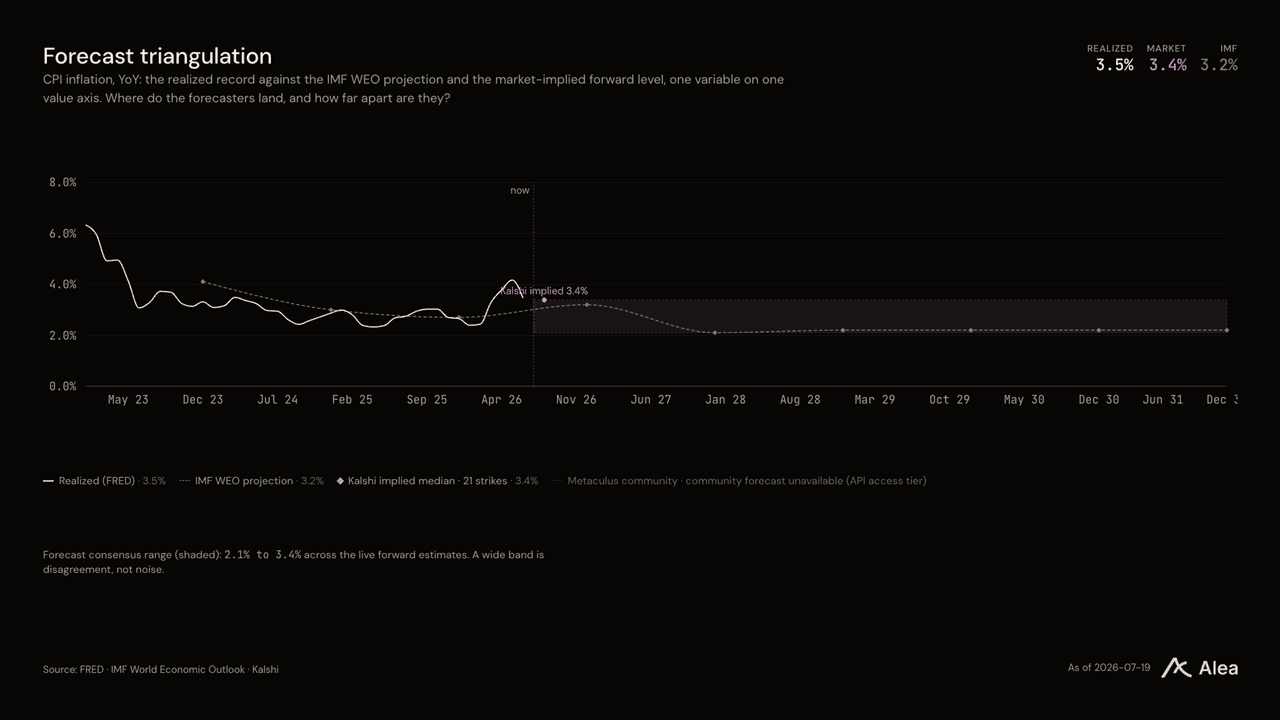
Las impresiones suaves de inflación de junio provinieron casi en su totalidad de la caída de los precios de la energía. Eso las hace frágiles, porque la re-escalada de Irán-Hormuz ya ha empujado el WTI un 15.5% al alza, y el mismo canal que produjo la desinflación ahora funciona a la inversa.
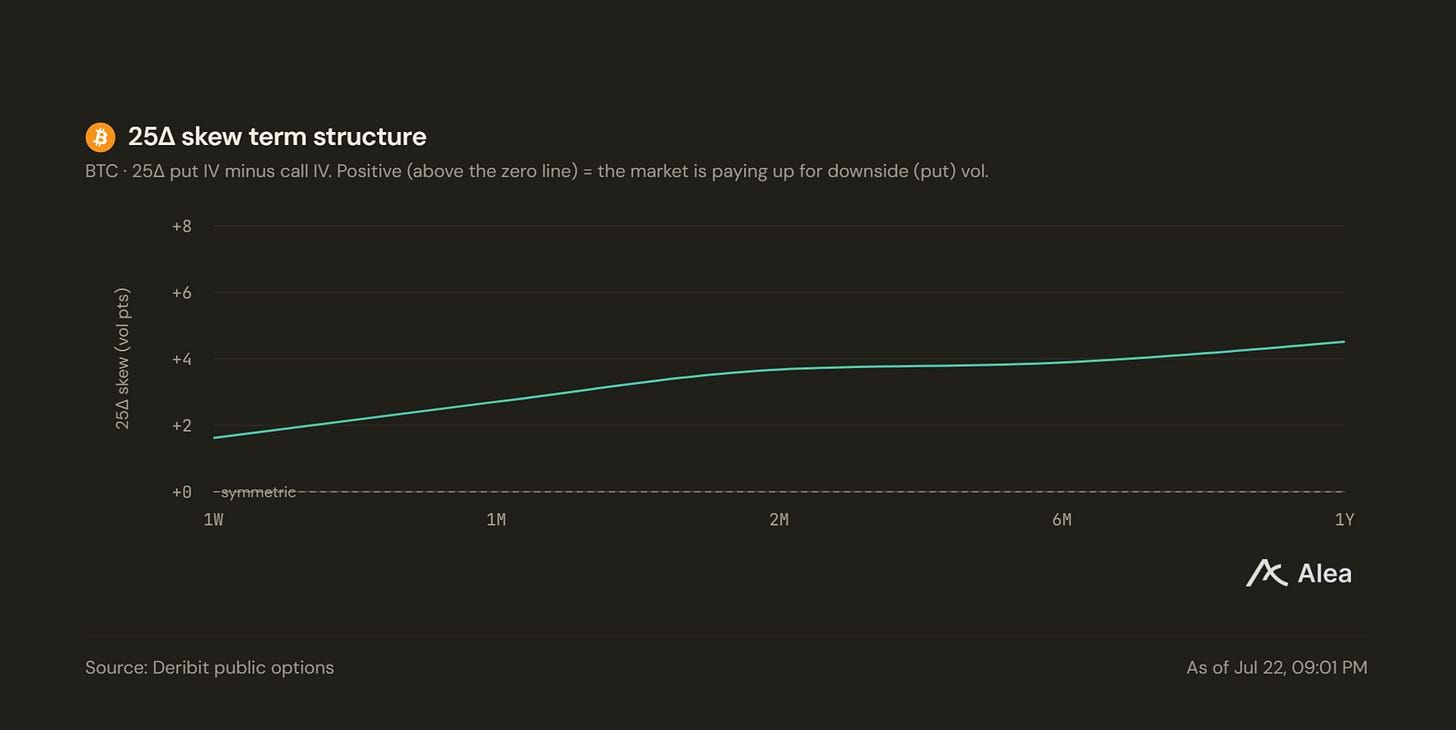
El mercado de opciones aún no está cotizando ese riesgo. El skew de 25-delta de BTC se colapsó aún más a lo largo de la curva esta semana, a +1.6pts a 1W, +2.7pts a 1M, +3.7pts a 2M, +3.9pts a 6M y +4.5pts a 1Y. El extremo frontal se situó en +4.3pts la semana pasada y +8.2pts hace tres semanas, por lo que la prima de put que estaba concentrada en torno a eventos de corto plazo se ha deshecho en su mayor parte. En la edición de la semana pasada vimos que septiembre tenía una joroba de +6.3pts, que desde entonces ha caído.
La curva ahora tiene pendiente ascendente con la mayor demanda de put en el tenor de 1Y mientras que las mesas tratan las impresiones de Alphabet y Tesla de esta noche y el FOMC de la próxima semana como ruido, mientras que la única demanda de put significativa se sitúa en el tenor de 1Y. El skew permanece positivo en todos los horizontes, por lo que la protección se ha trasladado al extremo largo, no se ha retirado.
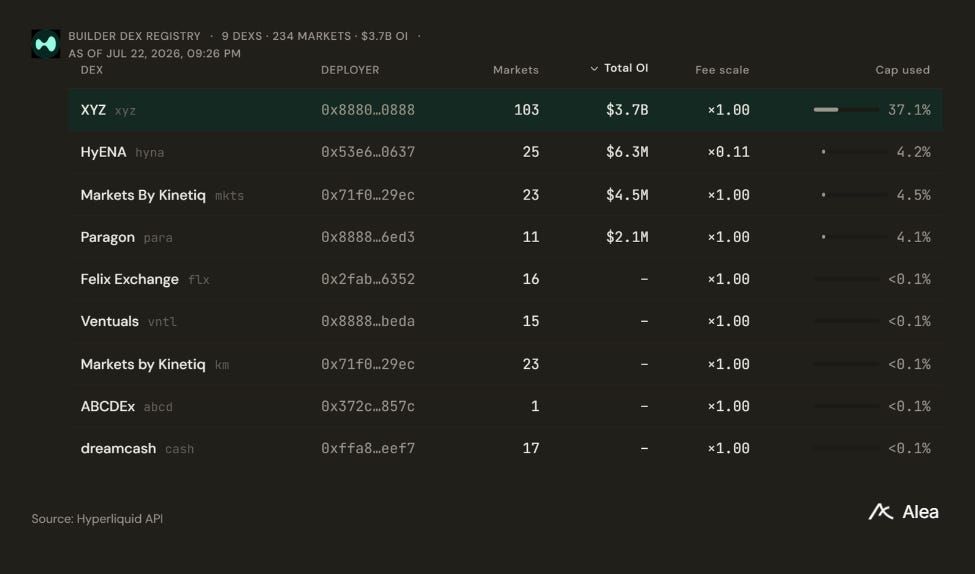
HYPE es el punto de divergencia de la semana. El token perdió un 11.6% mientras que su volumen de stock-perp alcanzó los $11.5B semanales, frente a los $500M de enero. Los pares HIP-3 ahora representan >50% del volumen de 24H de Hyperliquid.
Los Perps de RWA también crecieron hasta aproximadamente un tercio del interés abierto, sin embargo los ingresos del protocolo han caído tres trimestres consecutivos, de $356.7M en Q3’25 a $201.8M en Q2’26.
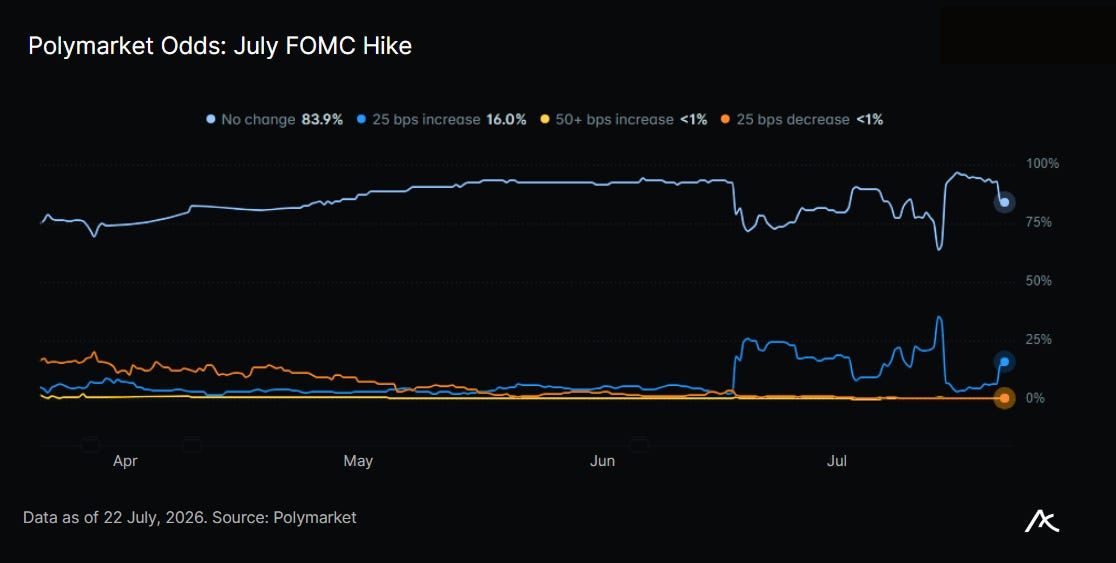
Las probabilidades de subida del FOMC del 29 de julio FOMC hike odds se situaron en ~7% en la última edición, cayeron a ~4% tras el CPI y el PPI, y ahora están en ~16% con la Fed en blackout.
The Week Ahead
Esta noche, 22 de jul después del cierre de mercado:
GOOG - todas las miradas estarán en la guía de capex después de que SOXX cayera un 10.2% la semana pasada por preocupaciones de retornos.
TSLA
23 de julio
Intel (INTC)
Eventos clave y resultados de la próxima semana
FOMC: ~16% de probabilidad de subida según Polymarket.
SK Hynix (000660)
Microsoft (MSFT)
Meta Platforms (META)
Samsung Electronics (SMSN)
Apple (AAPL)
Summary
El rally de alivio que comenzó con la impresión del CPI sobrevivió a su segunda semana, con BTC en máximos de 5 semanas, entradas consecutivas de ETF por primera vez desde mayo, y Strategy financiando dividendos sin tocar el stack por segunda divulgación consecutiva.
Si este rally aún tiene piernas o no depende de los próximos siete días mientras se publican los resultados de MAG7 y semis y el FOMC el 29 de julio.

Full report suite: Deep Dives, Perspectives, Blueprints, Theses, Benchmarks, Memos & Pulse.
Protocol Data Rooms: Portales estandarizados de due diligence con analíticas en vivo, matrices de riesgo y seguimiento de gobernanza en más de 24 protocolos.
Podcast Digest & Summit Digest: Conclusiones clave de las conversaciones que dan forma a los mercados, para que no tengas que escuchar todos los pods.
Governance Tracker: Feeds de propuestas en vivo y actividad de votación en los principales protocolos.
Acceso completo al archivo histórico de investigación.