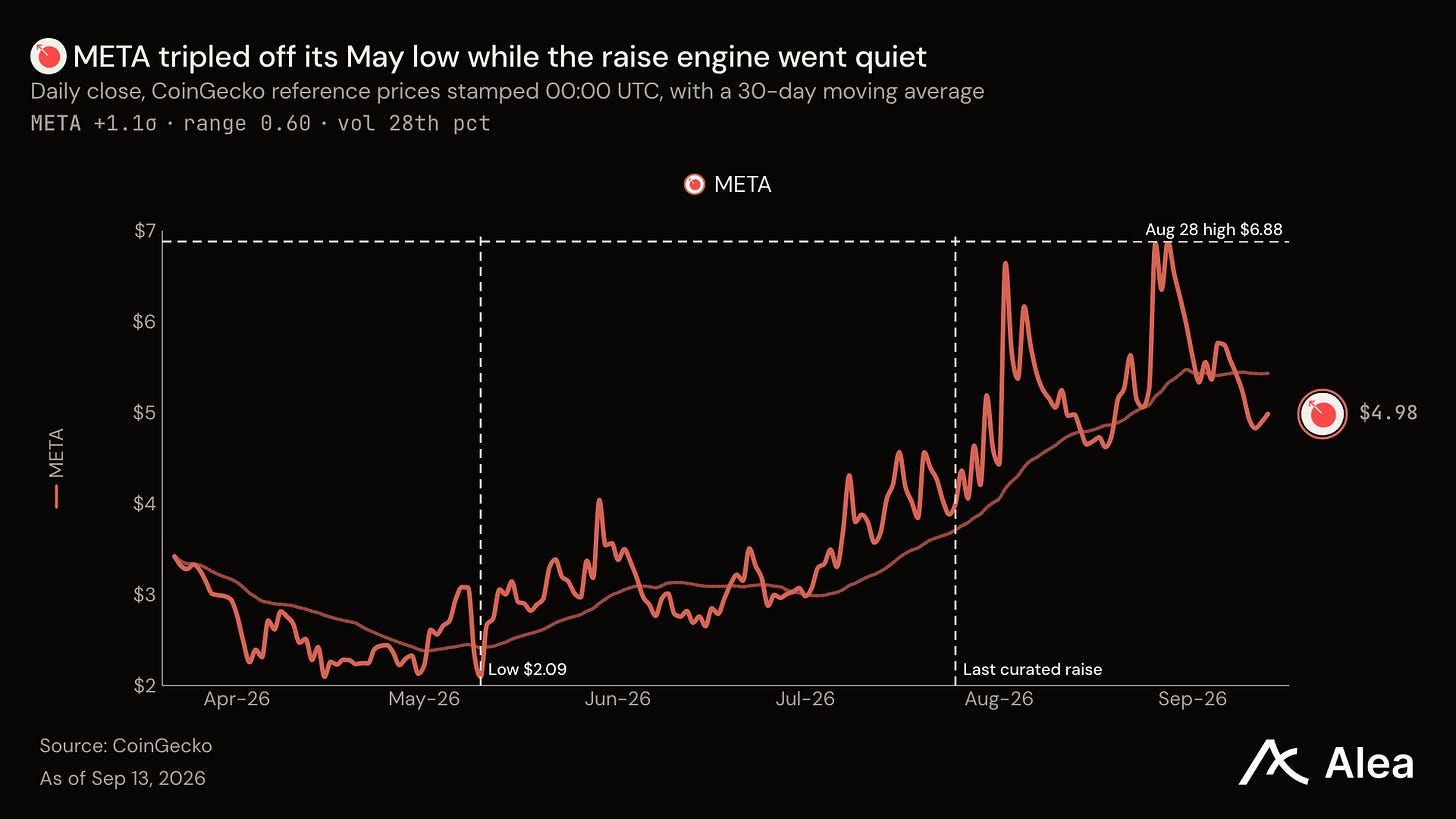
Rip Cars 在 7 月请求了 $250,000。$32.0M 到达。MetaDAO 拿走了 $250,000 并退回了其余部分。没有什么异常发生。需求从 $5.8M 增长于 2025 年 4 月的首次销售,到 Rip Cars 的 $32.0M。二十三场销售已记录$624.7M 提供而$45.4M 被接受。买家不断涌来是因为销售之后发生的事情。大多数发射台将资金汇给创始人然后离开。MetaDAO 将其留在买家治理的国库中,附带公司的知识产权和新代币的铸造权。除非市场同意,否则什么都不会移动。
要点
9 月 1 日的重启宣布一家公司正在为互联网重建风险投资,并设立了面向机构的 For Funds 专柜。
二十三场销售吸引了$624.7M。MetaDAO 拿走了$45.4M 并退回了其余部分。23 场中有 22 场仍已完成。
META 持有者控制国库、知识产权和铸造权。铸造新代币意味着质押200,000 META,并先让交易者对提案定价三天。
费用在筹款产生的代币被交易时到达,因此收入比筹款滞后一个季度:2025 年第四季度$1.8M,2026 年第一季度$556K,第二季度$376.5K。第三季度于9 月 30 日结束。
公司保持私有,收益也留在它们手中
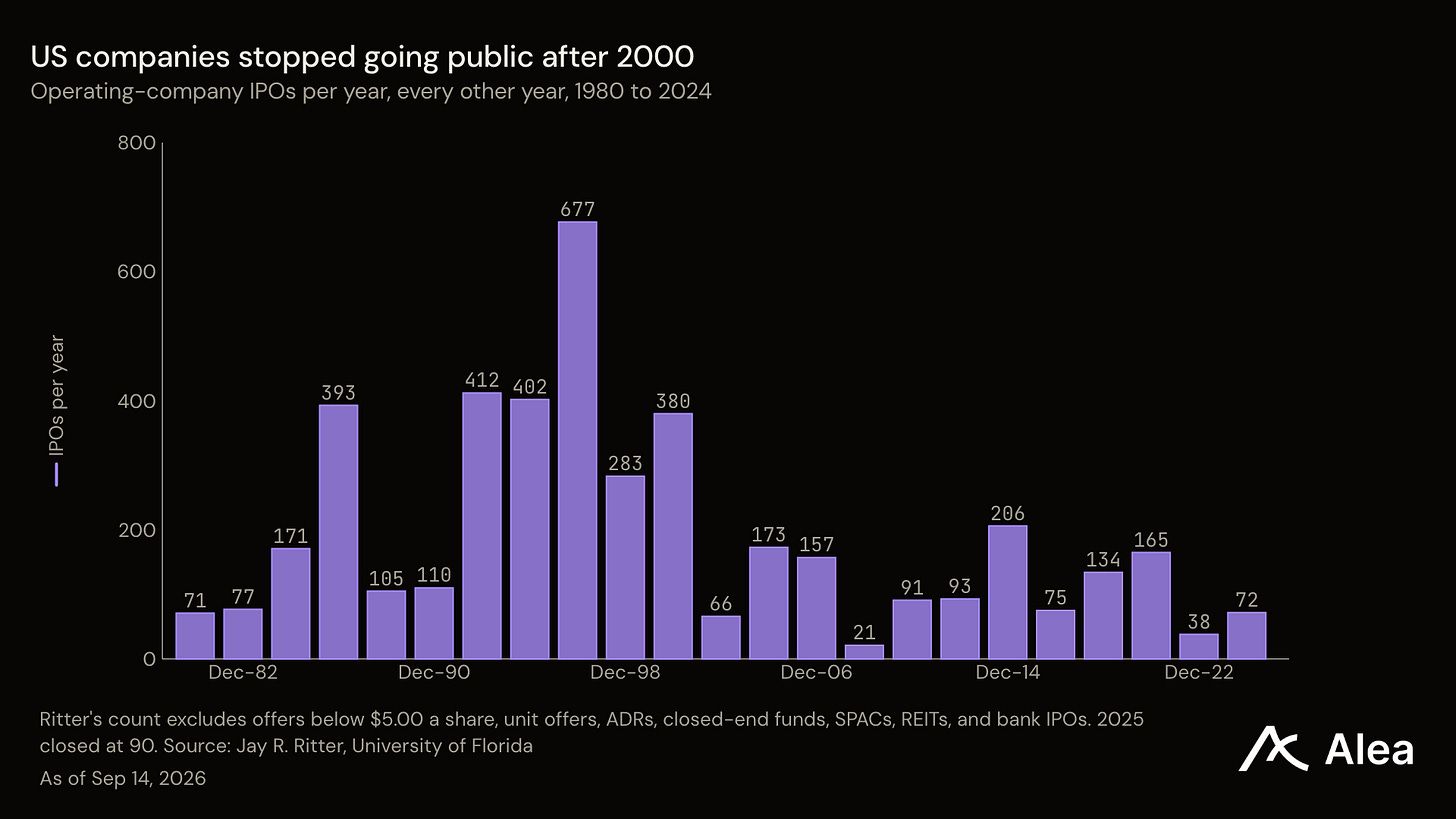
1999 年至 2000 年间上市的美国公司中位数年龄为五年。2001 年后中位数上升至十一年。2024 年达到十四年。
美国交易所上的本土运营公司从 1997 年的7,451家下降至 2025 年底的3,657家。在那些上市的公司中,现在中位数仅出售14.5%的股份,低于1993 年的 33.3%。
以 SpaceX 为例。它在私有二十四年后于 2026 年 6 月上市。发行价为 $135,首日收盘于 $161。那+19%的涨幅给了获得配售的机构大约$14.4B。散户只拿到剩余部分,其份额据报道仅占发行量的低 20% 区间。
与此同时,2,430 万美国家庭(占总数的18.5%)有资格购买形成该价值的私募轮。要获得资格,需要 $200,000 的收入或 $1M 的非自住房产。国会于 1982 年设定了这些数字,此后从未上调;普通工资增长每年让更多家庭跨过门槛。SEC 已记录了这一逐年变化,比例从 1983 年的 1.8% 上升至今天的 18.5%。这一切都由通胀驱动。
加密货币提供了更好的机制来修复资本形成。私营公司的一份股份是律师电子表格中的一条记录:要出售它,你需要买家、董事会同意和过户代理。代币是公共账本上的不记名资产。它持续定价,几秒内结算,治理它的规则是每个持有者都能阅读的代码。这就是让一家只有十五名员工的公司能在周二下午给陌生人一个真实、可出售的索取权的原因。加密货币自 2017 年以来就能做到这一点。它一直搞错的是资金易手之后发生的一切。
此前的每一次修复都止步于销售
过去十五年产生了长长的答案清单。每一次都扩大了买家池,但每一次都在资金易手的那一刻停止。
Regulation Crowdfunding 自 2016 年以来已记录$1.5B,平均每笔交易$359,000。其投资者无法为其持有的资产定价,而且有记录显示47%的发行人停止提交年度报告。Regulation A+ 已记录$10.5B,而寻求金额为$31.7B。
SPAC 确实在合并前让散户参与。记录显示2020 年和 2021 年共有861只 SPAC 筹集了$219.9B。2021 年的合并在一年后回报-64.2%,三年后-73.0%。
加密货币更快地重复了这一模式。2017 年和 2018 年 ICO 大约拿走了$20B,2017 年那一批的失败率据估计在46% 至 59%之间。
2024 年的答案是低流通量。仅6% 至 20%的供应量在发行时交易,而价格却暗示了全部供应的价值。这些发行需要大约$80B的新买盘,据估计这是为了在解锁前保持价格平稳所需的金额。
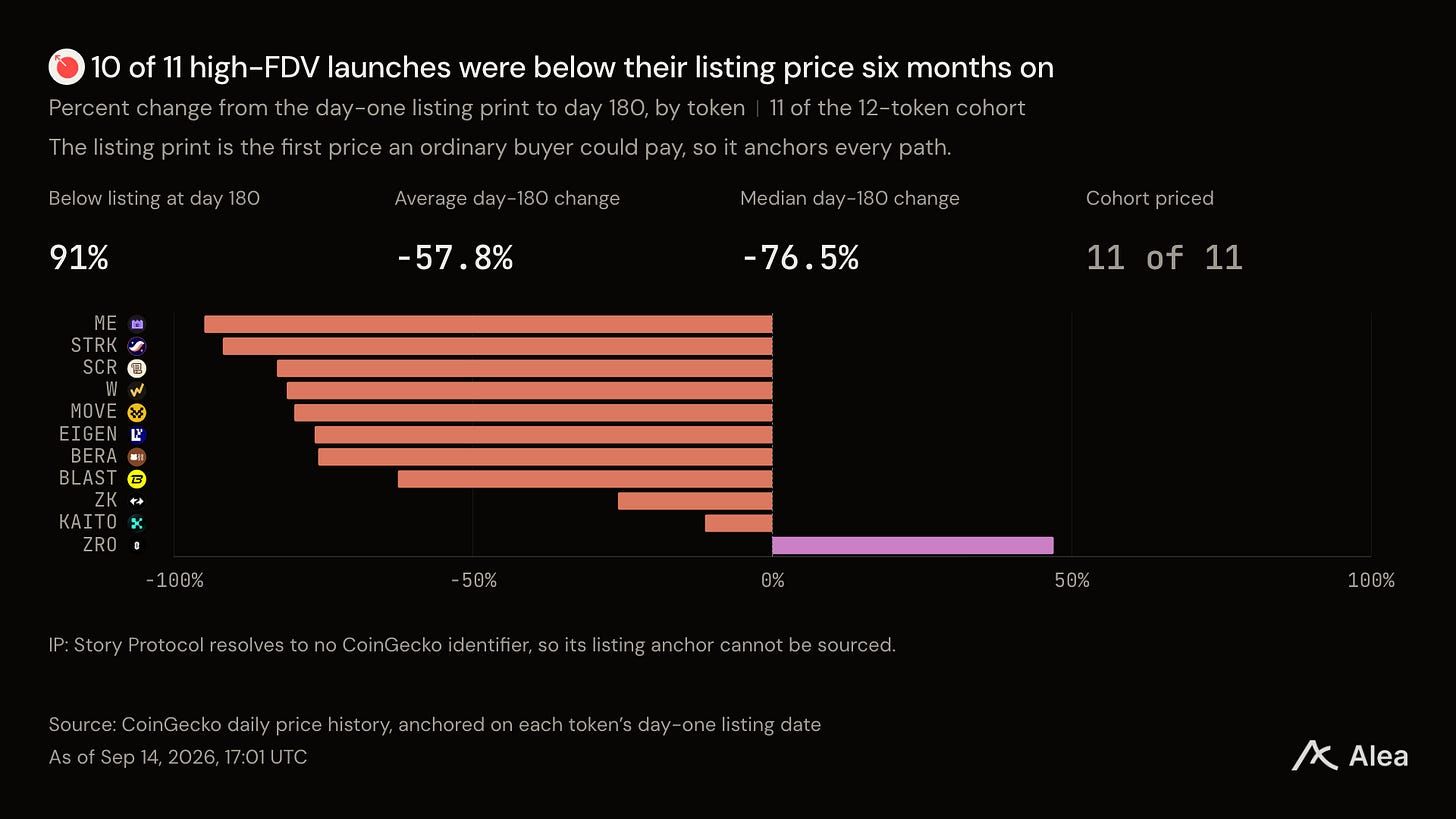
然后 2025 年重建了它原本打算移除的门槛。Plasma 在大约五分钟内完成了$500M 的上限。Falcon Finance 针对$4M 的目标拿到了$112.8M。在 2025 年记录的118次发行中,84.7%低于发行价,中位数为-71.1%。
Echo 比任何人都更努力地重新开放公开销售。随后它以$375M的价格被 Coinbase 收购,而它为平台上的项目筹集了略高于 $200M 的资金。该平台的价值超过了它曾经资助过的所有项目。
所有这些出售的都是同样的东西:队列中的一个位置。Reg CF 出售的是没有价格可读、没有出口的股份。ICO 和 2025 年的销售出售的是发行人独自决定收益去向的代币,资金一到账就如此。买家的发言权在电汇时就结束了。