Rip Cars yêu cầu $250,000 vào tháng 7. $32.0M đã đến. MetaDAO nhận $250,000 và gửi phần còn lại lại. Không có gì bất thường xảy ra. Nhu cầu tăng từ $5.8M tại đợt bán đầu tiên vào tháng 4 năm 2025 lên $32.0M cho Rip Cars. Hai mươi ba đợt bán đã ghi nhận $624.7M được chào so với $45.4M được chấp nhận. Người mua tiếp tục đến vì những gì xảy ra sau đợt bán. Hầu hết các launchpad chuyển tiền cho founder và chuyển sang việc khác. MetaDAO để lại trong một treasury do người mua quản lý, cùng với sở hữu trí tuệ của công ty và quyền mint token mới. Không có gì di chuyển trừ khi một thị trường đồng ý.
Takeaways
Ra mắt lại vào ngày 1 tháng 9 đã công bố một công ty đang xây dựng lại vốn mạo hiểm cho internet, cùng với bàn For Funds dành cho các tổ chức.
Hai mươi ba đợt bán thu hút $624.7M. MetaDAO nhận $45.4M và trả lại phần còn lại. 22 trong số 23 vẫn đóng thành công.
Người nắm giữ META kiểm soát treasury, sở hữu trí tuệ và quyền mint. Việc mint token mới đòi hỏi staking 200,000 META và để trader định giá đề xuất trong ba ngày trước.
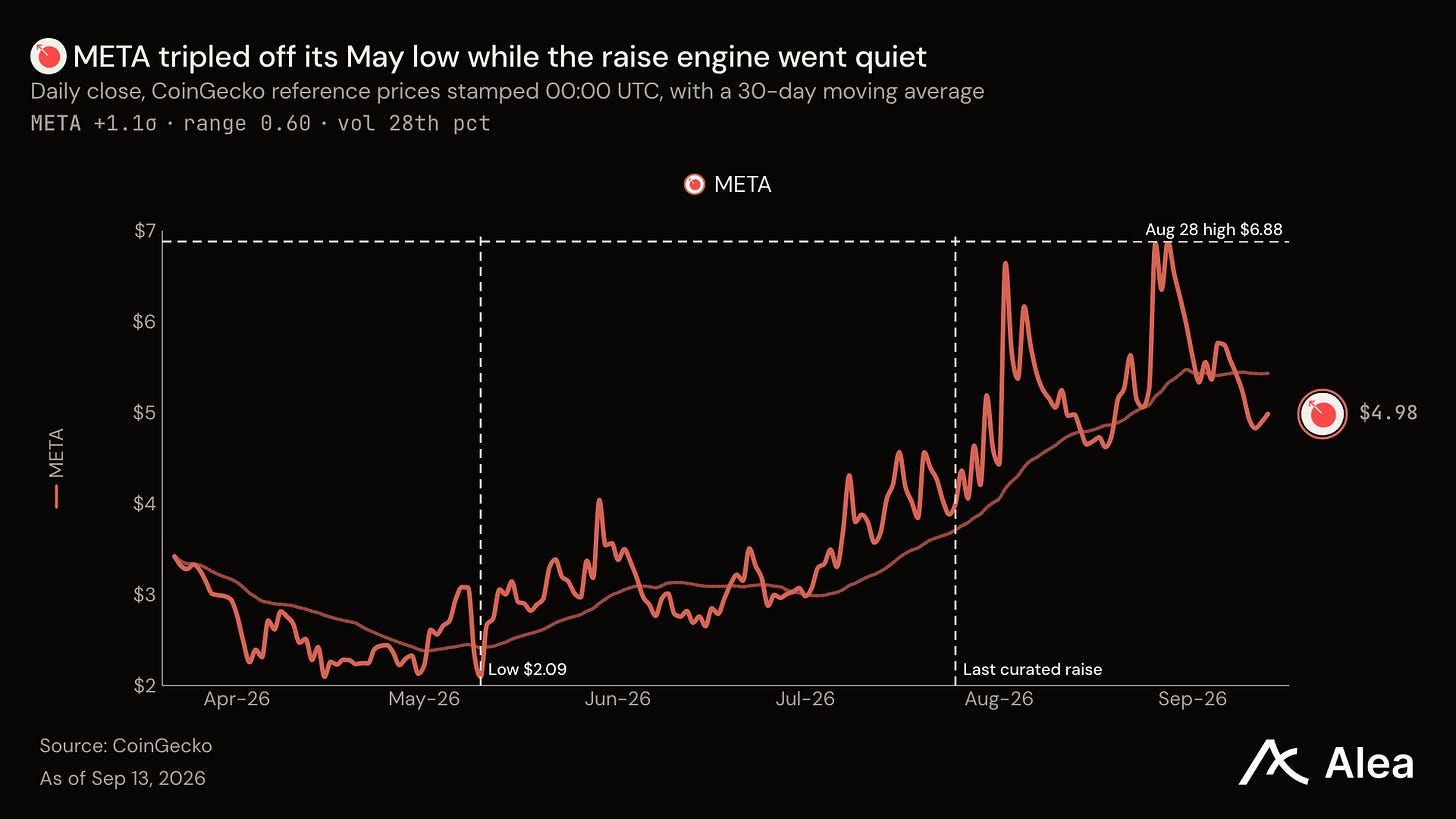
Phí đến khi các coin do đợt gọi vốn tạo ra được giao dịch, do đó doanh thu theo sau các đợt gọi vốn một quý: $1.8M trong quý 4 năm 2025, $556K trong quý 1 năm 2026, $376.5K trong quý 2. Quý 3 kết thúc vào ngày 30 tháng 9.
Các công ty vẫn giữ ở chế độ private, và lợi nhuận ở lại với họ
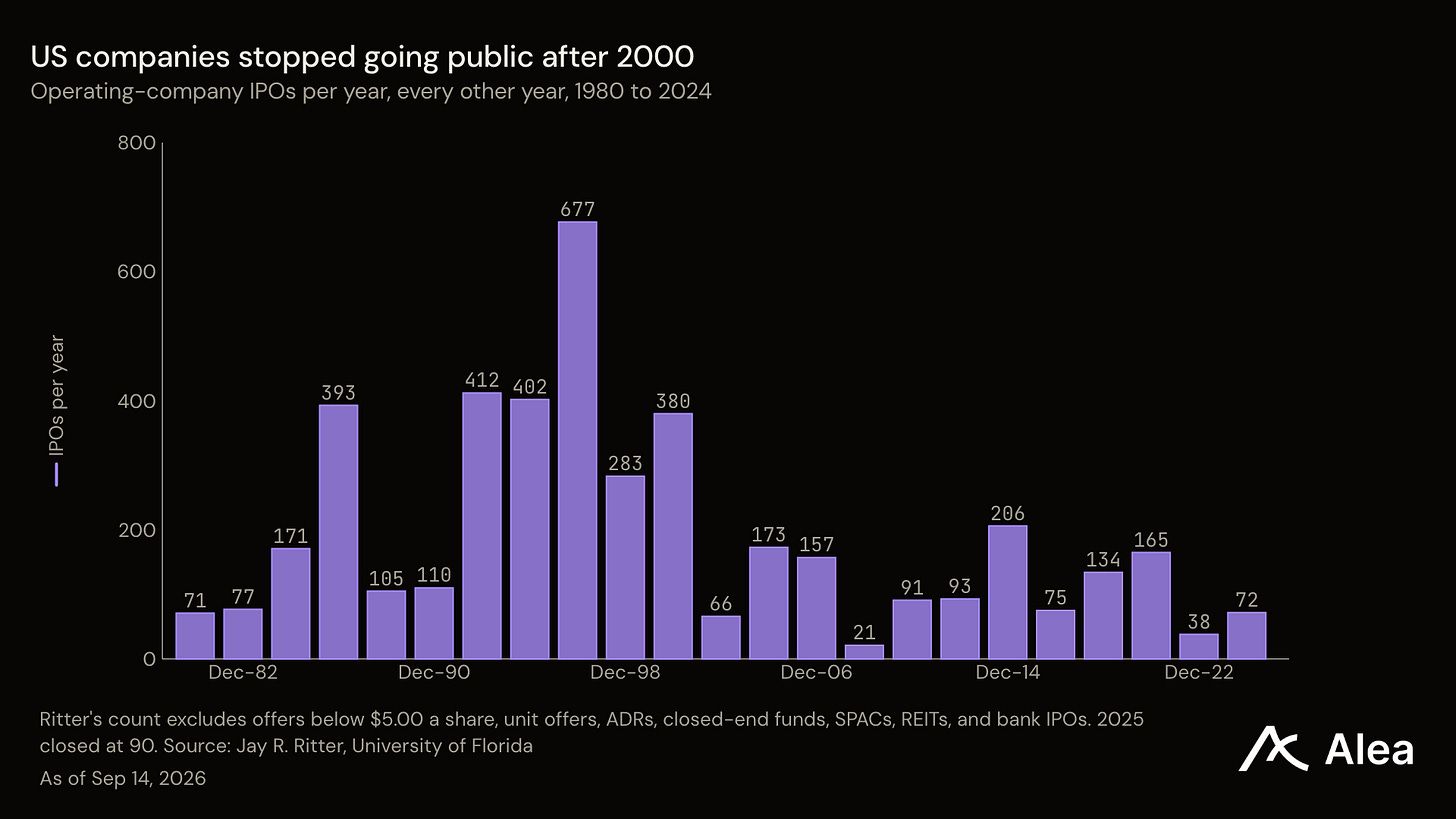
Công ty Mỹ trung vị niêm yết từ năm 1999 đến 2000 có năm năm tuổi. Sau năm 2001, con số trung vị tăng lên mười một. Năm 2024 đạt mười bốn.
Các công ty hoạt động trong nước niêm yết trên sàn Mỹ giảm từ 7,451 năm 1997 xuống 3,657 cuối năm 2025. Trong số những công ty niêm yết, trung vị hiện bán 14.5% cổ phần, giảm từ 33.3% năm 1993.
Lấy ví dụ SpaceX. Công ty niêm yết vào tháng 6 năm 2026 sau hai mươi tư năm ở chế độ private. Giá chào bán là $135 và đóng cửa ngày đầu tiên ở mức $161. Mức tăng +19% mang lại khoảng $14.4B cho các tổ chức nhận được phân bổ. Nhà đầu tư cá nhân nhận phần còn lại, với tỷ lệ được báo cáo ở mức thấp 20% của đợt chào bán.
Trong khi đó, 24.3 triệu hộ gia đình Mỹ, chiếm 18.5% tổng số, đủ điều kiện mua các vòng private nơi giá trị đó hình thành. Để đủ điều kiện cần thu nhập $200,000 hoặc $1M ngoài nhà ở. Quốc hội đặt các con số này vào năm 1982 và chưa bao giờ tăng; tăng trưởng tiền lương thông thường đã đưa thêm nhiều hộ gia đình vượt ngưỡng mỗi năm. SEC đã ghi nhận sự thay đổi này theo từng năm, và tỷ lệ tăng từ 1.8% năm 1983 lên 18.5% hiện nay. Tất cả đều do lạm phát.
Crypto cung cấp cơ chế tốt hơn để sửa chữa quá trình hình thành vốn. Một cổ phần trong công ty private là một mục trong bảng tính của luật sư: để bán nó bạn cần người mua, sự đồng ý của hội đồng quản trị và đại lý chuyển nhượng. Token là tài sản bearer trên sổ cái công khai. Nó được định giá liên tục, thanh toán trong vài giây, và các quy tắc quản lý nó là mã mà mọi holder đều có thể đọc. Đó là điều cho phép một công ty với mười lăm nhân viên trao cho người lạ một quyền sở hữu thực sự, có thể bán được vào buổi chiều thứ Ba. Crypto đã có thể làm điều này từ năm 2017. Những gì nó liên tục làm sai là mọi thứ xảy ra sau khi tiền thay đổi chủ.
Mọi giải pháp trước đây đều kết thúc tại đợt bán
Mười lăm năm qua đã tạo ra một danh sách dài các giải pháp. Mỗi giải pháp mở rộng nhóm người mua, và mỗi giải pháp dừng lại ngay khi tiền thay đổi chủ.
Regulation Crowdfunding đã ghi nhận $1.5B kể từ năm 2016, trung bình $359,000 mỗi thương vụ. Nhà đầu tư của nó không thể định giá những gì họ nắm giữ, và được ghi nhận 47% nhà phát hành ngừng nộp báo cáo thường niên. Regulation A+ đã ghi nhận $10.5B so với $31.7B được tìm kiếm.
SPAC cho phép nhà đầu tư cá nhân tham gia trước khi sáp nhập. Hồ sơ cho thấy 861 SPAC huy động $219.9B trong năm 2020 và 2021. Các thương vụ sáp nhập năm 2021 sau đó mang lại -64.2% sau một năm và -73.0% sau ba năm.
Crypto lặp lại mô hình này nhanh hơn. ICO huy động khoảng $20B trong năm 2017 và 2018, với tỷ lệ thất bại ước tính từ 46% đến 59% cho nhóm năm 2017.
Giải pháp năm 2024 là low float. Chỉ 6% đến 20% nguồn cung được giao dịch tại thời điểm ra mắt, trong khi giá ngụ ý giá trị cho toàn bộ. Những đợt ra mắt này cần khoảng $80B lượng mua mới, ước tính là số tiền cần thiết để giữ giá ổn định trước các đợt unlock sắp tới.
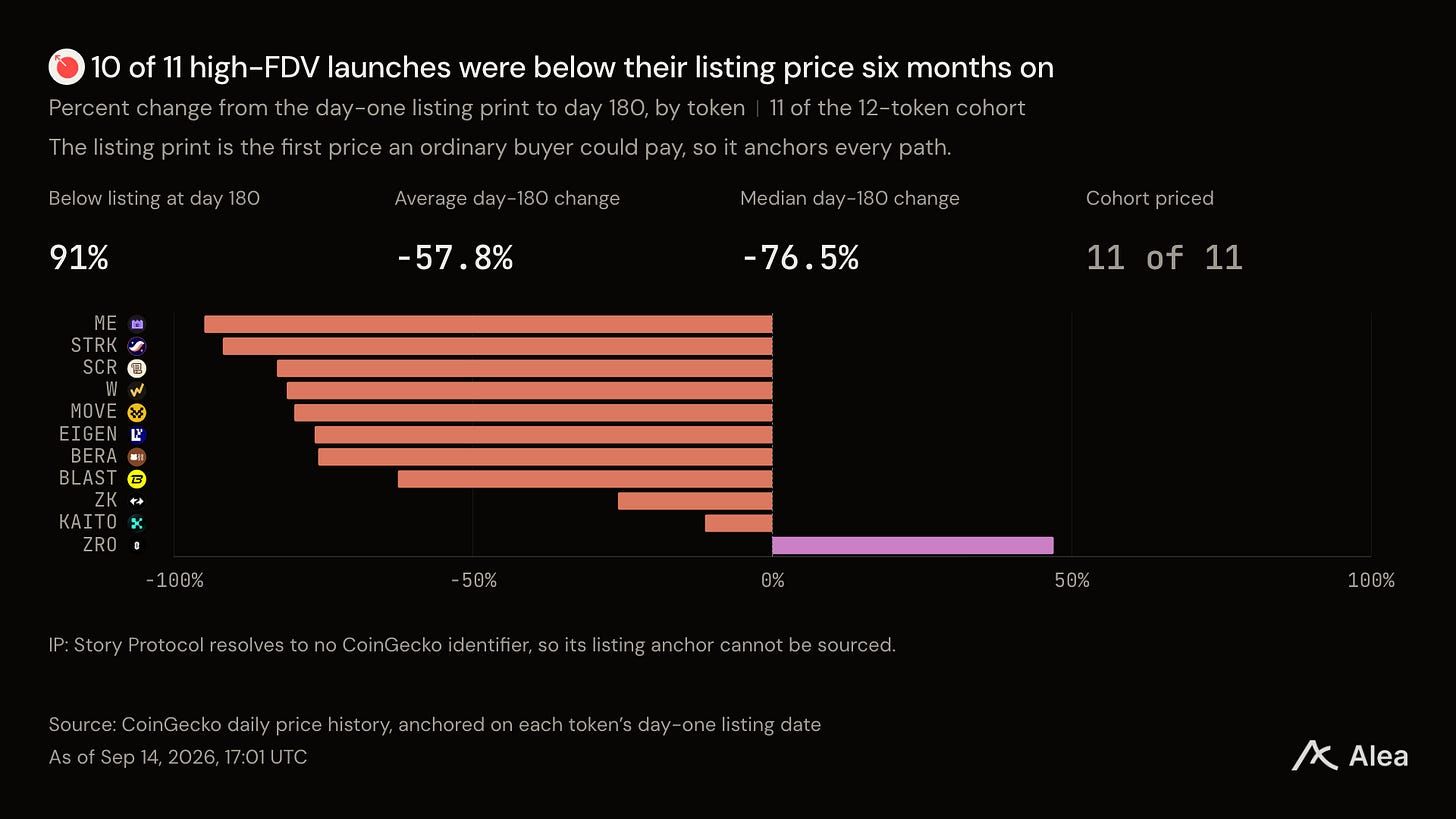
Sau đó năm 2025 đã xây lại cổng mà nó từng định tháo dỡ. Plasma đóng mức cap $500M trong khoảng năm phút. Falcon Finance nhận $112.8M so với mục tiêu $4M. Trong số 118 đợt ra mắt được ghi nhận trong năm 2025, 84.7% nằm dưới giá ra mắt, với mức trung vị -71.1%.
Echo làm nhiều hơn bất kỳ ai để mở lại các đợt bán công khai. Sau đó đóng một thương vụ bán cho Coinbase với giá $375M, sau khi huy động được một chút hơn $200M cho các dự án trên nền tảng. Nền tảng này có giá trị cao hơn mọi thứ nó từng tài trợ.
Mỗi giải pháp trong số này đều bán cùng một thứ: một vị trí trong hàng chờ. Reg CF bán một phần sở hữu không có giá để đọc và không có lối thoát. ICO và các đợt bán năm 2025 bán một token mà nhà phát hành tự quyết định mọi thứ xảy ra với số tiền thu được, ngay khi tiền đến nơi. Quyền nói của người mua kết thúc tại lệnh chuyển khoản.