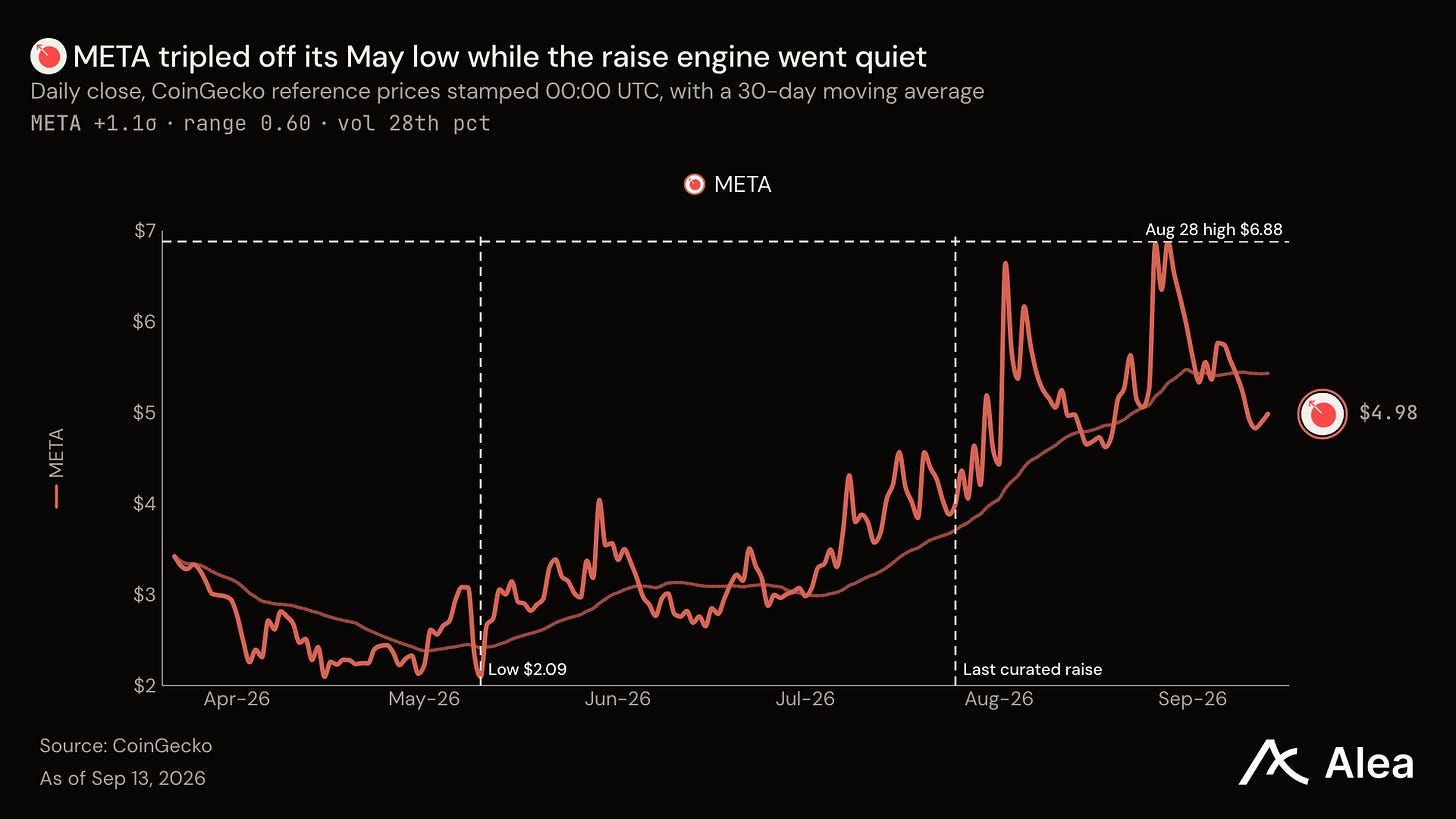
Rip Cars pediu $250,000 em julho. $32.0M chegaram. MetaDAO ficou com os $250,000 e devolveu o resto. Nada de incomum aconteceu. A demanda cresceu de $5.8M na primeira venda em abril de 2025 para $32.0M para Rip Cars. Vinte e três vendas registraram $624.7M oferecidos contra $45.4M aceitos. Os compradores continuam vindo por causa do que acontece após a venda. A maioria dos launchpads envia o dinheiro para o fundador e segue em frente. MetaDAO o deixa em um tesouro que os compradores governam, com a propriedade intelectual da empresa e o direito de cunhar novos tokens. Nada se move a menos que um mercado concorde.
Principais pontos
O relançamento de 1º de setembro anunciou uma empresa reconstruindo o capital de risco para a internet, além de uma mesa For Funds para instituições.
Vinte e três vendas atraíram $624.7M. MetaDAO ficou com $45.4M e devolveu o resto. 22 de 23 ainda assim foram concluídas.
Os detentores de META controlam o tesouro, a propriedade intelectual e o direito de cunhagem. Cunhar um novo token exige staking de 200,000 META e deixar os traders precificarem a proposta por três dias antes.
As taxas chegam quando as moedas criadas por uma captação são negociadas, então a receita acompanha as captações com um trimestre de atraso: $1.8M no quarto trimestre de 2025, $556K no primeiro de 2026, $376.5K no segundo. O terceiro fecha em 30 de setembro.
As empresas permanecem privadas, e os ganhos ficam com elas
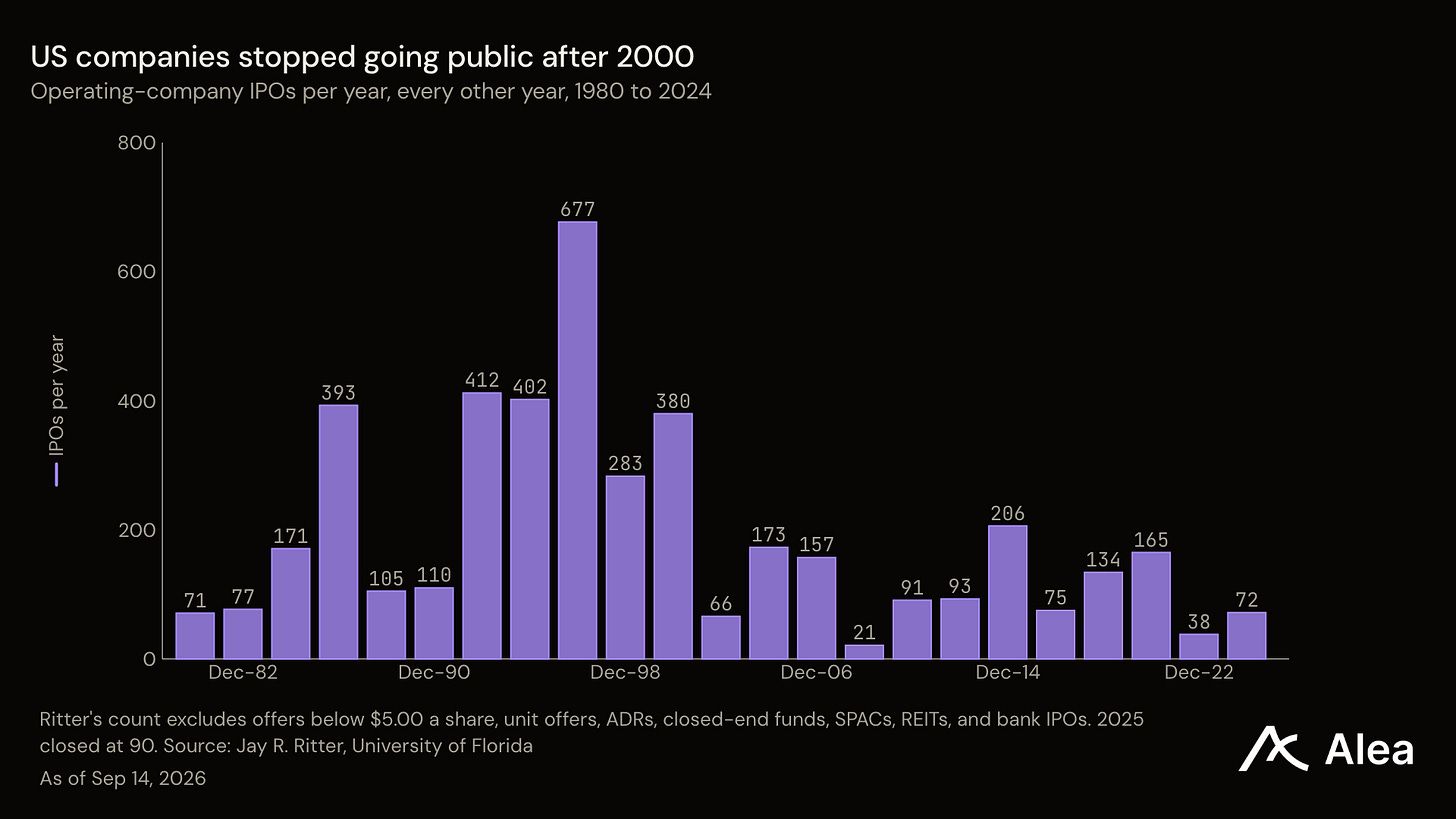
A empresa americana mediana que abriu capital entre 1999 e 2000 tinha cinco anos. Depois de 2001 a mediana subiu para onze. Em 2024 chegou a quatorze.
Empresas operacionais domésticas nas bolsas dos EUA caíram de 7,451 em 1997 para 3,657 no final de 2025. Entre as que abrem capital, a mediana agora vende uma participação de 14.5%, abaixo dos 33.3% de 1993.
Veja a SpaceX. Ela abriu capital em junho de 2026 após vinte e quatro anos privada. A oferta foi precificada em $135 e fechou o primeiro dia em $161. Esse salto de +19% entregou cerca de $14.4B às instituições que receberam alocação. O varejo ficou com as sobras, com sua participação reportada na faixa baixa de 20% da oferta.
Enquanto isso, 24.3 milhões de domicílios nos EUA, 18.5% do total, qualificam-se para comprar as rodadas privadas onde esse valor se forma. Para se qualificar é preciso $200,000 de renda ou $1M fora da residência principal. O Congresso definiu esses valores em 1982 e nunca os reajustou; o crescimento salarial ordinário tem levado mais domicílios acima do limite todo ano. A SEC registrou essa mudança ano a ano, e a participação subiu de 1.8% em 1983 para 18.5% hoje. Tudo impulsionado pela inflação.
O cripto oferece mecanismos melhores para corrigir a formação de capital. Uma participação em uma empresa privada é um registro na planilha de um advogado: para vendê-la é preciso um comprador, consentimento do conselho e um agente de transferência. Um token é um ativo ao portador em um ledger público. Ele é precificado continuamente, liquida em segundos e as regras que o governam são código que todo detentor pode ler. Isso é o que permite que uma empresa com quinze funcionários dê a um estranho uma reivindicação real e vendável em uma tarde de terça-feira. O cripto consegue fazer isso desde 2017. O que ele continuava errando era tudo o que acontecia depois que o dinheiro trocava de mãos.
Todas as correções anteriores paravam na venda
Os últimos quinze anos produziram uma longa lista de respostas. Cada uma ampliou o pool de compradores, e cada uma parava no momento em que o dinheiro trocava de mãos.
A Regulation Crowdfunding registrou $1.5B desde 2016, uma média de $359,000 por operação. Seus investidores não conseguem precificar o que detêm, e foi registrado que 47% dos emissores param de entregar relatórios anuais. A Regulation A+ registrou $10.5B contra $31.7B buscados.
SPACs permitiram que o varejo entrasse antes da fusão. O registro mostrou 861 delas captando $219.9B em 2020 e 2021. As fusões de 2021 então devolveram -64.2% após um ano e -73.0% após três.
O cripto repetiu o padrão mais rápido. As ICOs captaram cerca de $20B em 2017 e 2018, com taxas de falência estimadas entre 46% e 59% para a classe de 2017.
A resposta de 2024 foi um float baixo. Apenas 6% a 20% do suprimento era negociado no lançamento, enquanto o preço implicava um valor para tudo. Esses lançamentos precisaram de cerca de $80B de novas compras, estimado como o montante necessário para manter os preços estáveis diante dos desbloqueios futuros.
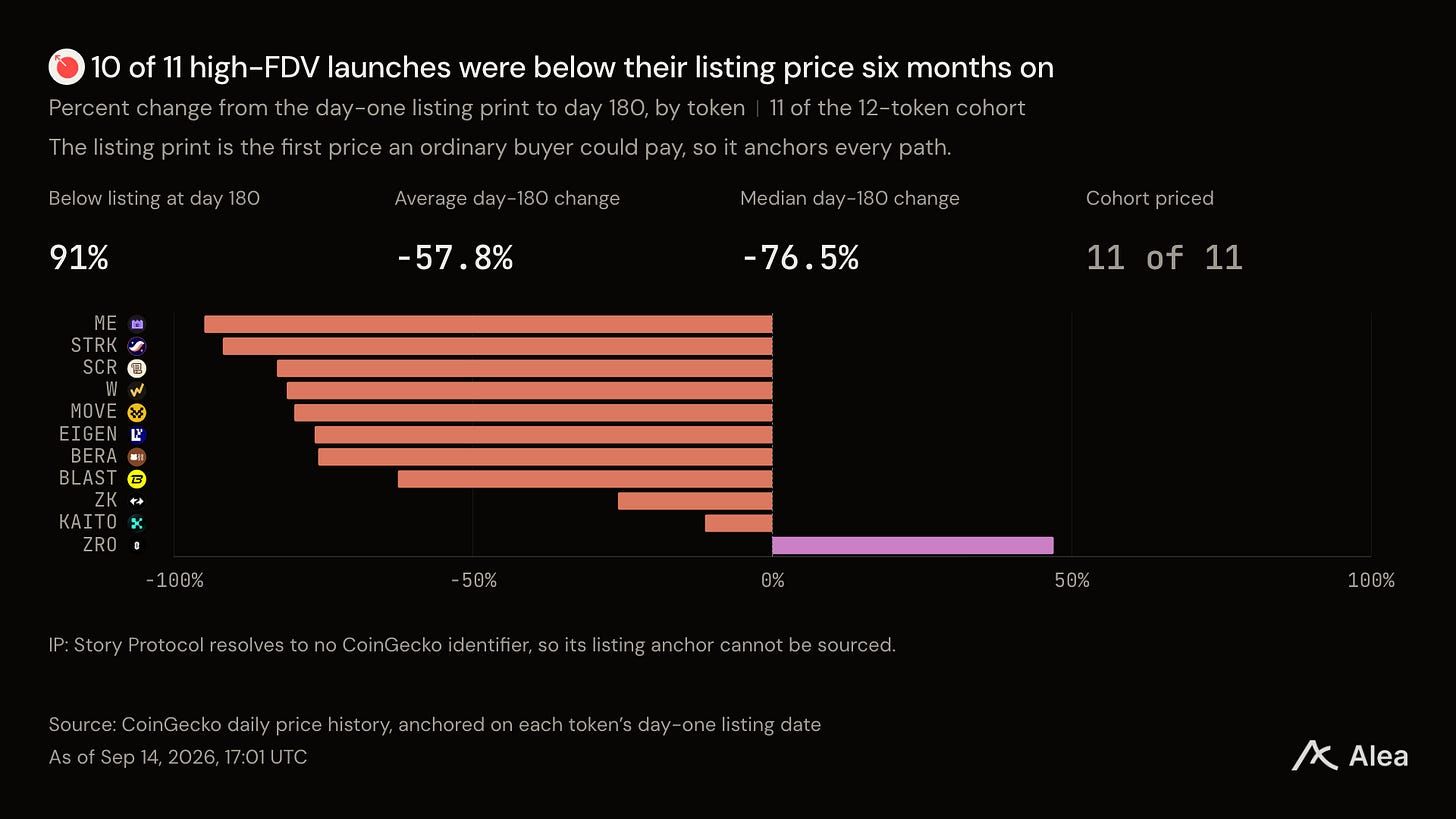
Em 2025, reconstruiu-se o portão que se pretendia remover. A Plasma fechou um cap de $500M em cerca de cinco minutos. A Falcon Finance captou $112.8M contra uma meta de $4M. De 118 lançamentos registrados ao longo de 2025, 84.7% ficaram abaixo do preço de lançamento, com mediana de -71.1%.
A Echo fez mais do que qualquer um para reabrir as vendas públicas. Depois fechou uma venda para a Coinbase por $375M, tendo captado pouco mais de $200M para os projetos nela. A plataforma valia mais do que tudo o que já financiou.
Cada uma dessas vendeu a mesma coisa: um lugar na fila. A Reg CF vendeu uma participação sem preço para ler e sem saída. As ICOs e as vendas de 2025 venderam um token cujo emissor decidia sozinho o que aconteceria com os recursos, no momento em que o dinheiro chegava. A voz do comprador terminava no wire.