Rip Cars solicitó $250,000 en julio. Llegaron $32.0M. MetaDAO tomó los $250,000 y devolvió el resto. No pasó nada inusual. La demanda creció de $5.8M en la primera venta en abril de 2025 a $32.0M para Rip Cars. Veintitrés ventas han registrado $624.7M ofrecidos frente a $45.4M aceptados. Los compradores siguen llegando por lo que sucede después de la venta. La mayoría de los launchpads transfieren el dinero al fundador y siguen adelante. MetaDAO lo deja en una tesorería que los compradores gobiernan, con la propiedad intelectual de la empresa y el derecho a acuñar nuevos tokens. Nada se mueve a menos que un mercado esté de acuerdo.
Conclusiones
El relanzamiento del 1 de septiembre anunció una empresa que reconstruye el capital de riesgo para internet, además de un escritorio For Funds para instituciones.
Veintitrés ventas atrajeron $624.7M. MetaDAO tomó $45.4M y devolvió el resto. 22 de 23 aún cerraron.
Los tenedores de META controlan la tesorería, la propiedad intelectual y el derecho a acuñar. Acuñar un nuevo token significa apostar 200,000 META y dejar que los traders fijen el precio de la propuesta durante tres días primero.
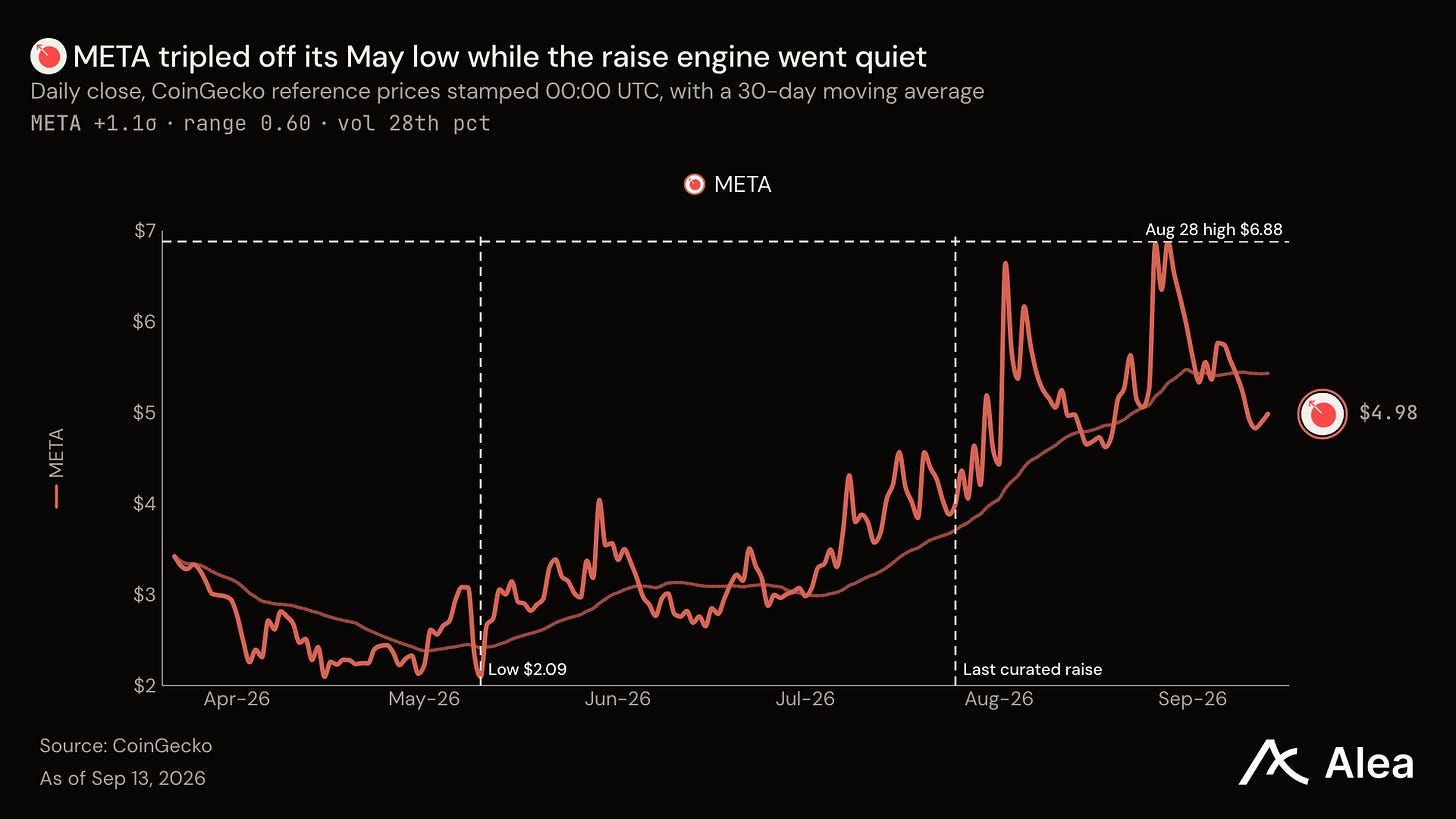
Las tarifas llegan cuando se negocian las monedas que crea una recaudación, por lo que los ingresos siguen a las recaudaciones con un trimestre de retraso: $1.8M en el cuarto trimestre de 2025, $556K en el primero de 2026, $376.5K en el segundo. El tercero cierra el 30 de septiembre.
Las empresas siguen siendo privadas, y las ganancias se quedan con ellas
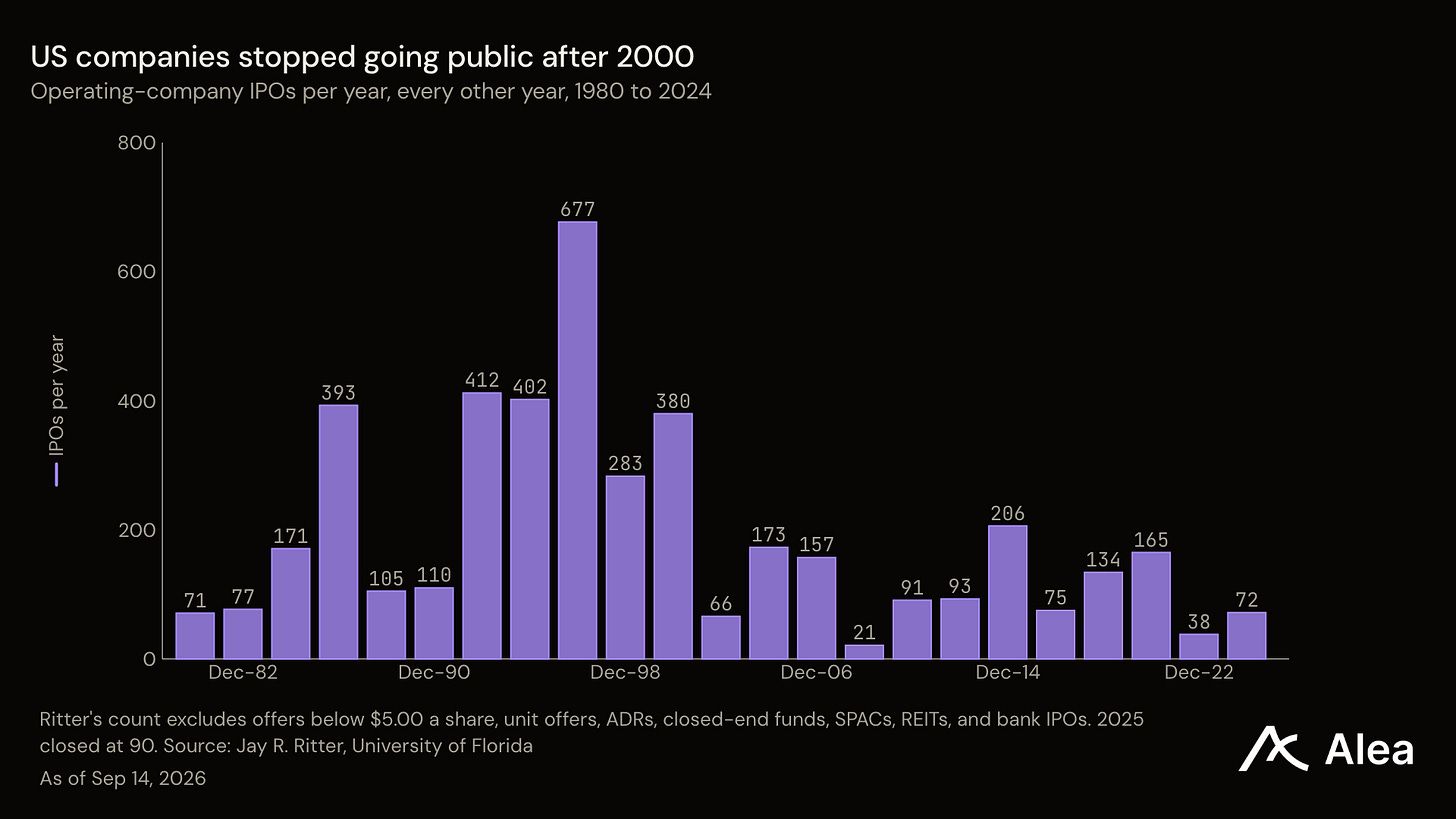
La empresa estadounidense mediana que cotizó entre 1999 y 2000 tenía cinco años. Después de 2001 la mediana aumentó a once. En 2024 alcanzó catorce.
Las empresas operativas nacionales en bolsas de EE. UU. cayeron de 7,451 en 1997 a 3,657 a finales de 2025. Entre las que cotizan, la mediana ahora vende una participación del 14.5%, frente al 33.3% de 1993.
Tomemos SpaceX. Cotizó en junio de 2026 después de veinticuatro años privada. La oferta se fijó en $135 y cerró su primer día en $161. Ese repunte del +19% entregó aproximadamente $14.4B a las instituciones que recibieron una asignación. Los minoristas recibieron las sobras, con su participación reportada en el rango bajo del 20% de la oferta.
Mientras tanto, 24.3 millones de hogares estadounidenses, el 18.5% del total, califican para comprar las rondas privadas donde se forma ese valor. Para calificar se necesitan $200,000 de ingresos o $1M fuera de la vivienda. El Congreso fijó esas cifras en 1982 y nunca las aumentó; el crecimiento salarial ordinario ha llevado a más hogares por encima del umbral cada año. La SEC ha registrado ese cambio año tras año, y la participación aumentó del 1.8% en 1983 al 18.5% actual. Todo impulsado por la inflación.
Crypto ofrece mejores mecanismos para arreglar la formación de capital. Una participación en una empresa privada es una entrada en la hoja de cálculo de un abogado: para venderla se necesita un comprador, el consentimiento de la junta y un agente de transferencia. Un token es un activo al portador en un libro mayor público. Se fija el precio continuamente, se liquida en segundos, y las reglas que lo gobiernan son código que todo tenedor puede leer. Eso es lo que permite que una empresa con quince empleados dé a un extraño una reclamación real y vendible un martes por la tarde. Crypto ha podido hacer esto desde 2017. Lo que siguió fallando fue todo lo que sucedió después de que el dinero cambió de manos.
Cada solución anterior terminó en la venta
Los últimos quince años produjeron una larga lista de respuestas. Cada una amplió el grupo de compradores, y cada una se detuvo en el momento en que el dinero cambió de manos.
Regulation Crowdfunding ha registrado $1.5B desde 2016, un promedio de $359,000 por operación. Sus inversores no pueden fijar el precio de lo que poseen, y un registrado 47% de los emisores dejan de presentar informes anuales. Regulation A+ ha registrado $10.5B frente a $31.7B buscados.
Las SPAC sí permitieron la entrada de minoristas antes de la fusión. El registro mostró 861 de ellas recaudando $219.9B en 2020 y 2021. Las fusiones de 2021 luego devolvieron -64.2% después de un año y -73.0% después de tres.
Crypto repitió el patrón más rápido. Las ICO tomaron aproximadamente $20B en 2017 y 2018, con tasas de fracaso estimadas entre el 46% y el 59% para la clase de 2017.
La respuesta de 2024 fue un float bajo. Solo entre el 6% y el 20% del suministro se negoció en el lanzamiento, mientras que el precio implicaba un valor para todo. Esos lanzamientos necesitaron alrededor de $80B de nuevas compras, estimado como la cantidad necesaria para mantener los precios estables frente a los desbloqueos futuros.
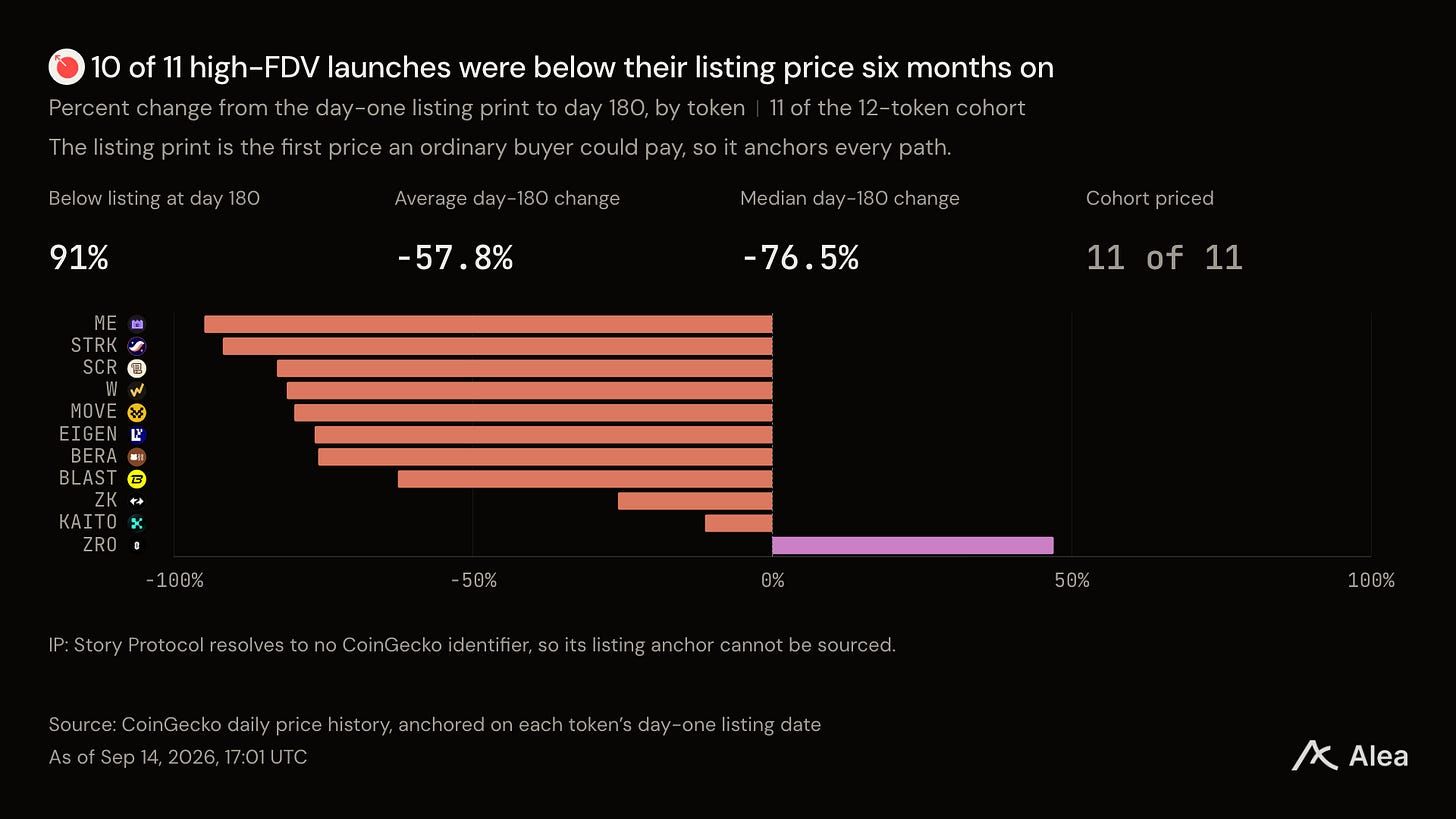
Luego, 2025 reconstruyó la puerta que se había propuesto eliminar. Plasma cerró un tope de $500M en unos cinco minutos. Falcon Finance tomó $112.8M frente a un objetivo de $4M. De 118 lanzamientos registrados a lo largo de 2025, el 84.7% se situó por debajo de su precio de lanzamiento, con una mediana de -71.1%.
Echo hizo más que nadie para reabrir las ventas públicas. Luego cerró una venta a Coinbase por $375M, habiendo recaudado un poco más de $200M para los proyectos en ella. La plataforma valía más que todo lo que jamás financió.
Cada una de estas vendió lo mismo: un lugar en la cola. Reg CF vendió una participación sin precio para leer y sin salida. Las ICO y las ventas de 2025 vendieron un token cuyo emisor decidió solo qué pasaba con los ingresos, en el momento en que el dinero llegó. La opinión del comprador terminó en la transferencia.