交易所主要运行美元对,做市商以 USDT 结算,DeFi 协议围绕 USDC 构建抵押品。切换意味着每个集成商都必须采用流动性较差的替代方案,而没有立即的收益。
欧元控制着全球外汇储备的 20%,但仅占追踪稳定币供应的 0.2%。Qivalis 是一种由 37 家欧洲银行支持的预发行欧元稳定币,正从机构端瞄准这一差距。
在本期中,我们将探讨 MiCA 的限制,以及银行分发能否构建此前欧元稳定币未能实现的流动性循环。

美元稳定币如何完成使用循环
Qivalis 是一家计划中的欧元稳定币发行商,总部位于阿姆斯特丹,由 15 个国家的 37 家银行支持,并正在根据 MiCA 向 De Nederlandsche Bank 申请电子货币机构授权。

该代币设计为 1:1 欧元支持,目标于 2026 年下半年推出。Qivalis 与 Fireblocks 合作提供基础设施,但尚未发布智能合约地址、链选择和储备报告格式。
USDT 和 USDC 通过自我强化的序列成为链上金融的默认现金:交易所集成创造了分发,分发构建了流动性深度,而流动性深度使切换成本高到集成商不再询问是否存在更好的替代方案。欧元稳定币进入了这一序列,但从未跨越触发默认状态的流动性门槛。没有深度流动性,集成商就降低了欧元对的优先级;没有集成,就无法形成流动性;没有流动性,就不会有进一步的集成。
大多数已扩展的稳定币首先采用加密原生方式,然后转向机构。流动性首先在交易所形成,然后扩展到 DeFi、钱包,最终进入企业和银行产品。Qivalis 正在尝试相反的方式:从 37 家已服务于需要欧元结算的企业、资产管理公司、支付公司和托管机构的银行入手,并利用这些分发关系来构建流动性,而加密原生方法则是从零开始构建的。
MiCA 移除的内容以及楔子必须是什么
MiCA 的 Article 54 禁止发行人和服务提供商对电子货币代币支付利息。USDC 的发行商从储备中赚取收益,并将一部分传递给集成商和持有人,使该代币在操作上有用的同时在财务上也具有吸引力。这种机制通过仅因收益而值得持有 USDC 来推动分发。Qivalis 无法提供这一点。
相反,他们专注于区块链速度的 24/7 欧元结算、通过银行渠道可靠的 1:1 赎回,以及企业财务团队可通过法律顾问清除的 MiCA 合规。对于代币化资产,欧元计价的代币化债券可以在链上移动,但其现金腿仍通过传统渠道结算,而没有匹配速度的欧元现金工具。欧洲央行的 Pontes 批发结算基础设施目标是 2026 年第三季度,与 Qivalis 同一窗口,并针对相同的机构 DLT 结算用例;如果按预期交付,机构将更喜欢中央银行最终性而非私人欧元稳定币。
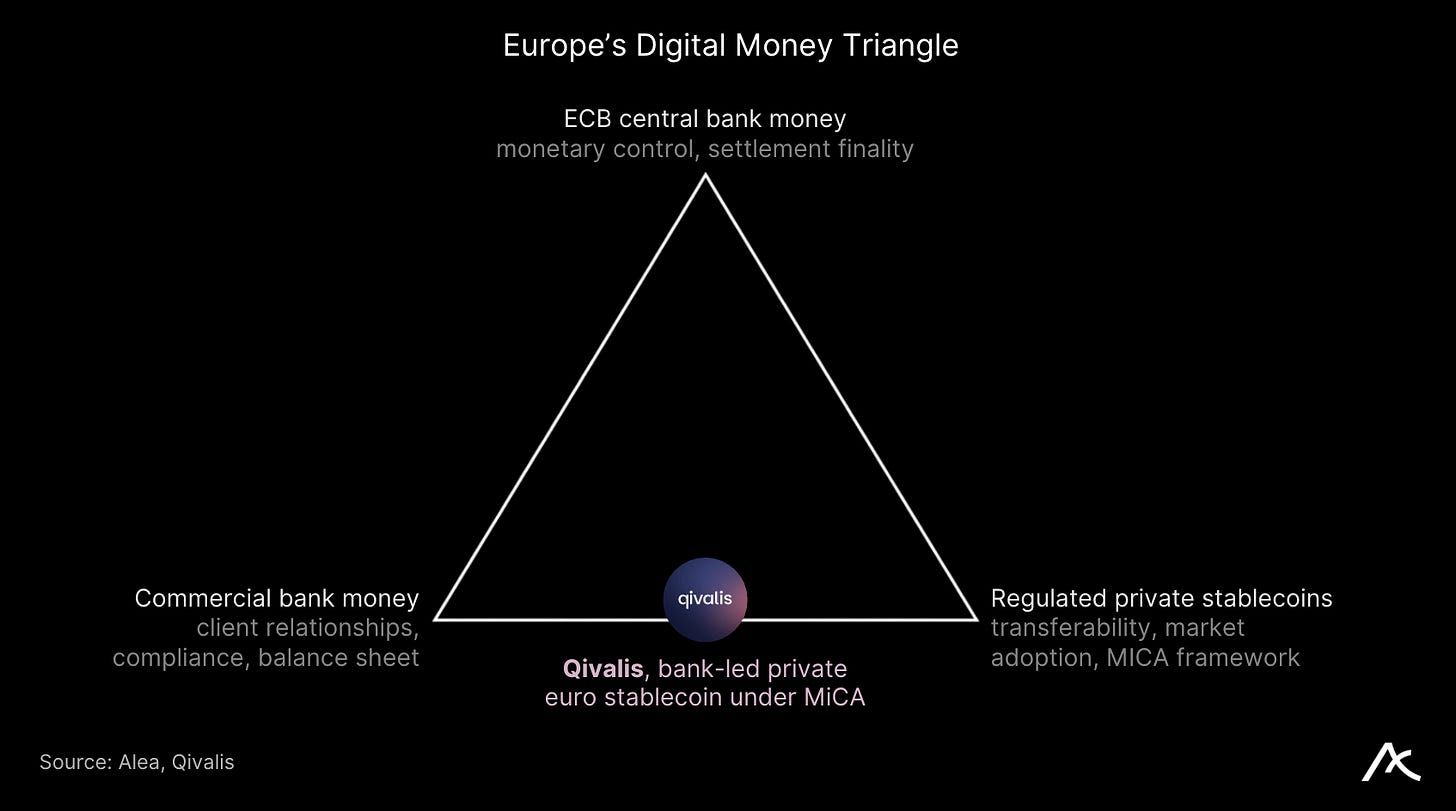
财团成员资格需要成为什么
财团名单上的 37 家银行名称并不能创建使用循环。财团银行需要将 Qivalis 集成到面向客户的产品中:代币化证券结算、企业财务管理、跨境支付渠道以及基金认购和赎回处理。每个集成都需要 Qivalis 处于活跃、已授权、可靠可赎回状态,并嵌入到客户界面中,而不是通过单独的加密工作流程可用。
欧洲银行更可能首先在已有客户需求和运营控制的地方使用欧元稳定币。代币化债券结算和抵押品管理属于这一类别;财团银行通过 Qivalis 路由客户代币化证券现金腿将代表产品牵引力。这种交易才是确认信号,而不是财团中的银行数量。
通过财团银行面向客户的产品路由的首个活跃代币化资产结算就是检验该理论的地方。如果这在 Pontes 广泛可用之前以商业规模发生,Qivalis 就证明机构分发可以引导欧元稳定币从未从加密原生端构建的使用循环。欧元在稳定币供应中仅占 0.2% 是一个使用循环问题,而 Qivalis 押注 37 个机构分发渠道能比任何加密原生方法更快地解决它。