Các sàn giao dịch chủ yếu hoạt động trên các cặp đô la, các nhà tạo lập thị trường thanh toán bằng USDT, và các giao thức DeFi xây dựng tài sản thế chấp xung quanh USDC. Việc chuyển đổi đồng nghĩa với việc mọi nhà tích hợp phải áp dụng một giải pháp thay thế ít thanh khoản hơn mà không có lợi ích tức thì.
Đồng euro kiểm soát 20% dự trữ ngoại hối toàn cầu nhưng chỉ chiếm 0.2% nguồn cung stablecoin được theo dõi. Qivalis, một stablecoin euro chưa ra mắt được hỗ trợ bởi 37 ngân hàng châu Âu, đang nhắm đến khoảng trống đó từ phía tổ chức.
Trong số này, chúng tôi xem xét những gì MiCA hạn chế và liệu phân phối qua ngân hàng có thể xây dựng vòng lặp thanh khoản mà các stablecoin euro trước đây không thể đạt được hay không.

How Dollar Stablecoins Completed the Usage Loop
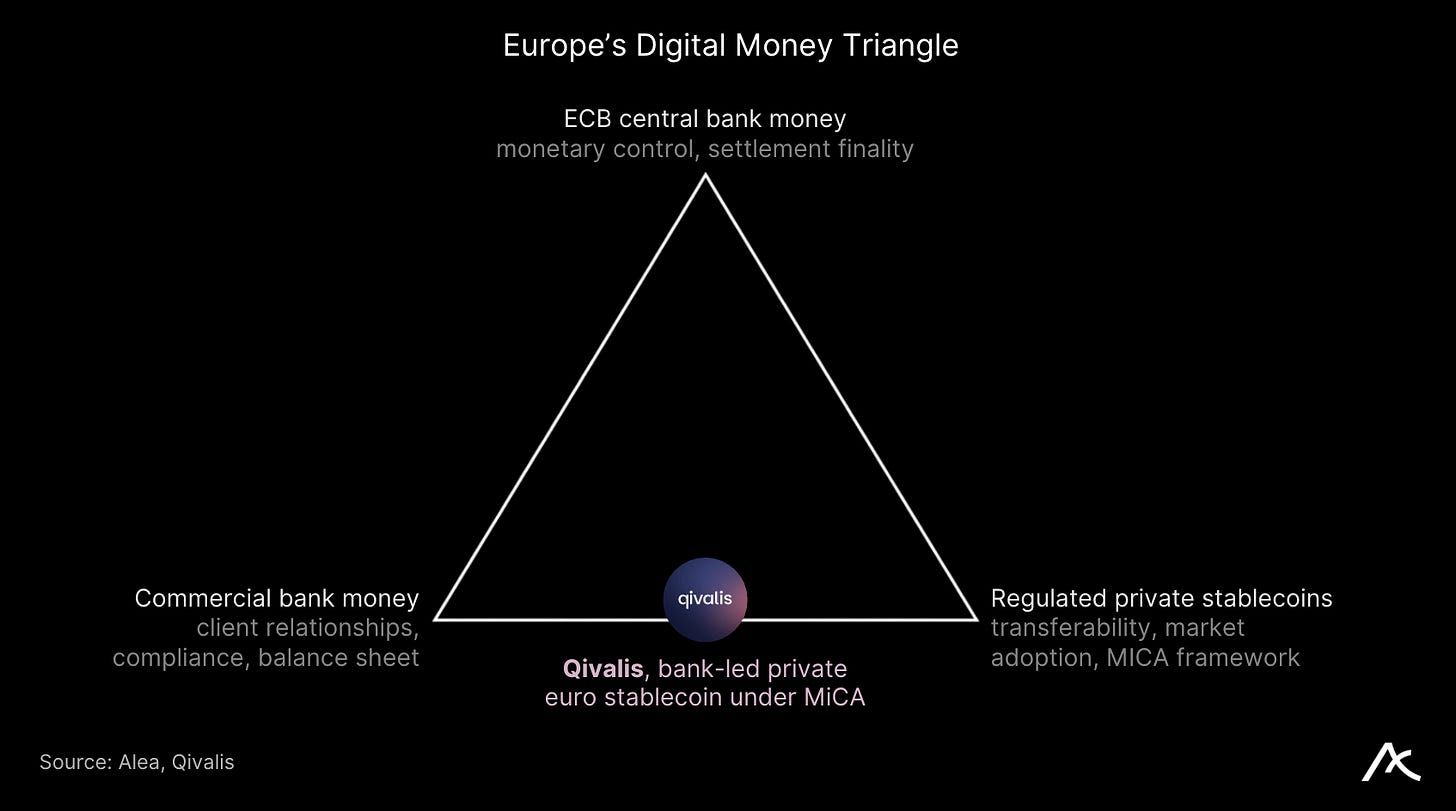
Qivalis là nhà phát hành stablecoin euro dự kiến đặt tại Amsterdam, được hỗ trợ bởi 37 ngân hàng trên 15 quốc gia, và đang theo đuổi giấy phép Electronic Money Institution từ De Nederlandsche Bank theo MiCA.

Token được thiết kế để được hỗ trợ 1:1 bằng euro và nhắm đến việc ra mắt vào H2 2026. Qivalis hợp tác với Fireblocks cho hạ tầng nhưng chưa công bố địa chỉ smart contract, lựa chọn chain và định dạng báo cáo dự trữ.
USDT và USDC trở thành tiền mặt mặc định của tài chính onchain thông qua một chuỗi tự củng cố: tích hợp sàn giao dịch tạo ra phân phối, phân phối xây dựng độ sâu thanh khoản, và độ sâu thanh khoản khiến chi phí chuyển đổi đủ cao để các nhà tích hợp ngừng hỏi liệu có giải pháp thay thế tốt hơn hay không. Các stablecoin euro đã tham gia chuỗi đó nhưng chưa bao giờ vượt qua ngưỡng thanh khoản kích hoạt trạng thái mặc định. Không có thanh khoản sâu, các nhà tích hợp hạ ưu tiên các cặp euro; không có tích hợp, không thanh khoản nào hình thành; không có thanh khoản, không có thêm tích hợp nào tiếp theo.
Hầu hết stablecoin đạt quy mô đều bắt đầu từ crypto-native trước rồi mới đến tổ chức. Thanh khoản hình thành trên sàn giao dịch, sau đó lan sang DeFi, ví và cuối cùng là sản phẩm doanh nghiệp và ngân hàng. Qivalis đang cố gắng làm ngược lại: bắt đầu với 37 ngân hàng đã phục vụ các tập đoàn, quản lý tài sản, công ty thanh toán và nhà lưu ký cần thanh toán euro, và sử dụng các mối quan hệ phân phối đó để xây dựng thanh khoản mà cách tiếp cận crypto-native đã tạo ra từ đầu.
What MiCA Removes and What the Wedge Must Be
Điều 54 của MiCA cấm các nhà phát hành và nhà cung cấp dịch vụ trả lãi cho e-money tokens. Nhà phát hành USDC kiếm lợi nhuận từ dự trữ và chuyển một phần cho các nhà tích hợp và người nắm giữ, khiến token trở nên hấp dẫn về mặt tài chính bên cạnh lợi ích vận hành. Cơ chế này thúc đẩy phân phối bằng cách khiến USDC đáng nắm giữ chỉ vì lợi nhuận. Qivalis không thể cung cấp điều đó.
Thay vào đó, họ tập trung vào thanh toán euro 24/7 với tốc độ blockchain, khả năng đổi 1:1 đáng tin cậy qua kênh ngân hàng, và tuân thủ MiCA mà các đội ngũ treasury doanh nghiệp có thể giải quyết với cố vấn pháp lý. Đối với tài sản được token hóa, một trái phiếu token hóa bằng euro có thể di chuyển onchain, nhưng phần thanh toán tiền mặt vẫn phải qua hệ thống cũ nếu thiếu công cụ tiền mặt euro phù hợp về tốc độ. Hạ tầng thanh toán bán buôn Pontes của ECB nhắm đến Q3 2026, cùng khung thời gian với Qivalis, và hướng đến cùng trường hợp sử dụng thanh toán DLT tổ chức; nếu hoạt động như mong đợi, các tổ chức sẽ ưu tiên tính cuối cùng của ngân hàng trung ương hơn một stablecoin euro tư nhân.
What Consortium Membership Needs to Become
37 tên ngân hàng trên danh sách consortium không tạo ra vòng lặp sử dụng. Các ngân hàng trong consortium cần tích hợp Qivalis vào sản phẩm hướng đến khách hàng: thanh toán chứng khoán token hóa, quản lý treasury doanh nghiệp, đường ray thanh toán xuyên biên giới, và xử lý đăng ký cũng như đổi lại quỹ. Mỗi tích hợp yêu cầu Qivalis phải hoạt động, được cấp phép, có thể đổi lại đáng tin cậy, và được nhúng vào giao diện khách hàng thay vì chỉ khả dụng qua quy trình crypto riêng biệt.
Các ngân hàng châu Âu có nhiều khả năng sử dụng stablecoin euro trước tiên ở những nơi họ đã có nhu cầu khách hàng và kiểm soát vận hành. Thanh toán trái phiếu token hóa và quản lý tài sản thế chấp nằm trong nhóm đó; một ngân hàng consortium định tuyến phần thanh toán tiền mặt của chứng khoán token hóa khách hàng qua Qivalis sẽ đại diện cho sức hút sản phẩm. Loại giao dịch đó là tín hiệu xác nhận, không phải số lượng ngân hàng trong consortium.
Giao dịch thanh toán tài sản token hóa đầu tiên được thực hiện qua sản phẩm hướng đến khách hàng của ngân hàng consortium là nơi luận điểm được kiểm chứng. Nếu điều đó xảy ra ở quy mô thương mại trước khi Pontes được tiếp cận rộng rãi, Qivalis chứng minh rằng phân phối tổ chức có thể khởi động vòng lặp sử dụng mà các stablecoin euro chưa từng xây dựng được từ phía crypto-native. Tỷ lệ 0.2% của euro trong nguồn cung stablecoin là vấn đề vòng lặp sử dụng, và Qivalis đang đặt cược rằng 37 kênh phân phối tổ chức sẽ giải quyết nhanh hơn bất kỳ cách tiếp cận crypto-native nào từng làm được.