As exchanges operavam em grande parte em pares de dólar, os market makers liquidavam em USDT e os protocolos DeFi construíam colateral em torno do USDC. A troca significava que todo integrador tinha que adotar uma alternativa menos líquida sem ganho imediato.
O euro controla 20% das reservas globais de FX, mas apenas 0,2% da oferta rastreada de stablecoins. A Qivalis, uma stablecoin de euro pré-lançamento lastreada por 37 bancos europeus, está mirando essa lacuna pelo lado institucional.
Nesta edição, analisamos o que o MiCA restringe e se a distribuição bancária pode construir o loop de liquidez que as stablecoins de euro anteriores não conseguiram.

Como as stablecoins de dólar completaram o loop de uso
A Qivalis é uma emissora planejada de stablecoin de euro domiciliada em Amsterdã, lastreada por 37 bancos em 15 países e em busca de autorização de Instituição de Moeda Eletrônica do De Nederlandsche Bank sob o MiCA.

O token foi projetado para ser lastreado 1:1 em euro e tem como meta o lançamento no segundo semestre de 2026. A Qivalis fez parceria com a Fireblocks para infraestrutura, mas ainda não divulgou endereços de smart contracts, seleção de chains e formatos de relatório de reservas.
USDT e USDC se tornaram o caixa padrão das finanças onchain por meio de uma sequência autorreforçadora: integrações em exchanges criaram distribuição, a distribuição gerou profundidade de liquidez e a profundidade de liquidez tornou os custos de troca altos o suficiente para que os integradores parassem de questionar se existia uma alternativa melhor. As stablecoins de euro entraram nessa sequência, mas nunca ultrapassaram o limiar de liquidez que aciona o status de padrão. Sem liquidez profunda, os integradores despriorizaram pares em euro; sem integrações, nenhuma liquidez se formou; sem liquidez, nenhuma integração adicional ocorreu.
A maioria das stablecoins que escalaram começou pelo público cripto-nativo e depois pelo institucional. A liquidez se formou nas exchanges e depois se espalhou para DeFi, carteiras e, eventualmente, produtos corporativos e bancários. A Qivalis está tentando o caminho inverso: começar com 37 bancos que já atendem corporações, gestores de ativos, empresas de pagamento e custodiantes que precisam de liquidação em euro, e usar esses relacionamentos de distribuição para construir a liquidez que as abordagens cripto-nativas construíram do zero.
O que o MiCA remove e qual deve ser a vantagem
O Artigo 54 do MiCA proíbe que emissores e prestadores de serviços concedam juros sobre tokens de moeda eletrônica. O emissor do USDC obtém rendimento sobre as reservas e repassa uma parte para integradores e detentores, tornando o token financeiramente atraente além de operacionalmente útil. Esse mecanismo impulsiona a distribuição ao tornar o USDC vantajoso de se manter apenas pelo rendimento. A Qivalis não pode oferecer isso.
Em vez disso, eles se concentram na liquidação em euro 24/7 na velocidade do blockchain, resgate confiável 1:1 por meio de canais bancários e conformidade com o MiCA que as equipes de tesouraria corporativa podem aprovar com assessoria jurídica. Para ativos tokenizados, um título tokenizado denominado em euro pode se mover onchain, mas sua perna de caixa ainda liquida por trilhas legadas sem um instrumento de caixa em euro correspondente na mesma velocidade. A infraestrutura de liquidação wholesale Pontes do BCE tem como meta o terceiro trimestre de 2026, a mesma janela da Qivalis, e mira o mesmo caso de uso de liquidação DLT institucional; se entregar conforme esperado, as instituições preferirão a finalidade do banco central a uma stablecoin privada de euro.
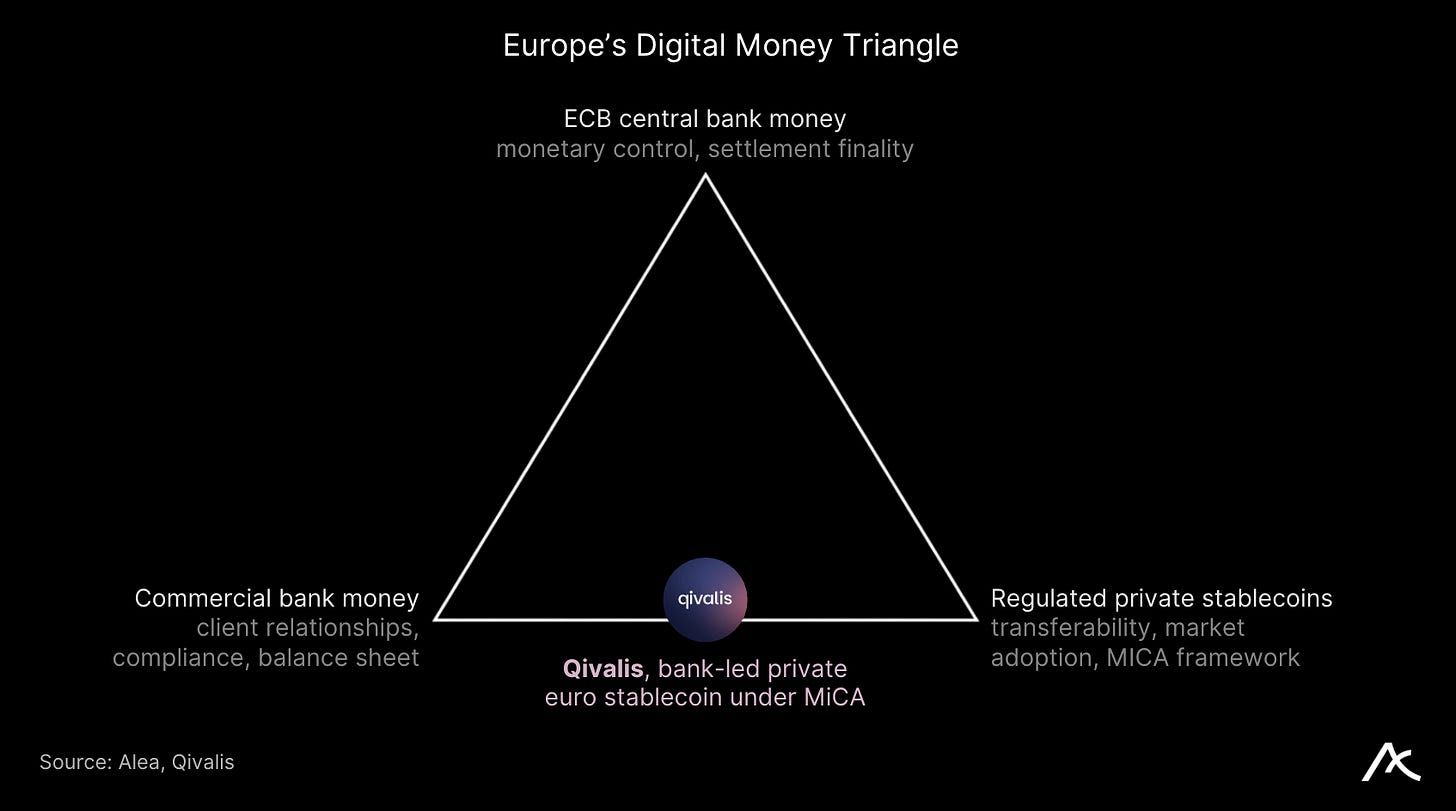
No que a participação no consórcio precisa se tornar
37 nomes de bancos em uma lista de consórcio não criam um loop de uso. Os bancos do consórcio precisam integrar a Qivalis em produtos voltados para clientes: liquidação de títulos tokenizados, gestão de tesouraria corporativa, trilhas de pagamento transfronteiriço e processamento de subscrição e resgate de fundos. Cada integração exige que a Qivalis esteja ativa, autorizada, resgatável de forma confiável e incorporada nas interfaces dos clientes, em vez de disponível por meio de um fluxo de trabalho cripto separado.
Os bancos europeus são mais propensos a usar uma stablecoin de euro primeiro onde já têm demanda de clientes e controle operacional. Liquidação de títulos tokenizados e gestão de colateral se enquadram nessa categoria; um banco do consórcio roteando a perna de caixa de um título tokenizado de um cliente por meio da Qivalis representaria tração de produto. Esse tipo de transação é o sinal confirmatório, não o número de bancos no consórcio.
A primeira liquidação de ativo tokenizado ao vivo roteada pelo produto voltado para clientes de um banco do consórcio é onde a tese é testada. Se isso ocorrer em escala comercial antes que a Pontes esteja amplamente acessível, a Qivalis demonstra que a distribuição institucional pode iniciar o loop de uso que as stablecoins de euro não construíram pelo lado cripto-nativo. A participação de 0,2% do euro na oferta de stablecoins é um problema de loop de uso, e a Qivalis aposta que 37 canais de distribuição institucional o resolvam mais rápido do que qualquer abordagem cripto-nativa conseguiu.