거래소는 주로 달러 페어로 운영되었고, 마켓 메이커는 USDT로 정산했으며, DeFi 프로토콜은 USDC를 중심으로 담보를 구축했습니다. 전환은 모든 통합자가 즉각적인 이득 없이 유동성이 낮은 대안을 채택해야 한다는 것을 의미했습니다.
유로는 글로벌 FX 리저브의 20%를 차지하지만 추적되는 스테이블코인 공급량의 0.2%에 불과합니다. 37개 유럽 은행이 지원하는 출시 전 유로 스테이블코인인 Qivalis는 기관 측면에서 그 격차를 공략하고 있습니다.
이번 에디션에서는 MiCA가 무엇을 제한하는지, 그리고 은행 유통이 이전 유로 스테이블코인이 구축하지 못한 유동성 루프를 만들 수 있는지 살펴봅니다.

How Dollar Stablecoins Completed the Usage Loop
Qivalis는 암스테르담에 본사를 둔 계획 중인 유로 스테이블코인 발행사로, 15개국 37개 은행이 지원하며 MiCA에 따라 De Nederlandsche Bank로부터 전자화폐 기관 인가를 추진하고 있습니다.

이 토큰은 1:1 유로 담보로 설계되었으며 2026년 하반기 출시를 목표로 하고 있습니다. Qivalis는 인프라를 위해 Fireblocks와 파트너십을 맺었으나 아직 스마트 계약 주소, 체인 선택, 리저브 보고 형식은 공개하지 않았습니다.
USDT와 USDC는 자기 강화 시퀀스를 통해 온체인 금융의 기본 현금이 되었습니다. 거래소 통합이 유통을 만들고, 유통이 유동성 깊이를 구축했으며, 유동성 깊이가 전환 비용을 높여 통합자들이 더 나은 대안이 있는지 묻는 것을 멈추게 했습니다. 유로 스테이블코인은 그 시퀀스에 진입했지만 기본 상태를 촉발하는 유동성 임계값을 넘지 못했습니다. 깊은 유동성이 없으면 통합자들은 유로 페어를 우선순위에서 낮췄고, 통합이 없으면 유동성이 형성되지 않았으며, 유동성이 없으면 추가 통합이 이어지지 않았습니다.
규모를 확대한 대부분의 스테이블코인은 먼저 크립토 네이티브로 시작한 후 기관으로 확장했습니다. 유동성은 거래소에서 형성된 후 DeFi, 지갑, 그리고 결국 기업 및 은행 상품으로 확산되었습니다. Qivalis는 그 반대를 시도하고 있습니다. 이미 기업, 자산운용사, 결제 회사, 수탁 기관을 대상으로 서비스하는 37개 은행에서 시작해, 이러한 유통 관계를 활용해 크립토 네이티브 접근 방식이 처음부터 구축한 유동성을 만드는 것입니다.
What MiCA Removes and What the Wedge Must Be
MiCA의 Article 54 는 발행사와 서비스 제공자가 전자화폐 토큰에 대한 이자를 지급하는 것을 금지합니다. USDC 발행사는 리저브에서 수익을 얻고 그 일부를 통합자와 보유자에게 전달하여 토큰을 운영적으로 유용할 뿐만 아니라 재정적으로도 매력적으로 만듭니다. 이 메커니즘은 수익만으로도 USDC를 보유할 가치가 있게 하여 유통을 촉진합니다. Qivalis는 이를 제공할 수 없습니다.
대신 24/7 유로 정산을 블록체인 속도로 제공하고, 은행 채널을 통한 신뢰할 수 있는 1:1 상환, 그리고 기업 재무팀이 법률 자문으로 처리할 수 있는 MiCA 준수를 강조합니다. 토큰화 자산의 경우 유로 표시 토큰화 채권은 온체인에서 이동할 수 있지만, 현금 레그는 여전히 레거시 레일을 통해 정산되며 동일한 속도의 매칭 유로 현금 상품이 없습니다. ECB의 Pontes 도매 정산 인프라는 Qivalis와 동일한 시기인 2026년 3분기를 목표로 하며 동일한 기관 DLT 정산 사용 사례를 겨냥하고 있습니다. 예상대로 제공된다면 기관들은 민간 유로 스테이블코인보다 중앙은행 최종성을 선호할 것입니다.
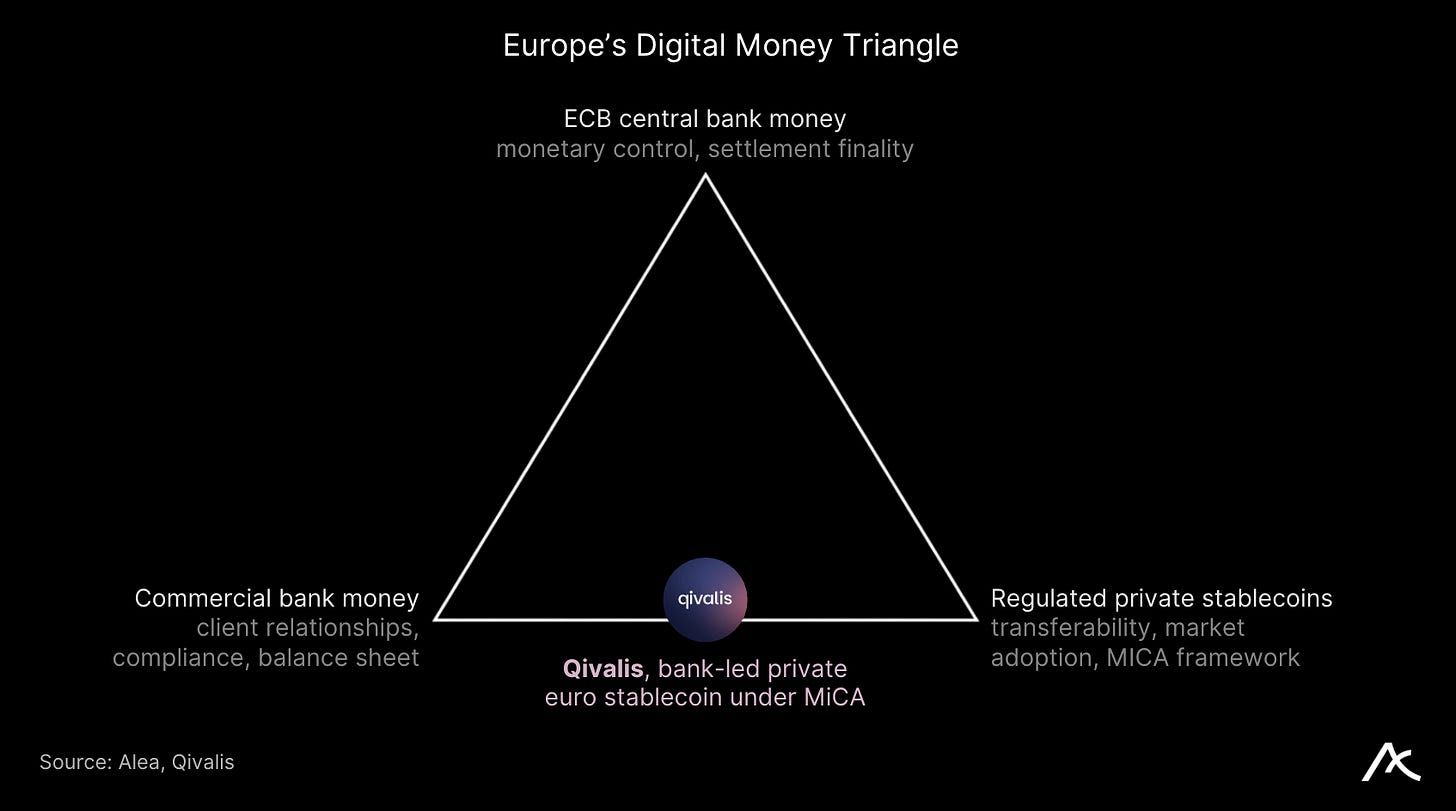
What Consortium Membership Needs to Become
컨소시엄 목록에 37개 은행 이름이 있다고 해서 사용 루프가 만들어지지는 않습니다. 컨소시엄 은행은 Qivalis를 고객 대면 상품에 통합해야 합니다. 토큰화 증권 정산, 기업 재무 관리, 국경 간 결제 레일, 펀드 청약 및 상환 처리 등이 이에 해당합니다. 각 통합은 Qivalis가 실제로 운영되고, 인가받고, 신뢰할 수 있게 상환 가능하며, 별도의 크립토 워크플로가 아닌 고객 인터페이스에 내장되어 있어야 합니다.
유럽 은행은 이미 고객 수요와 운영 통제가 있는 곳에서 먼저 유로 스테이블코인을 사용할 가능성이 높습니다. 토큰화 채권 정산과 담보 관리가 그 범주에 속합니다. 컨소시엄 은행이 고객의 토큰화 증권 현금 레그를 Qivalis를 통해 라우팅하는 것이 상품 트랙션을 의미할 것입니다. 그런 종류의 거래가 컨소시엄 내 은행 수보다 확인 신호입니다.
컨소시엄 은행의 고객 대면 상품을 통해 라우팅된 최초의 실제 토큰화 자산 정산이 가설이 검증되는 지점입니다. Pontes가 광범위하게 접근 가능해지기 전에 상업적 규모로 발생한다면, Qivalis는 기관 유통이 크립토 네이티브 접근 방식이 구축하지 못한 사용 루프를 부트스트랩할 수 있음을 입증하는 것입니다. 스테이블코인 공급량에서 유로가 차지하는 0.2%는 사용 루프 문제이며, Qivalis는 37개 기관 유통 채널이 어떤 크립토 네이티브 접근 방식보다 빠르게 해결할 것이라고 베팅하고 있습니다.