Los exchanges operaban principalmente en pares de dólares, los market makers liquidaban en USDT y los protocolos DeFi construían colateral alrededor de USDC. Cambiar significaba que cada integrador tenía que adoptar una alternativa menos líquida sin ninguna ganancia inmediata.
El euro controla el 20% de las reservas mundiales de divisas, pero solo el 0,2% de la oferta rastreada de stablecoins. Qivalis, una stablecoin de euro en fase previa al lanzamiento respaldada por 37 bancos europeos, apunta a esa brecha desde el segmento institucional.
En esta edición analizamos qué restricciones impone MiCA y si la distribución bancaria puede crear el bucle de liquidez que las stablecoins de euro anteriores no lograron.

Cómo las stablecoins en dólares completaron el bucle de uso
Qivalis es un emisor planificado de stablecoins en euros con sede en Ámsterdam, respaldado por 37 bancos de 15 países y que busca la autorización de Institución de Dinero Electrónico del De Nederlandsche Bank bajo MiCA.

El token está diseñado para estar respaldado 1:1 en euros y tiene como objetivo su lanzamiento en el segundo semestre de 2026. Qivalis se asoció con Fireblocks para la infraestructura, pero aún no ha publicado las direcciones de los smart contracts, la selección de cadenas ni los formatos de informes de reservas.
USDT y USDC se convirtieron en el efectivo por defecto de las finanzas onchain mediante una secuencia autorreforzante: las integraciones en exchanges crearon distribución, la distribución generó profundidad de liquidez y esa profundidad hizo que los costos de cambio fueran lo suficientemente altos como para que los integradores dejaran de preguntarse si existía una alternativa mejor. Las stablecoins en euros entraron en esa secuencia pero nunca superaron el umbral de liquidez que activa el estatus de opción por defecto. Sin liquidez profunda, los integradores despriorizaron los pares en euros; sin integraciones, no se formó liquidez; sin liquidez, no surgieron más integraciones.
La mayoría de las stablecoins que escalaron lo hicieron primero de forma nativa cripto y después institucional. La liquidez se formó en exchanges y luego se extendió a DeFi, wallets y, finalmente, a productos corporativos y bancarios. Qivalis intenta el camino inverso: comenzar con 37 bancos que ya atienden a las corporaciones, gestores de activos, empresas de pagos y custodios que necesitan liquidación en euros, y utilizar esas relaciones de distribución para construir la liquidez que los enfoques nativos cripto construyeron desde cero.
Qué elimina MiCA y cuál debe ser la cuña
El Artículo 54 de MiCA prohíbe a los emisores y proveedores de servicios otorgar intereses sobre los tokens de dinero electrónico. El emisor de USDC genera rendimiento sobre las reservas y transfiere una parte a integradores y tenedores, haciendo que el token sea atractivo financieramente además de útil operativamente. Este mecanismo impulsa la distribución al hacer que USDC valga la pena mantenerlo solo por el rendimiento. Qivalis no puede ofrecer eso.
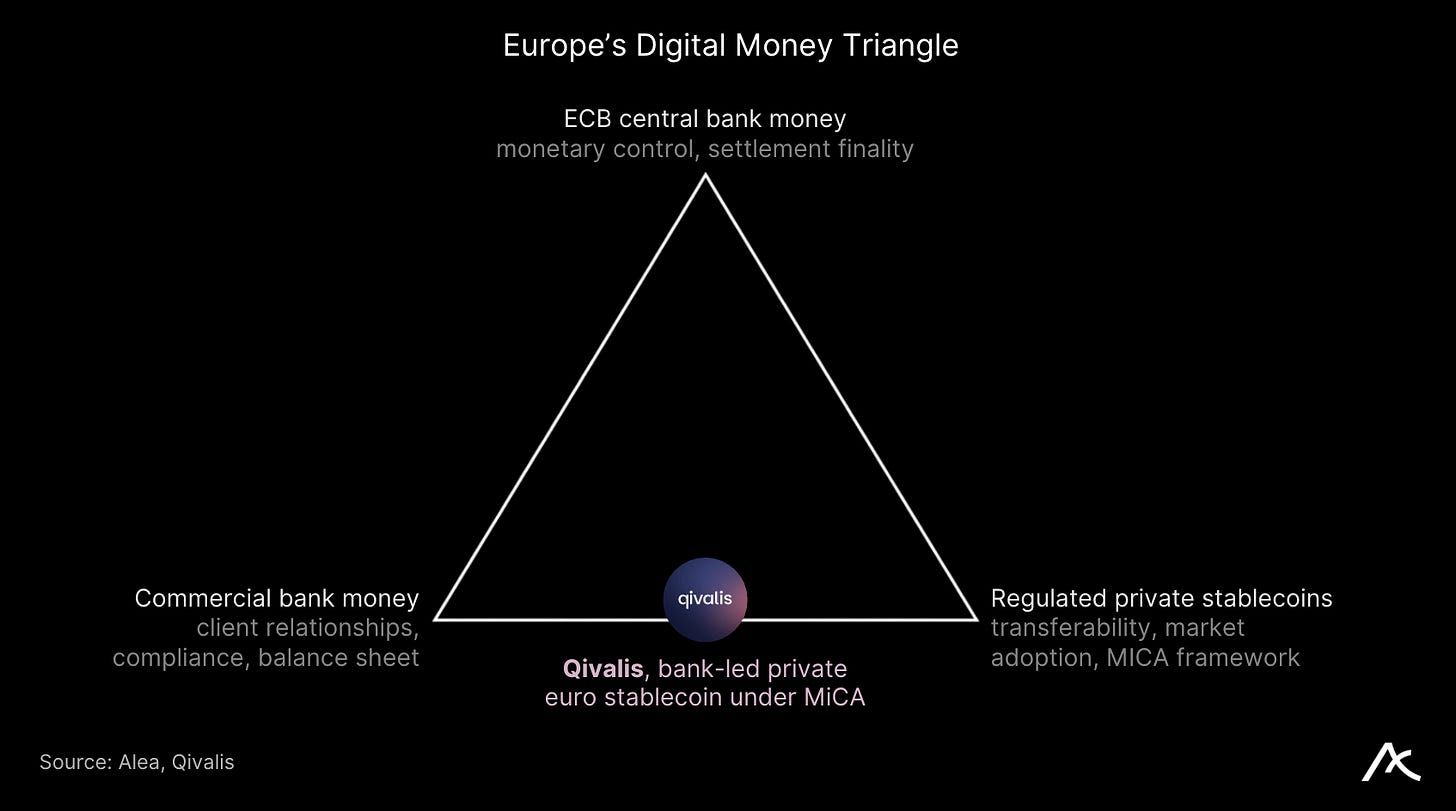
En su lugar, se centra en la liquidación en euros 24/7 a velocidad blockchain, el canje fiable 1:1 a través de canales bancarios y el cumplimiento de MiCA que los equipos de tesorería corporativa pueden resolver con asesoría legal. Para los activos tokenizados, un bono tokenizado denominado en euros puede moverse onchain, pero su tramo de efectivo aún se liquida a través de rails legacy sin un instrumento de efectivo en euros equivalente en velocidad. La infraestructura de liquidación mayorista Pontes del BCE tiene como objetivo el tercer trimestre de 2026, la misma ventana que Qivalis, y apunta al mismo caso de uso de liquidación DLT institucional; si se cumple lo previsto, las instituciones preferirán la finalidad del banco central frente a una stablecoin de euro privada.
En qué debe convertirse la membresía del consorcio
37 nombres de bancos en una lista de consorcio no crean un bucle de uso. Los bancos del consorcio deben integrar Qivalis en productos orientados al cliente: liquidación de valores tokenizados, gestión de tesorería corporativa, rails de pagos transfronterizos y procesamiento de suscripciones y reembolsos de fondos. Cada integración requiere que Qivalis esté en vivo, autorizado, canjeable de forma fiable e integrado en las interfaces de cliente en lugar de estar disponible a través de un flujo de trabajo cripto separado.
Es más probable que los bancos europeos utilicen primero una stablecoin de euro donde ya tengan demanda de clientes y control operativo. La liquidación de bonos tokenizados y la gestión de colateral entran en esa categoría; un banco del consorcio que enrute el tramo de efectivo de un valor tokenizado de un cliente a través de Qivalis representaría tracción de producto. Ese tipo de transacción es la señal confirmatoria, no el número de bancos en el consorcio.
El primer asentamiento de activos tokenizados en vivo enrutado a través del producto orientado al cliente de un banco del consorcio es donde se pone a prueba la tesis. Si eso ocurre a escala comercial antes de que Pontes sea ampliamente accesible, Qivalis demuestra que la distribución institucional puede iniciar el bucle de uso que las stablecoins de euro no han construido desde el extremo nativo cripto. El 0,2% de participación del euro en la oferta de stablecoins es un problema de bucle de uso, y Qivalis apuesta a que 37 canales de distribución institucional lo resuelvan más rápido que cualquier enfoque nativo cripto.