Pulse 是我们的每周旗舰通讯,我们涵盖宏观、AI、加密货币、预测市场以及任何值得关注的内容。
本周版本已延迟免费发布。
利率主导本周。市场必须消化美联储的 Warsh、创纪录的日本久期压力、拥挤的 AI 龙头、BTC 卡在阻力位下方,以及通过加密轨道进行的上市前股权狂热。股市仍在假装集中度是一项特性。加密货币也有同样问题的版本:每个人都想要流动性敞口,但关心实际持有物的人更少。这就是上市前市场、代币化股票和股权永续合约成为本周主要交易的原因。
Key Takeaways
利率定调;只有久期停止下行,加密货币才能获得清晰的风险买盘。
Warsh 接手时通胀仍高于目标,且委员会可能抵制宽松降息叙事。
AI 集中度仍能带来回报,但拥挤的龙头使入场容错空间更小。
代币化股票是本周领先的加密叙事;权利问题是关键。
矿工现在是电力交易;市场将奖励已签约的 AI 产能,惩罚模糊的 AI 表述。
Macro: Inflation Stops Whispering
财政算术是隐性压力点,而日本已不再是背景噪音。4 月财政盈余同比下降 430 亿美元至 2150 亿美元,而支出因更高的利息和军费开支升至 6220 亿美元。与此同时,日本 30 年期 JGB 收益率触及 4%,创该期限自 1999 年推出以来的纪录,10 年期收益率达到 1997 年以来的水平。日本资本长期以来一直是外国久期的无声买盘,包括美国国债。如果国内收益率足够吸引人,日本投资者将从外国债券(如美国国债)撤出资金并带回国内。他们可能会卖出美国国债和其他外国资产,并将资金重新投资于日本债券。
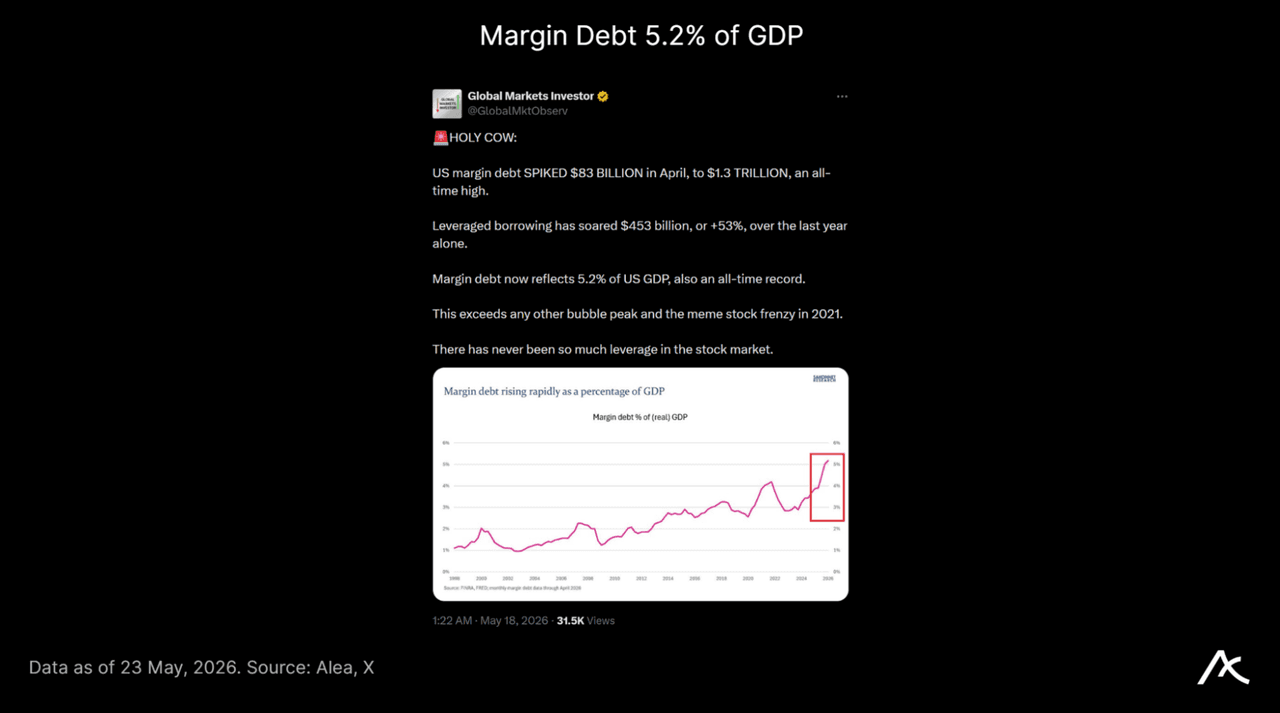
通胀仍高企,徘徊在 3.8% 左右,远高于 2% 的目标;激进宽松纯属一厢情愿。人们依赖信贷、拖欠增加,实际收入每月都在减少。然而股市交易时仿佛一切正常。这已经持续了整整 62 个月。高估值股市加上粘性通胀加上长期利率上升,几乎没有容错空间。华尔街的狂欢由 Main Street 的侵蚀买单。对富裕投资者而言的“刺激”,对其他人而言却是工资缩水、储蓄减少,以及购房之路日益狭窄。危险在于,悄悄将 Core PCE 切换为 Trimmed Mean PCE 会重新划定终点线。根据今日数据,“旧”指标显示通胀为 3.2%;“新”指标显示 2.36%。实际上,这就是游戏被操纵的方式:将人们最能感受到的价格——租金、食品、保险——留在每月账单中,但改变仪表盘上的统计数据,使其闪现“任务完成”。
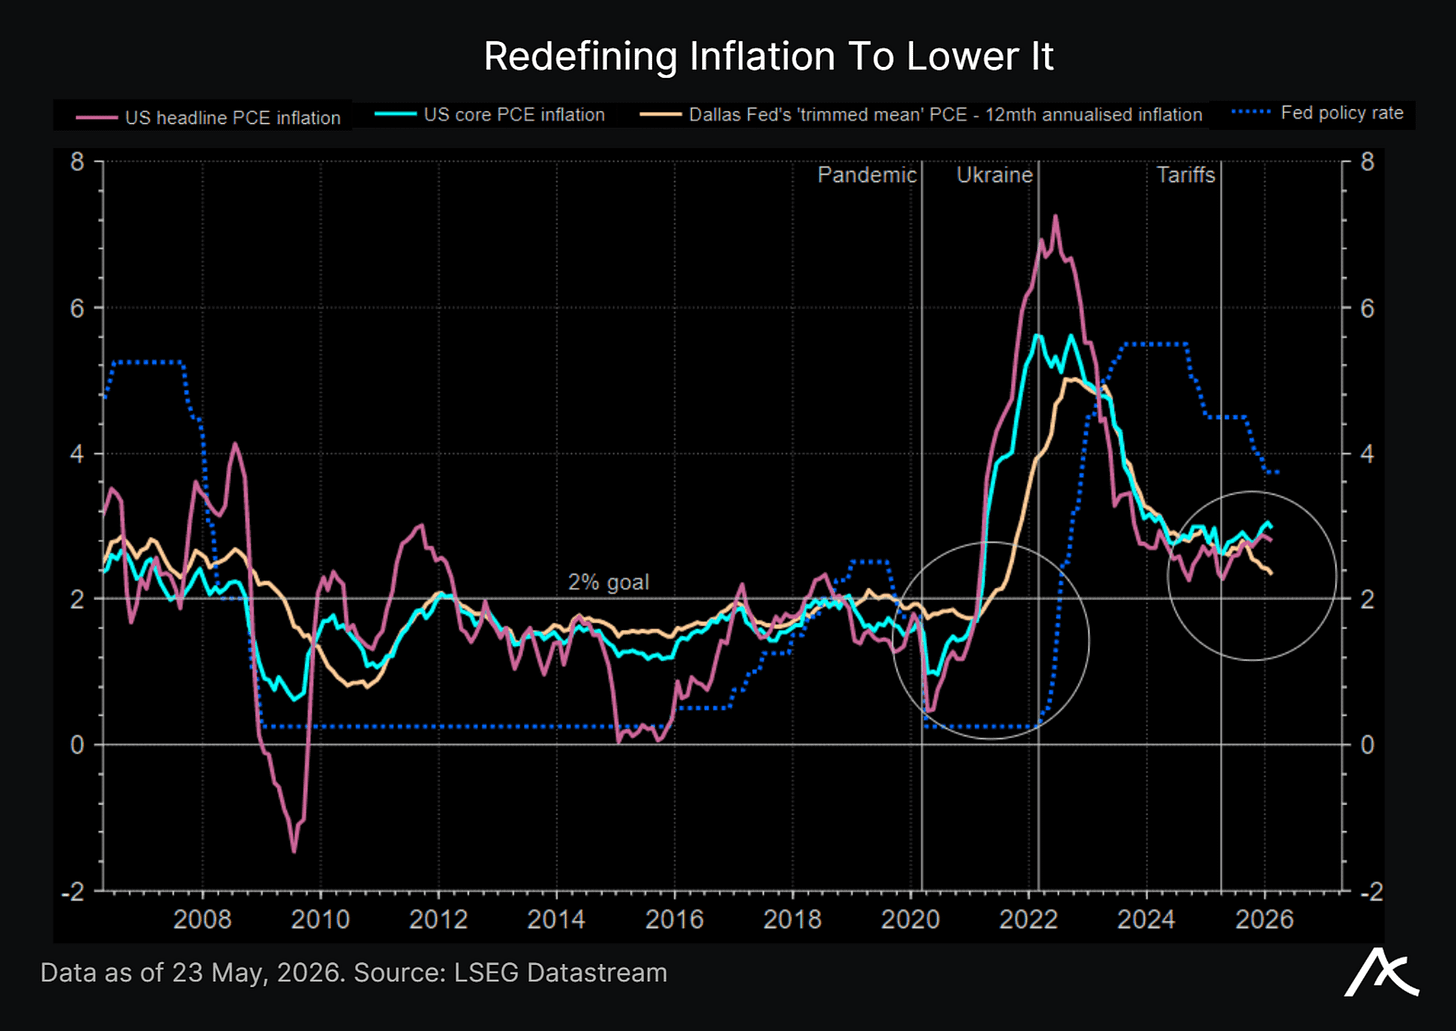
Kevin Warsh 已获确认担任美联储主席,首次会议预计于 6 月 16–17 日举行;本周 4 月 FOMC 会议纪要将按美联储正常三周发布时间表,在 4 月 29 日声明后发布。交易辩论已开始试图移动通胀标尺:核心 PCE 看起来偏热,而 trimmed-mean PCE 给鸽派更干净的观感。
AI: Capex Has A Clock
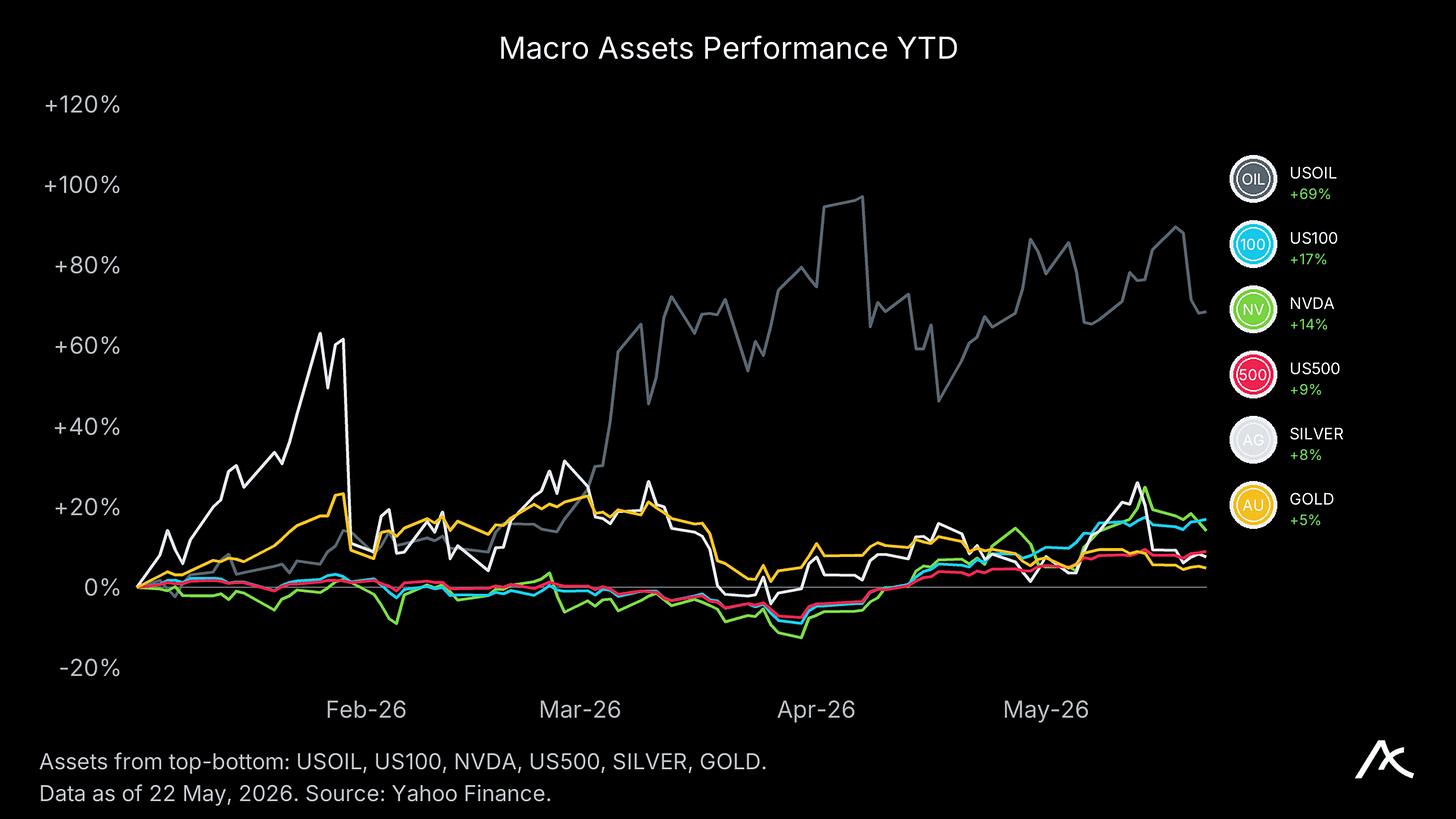
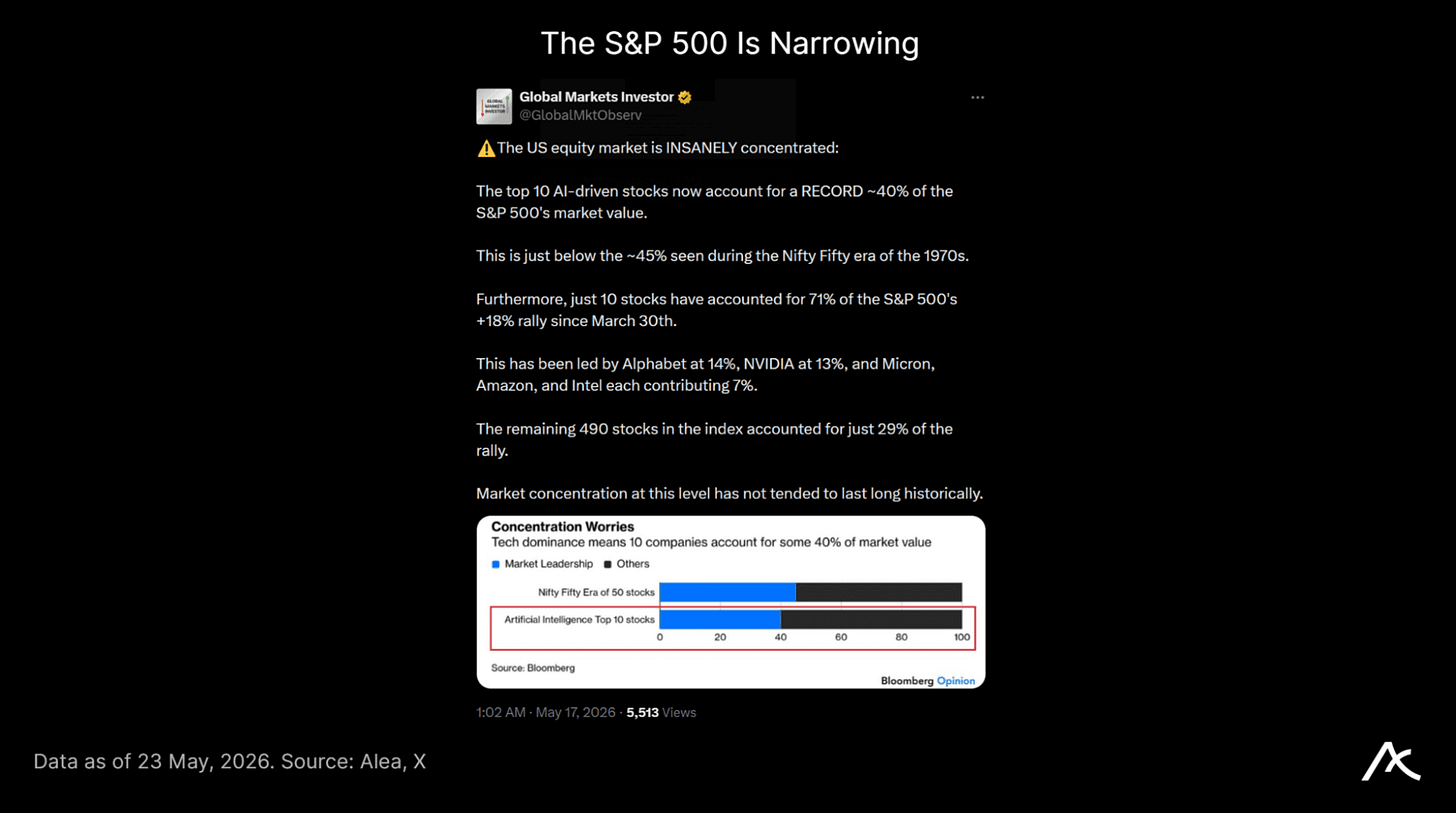
集中度既是交易,也是缺陷。仅十只股票就贡献了标普 500 指数涨幅的 71%,集中度接近漂亮五十时代水平。Situational Awareness 的 13F 报告显示权益敞口达 136.8 亿美元,高于上季的 55.2 亿美元。他们做多电力、土地、数据中心改造、存储和 AI 云容量;通过 SMH、NVDA、ORCL、AVGO 和 AMD 等标的的看跌期权对冲或做空拥挤的半导体受益股。
对于 AI,资本率先到来:Goldman 的基准情景现在暗示2026 年至 2031 年期间 AI 基础设施支出(涵盖算力、数据中心和电力)约 7.6 万亿美元,2026 年年度资本开支接近 7650 亿美元。市场已将其中很大一部分计入显而易见的标的。更难的问题是部署:这些支出中有多少会转化为客户付费的工作流,又有多少会变成昂贵的闲置产能?
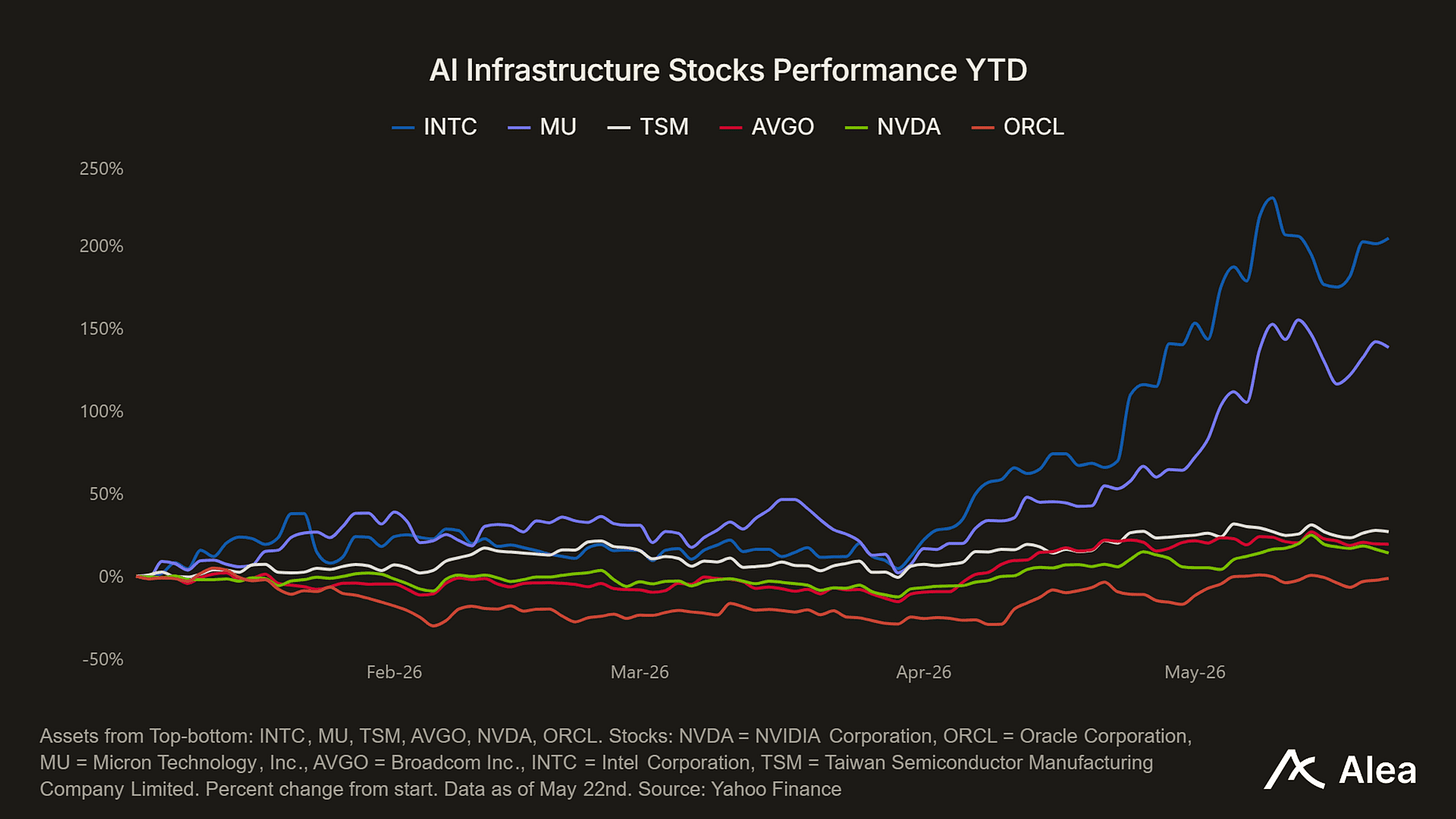
AI 采用真实存在,但交易容错空间正在缩小。模型质量本身已不再稀缺。分发、工作流控制、专有数据,以及将推理转化为付费使用的能力变得更重要。
对企业而言,AI 定价正成为问题。Microsoft 据报将于 6 月 30 日前逐步取消大部分内部 Claude Code 许可,并推动工程师转向 GitHub Copilot CLI,理由是产品控制和运营费用压力。同样,Uber 的 CTO 警告称,该公司开发者仅用 4 个月就耗尽了全年 AI 预算。
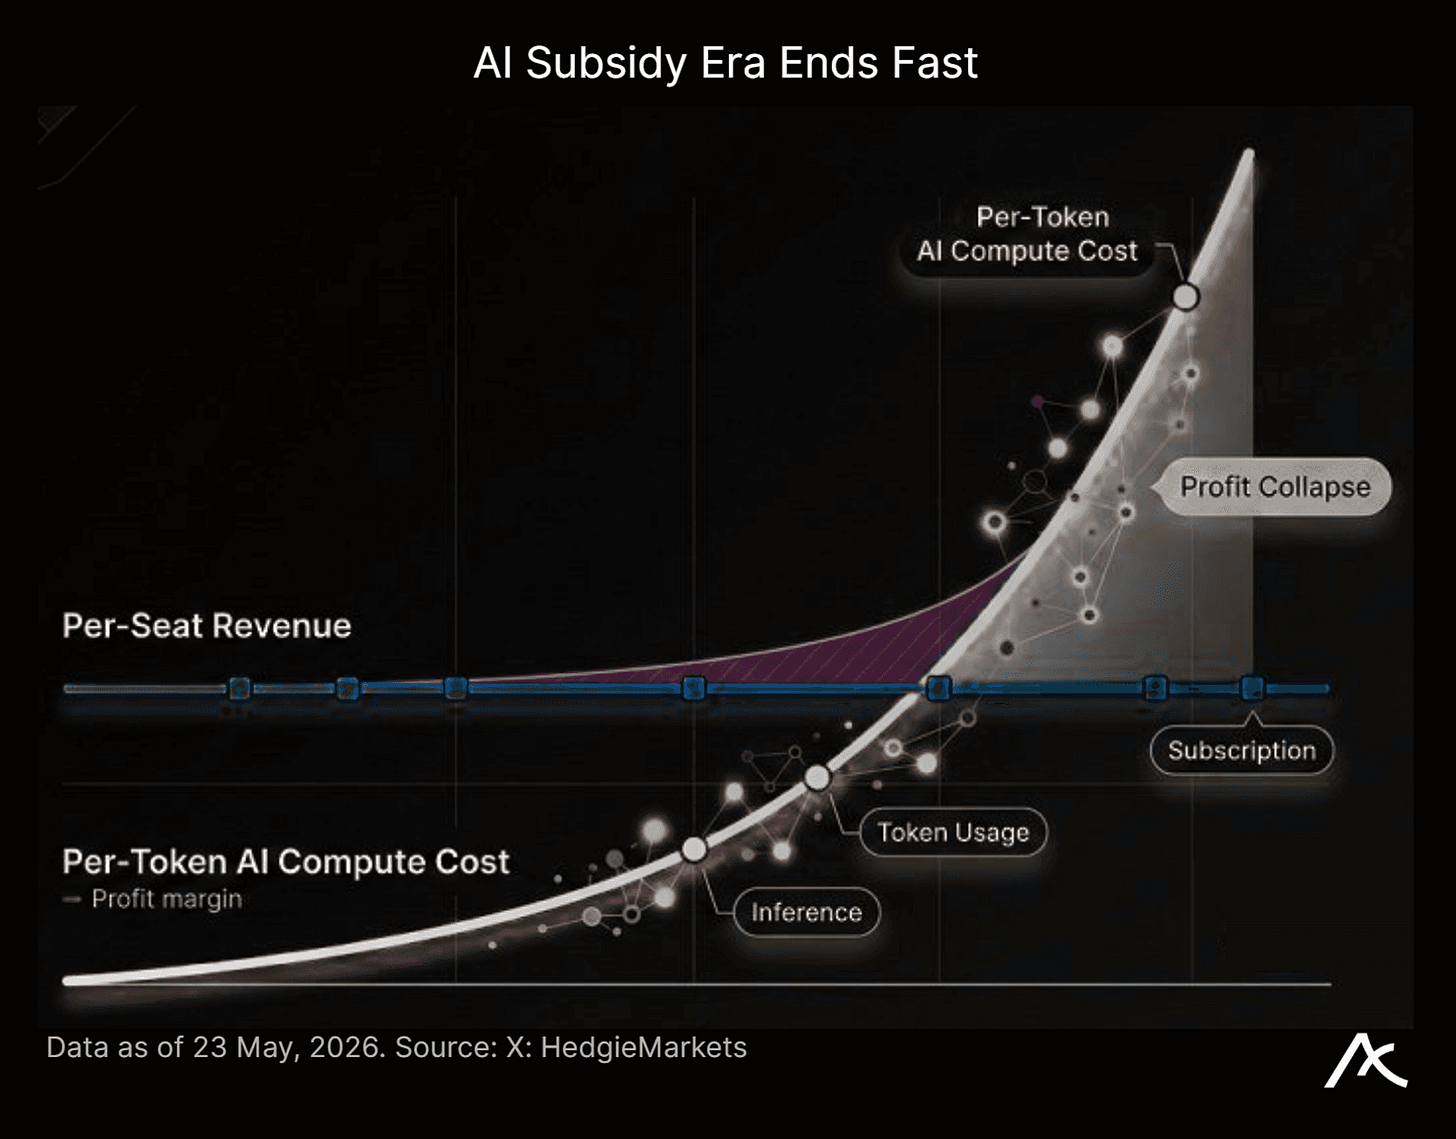
补贴阶段正在结束,固定席位正转向按量计费的 token,企业客户现在必须像衡量云支出一样衡量 AI,而非软件采用。如果客户限制使用,收入增长将放缓;如果实验室降价以维持量,单位经济效益将受损。无论哪种方式,OpenAI、Anthropic 以及 AI 应用层的 IPO 数学现在更少依赖演示,而更多取决于工作流能否大规模支付推理费用。
Crypto: Ownership Gets Synthetic
当前共识和拥挤交易是链上股票交易和永续合约,正如 SEC 预计将发布代币化股票的“创新豁免”,可能允许加密平台提供可在去中心化场所交易的股票挂钩代币,这些代币可能缺乏发行人同意,且可能不附带投票权或分红权。这正是 Burry 的“Snow Crash”帖所捕捉到的不适:市场正变得更加合成、更加连续,且与法律所有权的关系越来越弱。