Pulse là bản tin chủ lực hàng tuần của chúng tôi, nơi chúng tôi đề cập đến vĩ mô, AI, crypto, thị trường dự đoán và mọi thứ đáng chú ý.
Phiên bản tuần này đã được phát hành miễn phí với sự chậm trễ.
Lãi suất chi phối tuần này. Thị trường phải tiêu hóa Warsh tại Fed, áp lực kỷ lục ở Japanese duration, sự dẫn dắt AI quá đông đúc, BTC kẹt dưới ngưỡng kháng cự, và cơn cuồng nhiệt cổ phiếu pre-IPO đang chuyển sang hệ thống crypto. Cổ phiếu vẫn đang giả vờ rằng sự tập trung là một đặc điểm. Crypto có phiên bản riêng của cùng vấn đề: mọi người muốn tiếp xúc thanh khoản, ít người quan tâm đến những gì họ thực sự sở hữu. Đó là lý do thị trường pre-IPO, cổ phiếu tokenized và equity perps trở thành giao dịch chính của tuần.
Key Takeaways
Lãi suất định nhịp độ; crypto chỉ nhận được lệnh mua rủi ro rõ ràng nếu duration ngừng chảy máu.
Warsh kế thừa lạm phát trên mục tiêu và một ủy ban có thể chống lại câu chuyện cắt giảm dễ dàng.
Sự tập trung AI vẫn mang lại lợi nhuận, nhưng lãnh đạo quá đông đúc khiến các điểm vào ít khoan dung hơn.
Cổ phiếu tokenized là narrative crypto hàng đầu tuần này; vấn đề quyền là điểm yếu.
Thợ đào giờ là giao dịch điện năng; thị trường sẽ thưởng cho công suất AI đã ký hợp đồng và trừng phạt ngôn ngữ AI mơ hồ.
Macro: Lạm phát Ngừng Thì Thầm
Toán học tài khóa là điểm áp lực thầm lặng, trong khi Nhật Bản không còn là nhiễu nền. Thặng dư Kho bạc tháng 4 giảm 43 tỷ USD so với cùng kỳ năm trước xuống còn 215 tỷ USD, trong khi chi tiêu tăng lên 622 tỷ USD do lãi suất và chi tiêu quân sự cao hơn. Đồng thời, lợi suất JGB 30 năm của Nhật chạm 4%, mức kỷ lục kể từ khi kỳ hạn này ra mắt năm 1999, trong khi kỳ hạn 10 năm đạt mức lần cuối thấy vào năm 1997. Vốn Nhật Bản từ lâu là lệnh mua thầm lặng cho foreign duration, bao gồm cả US Treasuries. Nếu lợi suất nội địa trở nên hấp dẫn đủ, nhà đầu tư Nhật sẽ rút tiền khỏi trái phiếu nước ngoài (như US Treasuries) và mang về nước. Họ có thể bán US Treasuries và các tài sản nước ngoài khác rồi tái đầu tư số tiền đó vào trái phiếu Nhật Bản.
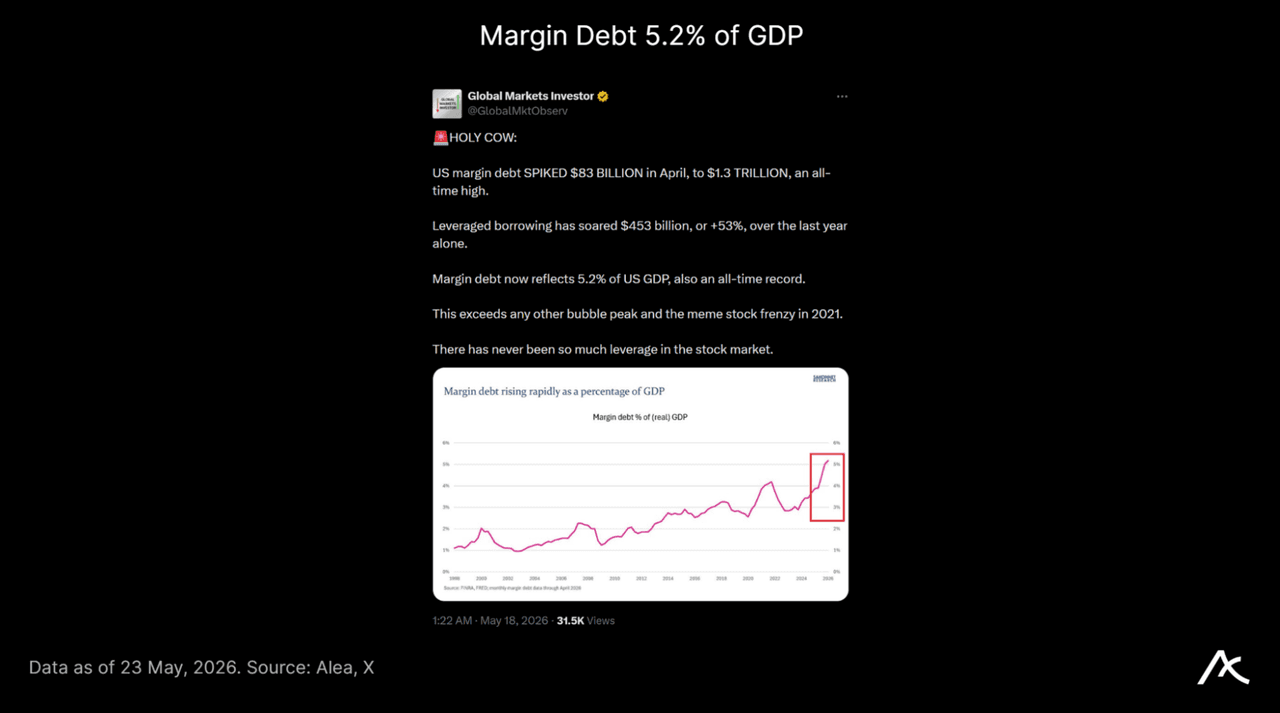
Lạm phát vẫn cao dao động quanh 3,8%, xa so với mục tiêu 2%; nới lỏng mạnh mẽ chỉ là suy nghĩ viển vông. Mọi người đang dựa vào tín dụng, tụt lại phía sau và kiếm được ít hơn theo thời gian thực mỗi tháng. Tuy nhiên cổ phiếu vẫn giao dịch như thể không có gì sai. Tình trạng này đã kéo dài 62 tháng liên tiếp. Cổ phiếu đắt đỏ cộng lạm phát dai dẳng cộng lãi suất dài hạn tăng để lại rất ít chỗ cho các điểm vào thiếu chính xác. Lễ hội trên Phố Wall được tài trợ bởi sự xói mòn của Phố Chính. Những gì trông giống như “kích thích” đối với nhà đầu tư giàu có lại thể hiện dưới dạng tiền lương bị xói mòn, tiết kiệm yếu hơn và con đường sở hữu nhà thu hẹp đối với mọi người khác. Rủi ro là việc chuyển từ Core PCE sang Trimmed Mean PCE sẽ âm thầm vẽ lại vạch đích. Theo dữ liệu hôm nay, thước đo “cũ” cho thấy lạm phát là 3,2%; thước đo “mới” cho thấy 2,36%. Trên thực tế, đây là cách trò chơi bị dàn xếp: giữ nguyên giá mà người dân cảm nhận rõ nhất—tiền thuê, thực phẩm, bảo hiểm—trong hóa đơn hàng tháng, nhưng thay đổi số liệu thống kê trên bảng điều khiển để nó nhấp nháy “nhiệm vụ hoàn thành”.
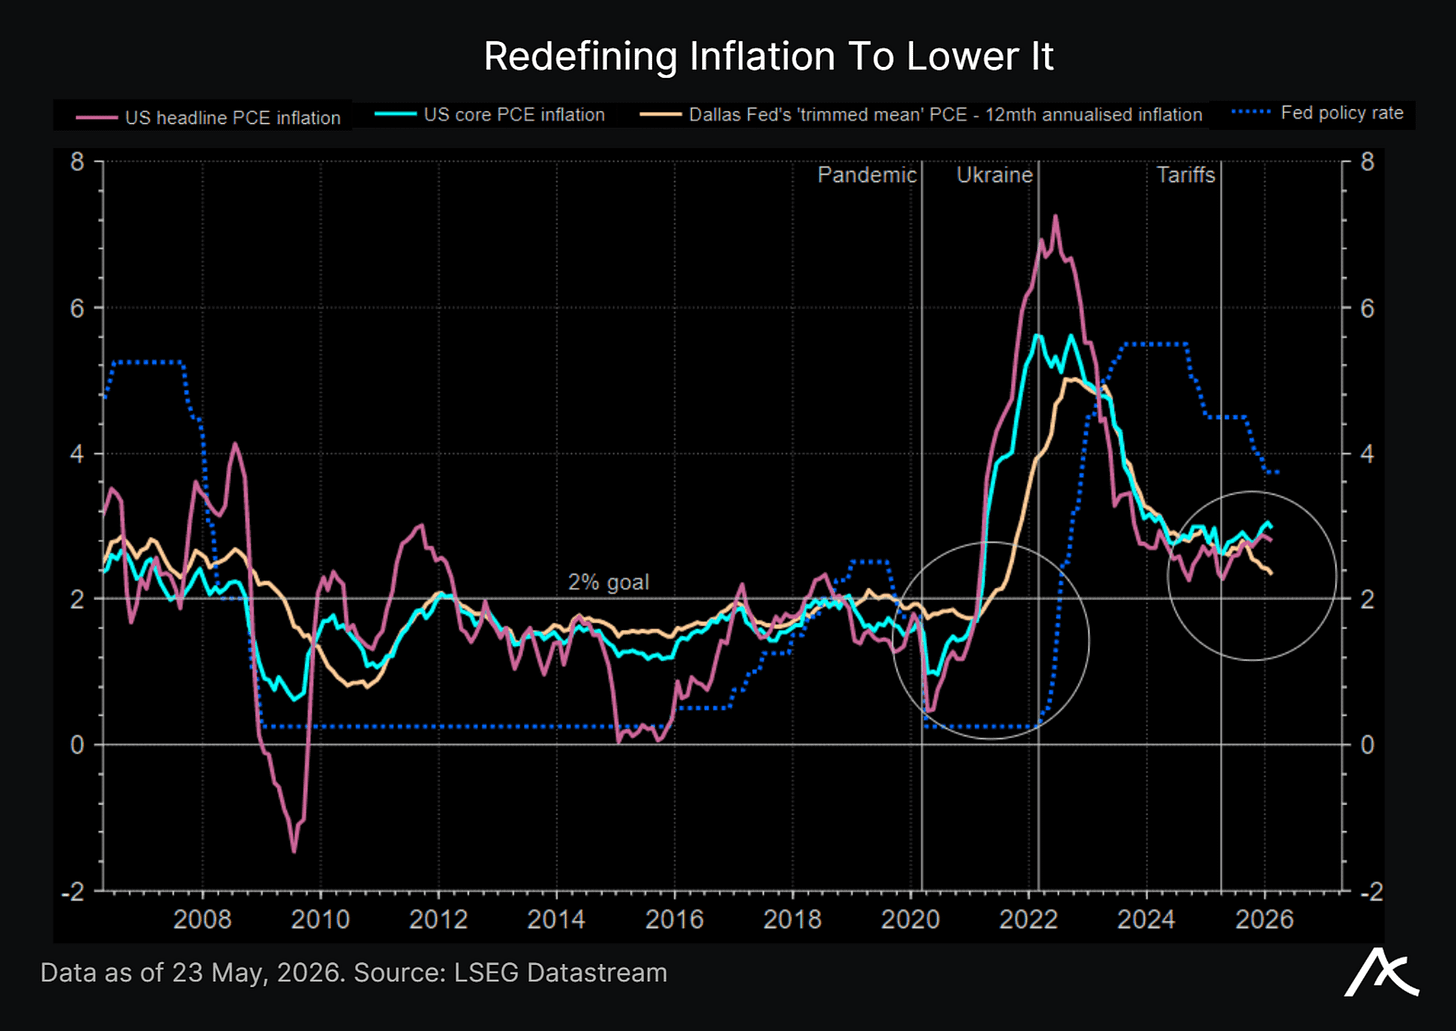
Kevin Warsh đã được xác nhận làm Chủ tịch Fed, với cuộc họp đầu tiên dự kiến vào ngày 16–17 tháng 6; biên bản FOMC tháng 4 tuần này sẽ được công bố theo lịch trình phát hành ba tuần thông thường của Fed sau tuyên bố ngày 29 tháng 4 statement. Cuộc tranh luận thương mại đã tìm cách di chuyển thước đo lạm phát: core PCE trông nóng, trong khi trimmed-mean PCE mang lại hình ảnh sạch hơn cho phe bồ câu.
AI: Capex Có Đồng Hồ
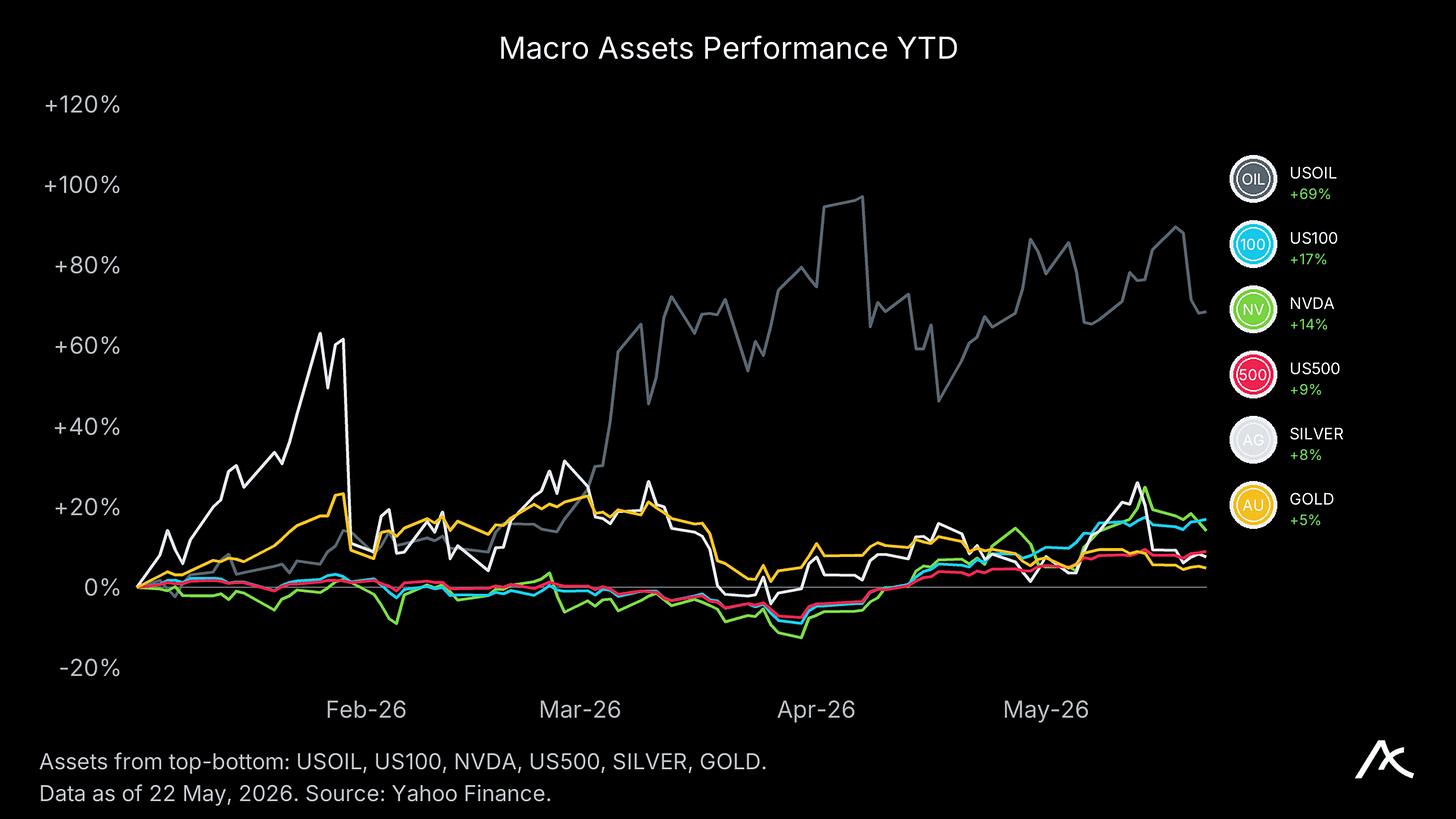
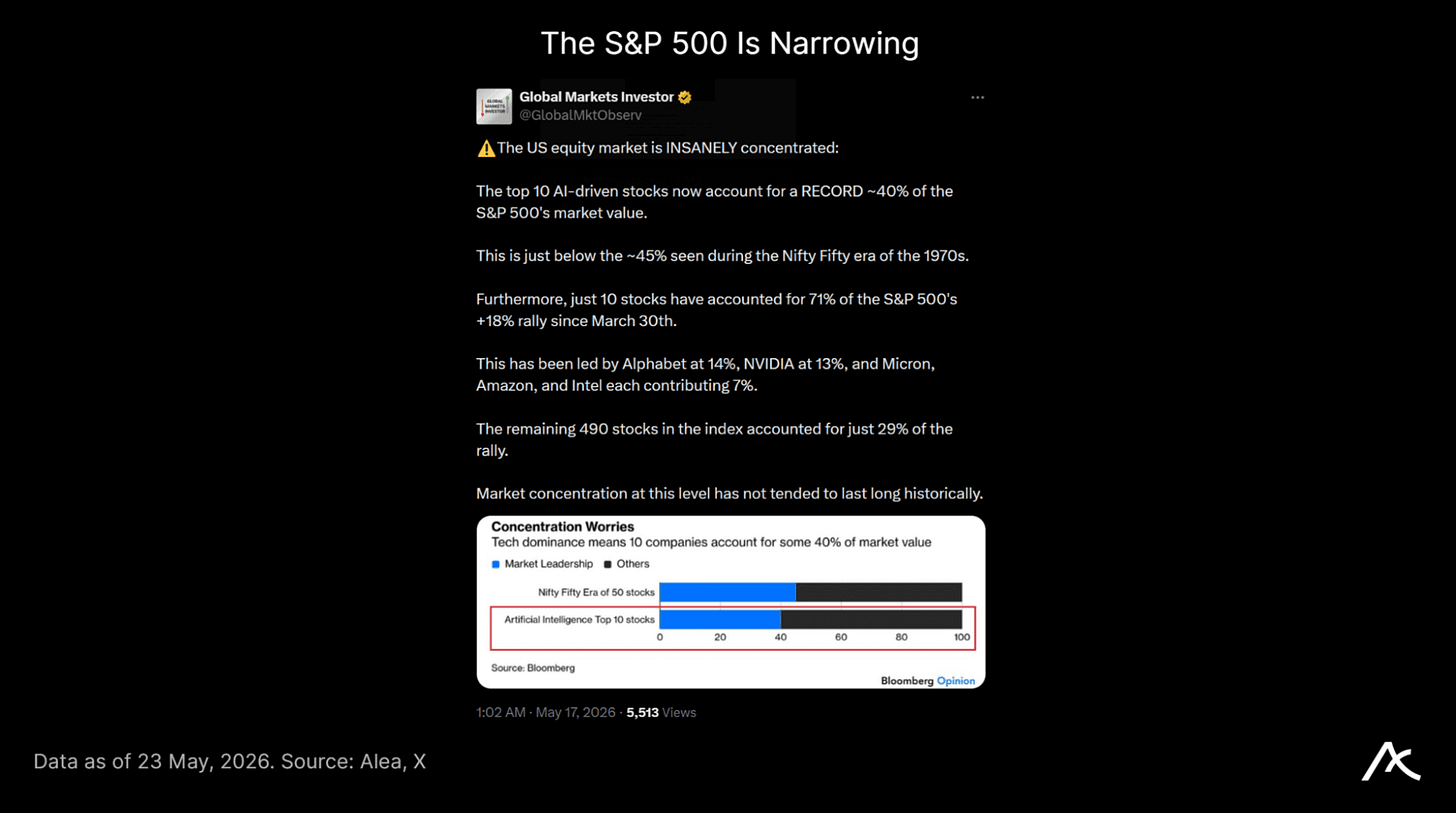
Sự tập trung là giao dịch, và cũng là khiếm khuyết. Chỉ mười cổ phiếu chiếm 71% mức tăng của S&P 500, với mức độ tập trung gần mức thời kỳ Nifty Fifty. 13F của Situational Awareness báo cáo mức tiếp xúc cổ phiếu 13,68 tỷ USD, tăng từ 5,52 tỷ USD quý trước. Họ đang dài hạn điện năng, đất đai, chuyển đổi data center, lưu trữ và công suất AI cloud; phòng ngừa hoặc short các cổ phiếu bán dẫn được hưởng lợi quá đông đúc thông qua quyền chọn bán trên các mã như SMH, NVDA, ORCL, AVGO và AMD.
Đối với AI, vốn đến trước: đường cơ sở của Goldman hiện ngụ ý khoảng 7,6 nghìn tỷ USD chi tiêu cơ sở hạ tầng AI từ năm 2026 đến 2031 trên compute, data centers và điện năng, với capex hàng năm năm 2026 gần 765 tỷ USD. Thị trường đã định giá phần lớn khoản chi tiêu đó vào các mã rõ ràng. Câu hỏi khó hơn là triển khai: bao nhiêu khoản chi tiêu này biến thành quy trình làm việc mà khách hàng trả tiền, và bao nhiêu trở thành công suất đắt đỏ đang tìm việc?
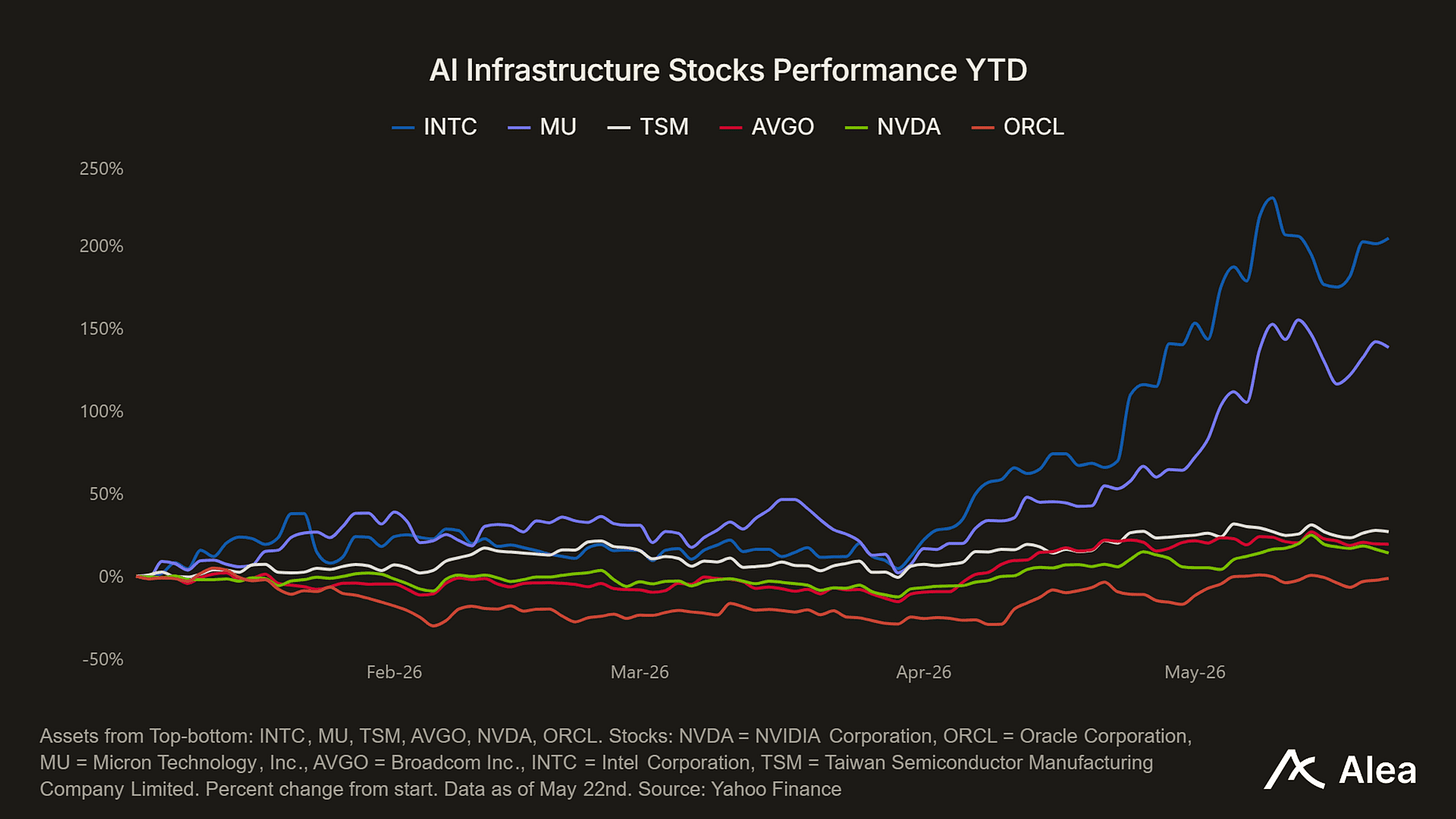
Việc áp dụng AI là có thật, nhưng giao dịch đang trở nên ít khoan dung hơn. Chất lượng mô hình không còn khan hiếm đủ để tự mình tạo ra sự khác biệt. Phân phối, kiểm soát quy trình làm việc, dữ liệu độc quyền và khả năng biến inference thành sử dụng có trả phí quan trọng hơn.
Đối với doanh nghiệp, giá AI đang bắt đầu trở thành vấn đề. Microsoft được báo cáo đang ngừng hầu hết giấy phép Claude Code nội bộ vào ngày 30 tháng 6 và đẩy kỹ sư sang GitHub Copilot CLI, viện dẫn cả kiểm soát sản phẩm lẫn áp lực chi phí vận hành. Tương tự, CTO của Uber cảnh báo rằng các nhà phát triển của công ty đã tiêu hết ngân sách được phân bổ hàng năm chỉ trong 4 tháng.
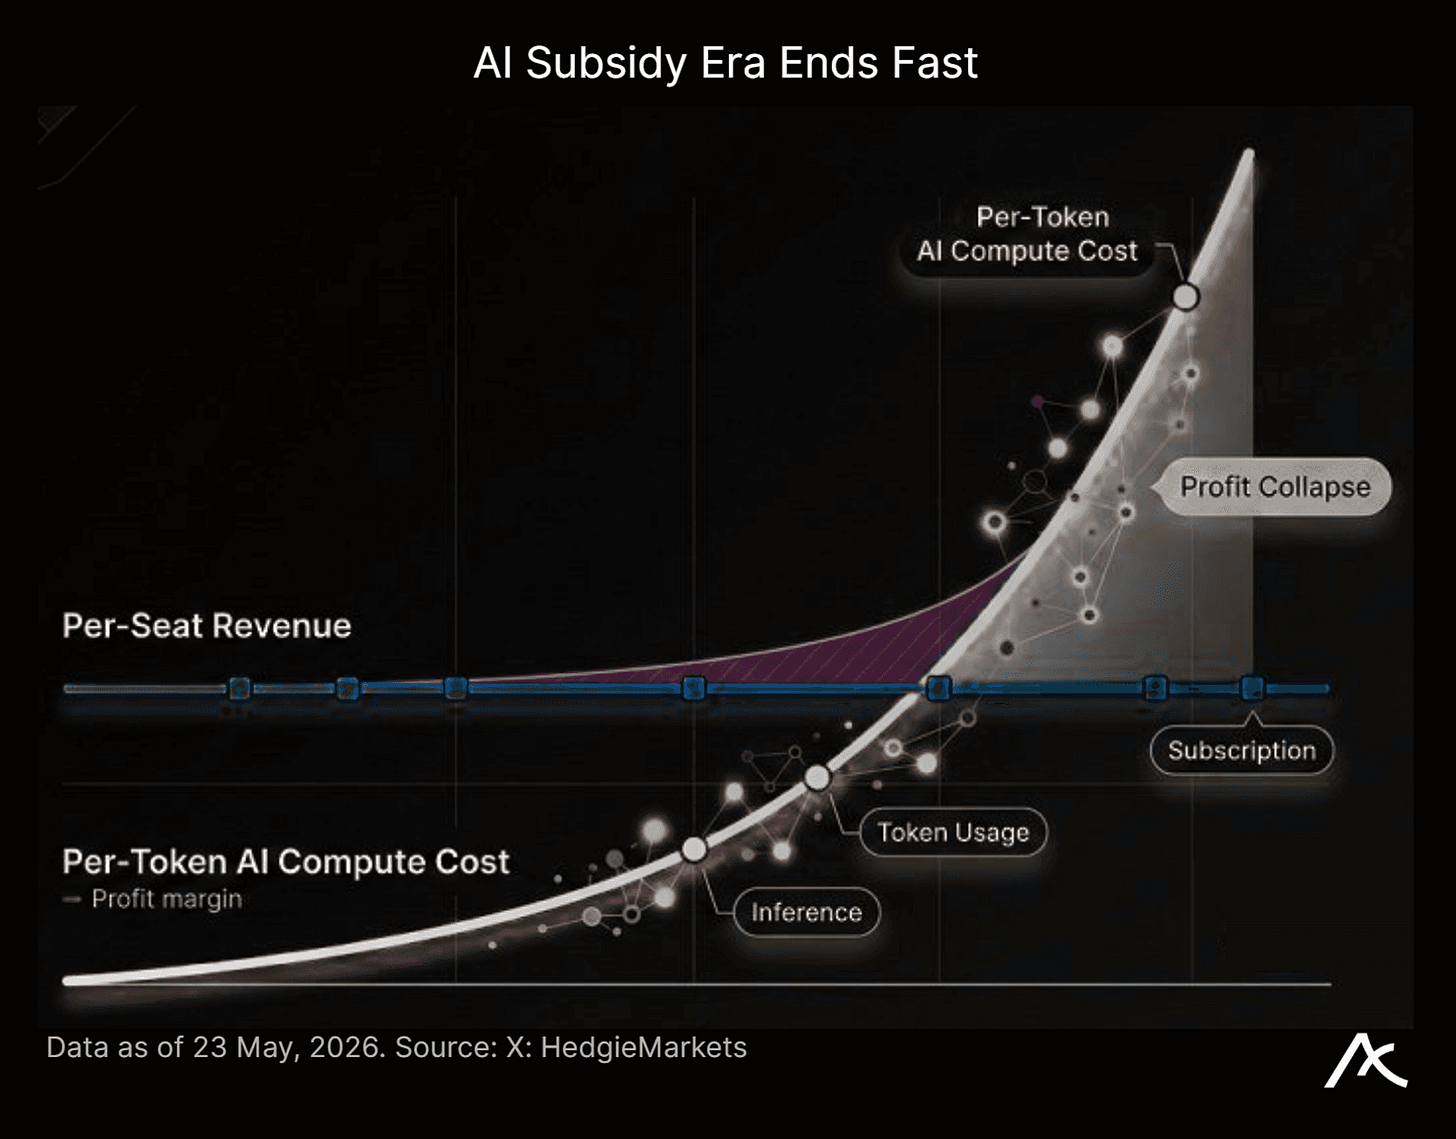
Giai đoạn trợ cấp đang kết thúc khi chỗ ngồi phẳng chuyển thành token theo mét, và khách hàng doanh nghiệp giờ phải đo lường AI như chi tiêu cloud, không phải như việc áp dụng phần mềm. Nếu khách hàng giới hạn mức sử dụng, đà doanh thu chậm lại; nếu các phòng lab cắt giá để giữ khối lượng, kinh tế đơn vị bị ảnh hưởng. Dù cách nào, toán học IPO cho OpenAI, Anthropic và tầng AI-app giờ phụ thuộc ít hơn vào demo và nhiều hơn vào việc liệu các quy trình làm việc có thể trả tiền cho inference ở quy mô lớn hay không.
Crypto: Quyền Sở Hữu Trở Nên Tổng Hợp
Đồng thuận và giao dịch đông đúc hiện nay là cổ phiếu giao dịch và perps onchain, đúng lúc SEC được dự kiến phát hành “miễn trừ đổi mới” cho cổ phiếu tokenized, có khả năng cho phép các nền tảng crypto cung cấp token liên kết cổ phiếu giao dịch trên các venue phi tập trung, có thể thiếu sự đồng ý của nhà phát hành và có thể không mang quyền biểu quyết hoặc cổ tức. Đó là sự khó chịu mà bài đăng “Snow Crash” của Burry đã nắm bắt: thị trường đang trở nên tổng hợp hơn, liên tục hơn và ít gắn liền với quyền sở hữu pháp lý hơn.