Pulse é nosso boletim semanal principal, onde abordamos macro, ia, cripto, mercados de previsão e qualquer coisa que mereça atenção.
A edição desta semana foi disponibilizada gratuitamente com atraso.
Os juros dominam a semana. O mercado precisa digerir Warsh no Fed, estresse recorde na duration japonesa, liderança lotada em IA, BTC preso abaixo da resistência e a mania de equity pré-IPO migrando para trilhos cripto. As ações ainda fingem que a concentração é um recurso. O cripto tem sua própria versão do mesmo problema: todo mundo quer exposição líquida, menos gente se importa com o que realmente possui. É assim que mercados pré-IPO, ações tokenizadas e equity perps se tornam o principal trade da semana.
Principais Conclusões
Os juros ditam o ritmo; o cripto só recebe um bid de risco limpo se a duration parar de sangrar.
Warsh herda inflação acima da meta e um comitê que pode resistir à narrativa de cortes fáceis.
A concentração em IA ainda paga, mas a liderança lotada torna as entradas menos tolerantes.
Ações tokenizadas são a narrativa cripto principal desta semana; o problema dos direitos é o obstáculo.
Mineradores agora são trades de energia; o mercado recompensará capacidade de IA contratada e punirá linguagem vaga sobre IA.
Macro: A Inflação Para de Sussurrar
A matemática fiscal é o ponto de pressão silencioso, enquanto o Japão não é mais ruído de fundo. O superávit do Tesouro de abril caiu US$ 43 bilhões em base anual para US$ 215 bilhões, enquanto as despesas subiram para US$ 622 bilhões devido a maiores gastos com juros e militares. Enquanto isso, o rendimento do JGB japonês de 30 anos tocou 4%, recorde desde a estreia do prazo em 1999, e o de 10 anos atingiu níveis vistos pela última vez em 1997. O capital japonês tem sido há muito tempo um bid silencioso para duration estrangeira, incluindo Treasuries americanos. Se os rendimentos domésticos se tornarem atraentes o suficiente, investidores japoneses retirarão dinheiro de títulos estrangeiros (como Treasuries dos EUA) e o trarão de volta para casa. Eles podem vender seus Treasuries americanos e outros ativos estrangeiros e reinvestir esse dinheiro em títulos japoneses.
A inflação permanece elevada, pairando em torno de 3,8%, longe da meta de 2%; o afrouxamento agressivo é puro wishful thinking. As pessoas estão dependendo do crédito, ficando para trás e ganhando menos em termos reais a cada mês. Ainda assim, as ações estão sendo negociadas como se nada estivesse errado. Isso já dura 62 meses consecutivos. Ações caras mais inflação persistente mais juros longos em alta deixam pouco espaço para entradas descuidadas. A celebração em Wall Street é financiada pela erosão da Main Street. O que parece “estímulo” para investidores ricos aparece como salários erodidos, poupanças mais fracas e um caminho menor para a propriedade de imóveis para todos os outros. O perigo é que uma mudança de Core PCE para Trimmed Mean PCE redesenhe silenciosamente a linha de chegada. Nos dados de hoje, a medida “antiga” diz que a inflação é 3,2%; a “nova” diz 2,36%. Na prática, é assim que o jogo é manipulado: manter os preços que as pessoas mais sentem — aluguel, comida, seguro — na conta mensal, mas mudar as estatísticas no painel para que ele pisque “missão cumprida”.
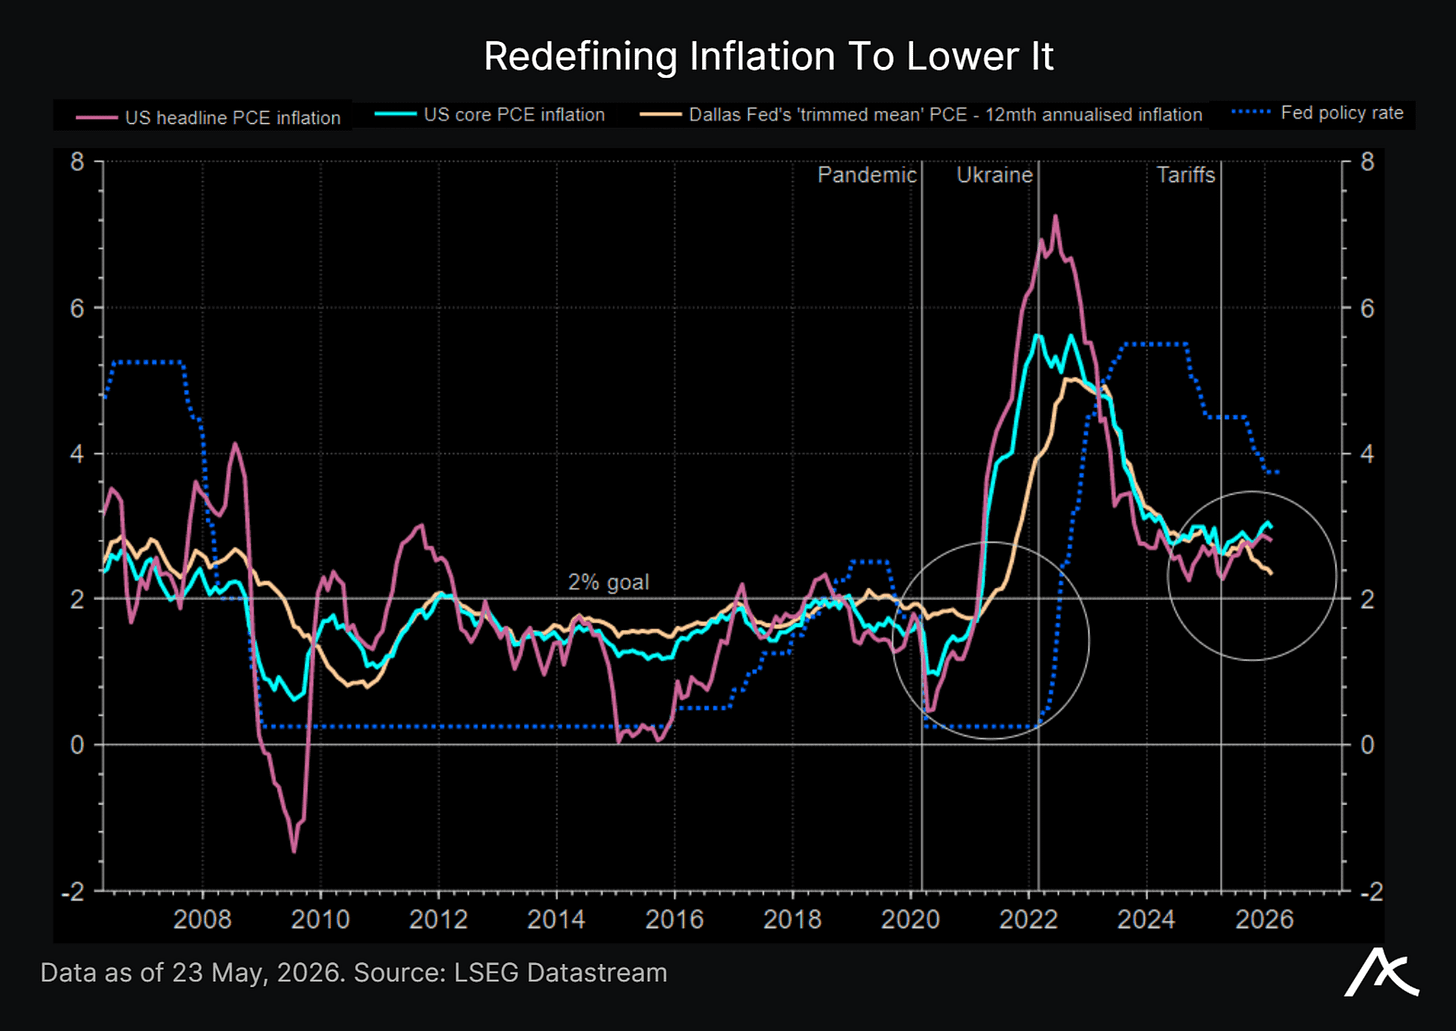
Kevin Warsh foi confirmado como chair do Fed, com sua primeira reunião esperada para 16–17 de junho; as minutes do FOMC de abril desta semana chegam no cronograma normal de três semanas após o statement de 29 de abril. O debate de trades já busca mover a régua da inflação: o core PCE parece quente, enquanto o trimmed-mean PCE dá aos doves uma óptica mais limpa.
IA: Capex Tem um Prazo
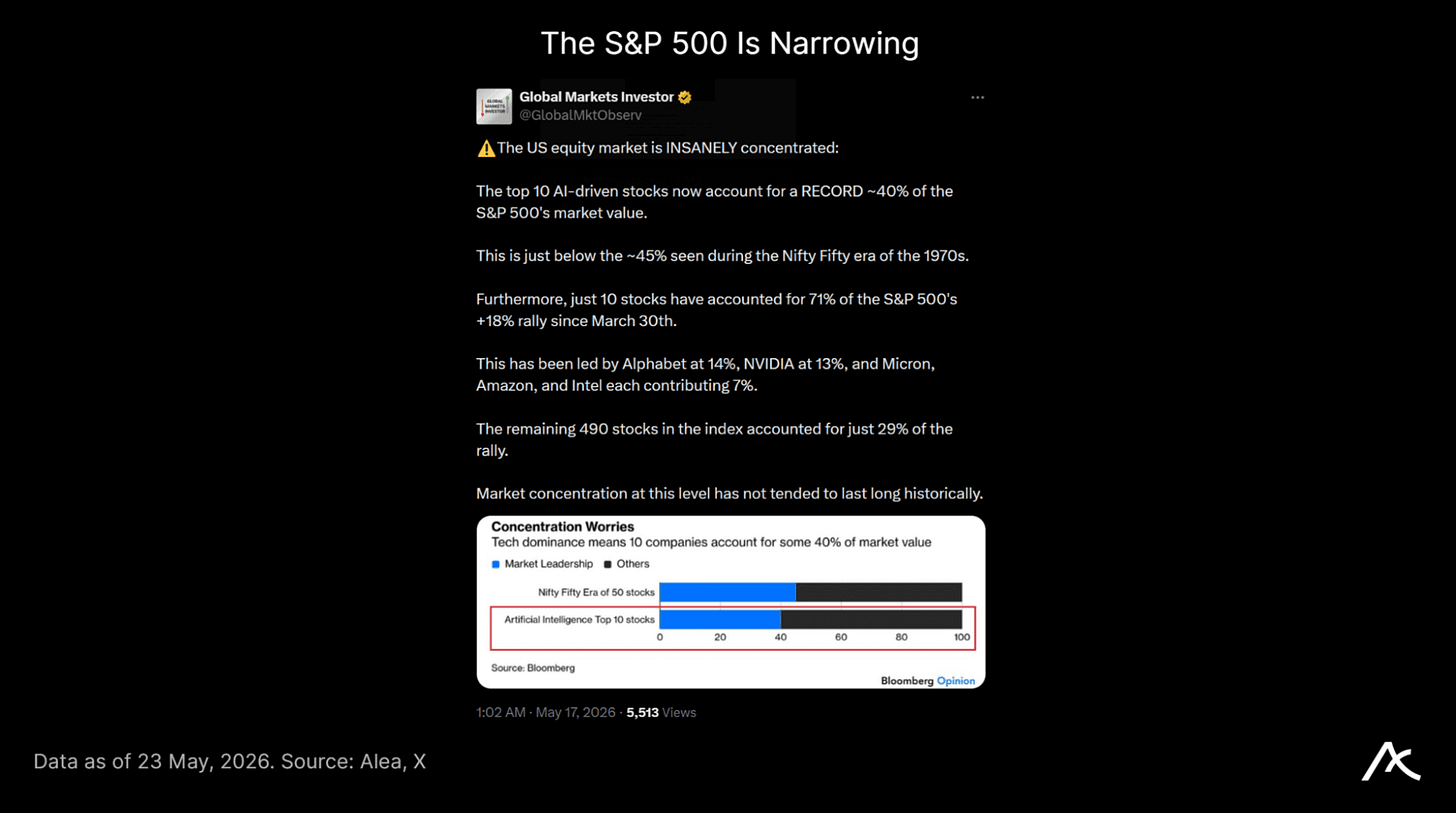
Concentração é o trade e a falha. Apenas dez ações responderam por 71% dos ganhos do S&P 500, com concentração próxima aos níveis da era Nifty Fifty. O 13F da Situational Awareness reportou exposição acionária de US$ 13,68 bilhões, acima dos US$ 5,52 bilhões do trimestre anterior. Eles estão long em energia, terra, conversão de data centers, armazenamento e capacidade de nuvem de IA; hedge ou short nos beneficiários lotados de semicondutores via puts em nomes como SMH, NVDA, ORCL, AVGO e AMD.
Para a IA, o capital chegou primeiro: a linha de base da Goldman agora implica cerca de US$ 7,6 trilhões em gastos com infraestrutura de IA de 2026 a 2031 em compute, data centers e energia, com capex anual de 2026 próximo de US$ 765 bilhões. O mercado já precificou muito disso nos nomes óbvios. A questão mais difícil é a implantação: quanto desse gasto se transforma em workflows pelos quais os clientes pagam, e quanto vira capacidade cara procurando emprego?
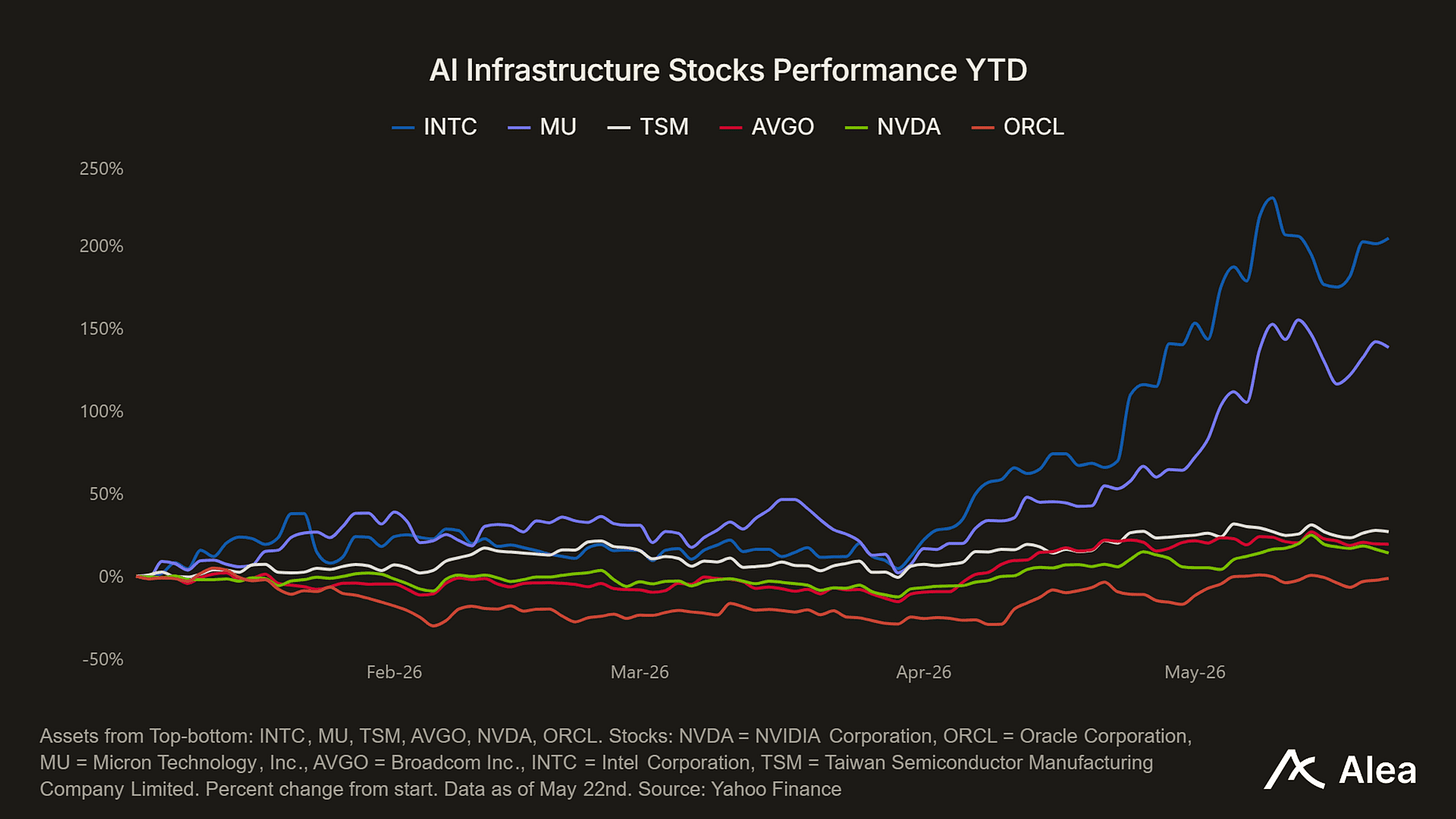
A adoção de IA é real, mas o trade está ficando menos tolerante. A qualidade dos modelos já não é mais escassa por si só. Distribuição, controle de workflow, dados proprietários e a capacidade de transformar inferência em uso pago importam mais.
Para as empresas, o preço da IA está começando a ser um problema. A Microsoft está reportadamente encerrando a maioria das licenças internas do Claude Code até 30 de junho e direcionando engenheiros para o GitHub Copilot CLI, citando controle de produto e pressão sobre despesas operacionais. Da mesma forma, o CTO da Uber alertou que os desenvolvedores da empresa queimaram o orçamento anual alocado em apenas 4 meses.
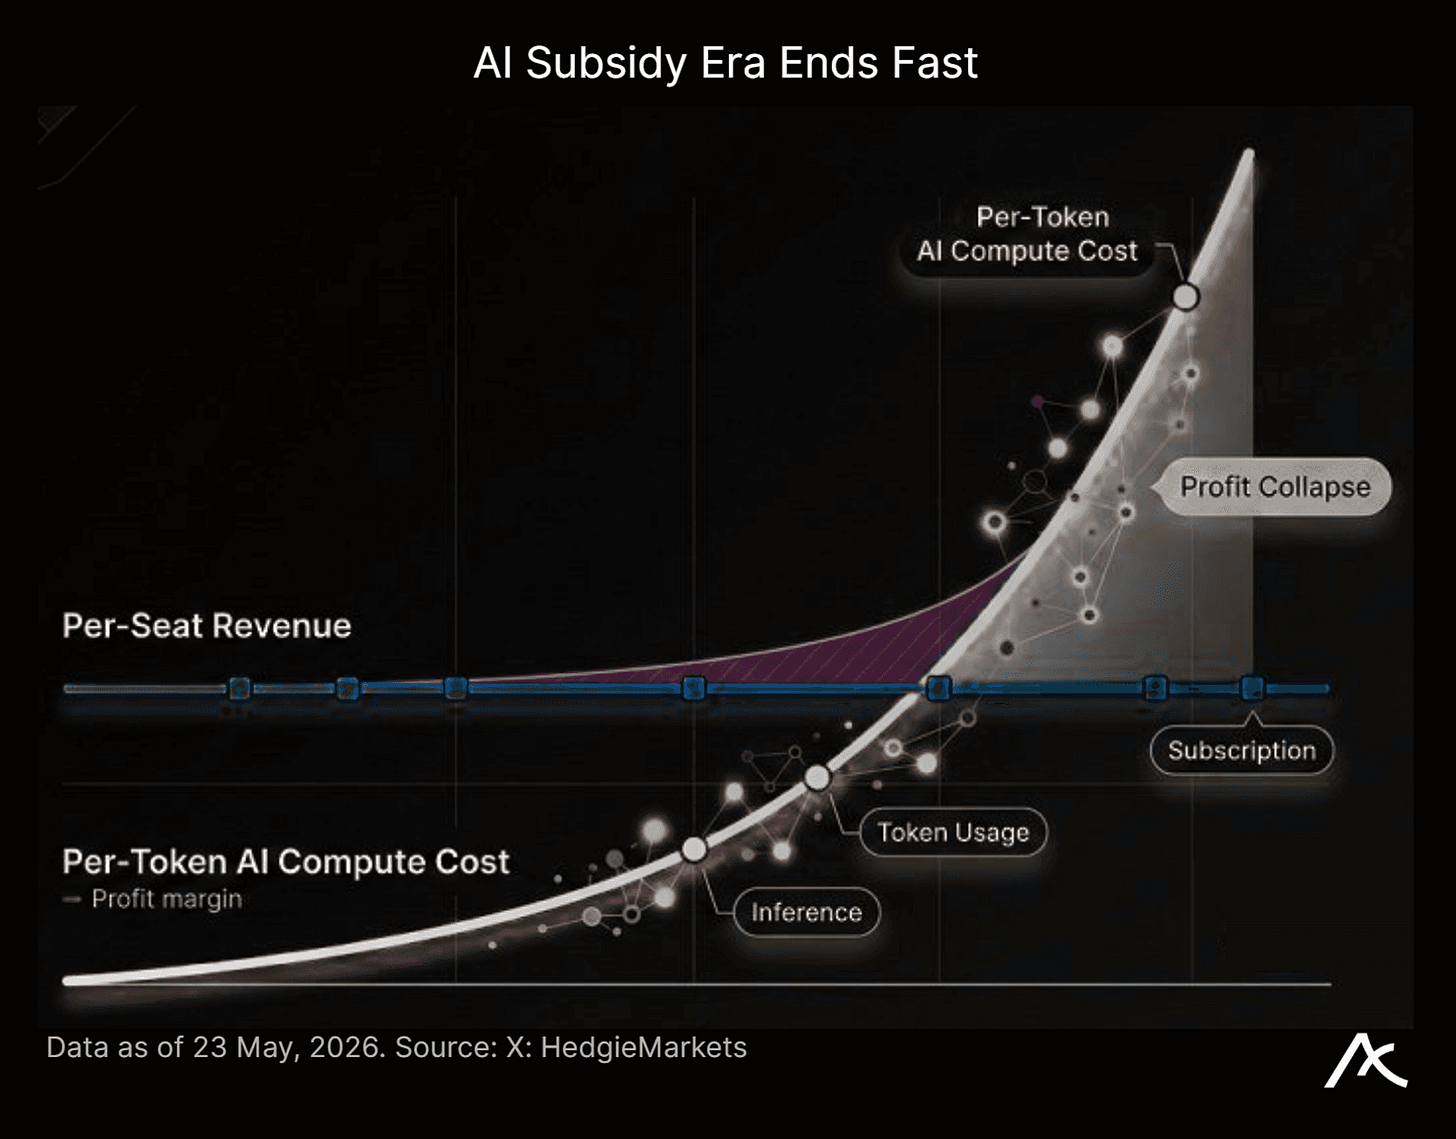
A fase de subsídio está terminando à medida que assentos fixos se transformam em tokens medidos, e clientes corporativos agora precisam medir IA como gasto em nuvem, não como adoção de software. Se os clientes limitarem o uso, o ramp de receita desacelera; se os labs cortarem preço para manter volume, a economia unitária sofre. De qualquer forma, a matemática de IPO para OpenAI, Anthropic e a camada de apps de IA agora depende menos de demos e mais de se os workflows conseguem pagar pela inferência em escala.
Cripto: A Propriedade Fica Sintética
O consenso e o trade lotado agora são equities trading e perps onchain, justamente quando a SEC deve lançar uma “innovation exemption” para ações tokenizadas, potencialmente permitindo que plataformas cripto ofereçam tokens vinculados a ações que negociam em venues descentralizados, podem não ter consentimento do emissor e podem não carregar direitos de voto ou dividendos. Esse é o desconforto capturado pelo post “Snow Crash” de Burry: os mercados estão ficando mais sintéticos, mais contínuos e menos ligados à propriedade legal.