Pulse는 매크로, AI, 크립토, 예측 시장 및 주목할 만한 모든 것을 다루는 주간 플래그십 뉴스레터입니다.
이번 주 에디션은 지연과 함께 무료로 제공됩니다.
이번 주 시장은 금리에 주목하고 있다. 시장은 Fed의 Warsh, 일본 듀레이션의 기록적 스트레스, AI 섹터의 쏠림 현상, 저항선 아래에 갇힌 BTC, 크립토 레일을 타고 움직이는 pre-IPO 주식 열기를 소화해야 한다. 주식 시장은 여전히 집중 현상을 하나의 특징으로 치부하고 있다. 크립토 역시 동일한 문제의 다른 버전을 겪고 있다. 모두가 유동성 노출을 원하지만, 실제로 무엇을 소유하는지에 대해서는 관심이 적다. 이것이 pre-IPO 시장, 토큰화된 주식, 주식 선물 거래가 이번 주 주요 거래가 된 이유다.
Key Takeaways
금리가 속도를 결정하며, 크립토는 듀레이션 출혈이 멈출 때에만 깨끗한 리스크 비드를 얻을 수 있다.
Warsh는 목표치를 상회하는 인플레이션과 쉬운 금리 인하 스토리에 저항할 수 있는 위원회를 물려받는다.
AI 집중 현상은 여전히 수익을 내고 있지만, 쏠림 현상으로 인해 진입이 덜 관대해진다.
토큰화된 주식이 이번 주 크립토 서사에서 가장 앞서고 있으며, 권리 문제가 걸림돌이다.
마이너는 이제 전력 거래이며, 시장은 계약된 AI 용량에는 보상을, 모호한 AI 언어에는 불이익을 줄 것이다.
Macro: Inflation Stops Whispering
재정 수치는 조용한 압력 포인트이며, 일본은 더 이상 배경 소음이 아니다. 4월 재무부 잉여금은 전년 대비 430억 달러 감소한 2,150억 달러를 기록했으며, 지출은 높은 이자 비용과 군사 지출로 인해 6,220억 달러로 증가했다. 한편 일본 30년물 JGB 수익률은 4%에 도달해 해당 만기 도입(1999년) 이후 최고치를 기록했으며, 10년물은 1997년 이후 수준에 도달했다. 일본 자본은 오랫동안 미국 국채를 포함한 해외 듀레이션에 대한 조용한 매수세였다. 국내 수익률이 충분히 매력적이라면 일본 투자자들은 해외 채권(미국 국채 등)에서 자금을 회수해 본국으로 가져올 것이다. 그들은 미국 국채와 기타 해외 자산을 매도하고 그 자금을 일본 채권에 재투자할 수 있다.
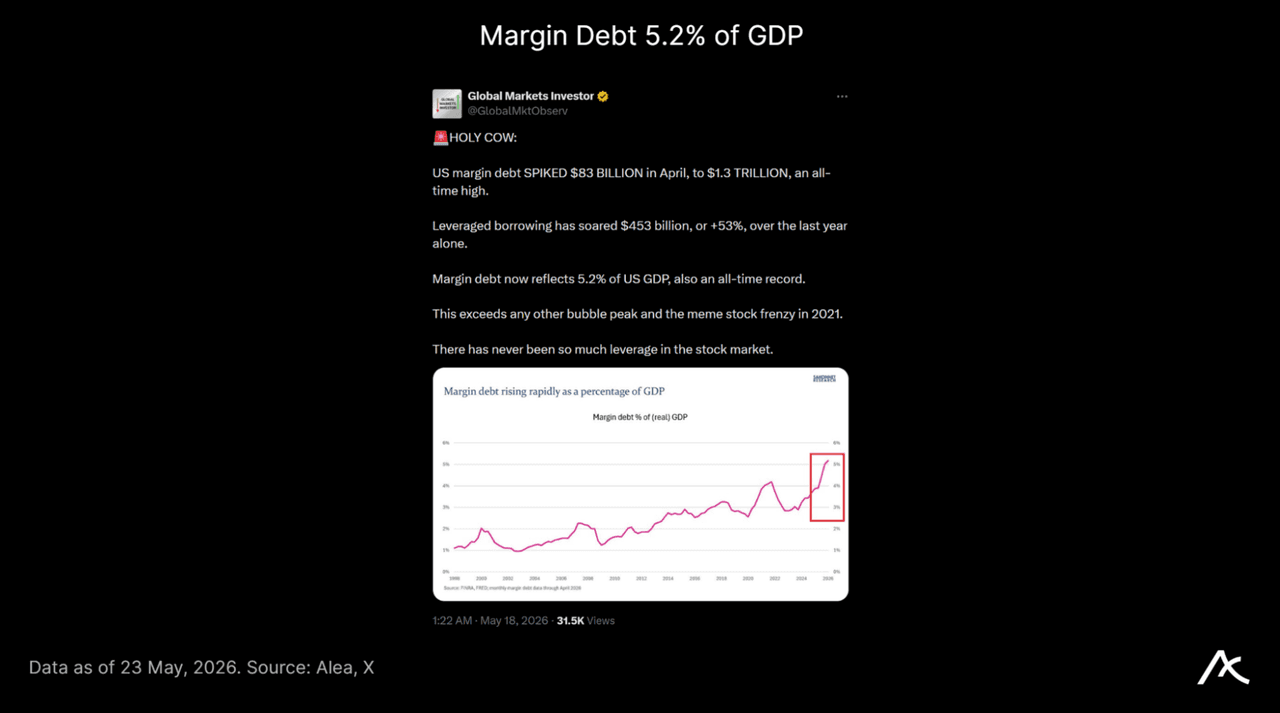
인플레이션은 여전히 높은 수준을 유지하며 약 3.8%에 머물러 있어 2% 목표치와는 거리가 멀다. 공격적인 완화는 순전히 희망 사항일 뿐이다. 사람들은 신용에 의존하고 있으며, 뒤처지고 있으며, 실질 소득은 매달 감소하고 있다. 그러나 주식은 아무 문제가 없는 것처럼 거래되고 있다. 이는 이미 62개월 연속 이어지고 있다. 고평가된 주식에 끈끈한 인플레이션, 상승하는 장기 금리가 더해지면 성급한 진입의 여지는 거의 없다. 월스트리트의 축제는 메인 스트리트의 침식으로 자금을 조달하고 있다. 부유한 투자자들에게는 “부양책”처럼 보이는 것이 다른 모든 사람에게는 실질 임금 하락, 저축 약화, 주택 소유로 가는 길의 축소로 나타난다. 위험은 Core PCE에서 Trimmed Mean PCE로의 조용한 전환이 결승선을 다시 그리는 것이다. 오늘 데이터에서 “기존” 지표는 인플레이션이 3.2%라고 말하고, “신규” 지표는 2.36%라고 말한다. 실제로 이것이 게임이 조작되는 방식이다. 사람들이 가장 많이 느끼는 가격(임대료, 음식, 보험)은 월 청구서에 그대로 두되, 대시보드의 통계는 “임무 완수”로 깜빡이도록 변경하는 것이다.
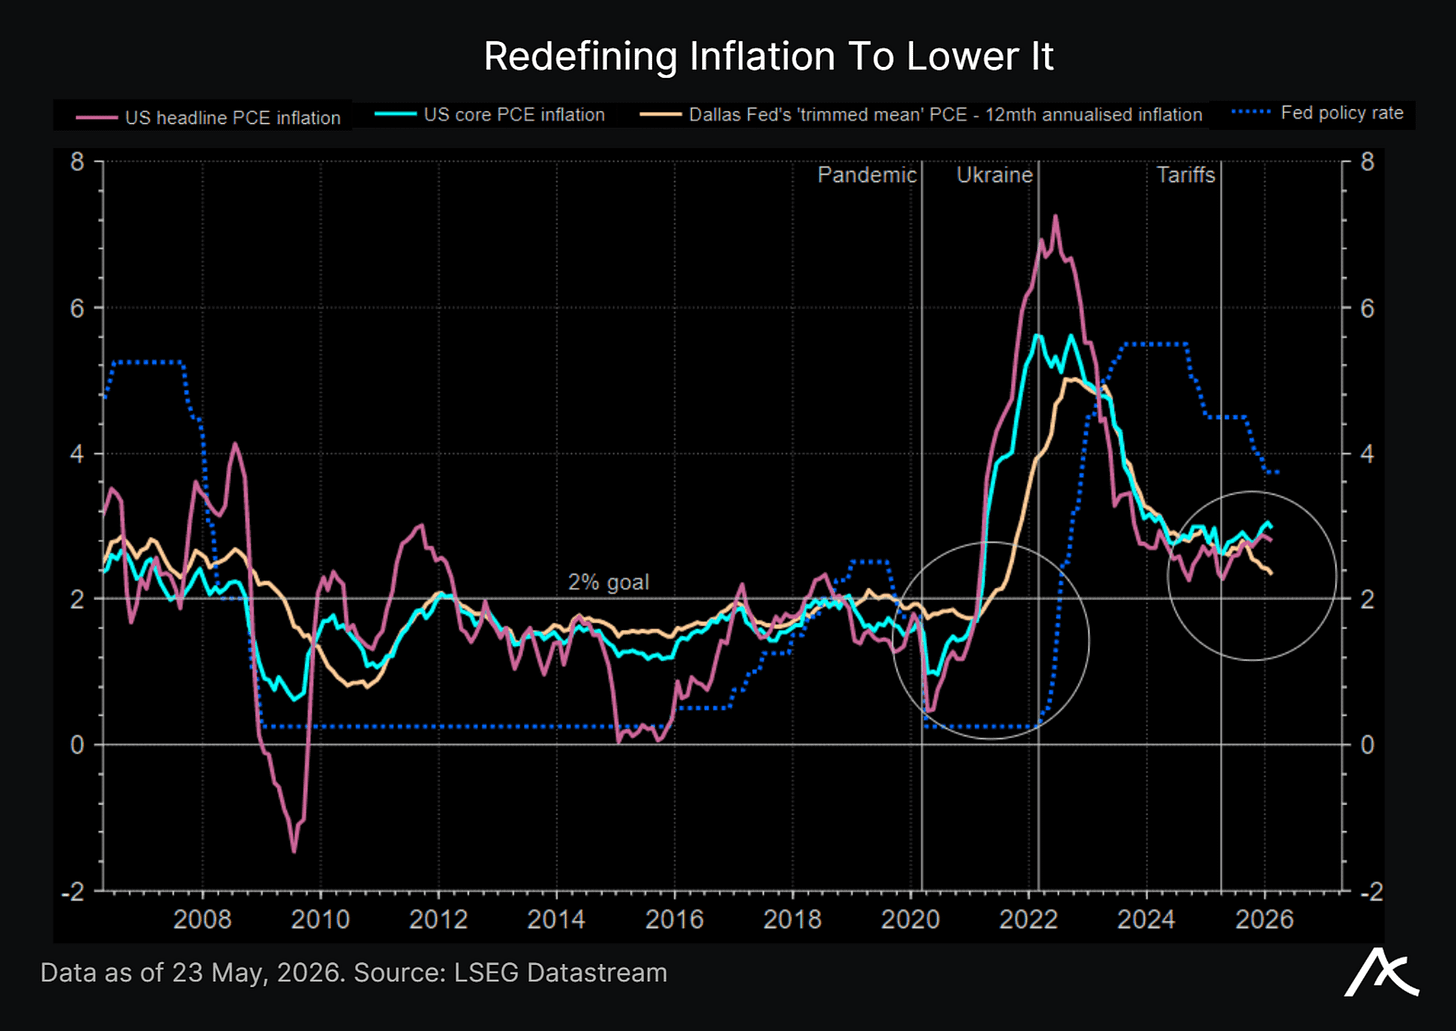
Kevin Warsh가 Fed 의장으로 확정되었으며, 첫 회의는 6월 16~17일로 예상된다. 이번 주 4월 FOMC 의사록은 4월 29일 성명 발표 후 Fed의 통상적인 3주 발표 일정에 따라 공개된다. 이미 인플레이션 잣대를 움직이려는 논쟁이 진행 중이다. core PCE는 뜨겁게 나타나고, trimmed-mean PCE는 비둘기파에 더 깔끔한 시각을 제공한다.
AI: Capex Has A Clock
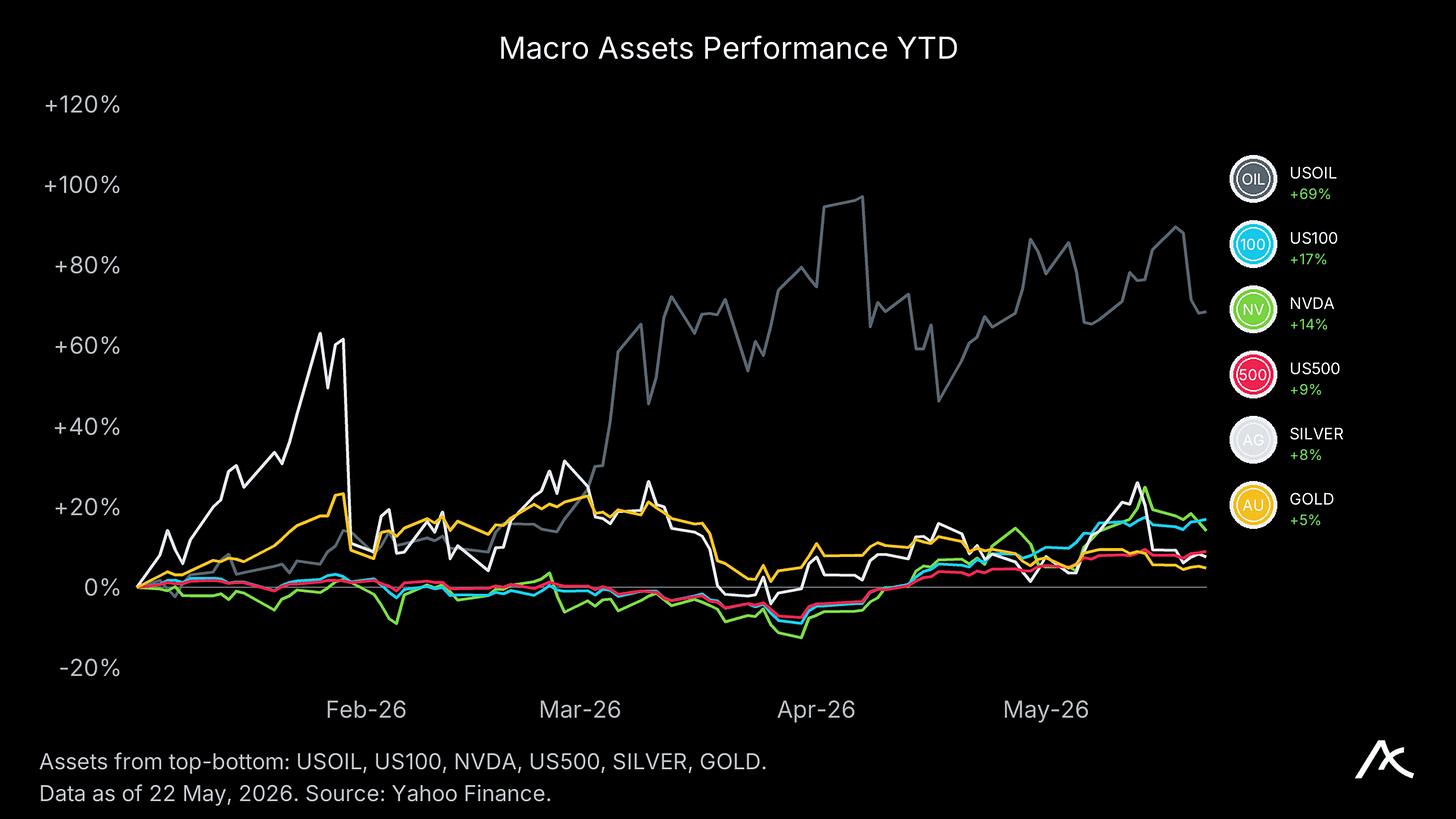
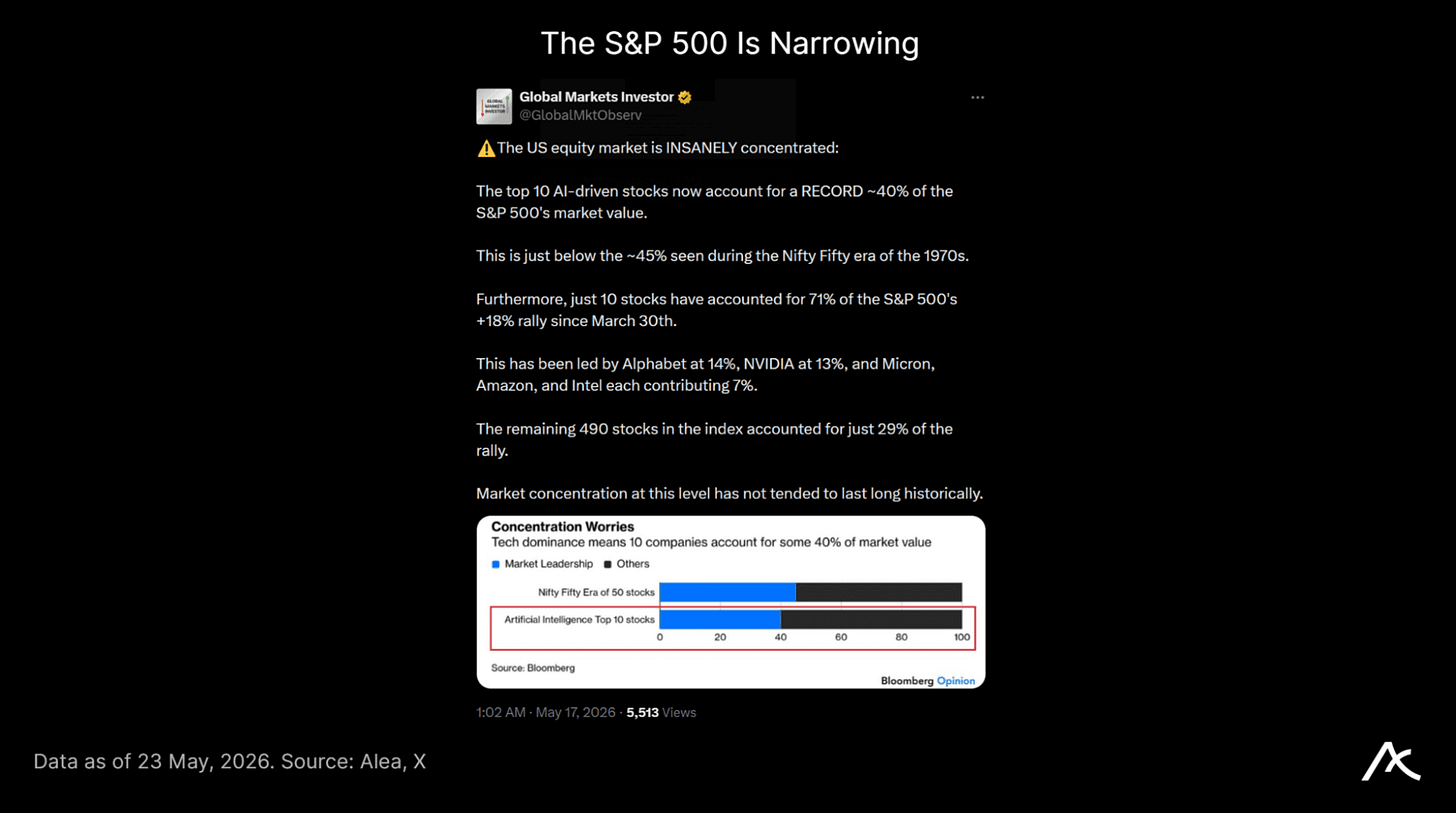
집중은 거래이자 결함이다. 단 10개 종목이 S&P 500 상승의 71%를 차지했으며, 집중도는 Nifty Fifty 시대 수준에 근접했다. Situational Awareness의 13F 보고서에 따르면 주식 익스포저가 전 분기 55.2억 달러에서 136.8억 달러로 증가했다. 이들은 전력, 토지, 데이터센터 전환, 스토리지, AI 클라우드 용량에 롱 포지션을 취하고 있으며, SMH, NVDA, ORCL, AVGO, AMD와 같은 종목에 대한 풋옵션을 통해 쏠린 반도체 수혜주를 헤지하거나 숏한다.
AI의 경우 자본이 먼저 도착했다. Goldman의 기준 시나리오는 이제 2026년부터 2031년까지 컴퓨트, 데이터센터, 전력에 걸쳐 약 7.6조 달러의 AI 인프라 지출을 시사하며, 2026년 연간 capex는 약 7,650억 달러에 이를 전망이다. 시장은 이미 그 중 상당 부분을 명확한 종목에 선반영했다. 더 어려운 질문은 배치다. 이 지출 중 얼마나 많은 부분이 고객이 비용을 지불하는 워크플로로 전환되고, 얼마나 많은 부분이 일자리를 찾는 고비용 용량으로 남게 될 것인가?
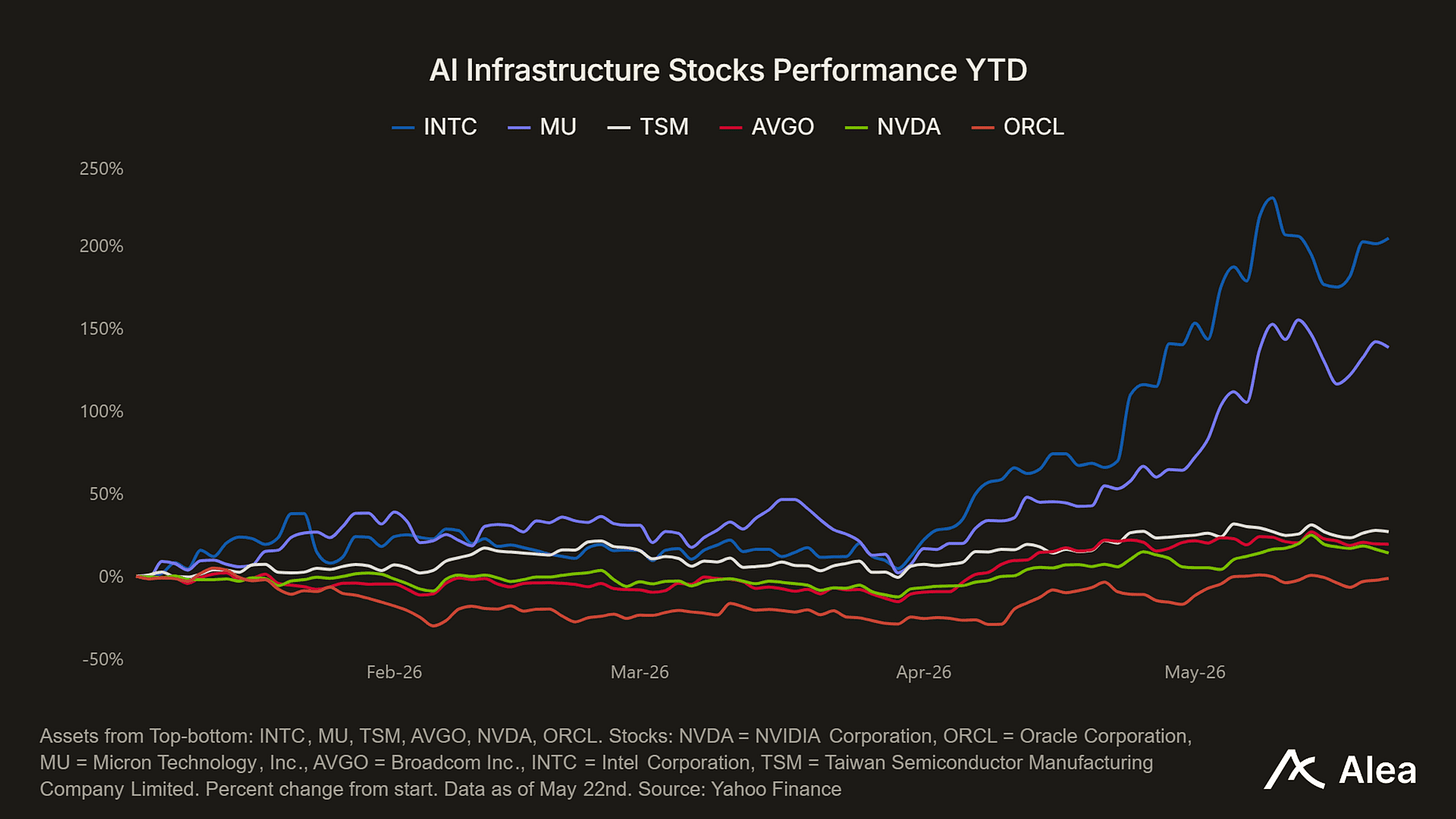
AI 도입은 현실이지만, 거래는 점점 덜 관대해지고 있다. 모델 품질 자체로는 더 이상 희소성이 충분하지 않다. 유통, 워크플로 통제, 독점 데이터, 추론을 유료 사용으로 전환하는 능력이 더 중요해졌다.
기업의 경우 AI 가격 책정이 문제가 되기 시작했다. Microsoft는 제품 통제와 운영 비용 압박을 이유로 대부분의 내부 Claude Code 라이선스를 6월 30일까지 단계적으로 중단하고 엔지니어들을 GitHub Copilot CLI로 전환할 것으로 보도되었다. 마찬가지로 Uber의 CTO는 회사의 개발자들이 연간 할당 예산을 단 4개월 만에 소진했다고 경고했다.
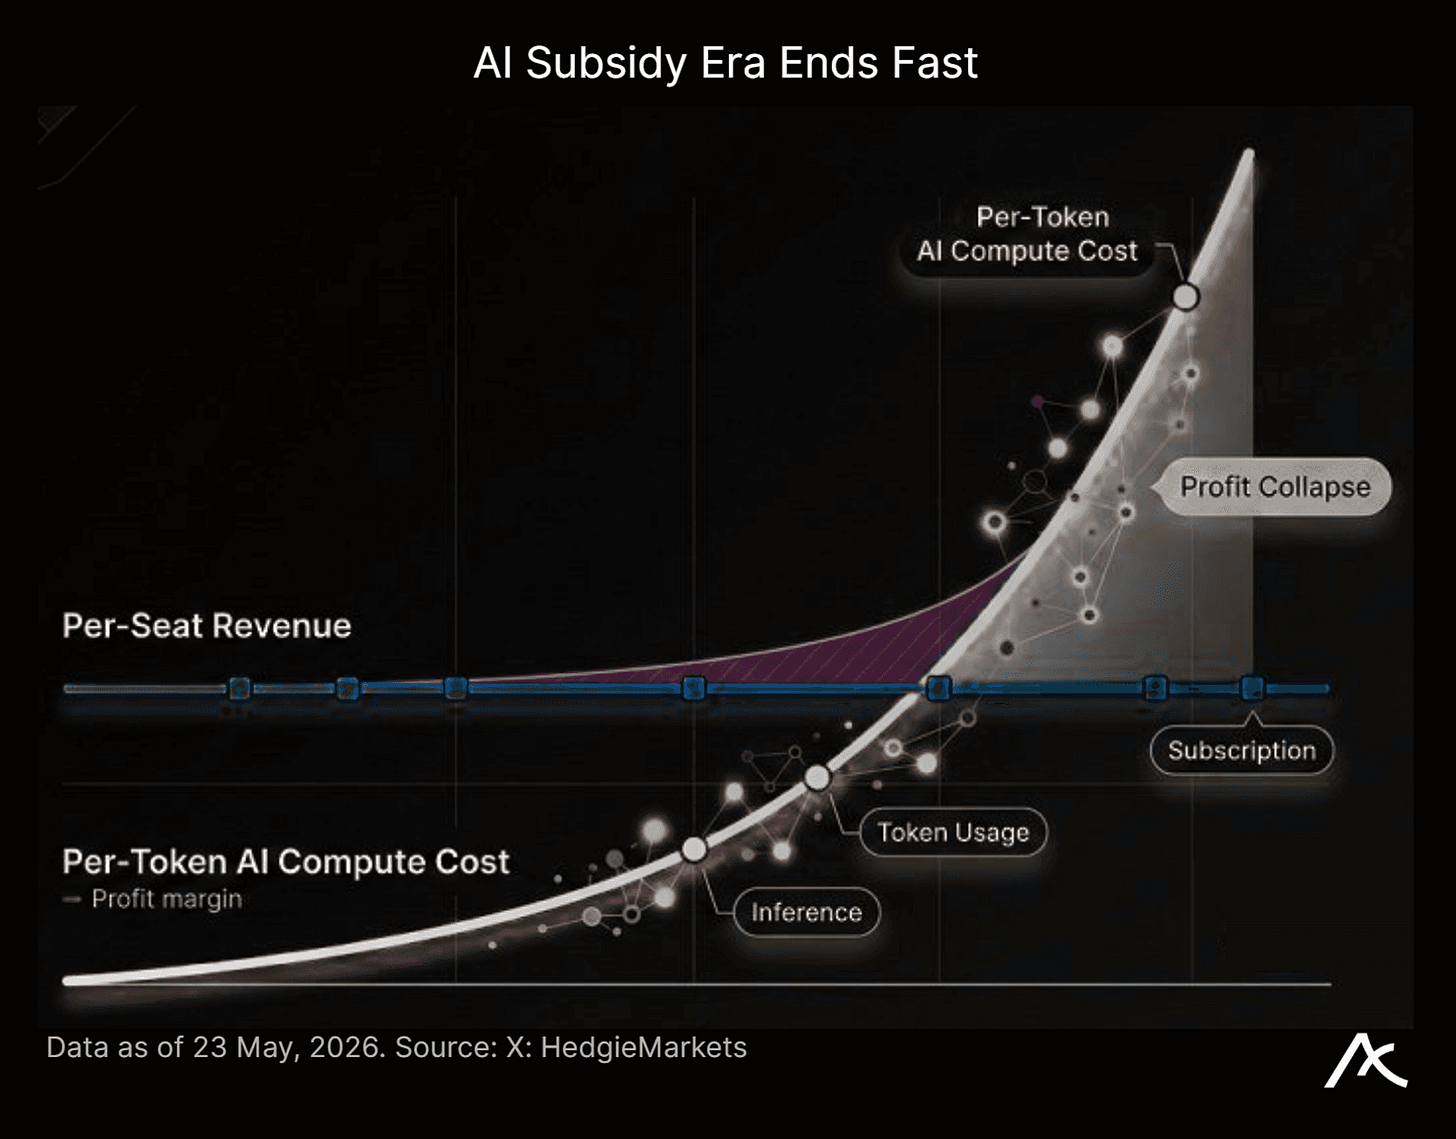
정액제 좌석이 사용량 기반 토큰으로 전환되면서 보조금 단계가 종료되고 있으며, 기업 고객은 이제 AI를 소프트웨어 도입이 아닌 클라우드 지출처럼 측정해야 한다. 고객이 사용량을 제한하면 수익 증가세가 둔화되고, 랩이 볼륨 유지를 위해 가격을 인하하면 단위 경제성이 타격을 입는다. 어느 쪽이든 OpenAI, Anthropic 및 AI 앱 레이어의 IPO 수학은 이제 데모보다는 워크플로가 대규모 추론 비용을 지불할 수 있는지에 더 크게 좌우된다.
Crypto: Ownership Gets Synthetic
현재 컨센서스이자 쏠린 거래는 주식을 온체인에서 거래하고 선물로 거래하는 것이다. SEC가 토큰화된 주식에 대한 “혁신 면제”를 발표할 것으로 예상되면서, 크립토 플랫폼이 탈중앙화 장소에서 거래되는 주식 연계 토큰을 제공할 수 있게 될 가능성이 있으며, 발행사 동의가 없을 수도 있고 의결권이나 배당권이 없을 수도 있다. Burry의 “Snow Crash” 포스트가 포착한 불편함은 바로 이것이다. 시장은 점점 더 합성적이고, 연속적이며, 법적 소유권과는 덜 연결되고 있다.