Pulse es nuestro boletín insignia semanal, donde cubrimos macro, ai, crypto, mercados de predicción y cualquier cosa que merezca atención.
Esta edición de la semana se ha puesto gratuita con un retraso.
Las tasas dominan la semana. El mercado debe digerir a Warsh en la Fed, el estrés récord en la duración japonesa, el liderazgo saturado de la IA, el BTC estancado por debajo de la resistencia y la manía de equity pre-IPO que se traslada a las vías de crypto. Las acciones siguen fingiendo que la concentración es una característica. Crypto tiene su propia versión del mismo problema: todos quieren exposición líquida, menos personas se preocupan por lo que realmente poseen. Así es como los mercados pre-IPO, las acciones tokenizadas y los equity perps se convierten en la operación principal de la semana.
Conclusiones clave
Las tasas marcan el ritmo; crypto solo recibe una oferta de riesgo limpia si la duración deja de sangrar.
Warsh hereda una inflación por encima del objetivo y un comité que podría resistirse al relato de recortes fáciles.
La concentración en IA sigue pagando, pero el liderazgo saturado hace que las entradas sean menos indulgentes.
Las acciones tokenizadas son la narrativa crypto principal esta semana; el problema de los derechos es el obstáculo.
Los mineros ahora son operaciones de energía; el mercado recompensará la capacidad contratada de IA y castigará el lenguaje vago sobre IA.
Macro: La inflación deja de susurrar
Las matemáticas fiscales son el punto de presión silencioso, mientras que Japón ya no es ruido de fondo. El superávit de abril del Tesoro cayó $43B interanual hasta $215B, mientras que los gastos aumentaron a $622B por el mayor gasto en intereses y militar. Mientras tanto, el rendimiento de los JGB japoneses a 30 años tocó el 4%, un récord desde el debut del plazo en 1999, mientras que el de 10 años alcanzó niveles vistos por última vez en 1997. El capital japonés ha sido durante mucho tiempo una oferta silenciosa para la duración extranjera, incluidos los bonos del Tesoro de EE.UU. Si los rendimientos internos se vuelven lo suficientemente atractivos, los inversores japoneses retirarán dinero de los bonos extranjeros (como los bonos del Tesoro de EE.UU.) y lo traerán de vuelta a casa. Podrían vender sus bonos del Tesoro de EE.UU. y otros activos extranjeros y reinvertir ese dinero en bonos japoneses.
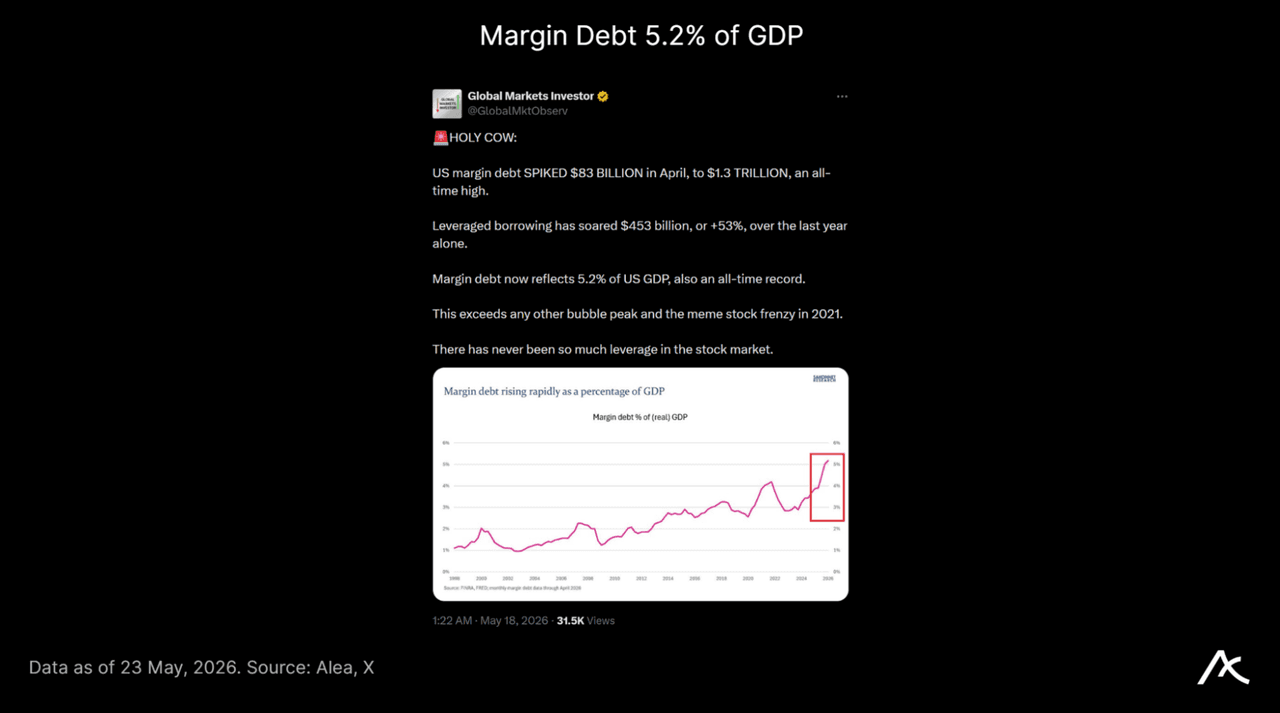
La inflación permanece elevada rondando el 3,8%, lejos del objetivo del 2%; la flexibilización agresiva es puro pensamiento ilusorio. La gente depende del crédito, se queda atrás y gana menos en términos reales cada mes. Sin embargo, las acciones cotizan como si nada estuviera mal. Esto lleva ya 62 meses consecutivos. Acciones caras más inflación persistente más tasas largas al alza dejan poco margen para entradas descuidadas. La celebración en Wall Street está financiada por la erosión de Main Street. Lo que parece “estímulo” para los inversores ricos se manifiesta como salarios erosionados, ahorros más débiles y un camino más estrecho hacia la propiedad de vivienda para todos los demás. El peligro es que un cambio de Core PCE a Trimmed Mean PCE redibuje silenciosamente la línea de meta. Con los datos de hoy, la medida “antigua” dice que la inflación es del 3,2%; la “nueva” dice 2,36%. En la práctica, así es como se manipula el juego: se mantienen en la factura mensual los precios que la gente más siente —alquiler, comida, seguros—, pero se cambian las estadísticas en el tablero para que muestre “misión cumplida”.
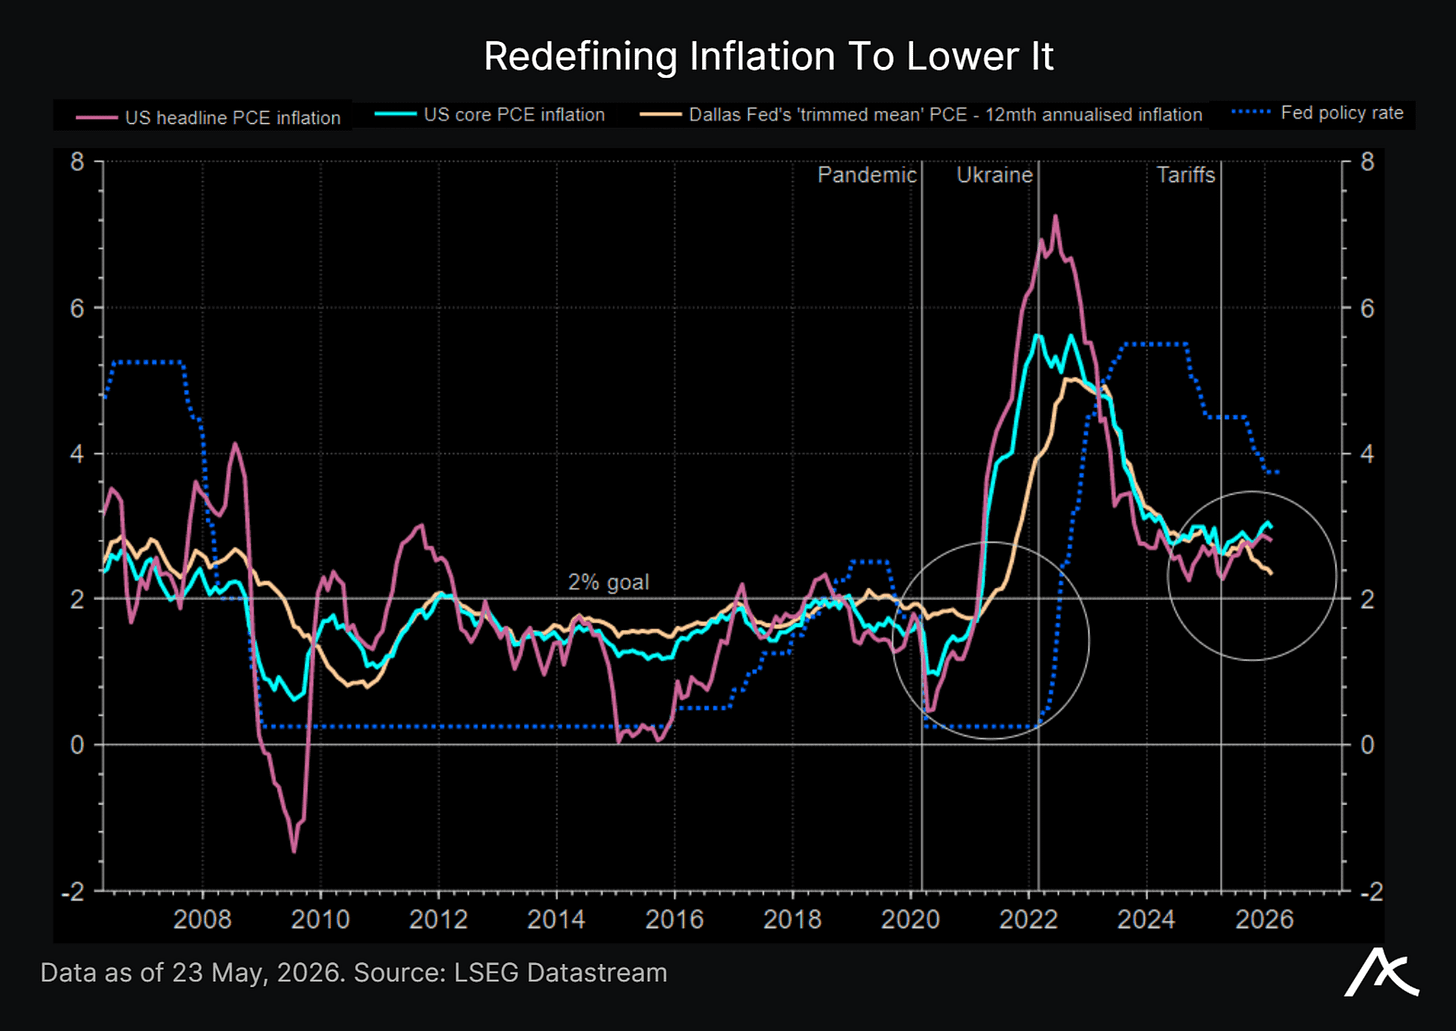
Kevin Warsh ha sido confirmado como presidente de la Fed, con su primera reunión prevista para el 16-17 de junio; las actas del FOMC de abril de esta semana se publican según el calendario normal de tres semanas de la Fed tras la declaración del 29 de abril. El debate comercial ya busca mover la vara de medición de la inflación: el PCE subyacente parece caliente, mientras que el PCE de media recortada ofrece una óptica más limpia a las palomas.
IA: El capex tiene un reloj
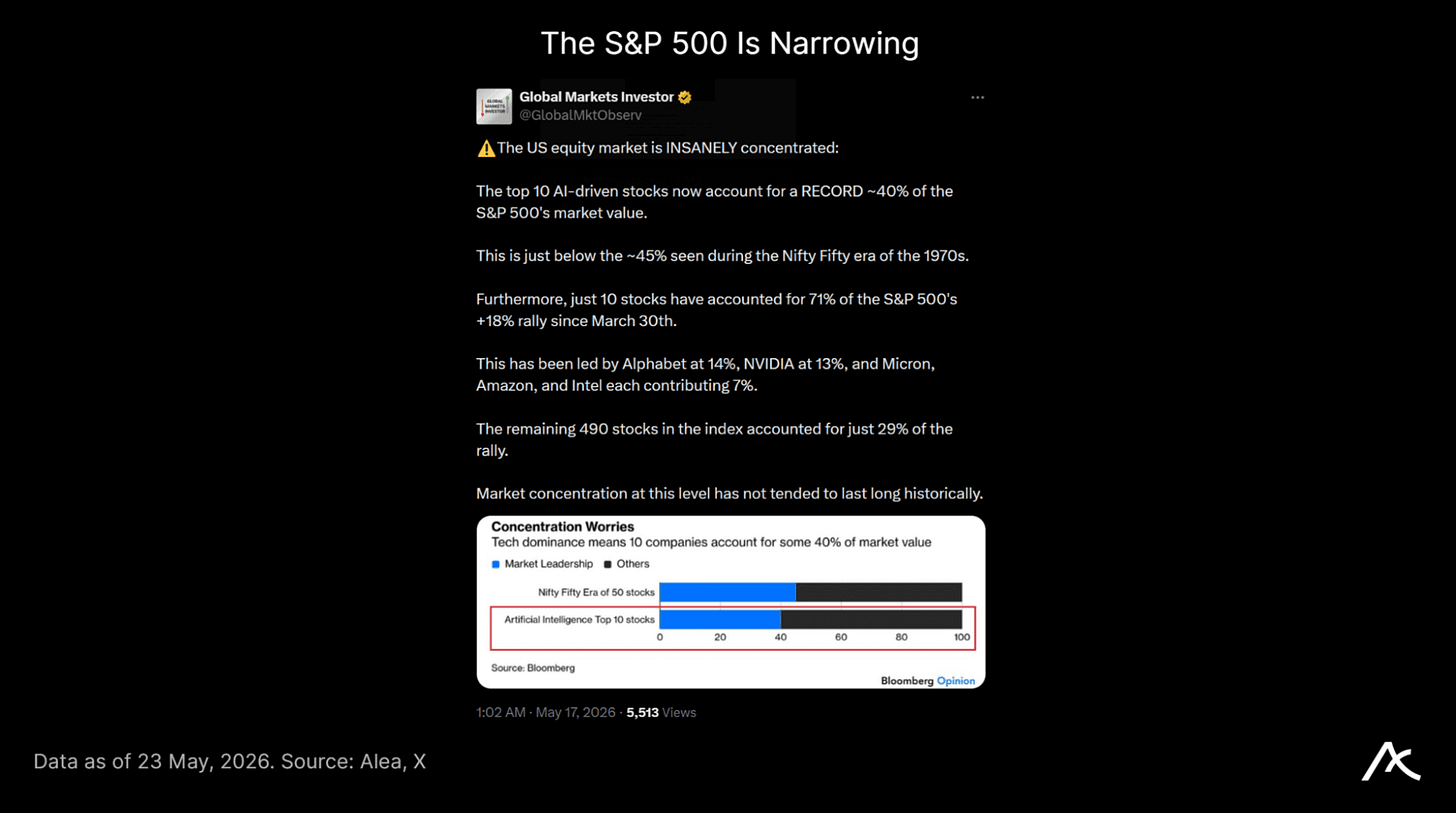
La concentración es la operación y la falla. Solo diez acciones representaron el 71% de las ganancias del S&P 500, con una concentración cercana a los niveles de la era Nifty Fifty. El 13F de Situational Awareness reportó una exposición en acciones de $13,68B, frente a $5,52B del trimestre anterior. Están largos en energía, tierra, conversión de centros de datos, almacenamiento y capacidad de nube de IA; cubren o acortan los beneficiarios saturados de semiconductores mediante puts sobre nombres como SMH, NVDA, ORCL, AVGO y AMD.
Para la IA, el capital llegó primero: la línea base de Goldman ahora implica aproximadamente $7,6B de gasto en infraestructura de IA de 2026 a 2031 en computación, centros de datos y energía, con un capex anual de 2026 cercano a $765B. El mercado ya ha descontado gran parte de eso en los nombres obvios. La pregunta más difícil es la implementación: ¿cuánto de este gasto se convierte en flujos de trabajo por los que los clientes pagan y cuánto se convierte en capacidad costosa buscando un trabajo?
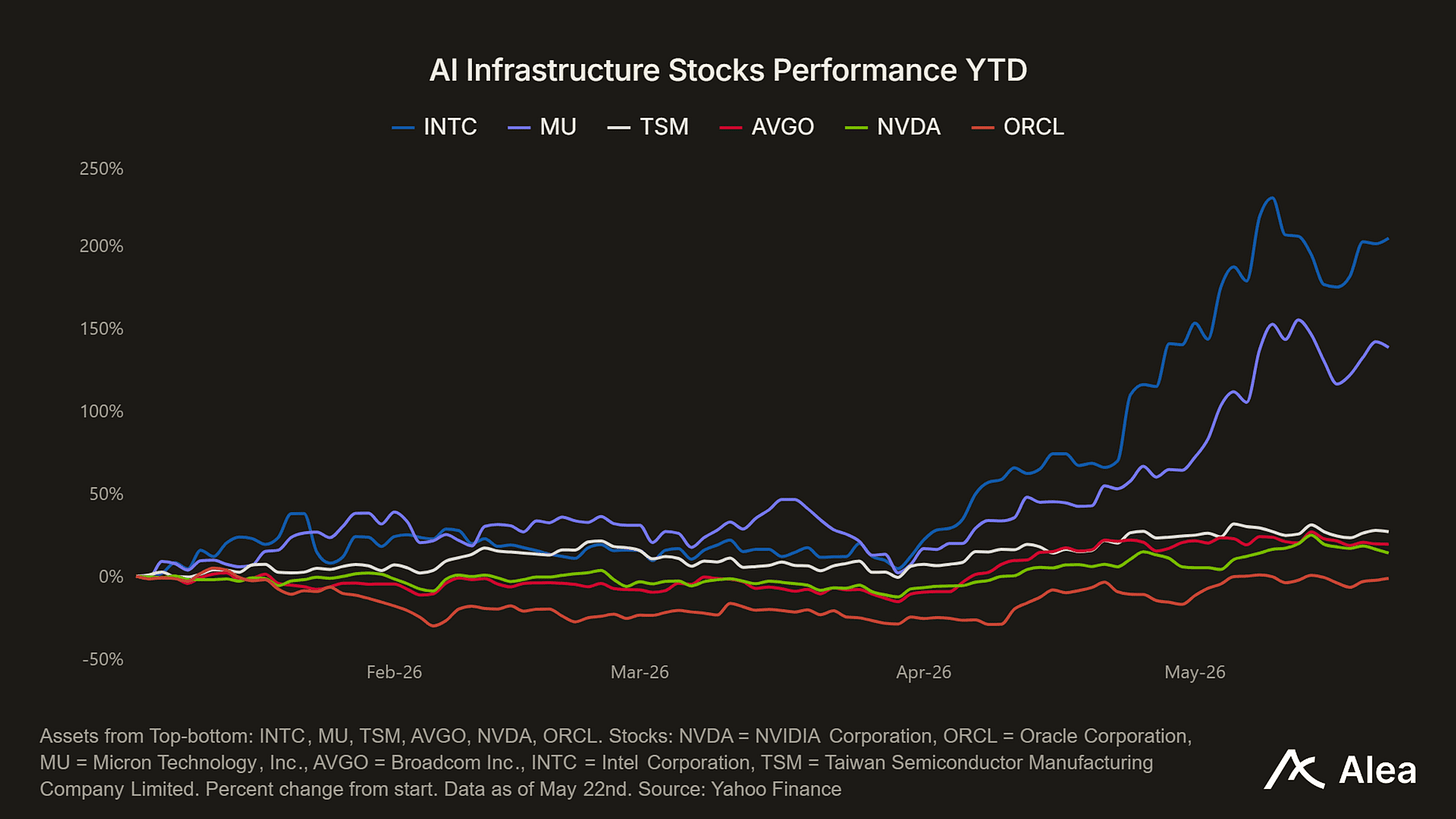
La adopción de la IA es real, pero la operación se vuelve menos indulgente. La calidad del modelo ya no es lo suficientemente escasa por sí sola. La distribución, el control del flujo de trabajo, los datos propietarios y la capacidad de convertir la inferencia en uso pagado importan más.
Para las empresas, el precio de la IA comienza a ser un problema. Microsoft está reportadamente eliminando la mayoría de las licencias internas de Claude Code para el 30 de junio y empujando a los ingenieros hacia GitHub Copilot CLI, citando tanto el control del producto como la presión sobre los gastos operativos. De manera similar, el CTO de Uber advirtió que los desarrolladores de la compañía agotaron su presupuesto anual asignado en solo 4 meses.
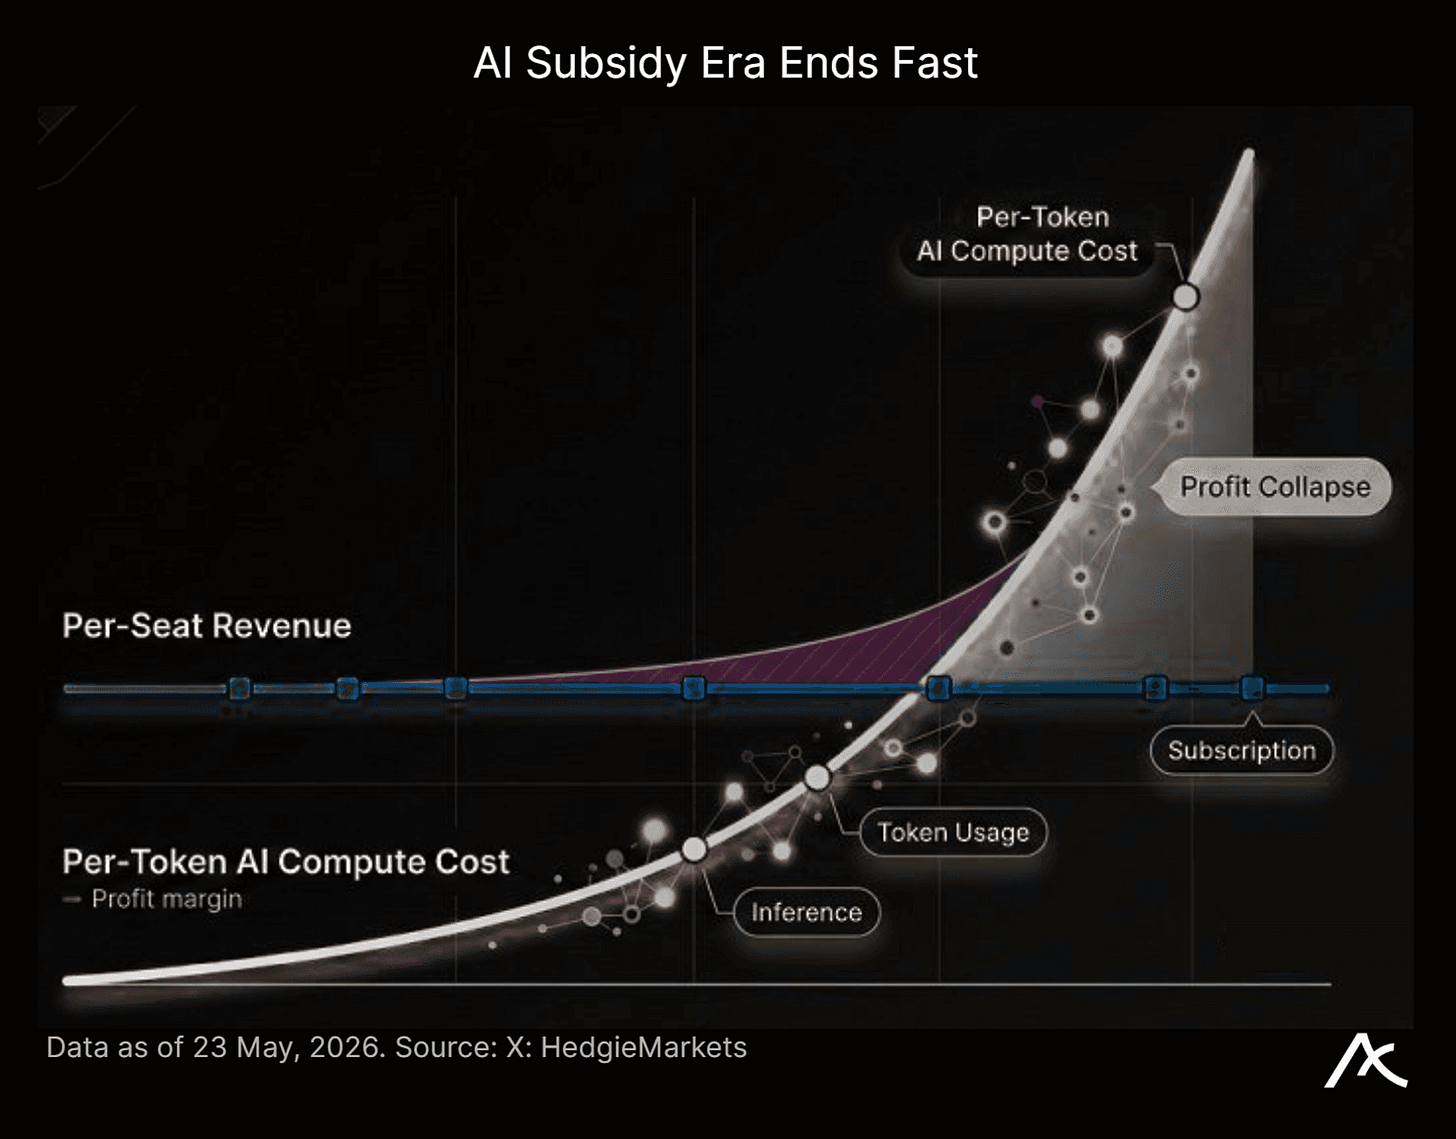
La fase de subsidios está terminando a medida que los asientos planos se convierten en tokens medidos, y los clientes empresariales ahora deben medir la IA como gasto en la nube, no como adopción de software. Si los clientes limitan el uso, la rampa de ingresos se ralentiza; si los laboratorios recortan precios para mantener el volumen, las economías unitarias sufren. De cualquier manera, las matemáticas de IPO para OpenAI, Anthropic y la capa de aplicaciones de IA ahora dependen menos de demos y más de si los flujos de trabajo pueden pagar la inferencia a escala.
Crypto: La propiedad se vuelve sintética
El consenso y la operación saturada ahora son acciones y perps operando onchain, justo cuando se espera que la SEC publique una “exención de innovación” para las acciones tokenizadas, potencialmente permitiendo que las plataformas de crypto ofrezcan tokens vinculados a acciones que operen en venues descentralizados, que pueden carecer del consentimiento del emisor y que pueden no llevar derechos de voto ni dividendos. Esa es la incomodidad que capturó el post “Snow Crash” de Burry: los mercados se vuelven más sintéticos, más continuos y menos ligados a la propiedad legal.