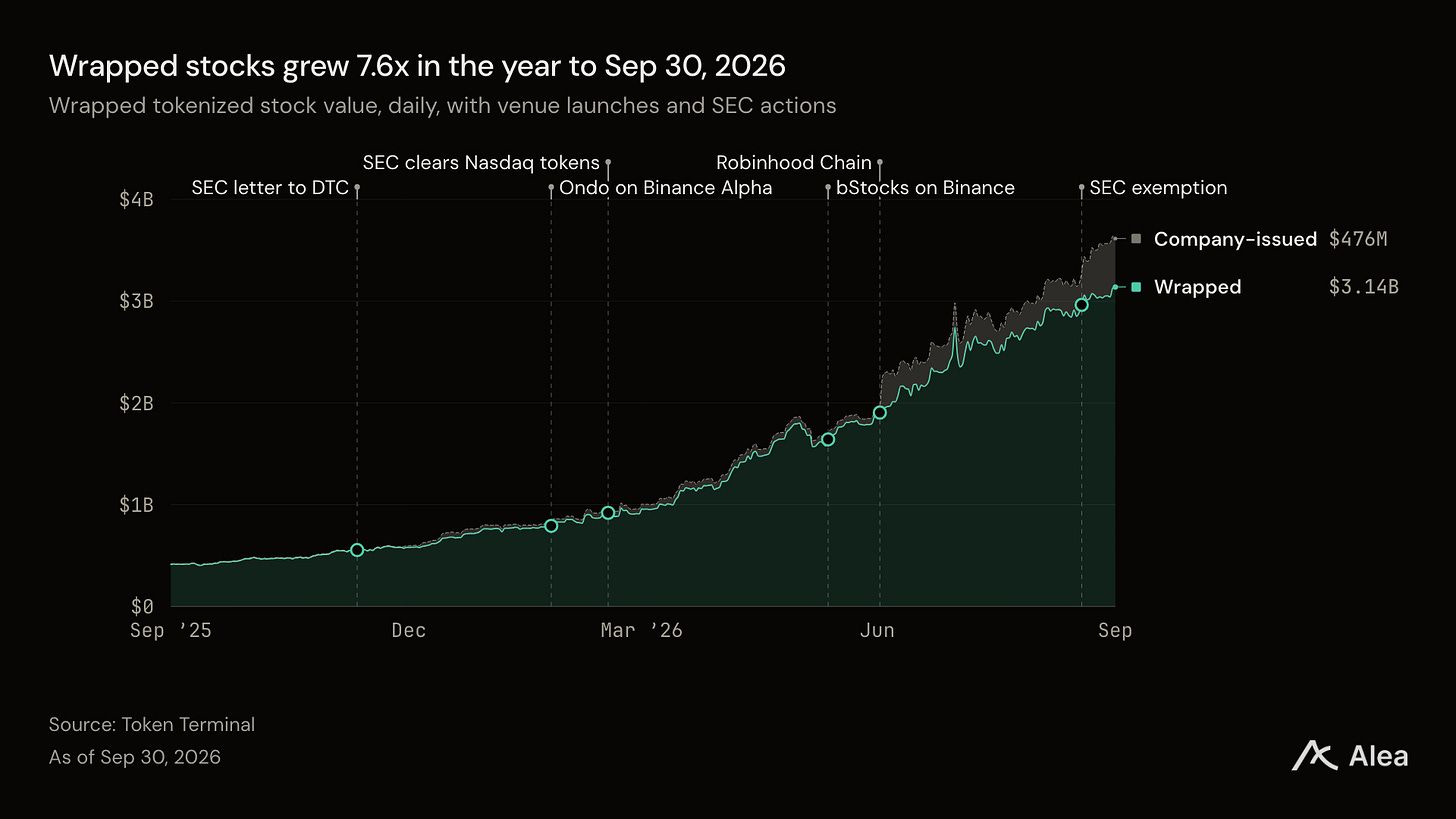
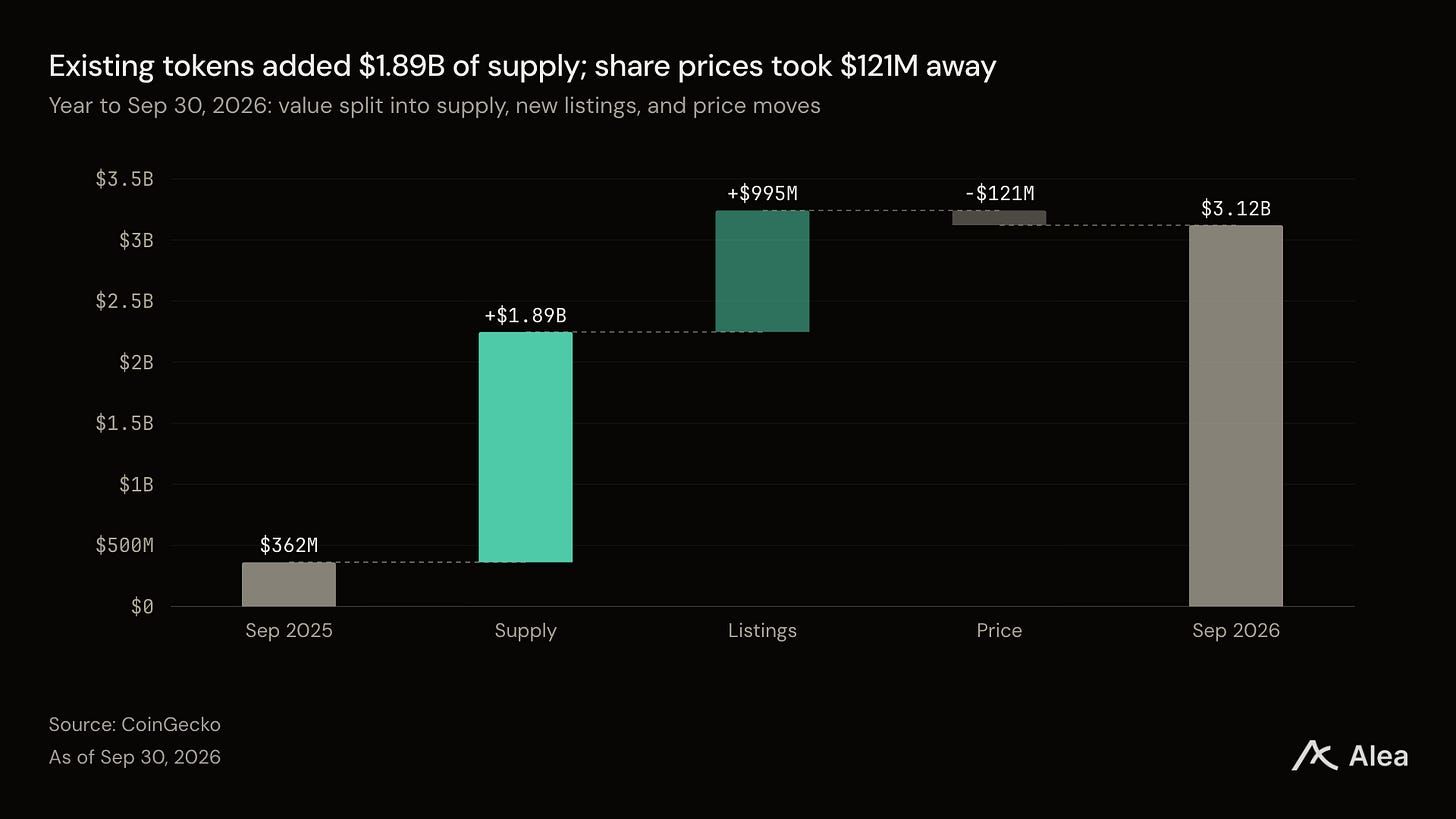
O preço das ações da Circle caiu 38% no ano até 30 de setembro. Sua oferta de tokens cresceu 85x. Esse é todo o mercado de tokenized-stock em um só nome: os preços caíram, e os tokens se multiplicaram. Wrapped stocks cresceram 7.6x para US$ 3,14 bilhões. Tokens que estavam ativos há um ano adicionaram +US$ 1,89 bilhão de nova oferta; movimentos no preço das ações retiraram −US$ 121 milhões. Emissores cunharam, e novos venues listaram o que cunharam. Independentemente do preço, há demanda substancial por acesso a equity tokenizado spot onchain.
Principais conclusões
A nova oferta construiu o mercado. Tokens ativos há um ano registraram US$ 1,89 bilhão de nova oferta, enquanto movimentos de preço retiraram US$ 121 milhões. A oferta cresceu em 110 dos 119 tokens, independentemente da direção do movimento da ação.
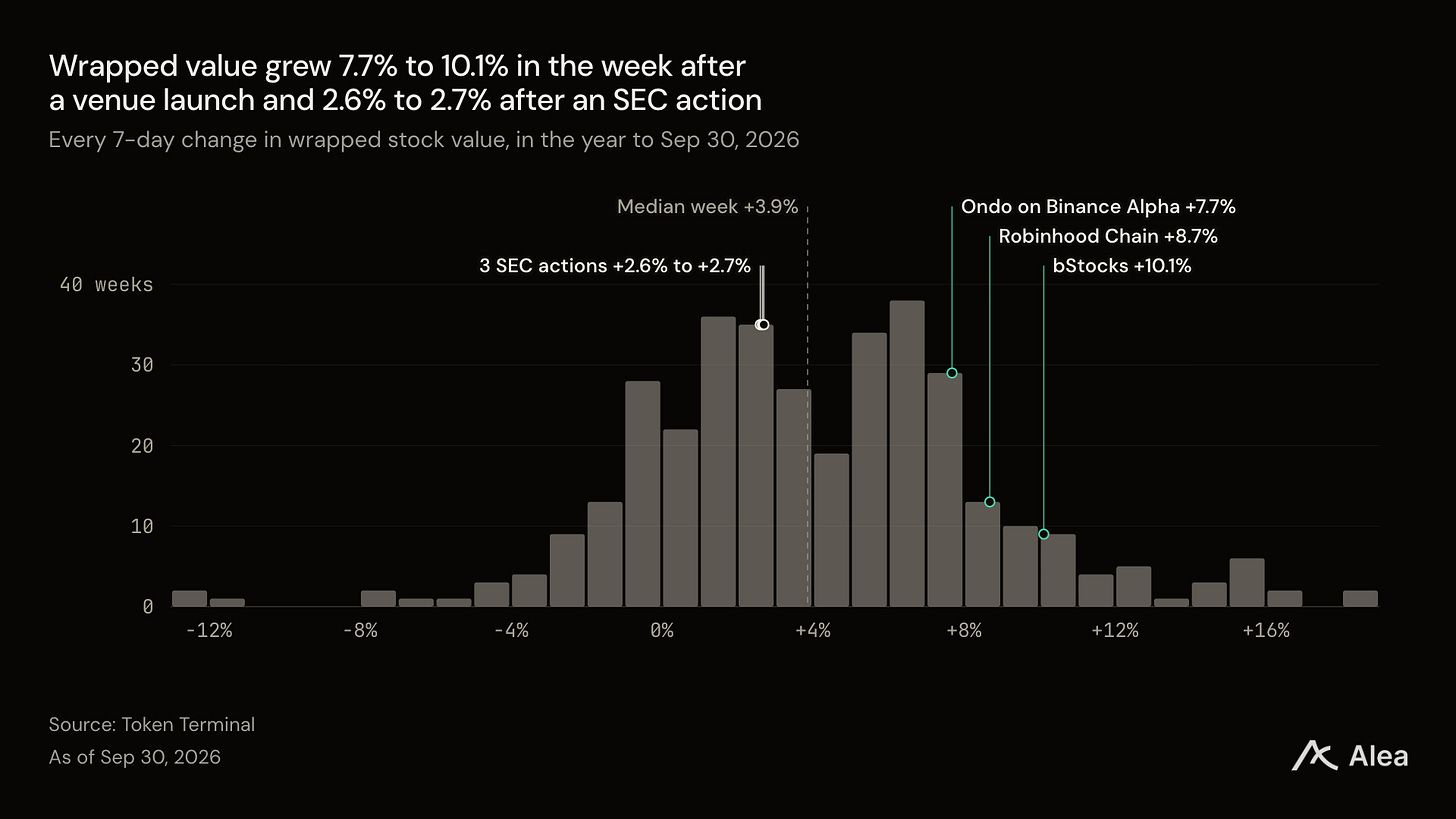
Listagens em exchanges definiram o ritmo. O valor wrapped cresceu de 8% para 10% na semana após cada nova venue abrir, contra uma mediana de 3,9% por semana. Toda semana após uma ação da SEC ficou abaixo dessa mediana, com crescimento inferior a 3%.
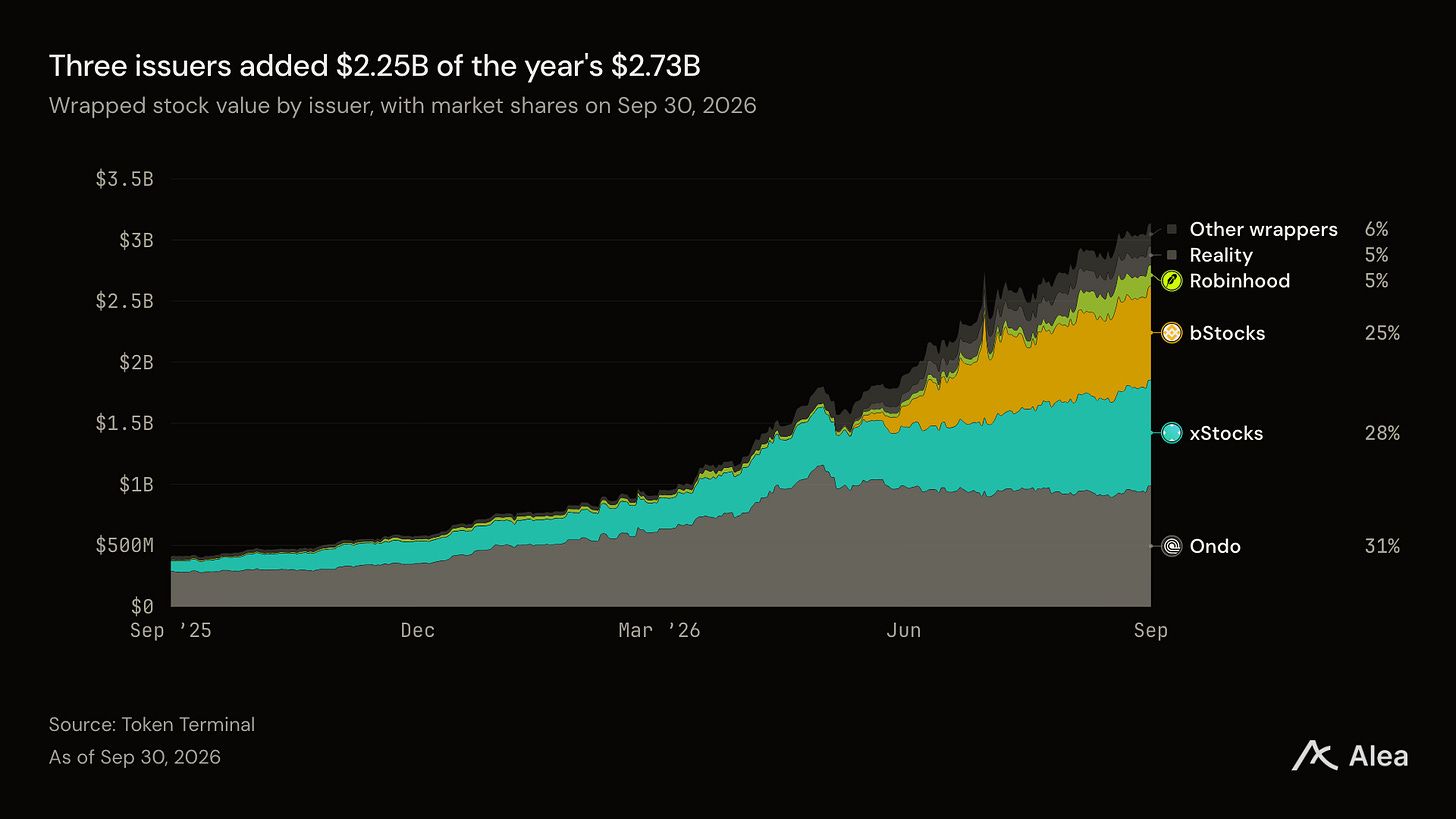
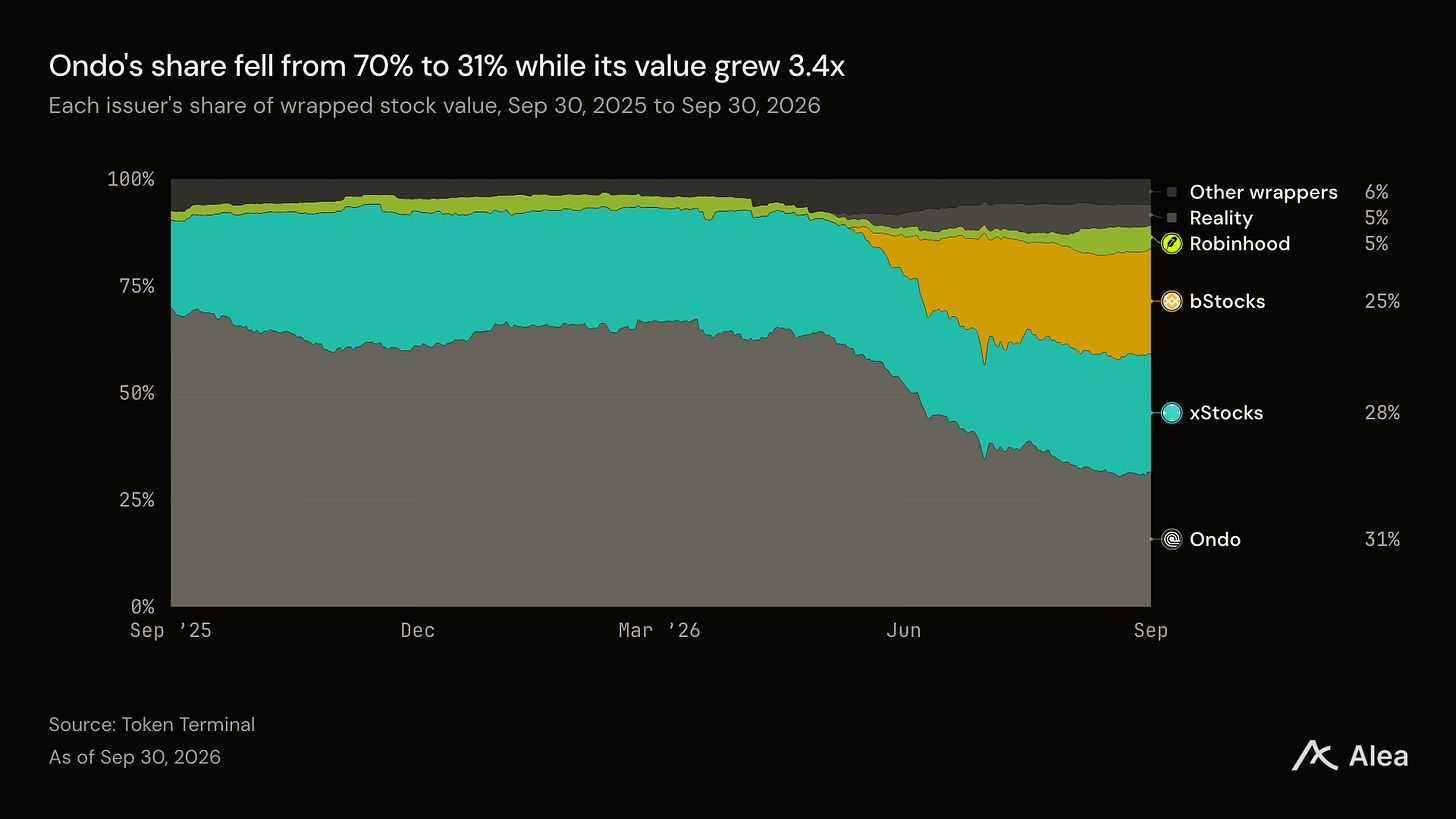
Três emissores agora dividem o mercado. O valor da Ondo cresceu 3,4x, enquanto xStocks e bStocks adicionaram cada um mais de US$ 770 milhões. Cada um dos três encerrou o ano com 25% a 31% do valor wrapped.
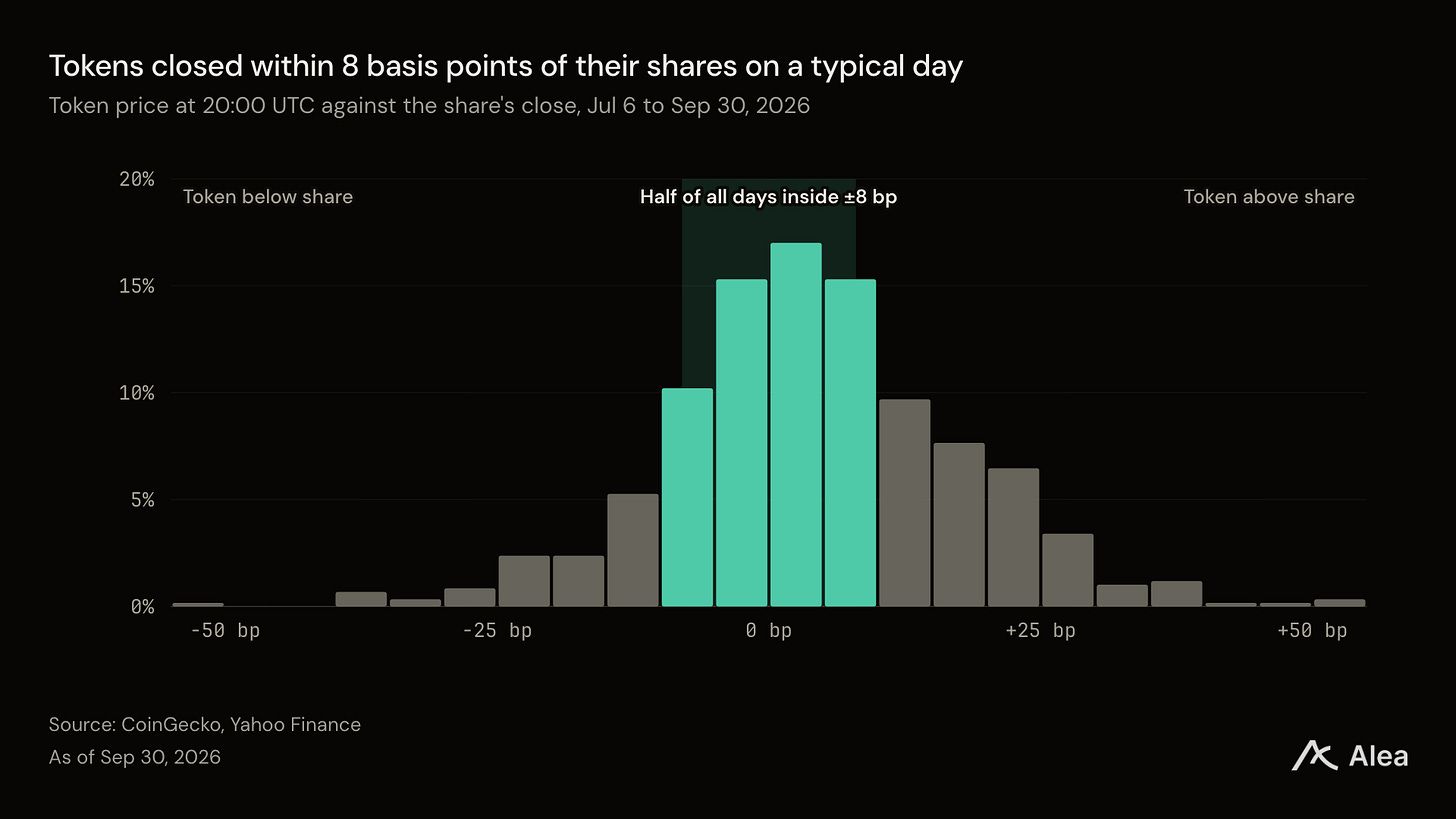
Um detentor recebe o preço da ação e um mercado de fim de semana. Os tokens fecharam dentro de 8 pontos-base de suas ações em um dia típico. Em um dia médio de fim de semana, foram negociados US$ 284 milhões, com todas as venues de ações fechadas.
A SEC abriu um segundo mercado dos EUA ao lado do offshore. Sua isenção de 17 de setembro admite tokens que carregam o voto e os dividendos da ação, a partir de 17 de outubro de 2026, no mínimo. A Ondo já emite dois desses tokens nos EUA.
Tokens existentes adicionaram US$ 1,89 bilhão de oferta
Uma wrapped stock é um token que um emissor cunha contra uma ação que mantém com um custodiante, o que significa que seu valor agregado onchain muda de duas formas: o preço da ação se move, ou o emissor cunha ou resgata tokens. No ano até 30 de setembro, a cunhagem produziu quase toda a alta.
Os 120 tokens ativos há um ano registraram US$ 1,89 bilhão de nova oferta, enquanto movimentos de preço nos mesmos tokens retiraram US$ 121 milhões, e os 53 tokens listados desde então adicionaram outros US$ 995 milhões. A nova oferta em tokens existentes representou 68% da alta do ano.
Toda contagem do mercado mostra pelo menos crescimento de cinco vezes. A série wrapped nesta edição encerrou o ano em US$ 3,14 bilhões, 7,6x o início. A contagem mais ampla também inclui ações que as próprias empresas emitem onchain e encerrou em US$ 3,21 bilhões, 5,0x o início.
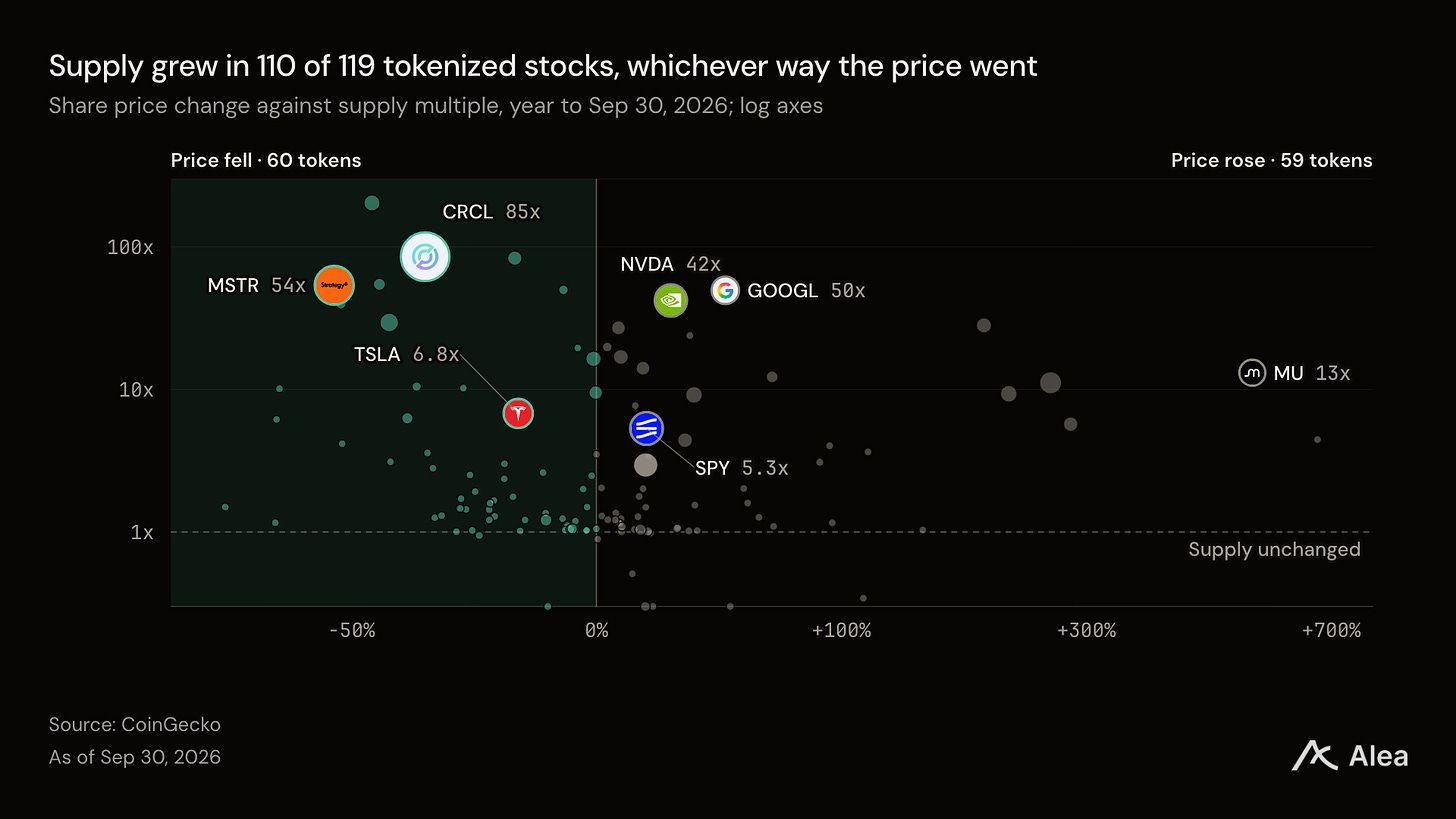
A queda nos preços das ações não impediu o crescimento da nova oferta. Entre as 119 ações e ETFs com um token em ambos os extremos do ano, o preço caiu em 60; a oferta cresceu em 58 deles. Por exemplo, a ação da Strategy caiu 52% no ano até 30 de setembro, enquanto sua oferta de tokens cresceu 54x.
A cunhagem foi mais rápida nas semanas de quedas mais acentuadas de preço. Entre as 25 maiores tokenized stocks, o crescimento mediano da oferta foi de 4,9% por semana quando a ação caiu 10% ou mais naquela semana. Nas semanas em que a ação variou menos de 5%, foi de 1,4%.
As semanas mais rápidas seguiram lançamentos de exchanges
Cada trimestre adicionou mais valor que o anterior, encerrando com US$ 1,24 bilhão no terceiro.
A Ondo lançou suas tokenized stocks e ETFs no Binance Alpha em 24 de fevereiro de 2026. A Binance lançou a negociação de bStocks em 11 de junho. A Robinhood anunciou sua chain e stock tokens em 1º de julho. Na semana após cada uma dessas datas, o valor wrapped cresceu de 7,7% para 10,1%, colocando as três semanas no quinto superior das 359 janelas de sete dias do ano.
Ações da SEC moveram menos valor que as listagens. A equipe da SEC publicou uma carta à DTC em 11 de dezembro de 2025, e a Comissão aprovou a negociação tokenizada da Nasdaq em 18 de março. Na semana após cada uma dessas datas, e após a isenção de 17 de setembro, cresceu de 2,6% para 2,7%, abaixo da mediana semanal de 3,9%. As regras decidem quem pode entrar em venues dos EUA. A oferta deste ano seguiu as listagens.
Três emissores adicionaram US$ 2,25 bilhões dos US$ 2,73 bilhões do ano
Cada um dos três vende por meio de uma exchange ou app de varejo.
A Backed lançou xStocks na Kraken e Bybit em 30 de junho de 2025, e em 2 de dezembro de 2025 a Kraken anunciou que adquiriria a empresa. A Ondo vende por meio da Binance Alpha e Bitget. Os bStocks são cunhados e resgatados apenas pela Binance, e passaram de zero em junho para um quarto do valor wrapped. Os bStocks da Binance também foram os primeiros a atingir a marca de US$ 1 bilhão.
O valor dos tokens da Ondo cresceu 3,4x ao longo do ano, enquanto sua participação no mercado caiu de 70% para 31%. xStocks cresceu 10x, e bStocks capturou um quarto do mercado em quatro meses após o lançamento. Três grandes emissores agora dividem um mercado que a Ondo antes dominava.
Os custos dependem do token e da rota de negociação. A Backed lista até 0,50% para emissão ou resgate de SPYx, seu token do S&P 500. Um custo anual de 0,0945% pertence ao ETF SPY subjacente. A Ondo retém diferenças entre suas cotações de token e os preços pelos quais negocia os títulos subjacentes; não publica spread fixo. A Binance lista zero de comissão, custódia, gestão e taxas de conversão de ações para token para bStocks, com spreads de negociação e taxas de rede cobradas separadamente quando aplicável. A Alpaca Securities detém os títulos subjacentes para Ondo e bStocks. A Backed também lista a Alpaca entre os custodiantes para SPYx.
Endereços de detentores cresceram 59x enquanto o valor cresceu 7,6x
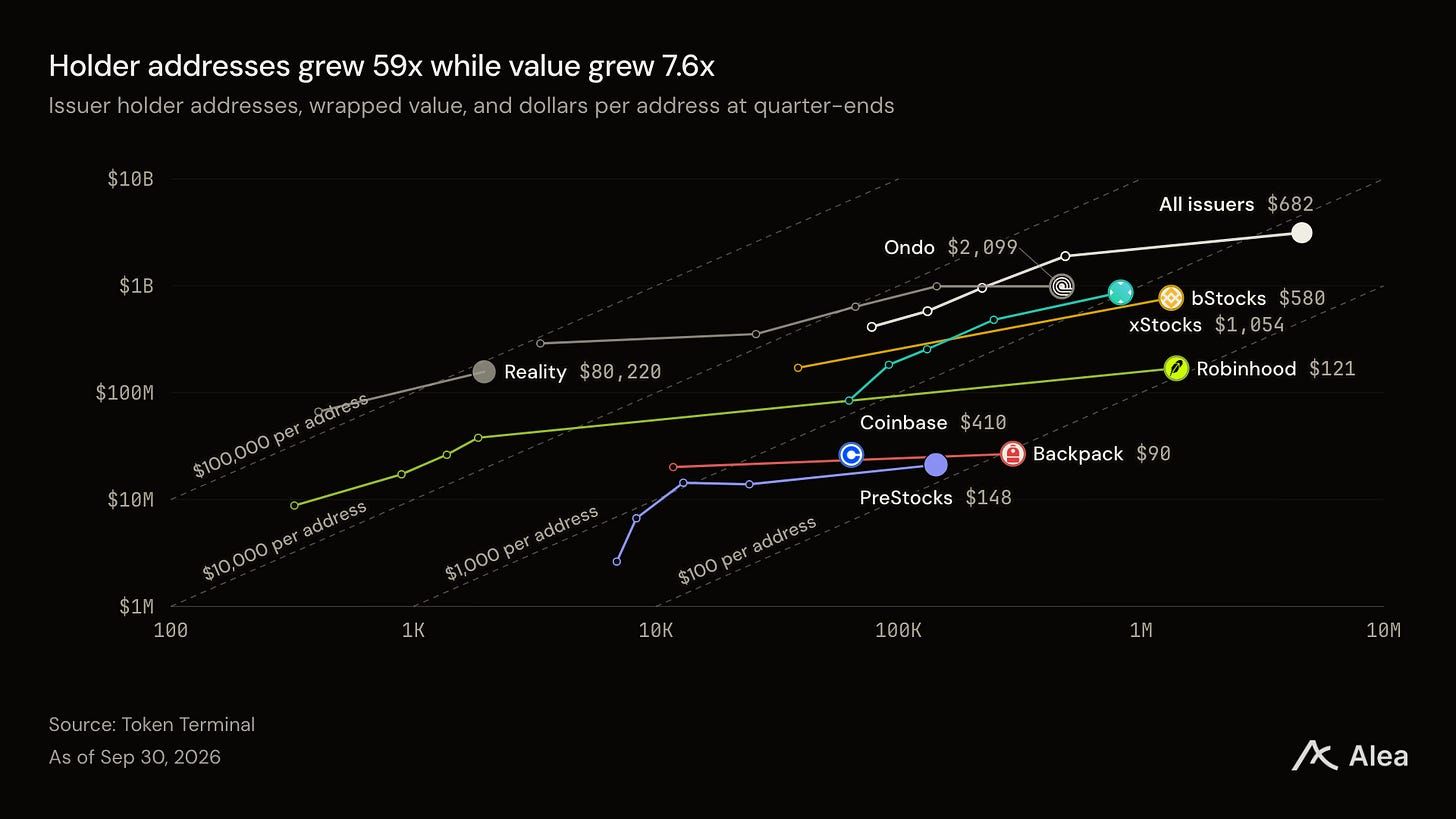
Entre os tokens de ações embrulhados, o valor de mercado em circulação dividido pela soma das contagens de detentores caiu de US$ 5.325 em 30 de setembro de 2025 para US$ 682 em 30 de setembro de 2026. As contagens de detentores cresceram 59x enquanto o valor de mercado cresceu 7,6x. A contagem soma endereços entre ativos de tokens de ações distintos: uma carteira que detém cinco tokens diferentes contribui com cinco entradas. Em 30 de setembro, a Ondo tinha cerca de US$ 2.100 de valor de mercado por detenção contada, versus US$ 121 para a Robinhood, aproximadamente 17 vezes mais. A Ondo também permite que indivíduos e instituições elegíveis mintem e resgatem após o onboarding, sujeito a restrições jurisdicionais.
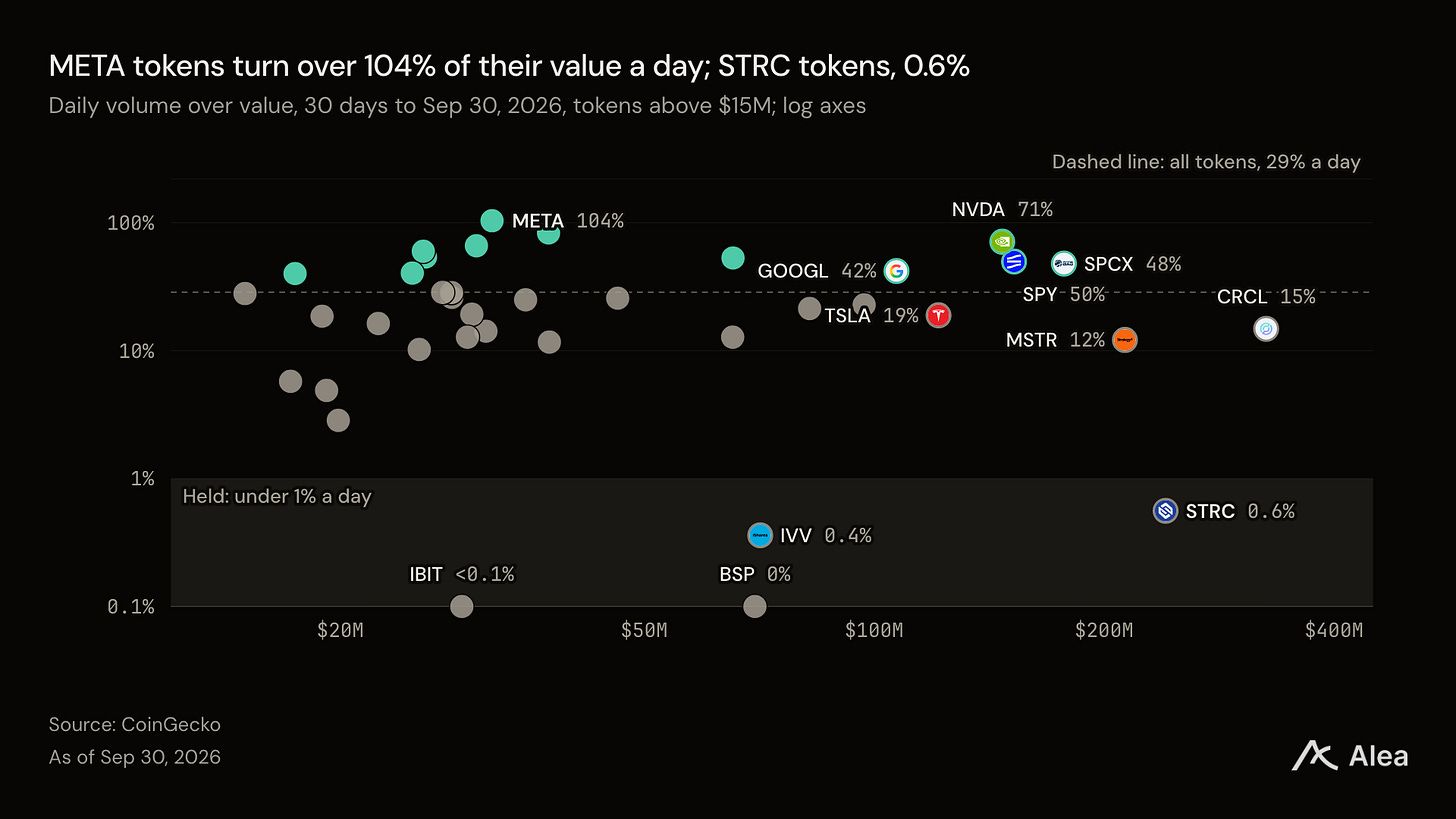
O volume diário de negociação subiu ao longo do mesmo ano, de 18% do valor um ano antes para 29% em setembro de 2026. Alguns tokens como META giraram 104% de seu valor em um dia, enquanto outros como os tokens preferenciais STRC da Strategy giraram 0,6%.
Um token fecha a 8 pontos-base da ação
Um token negocia próximo ao preço da ação. Entre dez grandes tokens no terceiro trimestre, o token mediano fechou a 8 pontos-base da ação, e nove em cada dez fecharam dentro de 24. O preço do token combina todos os tokens de um emissor de uma mesma ação, portanto um token que negocia pouco pode exibir um preço antigo.
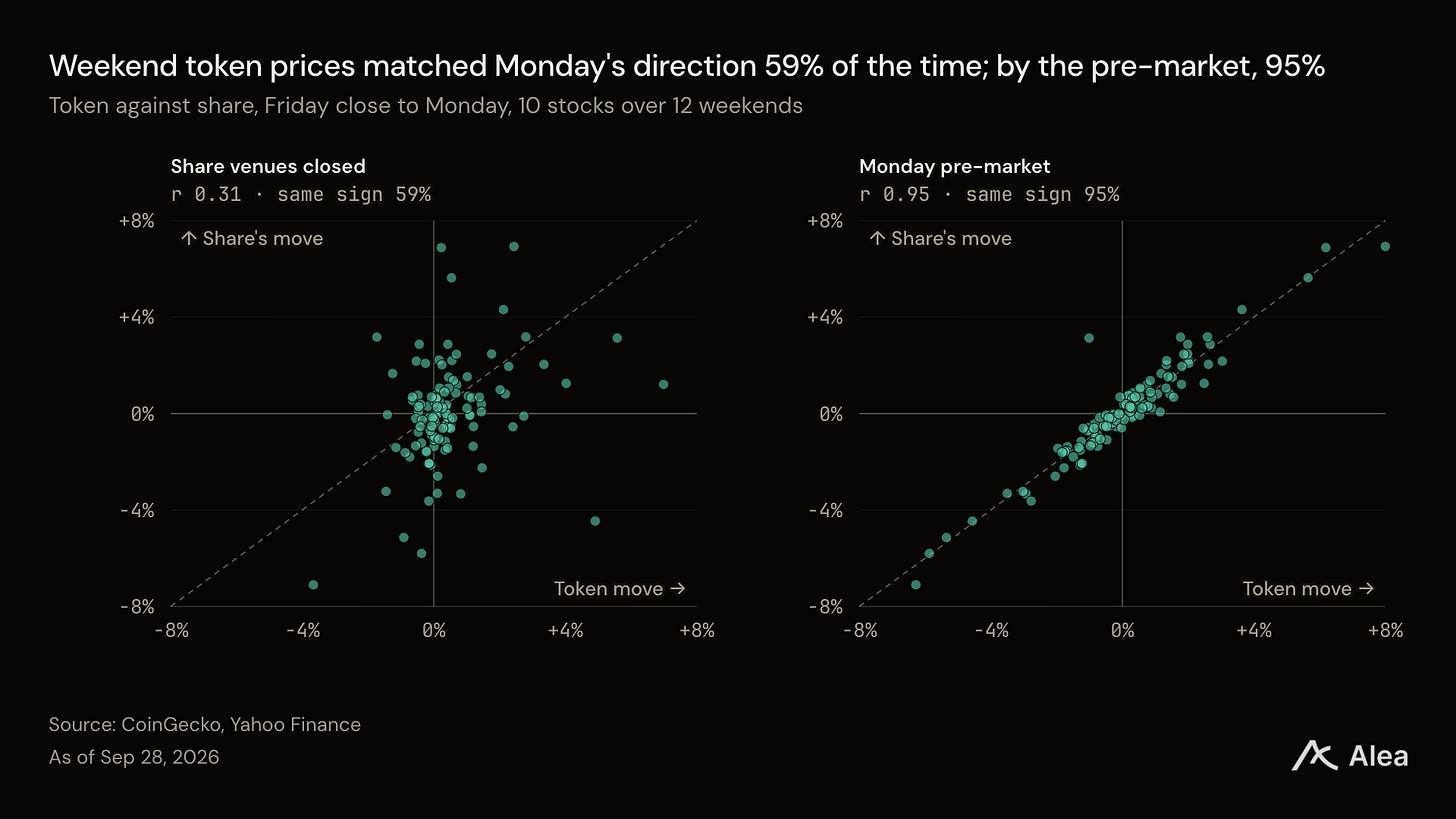
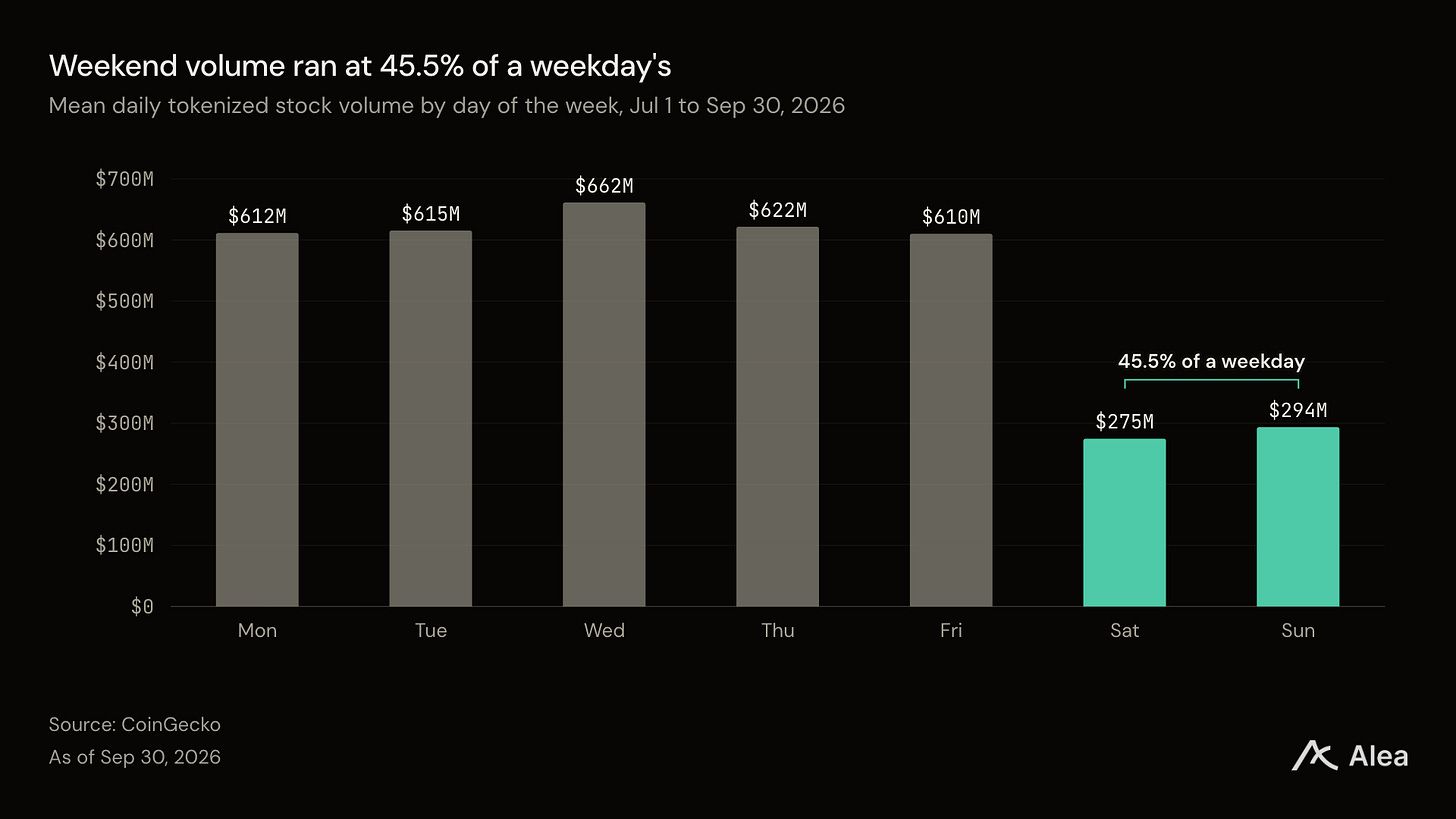
Os tokens também negociam quando todos os venues de ações estão fechados, o que ao mesmo tempo expõe os problemas de iliquidez e fragmentação de liquidez. Cada sábado e domingo no terceiro trimestre negociou cerca de 45% do volume de um dia útil. Nessas horas fechadas, o movimento de um token apontou na mesma direção que a abertura de segunda-feira 59% das vezes. Até o pré-mercado de segunda-feira, os preços horários mostraram uma correspondência de 95%. Esta amostra consiste apenas de dez grandes nomes ao longo de 12 fins de semana, e esses nomes tendem a se mover juntos.
Equity perps na XYZ negociaram 1,8x o spot
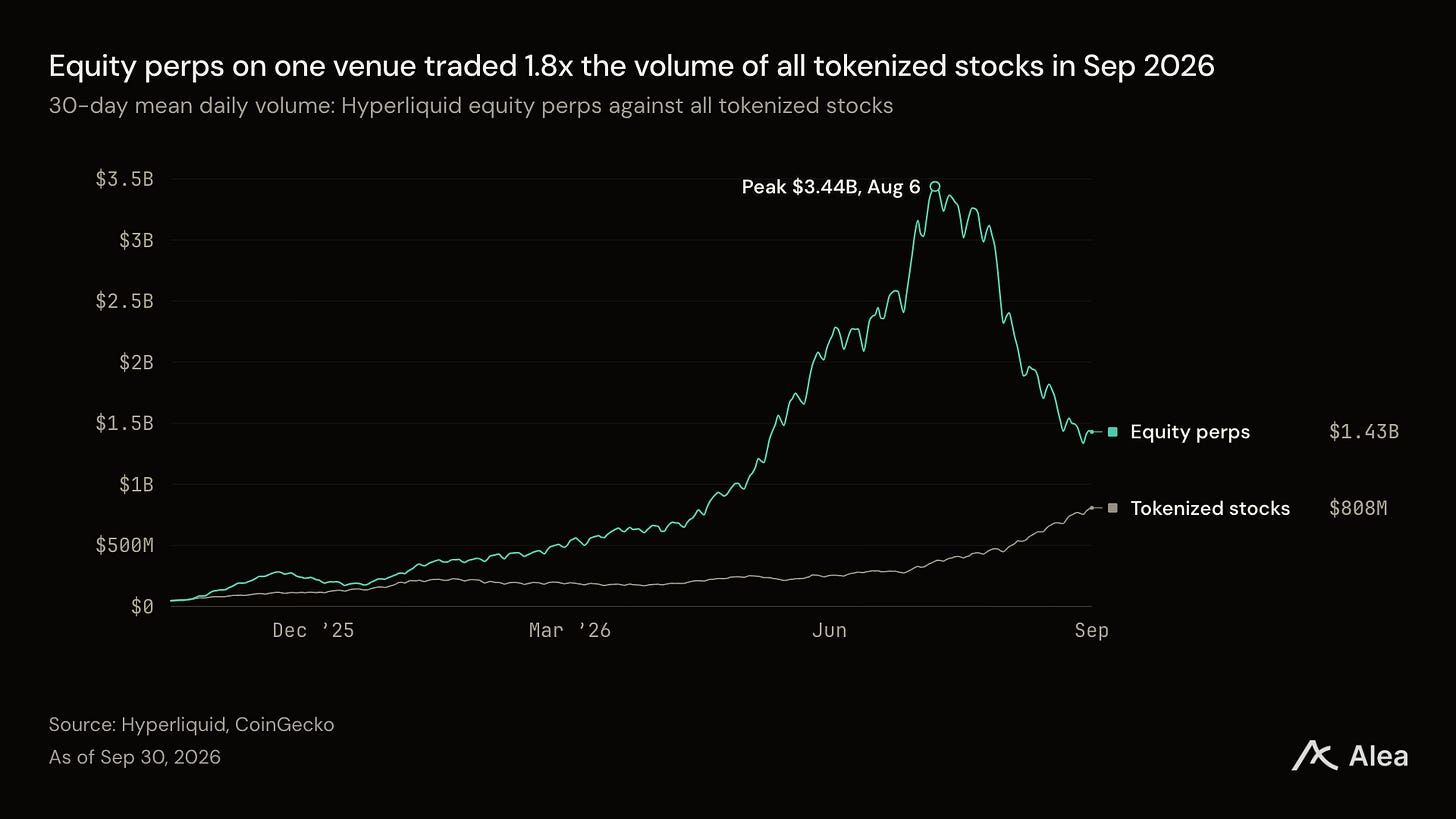
Os perpetuals de equity no mercado XYZ da Hyperliquid tiveram média de US$ 1,43 bilhão por dia em setembro de 2026, contra US$ 808 milhões para ações tokenizadas. Os dois produtos oferecem exposições diferentes. Um perp liquida em dólares e não detém uma ação, enquanto um token é uma reivindicação sobre uma ação em custódia. O volume de tokens subiu 76% mês a mês em setembro, e a relação encerrou o mês abaixo do pico de julho de 9,6x.
A SEC abriu um segundo mercado ao lado do primeiro
A SEC anunciou sua isenção em 17 de setembro. Ela permite que novos venues negociem ações tokenizadas dos EUA até 17 de setembro de 2031, e admite apenas tokens que carregam o voto e os dividendos da ação. Ações embrulhadas offshore não carregam voto e reinvestem dividendos, o que as mantém no mercado offshore. Cada venue publica um aviso 30 dias antes de abrir, e o início mais cedo é 17 de outubro de 2026.
A Ondo já emite ambos os tipos de token. Em 2 de julho de 2026, a Ondo lançou tokens dos EUA no ETF S&P 500 da BlackRock e na Micron, emitidos por seu próprio agente de transferência. Seus detentores recebem os direitos de acionista de uma conta de corretagem nos EUA, incluindo votação por procuração via Broadridge.
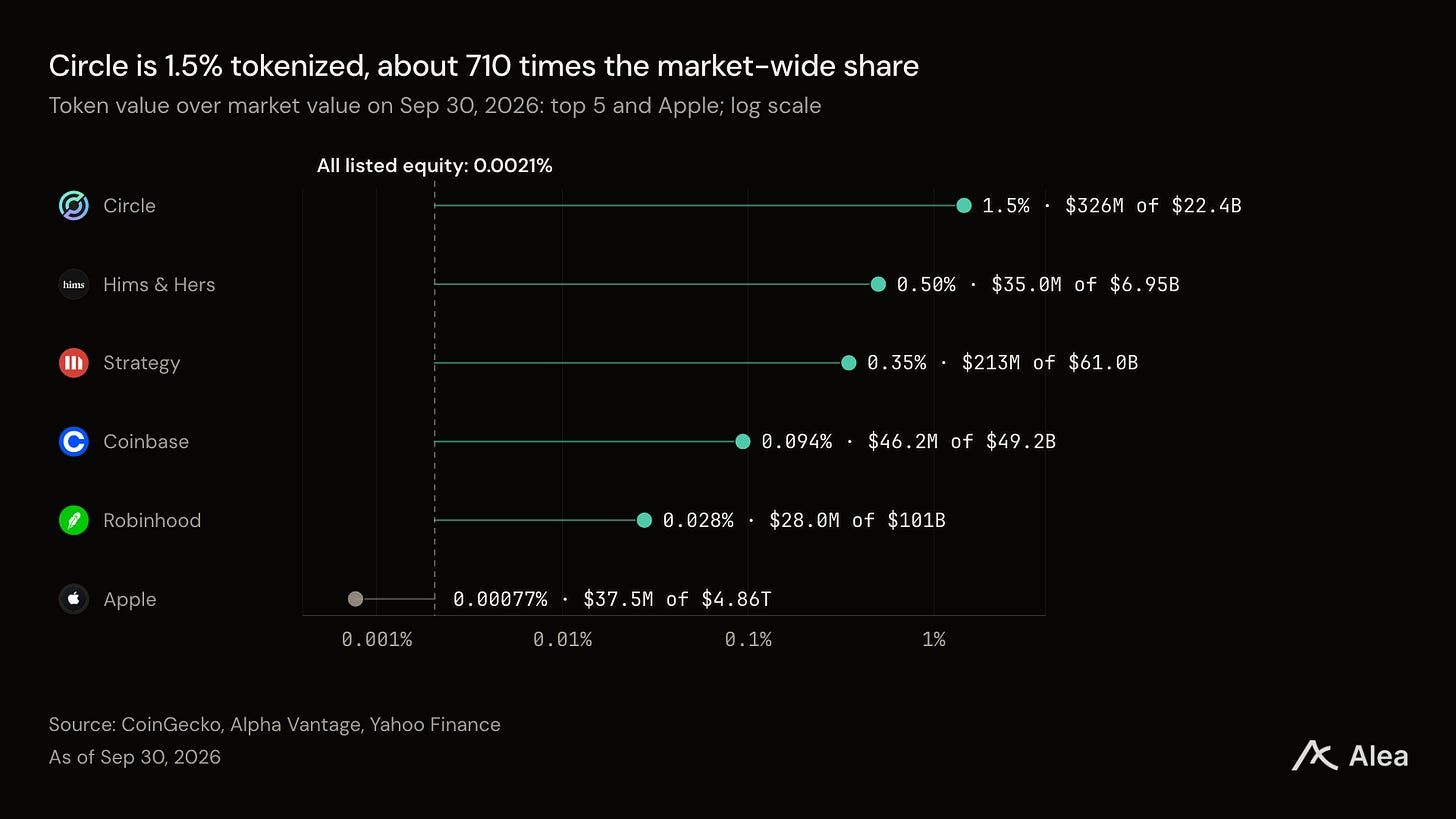
Ambos os mercados são pequenos em comparação com ações listadas. Tokens de ações e ETFs representam 0,0021% dos US$ 152 trilhões em equity listado, e cada 0,1% desse mercado equivale a US$ 152 bilhões, quase 50 vezes o mercado embrulhado. Os tokens da Circle representam 1,5% do valor de sua empresa, cerca de 710 vezes a participação de mercado geral.
O que precisa acontecer para chegar a US$ 64 bilhões
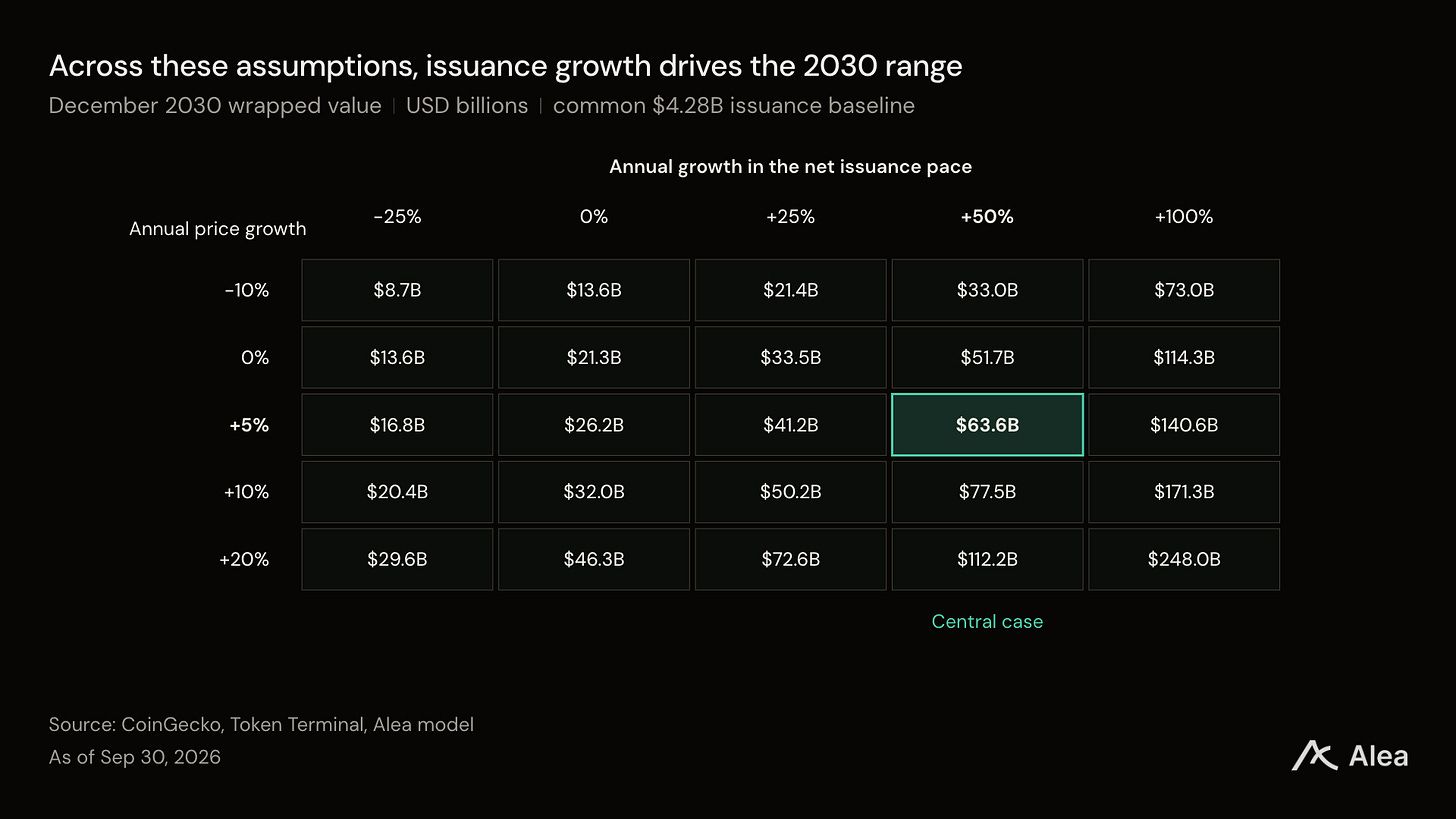
Uma estimativa conservadora poderia colocar as ações embrulhadas em US$ 63,6 bilhões até dezembro de 2030, acima dos US$ 3,14 bilhões em 30 de setembro de 2026. Essa visão requer que o ritmo anual de emissão líquida de tokens cresça 50% ao ano e que os preços das ações subjacentes subam 5% ao ano.
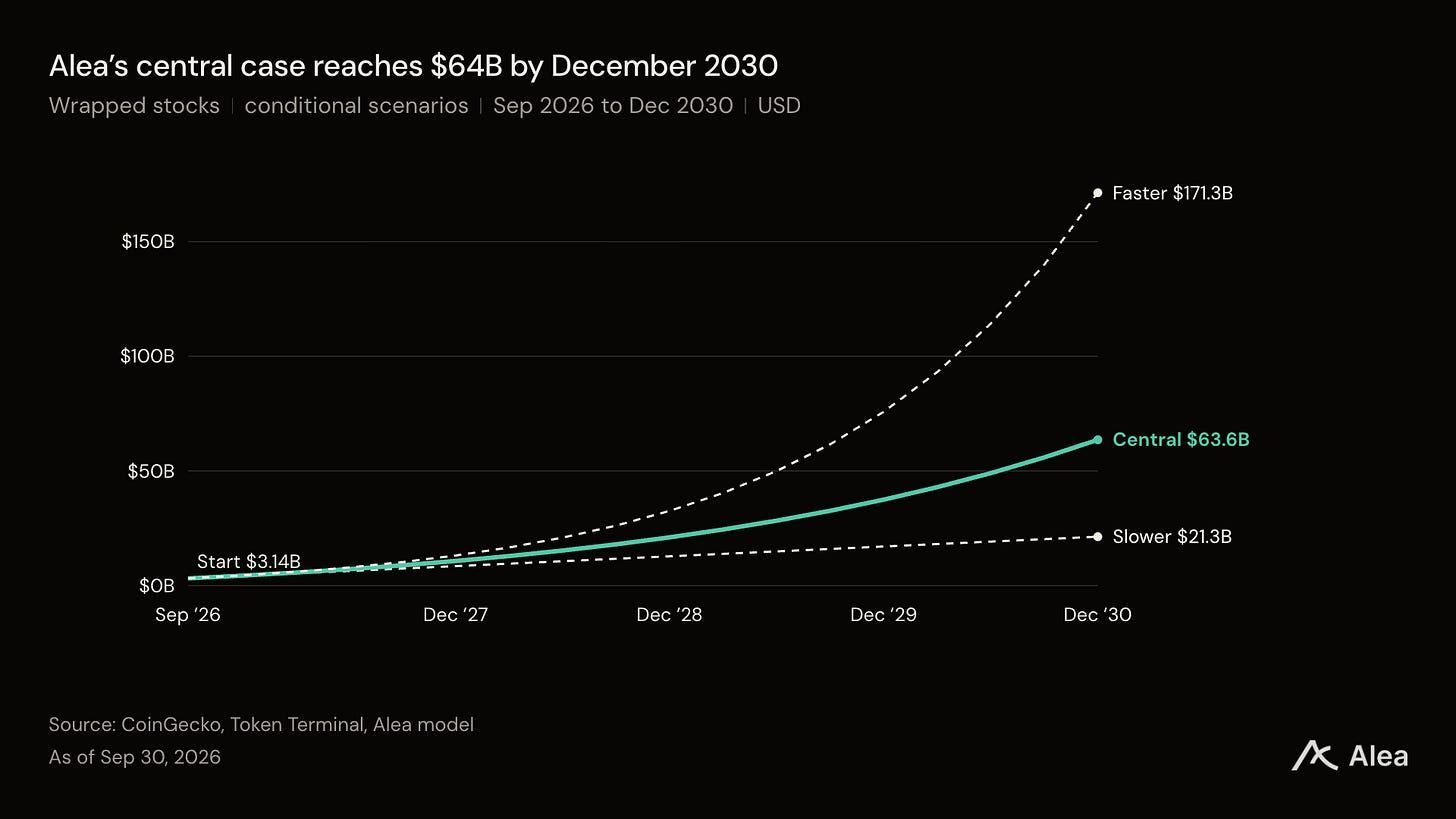
O ritmo inicial de emissão é de US$ 4,28 bilhões por ano, estimado a partir dos dois últimos trimestres mais recentes. As contagens de tokens são inferidas a partir do valor em circulação de cada ativo dividido por seu preço contemporâneo, ajustado por desdobramentos de ações detectados, então valorizado aos preços de setembro de 2026. Isso separa mudanças nas unidades de tokens de mudanças nos preços das ações sem medir subscrições em caixa.
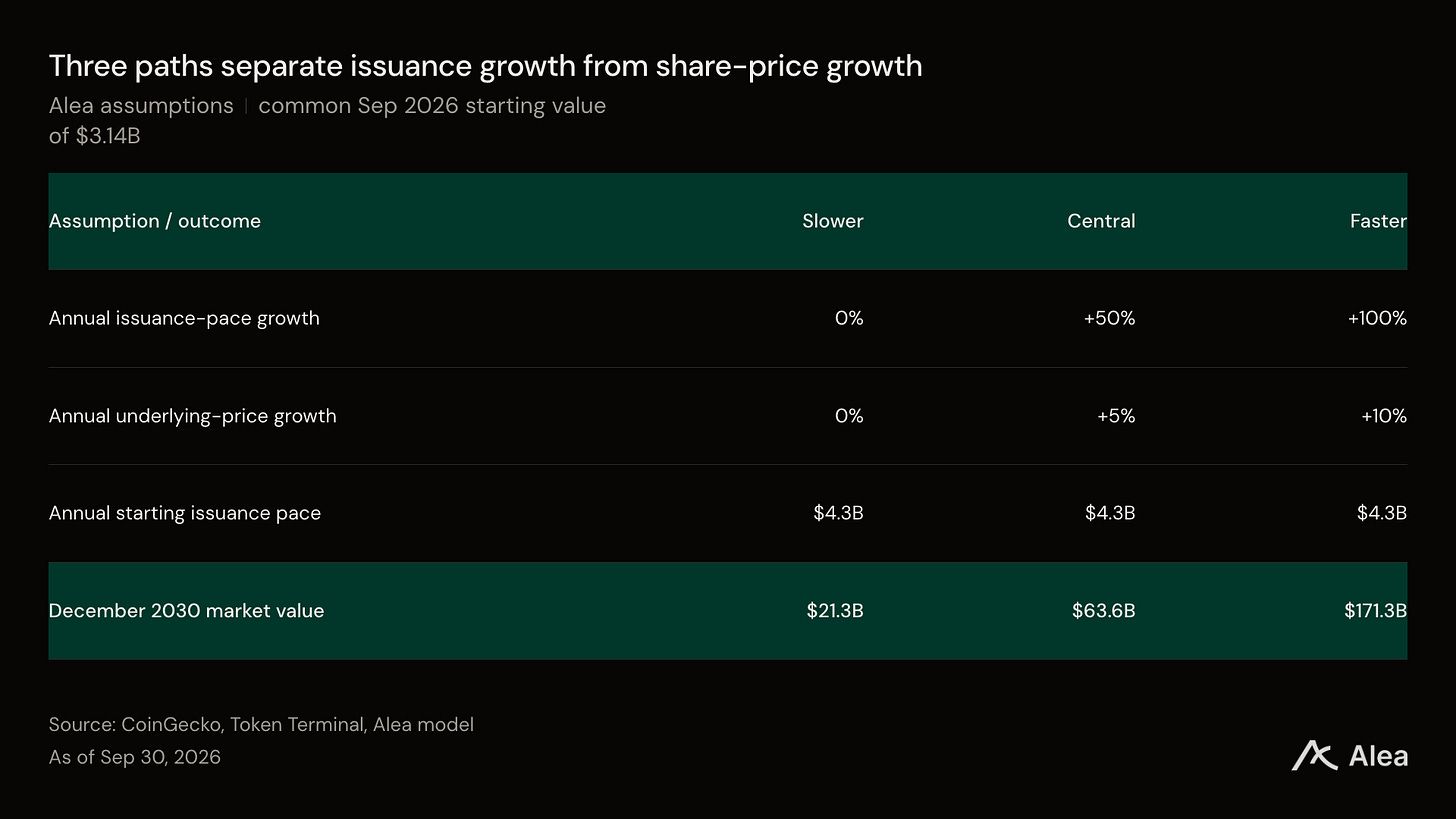
O caso mais lento mantém tanto o ritmo de emissão quanto os preços estáveis, chegando a US$ 21,3 bilhões. O caso mais rápido dobra o ritmo de emissão a cada ano enquanto os preços sobem 10%, chegando a US$ 171,3 bilhões. O caso central assume que a distribuição continua se expandindo, mas evita deliberadamente carregar adiante a aceleração mais recente.
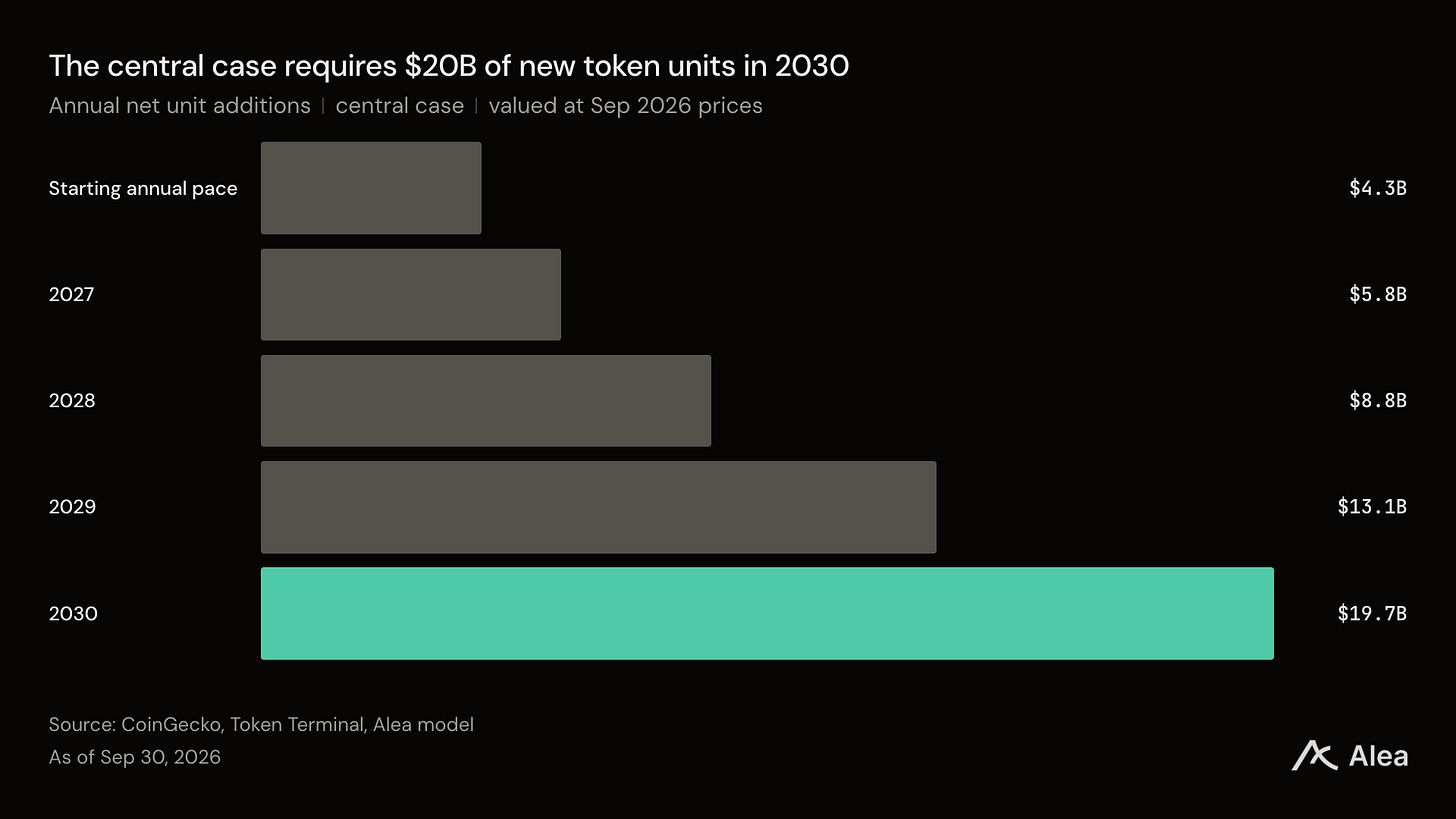
O caso central requer US$ 5,8 bilhões de novas unidades líquidas de tokens em 2027 e US$ 19,7 bilhões em 2030, aos preços de setembro de 2026. Com crescimento anual de preços de 5%, um ritmo de emissão estável produz US$ 26,2 bilhões.
A premissa de emissão carrega a projeção
Com crescimento anual de preços de 5%, reduzir o crescimento do ritmo de emissão de 50% para 25% corta o resultado de 2030 de US$ 63,6 bilhões para US$ 41,2 bilhões. Mantendo o crescimento de emissão em 50%, um caminho de preços estável produz US$ 51,7 bilhões e crescimento anual de preços de 10% produz US$ 77,5 bilhões. As faixas escolhidas explicam por que distribuição e emissão sustentada merecem mais atenção do que uma premissa altista de mercado de ações. Usar a emissão estimada do ano inteiro em vez dos dois últimos trimestres reduz o caso central para US$ 42,2 bilhões; usar apenas o último trimestre eleva-o para US$ 77,8 bilhões.
Enquanto isso, o caminho de 2027 requer cerca de US$ 1,2 bilhão a US$ 1,7 bilhão por trimestre aos preços de setembro de 2026. Esses limiares de revisão são julgamentos editoriais. Novos venues importam quando sustentam a emissão além da semana de lançamento.
As ações emitidas pela empresa permanecem separadas. Elas totalizaram US$ 476 milhões em 30 de setembro; seus direitos de acionistas e distribuição diferem dos wrappers, e o registro curto não suporta a aplicação das mesmas suposições de emissão. Em relação à referência de equity listado de US$ 152 trilhões, o caso central wrapped ainda é de apenas cerca de 0,042%.
Links Importantes

Alea Research cobre ações tokenizadas e os venues que as listam e negociam.
Relatórios de pesquisa. Deep Dives e Blueprints explicam protocolos e suas economias. Theses e Memos examinam casos de investimento e catalisadores. Benchmarks comparam desempenho, enquanto Perspectives avaliam desenvolvimentos específicos.
Weekly Pulse. Leia uma avaliação semanal de macro e dos principais mercados líquidos.
Protocol Data Rooms. Pesquise cada protocolo em um só lugar, com Analytics para comparações históricas e Intel para notícias e desenvolvimentos de governança quando disponíveis.
Podcast Digest e Summit Digest. Leia resumos de conversas e eventos do setor. Encontre os shows da Alea e seus episódios por meio do Podcast Digest.
Governance Tracker. Acompanhe propostas e atividades de votação em protocolos.
Para equipes de protocolos que preparam conversas institucionais, discuta pesquisas para seu protocolo com a Alea.