Pendle's roadmap de 2025 é ancorado em um plano de expansão multifásico para tornar toda fonte de rendimento em cripto negociável, protegida e componível. Após ser pioneira no mercado de taxa fixa líquida para staking, airdrops e points, Pendle agora está explorando o segmento de taxas de financiamento de futuros perpétuos.
O lançamento do Boros marca o movimento mais ousado do protocolo até agora, transformando a taxa de financiamento de perps em tokens tokenizados e negociáveis. Isso permite que traders bloqueiem, protejam ou especulem sobre taxas de financiamento em durações fixas, criando uma classe de ativos totalmente nova on-chain.
Na edição de hoje, exploraremos por que os mercados de taxas de financiamento importam, como as novas Yield Units (YUs) do Boros funcionam, e por que isso libera um enorme novo motor de taxas e flywheel para a economia do Pendle.
Mantenha-se informado nos mercados ⬇
Mercado de Rendimento Endereçável para Taxas de Financiamento
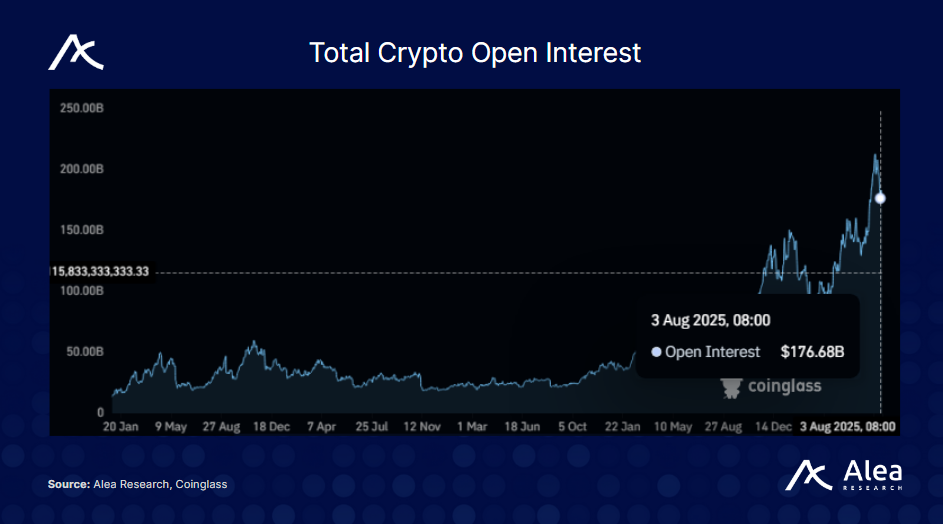
Os futuros perpétuos permanecem a maior classe de produtos cripto, com mais de $170B em open interest em grandes CEXs e DEXs como Binance, Hyperliquid e Bybit. No entanto, as taxas de financiamento de perps não possuem um mercado on-chain líquido e componível. Essa é uma lacuna que Pendle agora está abordando diretamente com Boros, que introduz rendimentos de taxas de financiamento negociáveis.
Boros introduz negociação de fixo versus flutuante em financiamento de perps, similar a como Pendle criou mercados de taxa fixa para rendimentos de LST e points. Assim como o rendimento de stETH se tornou um fluxo de renda tokenizado através de PTs, o financiamento pago em 1 BTC ou 1 ETH agora pode ser negociado através de suas Yield Units proprietárias (YUs).
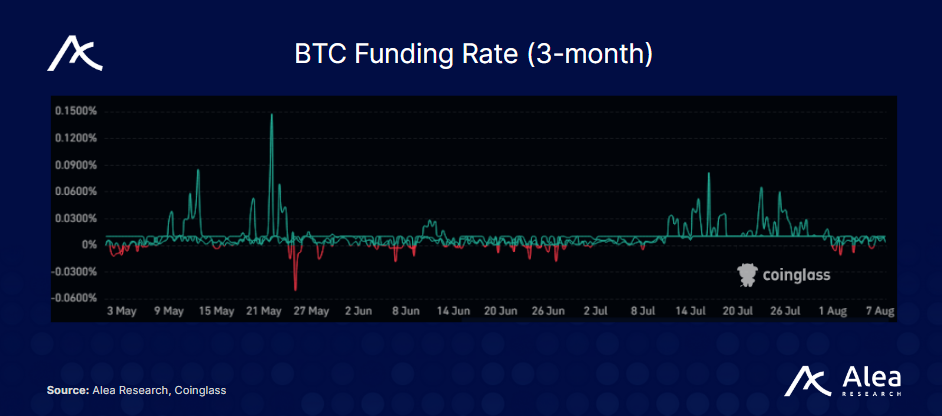
Isso libera novas ferramentas para especuladores de rendimento, mas mais importante, fornece aos protocolos expostos a carry como Ethena uma forma de proteger confiável a exposição à taxa de financiamento. A estratégia delta-neutra de Ethena depende de receber financiamento positivo. Observando a taxa de financiamento do BTC, por exemplo, nos últimos 3 meses, houve períodos em que o financiamento foi negativo por alguns dias consecutivos.
Com Boros, ele pode receber uma taxa de financiamento fixa para bloquear fluxos de caixa previsíveis para sua stablecoin USDe e oferecer APRs consistentes para detentores.
Componentes-Chave do Boros e Estratégias
Yield Units (YUs) é o produto principal do Boros. Cada um representa o rendimento obtido em 1 unidade de colateral (BTC, ETH, etc.) durante um período específico, usando um oracle (como Binance ou Hyperliquid) dependendo de qual mercado de taxa de financiamento usa.
Os preços são denominados em APR, com quatro benchmarks principais:
APR Implícito: Taxa fixa determinada pelo mercado incorporada na negociação de YU (preço de YU).
APR Subjacente: A taxa de financiamento em tempo real dos respectivos oracles.
APR de Marca: Referência de PnL padronizada usada para margem.
APR de Liquidação: Limite onde margem insuficiente dispara encerramento forçado (essencialmente o preço de liquidação para YUs)
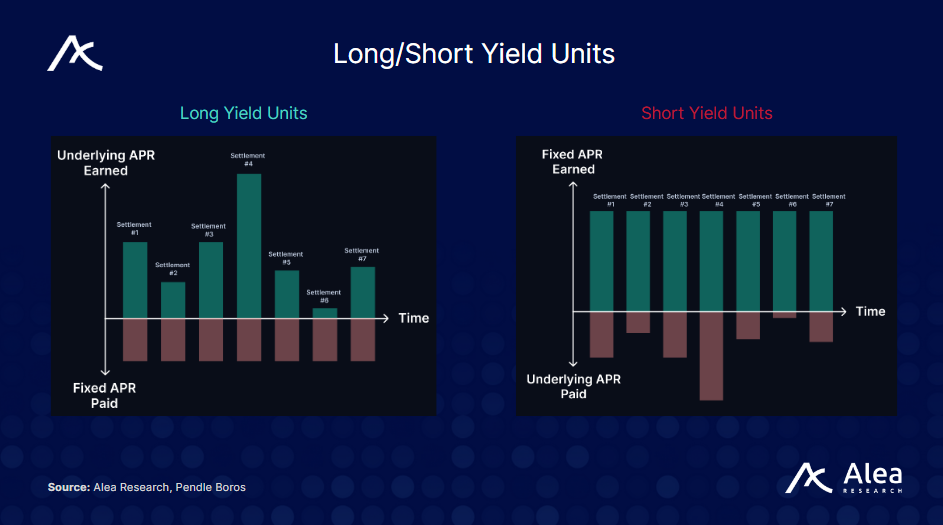
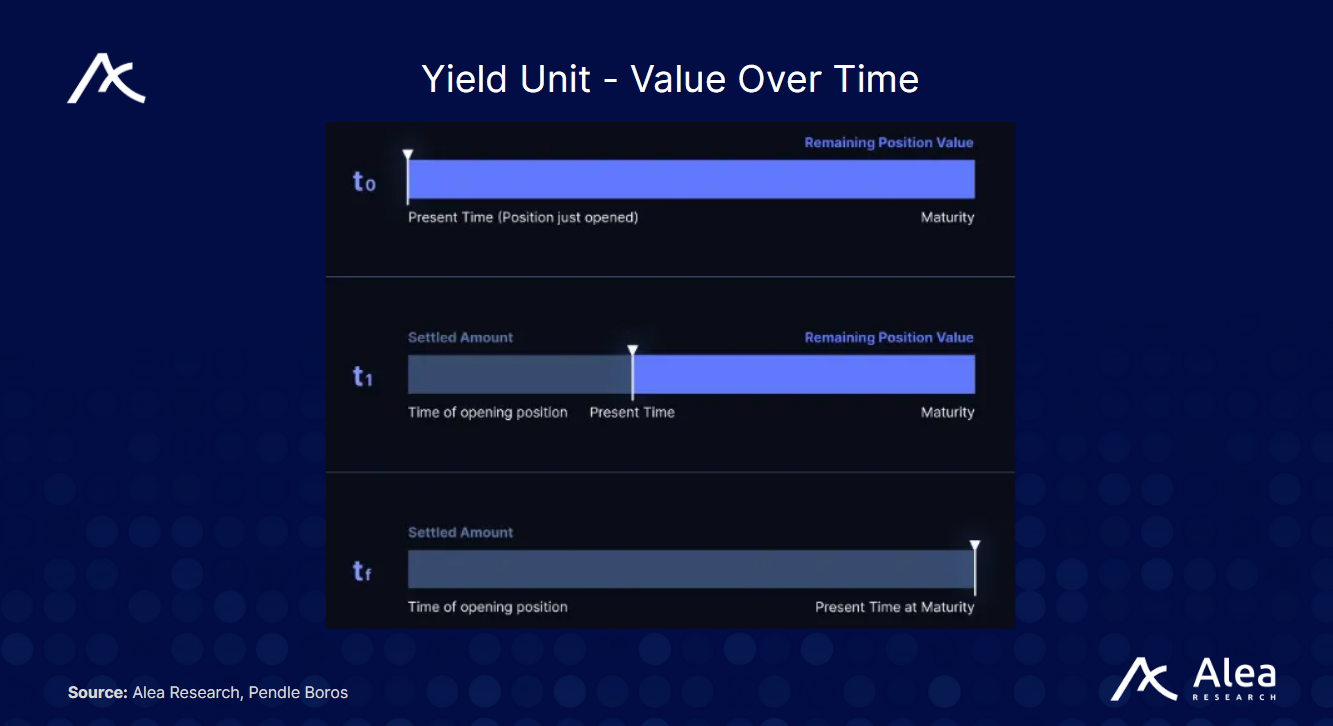
Além disso, como Pendle Yield Tokens, cada YU tem uma data de vencimento para a qual o rendimento é acumulado. O sistema usa um modelo de decaimento linear, significando que conforme o tempo passa e o financiamento é liquidado, o valor restante do YU cai. O PnL da diferença de financiamento é realizado no saldo de colateral do trader em cada intervalo (8h em Binance, 1h em Hyperliquid).
As posições exigem colateral antecipado com margem conservadora para limitar riscos extremos, já que lançou recentemente. O OI por mercado é limitado a $10M e a alavancagem inicial é limitada a 1.2× enquanto aumenta progressivamente ao longo do tempo conforme o sistema se valida. Isso garante que Boros possa escalar responsavelmente enquanto ainda oferece eficiência de capital. Os traders interagem primariamente com YUs em duas direções:
Long YU: Pague um APR fixo (Implícito), receba a taxa de financiamento flutuante (APR Subjacente). Você está long em financiamento futuro.
Short YU: Receba um APR fixo (Implícito), pague a taxa de financiamento flutuante (APR Subjacente). Você está short em financiamento futuro.
Estratégias comuns que podem ser emparelhadas com YUs frequentemente envolvem hedge de taxa de financiamento.
Hedge de Flutuação de Financiamento: 10 ETH Long pagando 50% APR em financiamento. Neste caso, traders poderiam procurar fazer long em YUs para pagar a taxa fixa de 50%. A taxa flutuante subjacente é protegida pela posição original, removendo efetivamente a exposição a flutuações de taxa de financiamento.
Bloquear Rendimento Fixo: 10 ETH Long recebendo 50% APR em pagamentos de financiamento. Neste caso, traders poderiam procurar fazer short em YUs para receber 50% APR de financiamento fixo. A taxa flutuante subjacente é similarmente protegida, dando ao trader pagamentos líquidos consistentes de 50% até vencimento.
Delta-hedging: Suponha que você seja delta-neutra, long spot ETH e short ETH-PERP. Se o financiamento for altamente positivo, você está coletando um rendimento forte mas potencialmente imprevisível. Fazer short YU permite que você bloqueie esse rendimento, convertendo um APR flutuante volátil em um APR fixo. Isso é valioso para protocolos como Ethena.
Como Funcionam os Mercados do Boros: Livros de Ordens e Cofres
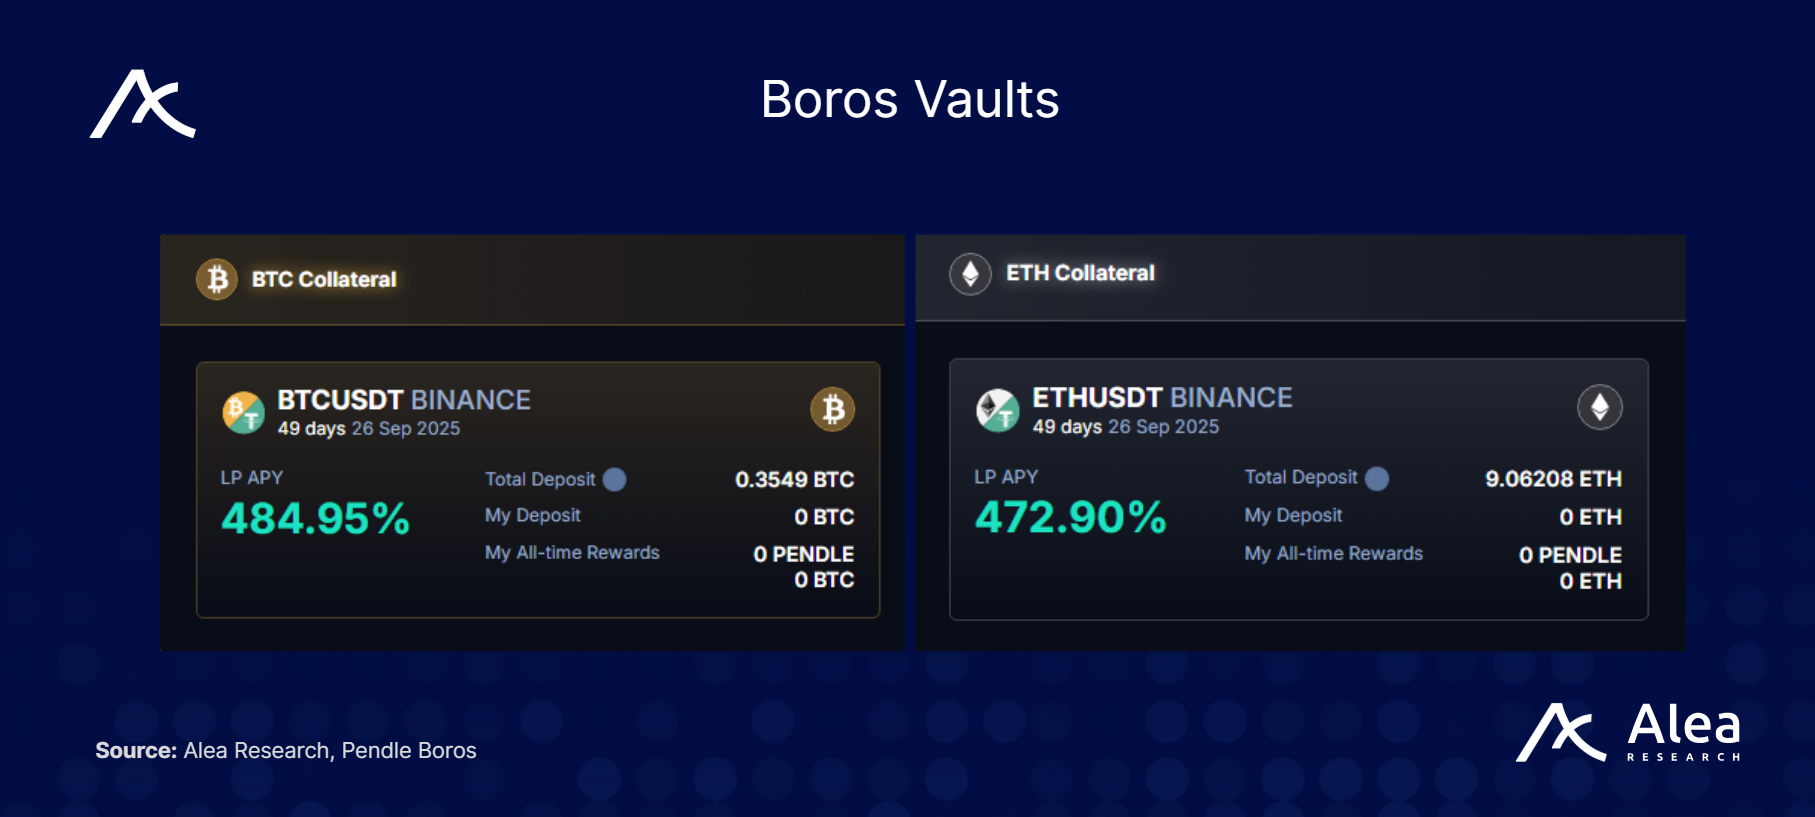
Boros permite que os usuários negociem rendimento de taxa de financiamento através de um livro de ordens e através de cofres. Cada um serve um tipo diferente de trader ou investidor.
Livro de Ordens: Fornece cotação e preenchimentos de APR de alta precisão, úteis para traders ativos especialmente usuários DeFi sofisticados ou desks institucionais. Por exemplo, se você tem confiança de que as taxas de financiamento vão subir ou cair no futuro próximo, você pode fazer uma aposta em uma taxa específica. Isso é especialmente útil para fundos ou market makers que têm uma visão sobre tendências de financiamento de curto prazo e querem controle apertado sobre preços de entrada e saída específicos.
Cofres: Agem como AMMs para YUs, oferecendo exposição passiva a mercados de financiamento, taxas de swap e incentivos $PENDLE. Estes imitam uma configuração 50/50 como posições de LP Uniswap funcionam, mas em vez disso o 50/50 é composto por uma perna YU long + posição de colateral base (ex: long 5 YU-ETHUSDT + 5 ETH).
A Economia $PENDLE
Nova receita, nova demanda de cofre, novas razões para bloquear $vePENDLE.
Boros introduz novos fluxos de taxa:
Taxas de swap (para negociação de YU)
Taxas de liquidação (do PnL fixo vs. flutuante)
Taxas de LP do cofre + incentivos
Estes fluxem para a receita do protocolo Pendle e aumentem o APY para lockers de $vePENDLE. Conforme a governança roteia mais incentivos para mercados Boros, atrai mais traders e LPs que por sua vez expande o open interest e aumenta a geração de taxas. Também incentiva migração de TVL de CEXs e DEXs, especialmente de capital passivo buscando rendimento de financiamento não-direcional que fazia basis trading tradicional em uma bolsa (ou bolsas).
Em termos de escopo de produto, Pendle agora suporta staking, points e mercados de rendimento de taxa de financiamento sob um único guarda-chuva. Isso aprofunda seu moat, aumenta sua área de superfície para integrações, e a empurra mais perto de se tornar a perna padrão de renda fixa para DeFi.