Pendle의 2025년 로드맵은 암호화폐의 모든 수익원을 거래 가능하고, 헤지 가능하며, 조합 가능하게 만드는 다단계 확장 계획을 중심으로 구성되어 있습니다. 스테이킹, 에어드롭, 포인트에 대한 유동성 고정 금리 시장을 개척한 후, Pendle은 이제 무기한 펀딩 수수료 분야로 진출하고 있습니다.
Boros의 출시는 perps 펀딩 레이트를 토큰화되고 거래 가능한 토큰으로 변환하는 프로토콜의 가장 대담한 움직임을 의미합니다. 이를 통해 트레이더들은 고정된 기간 동안 펀딩 레이트를 고정하거나, 헤지하거나, 투기할 수 있게 되어 완전히 새로운 온체인 자산 클래스를 창조합니다.
오늘 에디션에서는 펀딩 레이트 시장이 중요한 이유, Boros의 새로운 Yield Units (YUs)가 어떻게 작동하는지, 그리고 이것이 Pendle 경제에 대한 거대한 새로운 수수료 엔진과 플라이휠을 어떻게 열어주는지 살펴보겠습니다.
시장 정보를 놓치지 마세요 ⬇
펀딩 레이트를 위한 주소 지정 가능한 수익률 시장
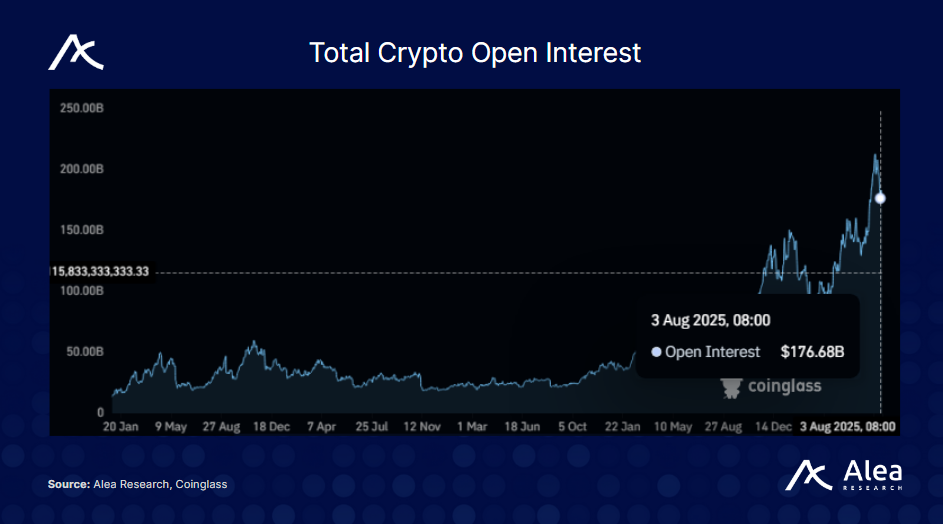
무기한 선물은 Binance, Hyperliquid, Bybit과 같은 주요 CEX와 DEX에서 1,700억 달러 이상의 미결제약정을 기록하며 암호화폐의 가장 큰 상품 클래스로 남아있습니다. 하지만 무기한 선물 펀딩 수수료는 유동적이고 조합 가능한 온체인 시장이 없습니다. 이것이 바로 Pendle이 거래 가능한 펀딩 수수료 수익률을 도입하는 Boros를 통해 직접 해결하고 있는 격차입니다.
Boros는 Pendle이 LST 수익률과 포인트에 대한 고정금리 시장을 만든 것과 유사하게, perp 펀딩에서 고정 대 변동 거래를 도입합니다. stETH 수익률이 PT를 통해 토큰화된 수익 스트림이 된 것처럼, 1 BTC 또는 1 ETH에 지불되는 펀딩이 이제 그들의 독점적인 Yield Units (YUs)를 통해 거래될 수 있습니다.
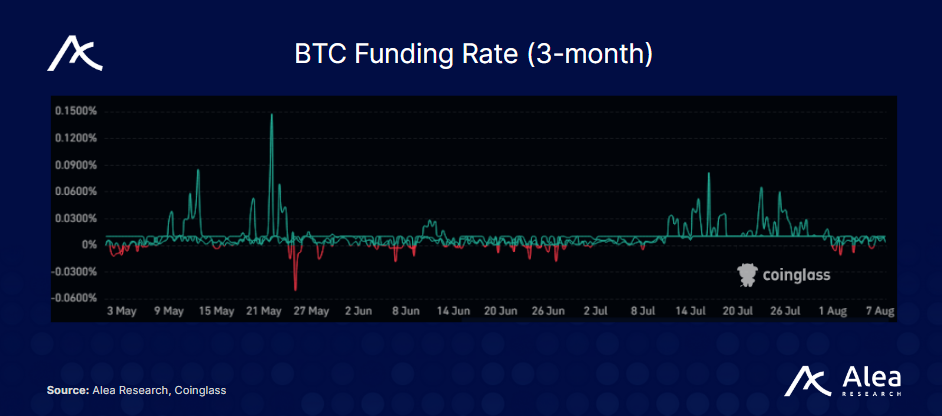
이는 수익률 투기자들에게 새로운 도구를 제공하지만, 더 중요한 것은 Ethena와 같은 캐리 노출 프로토콜에게 펀딩 레이트 노출을 안정적으로 헤지할 수 있는 방법을 제공한다는 것입니다. Ethena의 델타 중립 전략은 양의 펀딩을 받는 것에 의존합니다. 예를 들어 BTC의 펀딩 레이트를 보면, 지난 3개월 동안 며칠 연속으로 펀딩이 음수였던 기간들이 있었습니다.
Boros를 통해 USDe 스테이블코인에 대한 예측 가능한 현금 흐름을 확보하기 위해 고정 펀딩 레이트를 받을 수 있으며, 보유자들에게 일관된 APR을 제공할 수 있습니다.
Boros의 핵심 구성 요소 및 전략
Yield Units (YUs)는 Boros의 핵심 제품입니다. 각각은 사용하는 펀딩 레이트 시장에 따라 오라클(Binance 또는 Hyperliquid 등)을 사용하여 주어진 기간 동안 1단위의 담보(BTC, ETH 등)에서 얻은 수익률을 나타냅니다.
가격 책정은 APR 기준으로 이루어지며, 네 가지 주요 벤치마크가 있습니다:
- 내재 APR: YU 거래(YU 가격)에 반영된 시장 결정 고정 금리.
- 기초 APR: 각 오라클로부터의 실시간 펀딩 레이트.
- Mark APR: 마진 계산에 사용되는 표준화된 손익 기준.
- 청산 APR: 마진 부족으로 강제 청산이 발생하는 임계점 (본질적으로 YU의 청산 가격)
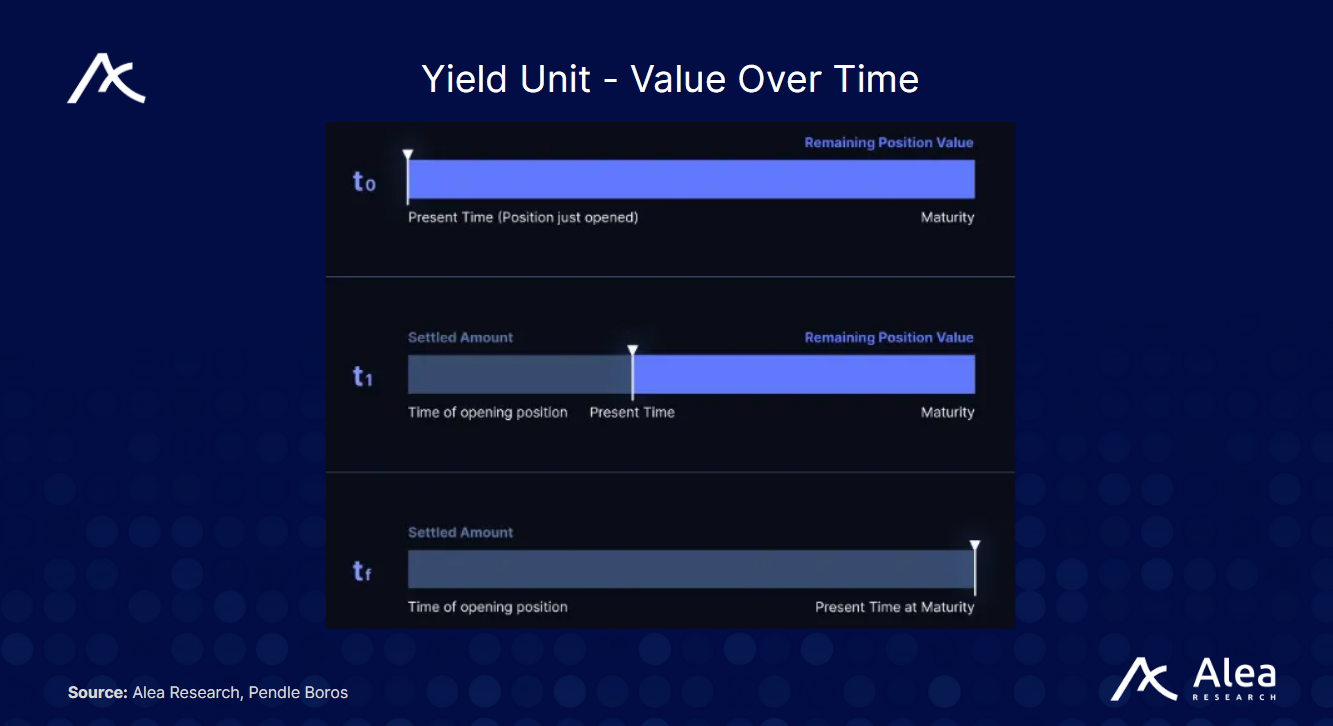
또한 Pendle Yield Tokens와 마찬가지로, 각 YU는 수익이 누적되는 만기일을 가지고 있습니다. 시스템은 선형 감소 모델을 사용하여, 시간이 지나고 펀딩이 정산됨에 따라 YU의 잔여 가치가 감소합니다. 펀딩 차이로 인한 손익은 각 간격(Binance에서는 8시간, Hyperliquid에서는 1시간)마다 거래자의 담보 잔고에 실현됩니다.
포지션은 최근 출시되었기 때문에 테일 리스크를 제한하기 위해 보수적인 마진과 함께 선불 담보가 필요합니다. 시장당 OI는 $10M로 제한되며 초기 레버리지는 1.2×로 제한되지만 시스템이 검증됨에 따라 시간이 지나면서 점진적으로 증가합니다. 이를 통해 Boros는 자본 효율성을 제공하면서도 책임감 있게 확장할 수 있습니다. 트레이더는 주로 두 가지 방향으로 YU와 상호작용합니다:
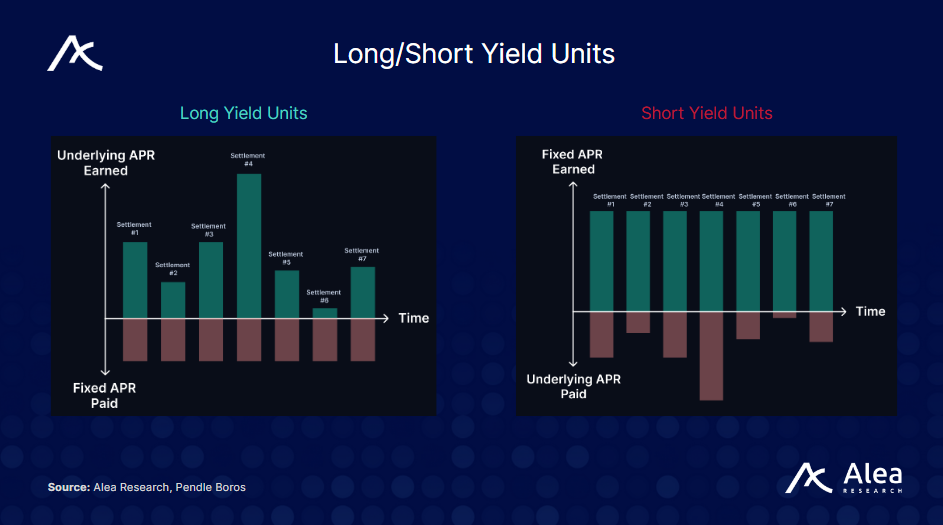
- Long YU: 고정 (내재) APR을 지불하고, 변동 펀딩 레이트 (기초 APR)를 받습니다. 미래 펀딩에 대해 롱 포지션을 취하는 것입니다.
- Short YU: 고정 (내재) APR을 받고, 변동 펀딩 레이트 (기초 APR)를 지불합니다. 미래 펀딩에 대해 숏 포지션을 취하는 것입니다.
YU와 함께 사용할 수 있는 일반적인 전략은 종종 펀딩 레이트 헤징을 포함합니다.
헤지 펀딩 변동: 10 ETH 롱 포지션이 50% APR의 펀딩을 지불하고 있습니다. 이 경우, 트레이더들은 50%의 고정 금리를 지불하기 위해 YU를 롱할 수 있습니다. 변동하는 기초 금리는 원래 포지션에 의해 헤지되어, 펀딩 금리 변동에 대한 노출을 효과적으로 제거합니다.
고정 수익률 확보: 10 ETH 롱 포지션에서 펀딩으로 50% APR을 받고 있습니다. 이 경우, 트레이더들은 YU를 숏하여 고정 50% APR 펀딩 지급을 받을 수 있습니다. 변동 기초 금리도 마찬가지로 헤지되어, 트레이더는 만기까지 순 일관된 50% 지급을 받게 됩니다.
델타 헤징: 델타 중립 상태에서 현물 ETH를 롱하고 ETH-PERP를 숏한다고 가정해보겠습니다. 펀딩이 매우 포지티브하다면, 강력하지만 예측하기 어려운 수익률을 얻고 있는 것입니다. YU를 숏하면 해당 수익률을 고정할 수 있어, 변동성이 큰 유동 APR을 고정 APR로 전환할 수 있습니다. 이는 Ethena와 같은 프로토콜에게 가치가 있습니다.
Boros Markets 작동 방식: 오더북과 볼트
Boros는 사용자들이 오더북과 볼트를 통해 펀딩 레이트 수익률을 거래할 수 있게 해줍니다. 각각은 서로 다른 유형의 트레이더나 투자자를 대상으로 합니다.
- Orderbook: 높은 정밀도의 APR 호가 및 체결을 제공하며, 특히 정교한 DeFi 사용자나 기관 데스크와 같은 활성 트레이더에게 유용합니다. 예를 들어, 펀딩 레이트가 가까운 미래에 상승하거나 하락할 것이라고 확신한다면, 특정 레이트로 베팅을 할 수 있습니다. 이는 단기 펀딩 트렌드에 대한 견해를 가지고 있으며 특정 진입 및 청산 가격에 대한 엄격한 통제를 원하는 펀드나 마켓 메이커에게 특히 유용합니다.
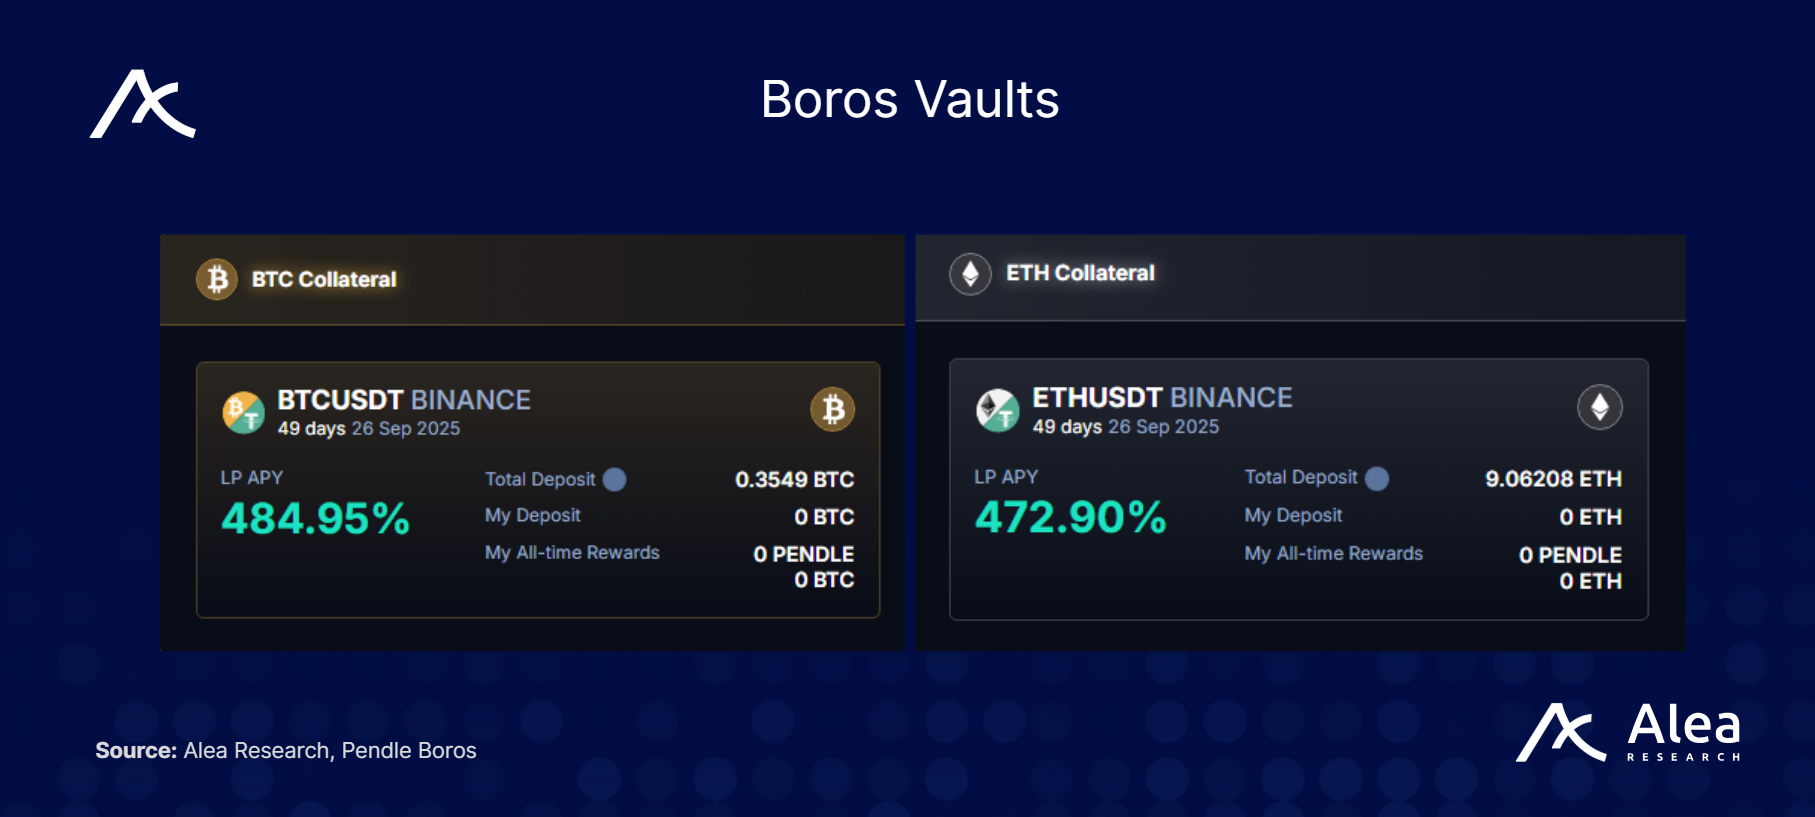
- Vaults: YU에 대한 AMM 역할을 하며, 펀딩 마켓, 스왑 수수료, 그리고 $PENDLE 인센티브에 대한 수동적 노출을 제공합니다. 이는 Uniswap LP 포지션이 작동하는 방식과 같은 50/50 설정을 모방하지만, 대신 50/50은 롱 YU 레그 + 기본 담보 포지션으로 구성됩니다 (예: 롱 5 YU-ETHUSDT + 5 ETH).
$PENDLE 경제
새로운 수익, 새로운 볼트 수요, $vePENDLE을 락업해야 하는 새로운 이유들.
Boros는 새로운 수수료 스트림을 도입합니다:
- 스왑 수수료 (YU 거래용)
- 결제 수수료 (고정 vs. 변동 PnL에서)
- 볼트 LP 수수료 + 인센티브
이러한 수익은 Pendle의 프로토콜 수익으로 유입되어 $vePENDLE 보유자들의 APY를 증가시킵니다. 거버넌스가 Boros 마켓에 더 많은 인센티브를 제공할수록, 더 많은 트레이더와 LP를 유치하게 되고, 이는 결국 미결제약정을 확장하고 수수료 생성을 증가시킵니다. 또한 CEX와 DEX로부터 TVL 이동을 촉진하며, 특히 거래소(또는 거래소들)에서 전통적인 베이시스 거래를 했던 비방향성 펀딩 수익률을 추구하는 수동적 자본의 이동을 장려합니다.
제품 범위 측면에서 Pendle은 이제 스테이킹, 포인트, 펀딩 레이트 수익률 시장을 하나의 우산 아래에서 지원합니다. 이는 해자를 더욱 깊게 하고, 통합을 위한 접촉면을 넓히며, DeFi의 기본 고정 수익 레그가 되는 데 더 가까이 다가가게 합니다.