La hoja de ruta de 2025 de Pendle está anclada en torno a un plan de expansión multifásico para hacer que cada fuente de rendimiento en cripto sea negociable, cubrible y componible. Después de ser pionero en el mercado líquido de tipos fijos para staking, airdrops y puntos, Pendle ahora está aprovechando la vertical de tipos de financiación perpetua.
El lanzamiento de Boros marca el movimiento más audaz del protocolo hasta la fecha, transformando la tasa de financiación de perps en tokens tokenizados y negociables. Esto permite a los traders fijar, cubrir o especular sobre las tasas de financiación durante duraciones fijas, creando una clase de activos on-chain completamente nueva.
En la edición de hoy, exploraremos por qué importan los mercados de tasas de financiación, cómo funcionan las nuevas Unidades de Rendimiento (YUs) de Boros, y por qué esto desbloquea un nuevo motor de comisiones masivo y un volante de inercia para la economía de Pendle.
Mantente informado en los mercados ⬇
Mercado de Rendimiento Direccionable para Tasas de Financiación
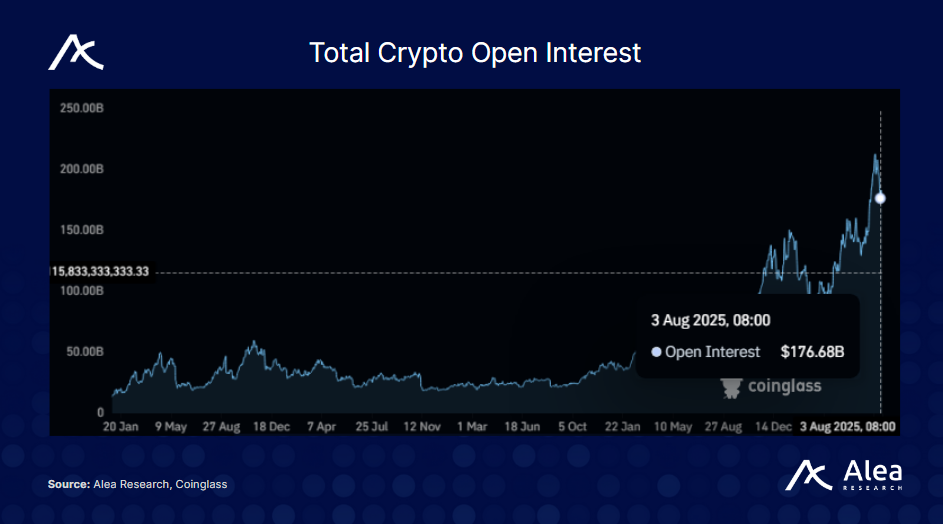
Los futuros perpetuos siguen siendo la clase de producto más grande de las criptomonedas, con más de 170.000 millones de dólares en interés abierto en los principales CEX y DEX como Binance, Hyperliquid y Bybit. Sin embargo, las tasas de financiación de los perp no tienen un mercado líquido, componible y on-chain. Esa es una brecha que Pendle está abordando ahora directamente con Boros, que introduce rendimientos de tasas de financiación negociables.
Boros introduce el trading fijo-vs-flotante en el funding de perp, similar a cómo Pendle creó mercados de tipo fijo para los rendimientos de LST y puntos. Así como el rendimiento de stETH se convirtió en un flujo de ingresos tokenizado a través de PTs, el funding pagado en 1 BTC o 1 ETH ahora puede negociarse a través de sus Yield Units (YUs) propietarias.
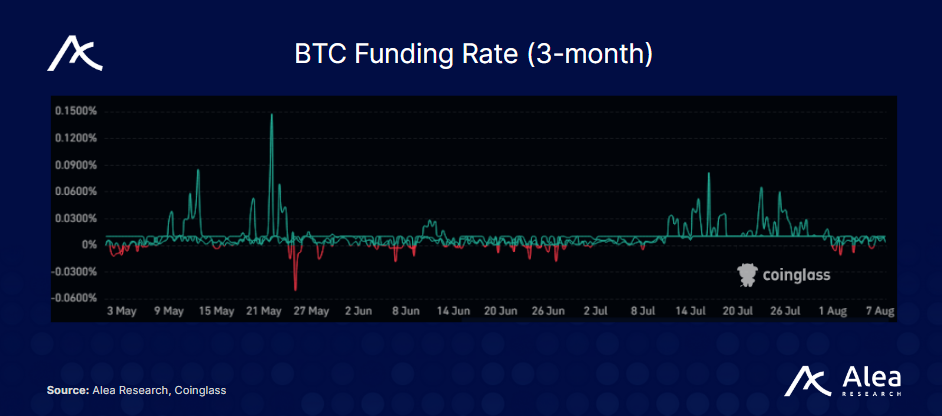
Esto desbloquea nuevas herramientas para los especuladores de rendimiento, pero más importante aún, proporciona a los protocolos expuestos al carry como Ethena una forma de cubrir de manera fiable la exposición a las tasas de financiación. La estrategia delta-neutral de Ethena depende de recibir financiación positiva. Observando la tasa de financiación de BTC por ejemplo, durante los últimos 3 meses, ha habido períodos en los que la financiación fue negativa durante varios días consecutivos.
Con Boros, puede recibir una tasa de financiación fija para asegurar flujos de efectivo predecibles para su stablecoin USDe y ofrecer APR consistentes para los tenedores.
Componentes Clave y Estrategias de Boros
Yield Units (YUs) es el producto principal de Boros. Cada una representa el rendimiento obtenido sobre 1 unidad de garantía (BTC, ETH, etc.) durante un período determinado, utilizando un oráculo (como Binance o Hyperliquid) dependiendo de qué mercado de tasa de financiación utilice.
La fijación de precios está denominada en APR, con cuatro puntos de referencia clave:
- APR implícito: Tipo fijo determinado por el mercado incorporado en la operación YU (precio del YU).
- APR Subyacente: La tasa de financiación en tiempo real de los respectivos oráculos.
- Mark APR: Referencia de PnL estandarizada utilizada para el margen.
- APR de Liquidación: Umbral donde un margen insuficiente activa el cierre forzoso (esencialmente el precio de liquidación para YUs)
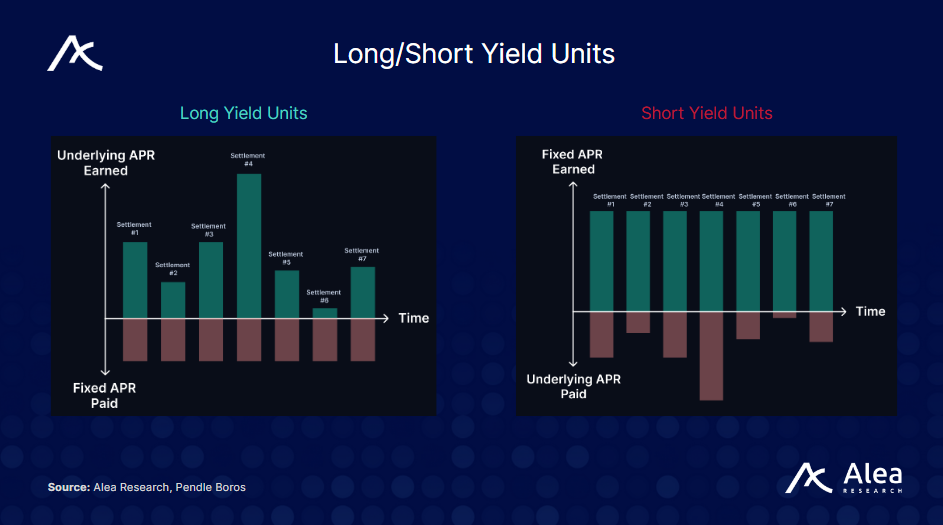
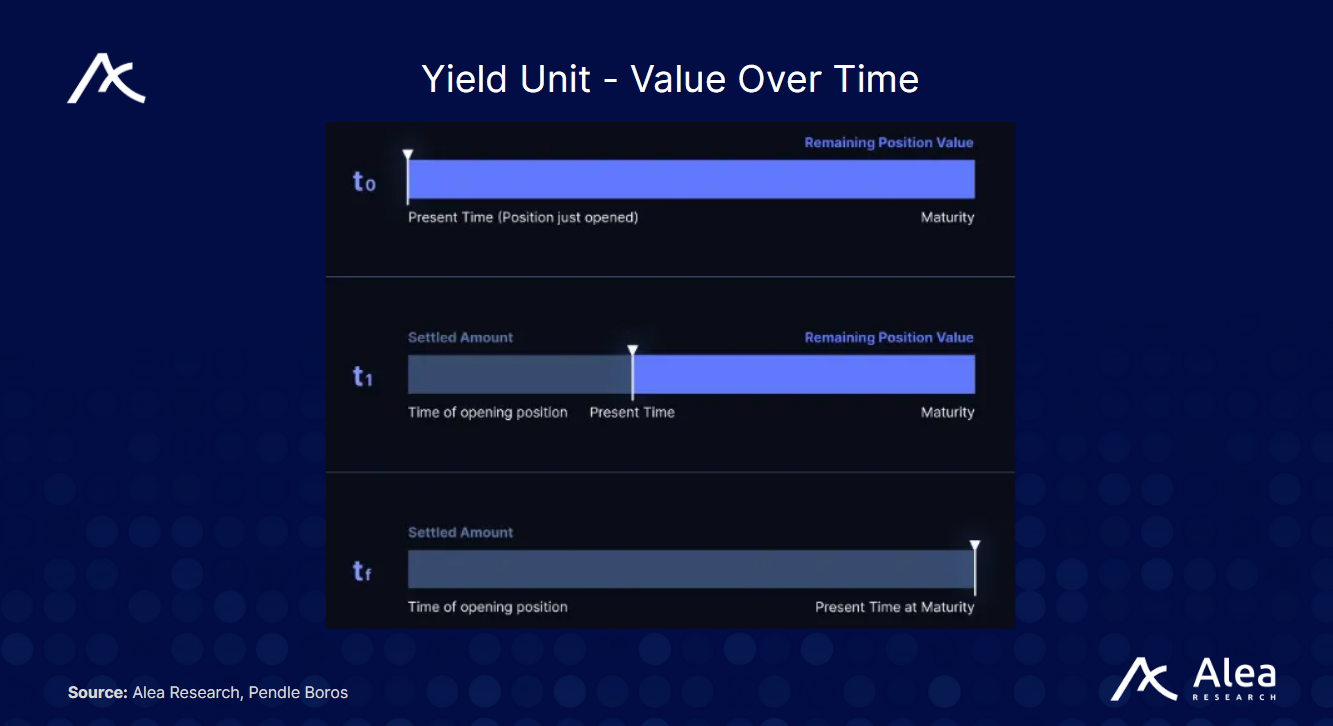
Además, al igual que los Pendle Yield Tokens, cada YU tiene una fecha de vencimiento hasta la cual se acumulan los rendimientos. El sistema utiliza un modelo de decaimiento lineal, lo que significa que a medida que pasa el tiempo y se liquida la financiación, el valor restante del YU disminuye. El PnL de la diferencia de financiación se realiza en el saldo de garantías del trader en cada intervalo (8h en Binance, 1h en Hyperliquid).
Las posiciones requieren garantías por adelantado con márgenes conservadores para limitar los riesgos extremos ya que se lanzó recientemente. El OI por mercado está limitado a 10 millones de dólares y el apalancamiento inicial está limitado a 1,2× mientras aumenta progresivamente con el tiempo a medida que el sistema se valida. Esto garantiza que Boros pueda escalar de manera responsable mientras sigue ofreciendo eficiencia de capital. Los traders interactúan principalmente con YUs en dos direcciones:
- Long YU: Paga un APR fijo (implícito), recibe la tasa de financiación flotante (APR subyacente). Estás largo en financiación futura.
- Short YU: Recibe un APR fijo (implícito), paga la tasa de financiación flotante (APR subyacente). Estás en corto en la financiación futura.
Las estrategias comunes que se pueden combinar con YUs a menudo implican cobertura de tasas de financiación.
Fluctuación de Financiación de Cobertura: 10 ETH Long pagando 50% APR en financiación. En este caso, los traders podrían buscar hacer long en YUs para pagar la tasa fija del 50%. La tasa subyacente flotante está cubierta por la posición original, eliminando efectivamente la exposición a las fluctuaciones de la tasa de financiación.
Asegurar Rendimiento Fijo: 10 ETH Long Recibiendo 50% APR en financiación. En este caso, los traders podrían buscar hacer short en YUs para recibir pagos de financiación fijos del 50% APR. La tasa subyacente flotante está igualmente cubierta, proporcionando al trader pagos netos consistentes del 50% hasta el vencimiento.
Delta-hedging: Supongamos que tienes una posición delta-neutral, largo en ETH al contado y corto en ETH-PERP. Si el funding es muy positivo, estás recogiendo un rendimiento fuerte pero potencialmente impredecible. Ir corto en YU te permite fijar ese rendimiento, convirtiendo un APR flotante volátil en un APR fijo. Esto es valioso para protocolos como Ethena.
Cómo Funcionan los Mercados Boros: Libros de Órdenes y Vaults
Boros permite a los usuarios operar el rendimiento de las tasas de financiación a través de un libro de órdenes y a través de vaults. Cada uno sirve a un tipo diferente de trader o inversor.
- Orderbook: Proporciona cotización y ejecución de APR de alta precisión, útil para traders activos, especialmente usuarios sofisticados de DeFi o mesas institucionales. Por ejemplo, si estás seguro de que las tasas de financiación subirán o bajarán en el futuro próximo, puedes hacer una apuesta a una tasa específica. Esto es especialmente útil para fondos o creadores de mercado que tienen una perspectiva sobre las tendencias de financiación a corto plazo y quieren un control estricto sobre precios específicos de entrada y salida.
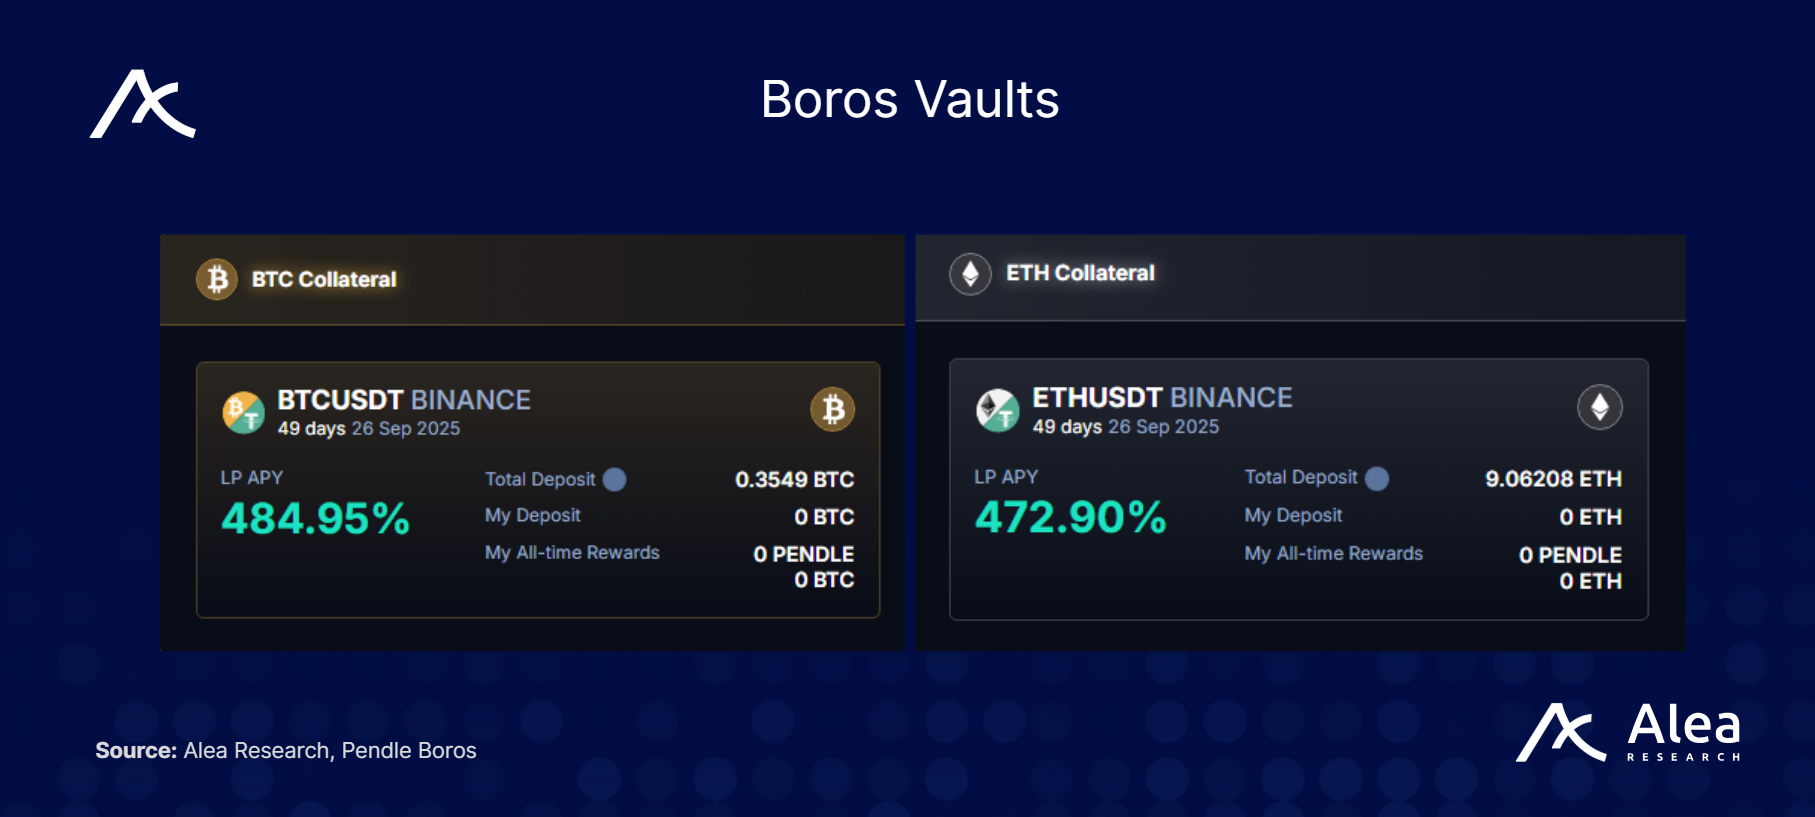
- Vaults: Actúan como AMMs para YUs, ofreciendo exposición pasiva a mercados de financiación, comisiones de intercambio e incentivos de $PENDLE. Estos imitan una configuración 50/50 como funcionan las posiciones LP de Uniswap, pero en su lugar el 50/50 está compuesto por una posición larga de YU + posición de garantía base (por ejemplo, larga 5 YU-ETHUSDT + 5 ETH).
La Economía de $PENDLE
Nuevos ingresos, nueva demanda de vault, nuevas razones para bloquear $vePENDLE.
Boros introduce nuevos flujos de comisiones:
- Comisiones de intercambio (para trading de YU)
- Comisiones de liquidación (del PnL fijo vs. variable)
- Comisiones de LP del vault + incentivos
Estos flujos van a los ingresos del protocolo de Pendle y aumentan el APY para los poseedores de $vePENDLE. A medida que la gobernanza dirige más incentivos a los mercados de Boros, atrae a más traders y LPs, lo que a su vez expande el interés abierto y aumenta la generación de comisiones. También fomenta la migración de TVL desde CEXs y DEXs, especialmente del capital pasivo que busca rendimiento de financiación no direccional que hacía trading de base tradicional en un exchange (o exchanges).
En términos de alcance del producto, Pendle ahora admite mercados de rendimiento de staking, puntos y tipos de financiación bajo un mismo paraguas. Esto profundiza su ventaja competitiva, aumenta su superficie de integración y lo acerca más a convertirse en la rama de renta fija por defecto para DeFi.