稳定币多年来一直是双寡头格局。USDT 拥有离岸流动性,USDC 拥有美国受监管市场,它们合计持有约 83% 的流通供应量。这种集中度使 Tether 和 Circle 成为加密领域最盈利的两家企业,因为发行稳定币的一方保留储备金的利息。
Open USD 由 140 多家公司组成的联盟于 6 月 30 日宣布推出,旨在将大部分储备收益返还给路由余额的企业,从而挑战这一格局。
在本期内容中,我们将探讨 OUSD 针对的模式、其经济运作方式以及 CRCL 的抛售情况。

What OUSD is Transforming
现有模式由发行方发行稳定币,将储备金投资于短期国债并保留利息。在当前利率下,这一利差构成了整个业务。Tether 报告称,2026 年第一季度,其资产接近 1920 亿美元,净利润达 10.4 亿美元;Circle 上季度储备收入为 6.53 亿美元,约占其收入的 94%。

支付网络、交易所、钱包和商户日益决定哪些资产被展示、持有和转移。它们创造了填满储备的需求,却无法从中获取任何收益。Open USD 的论点是,路由余额的一方应分享其创造的经济价值。
What OUSD Offers
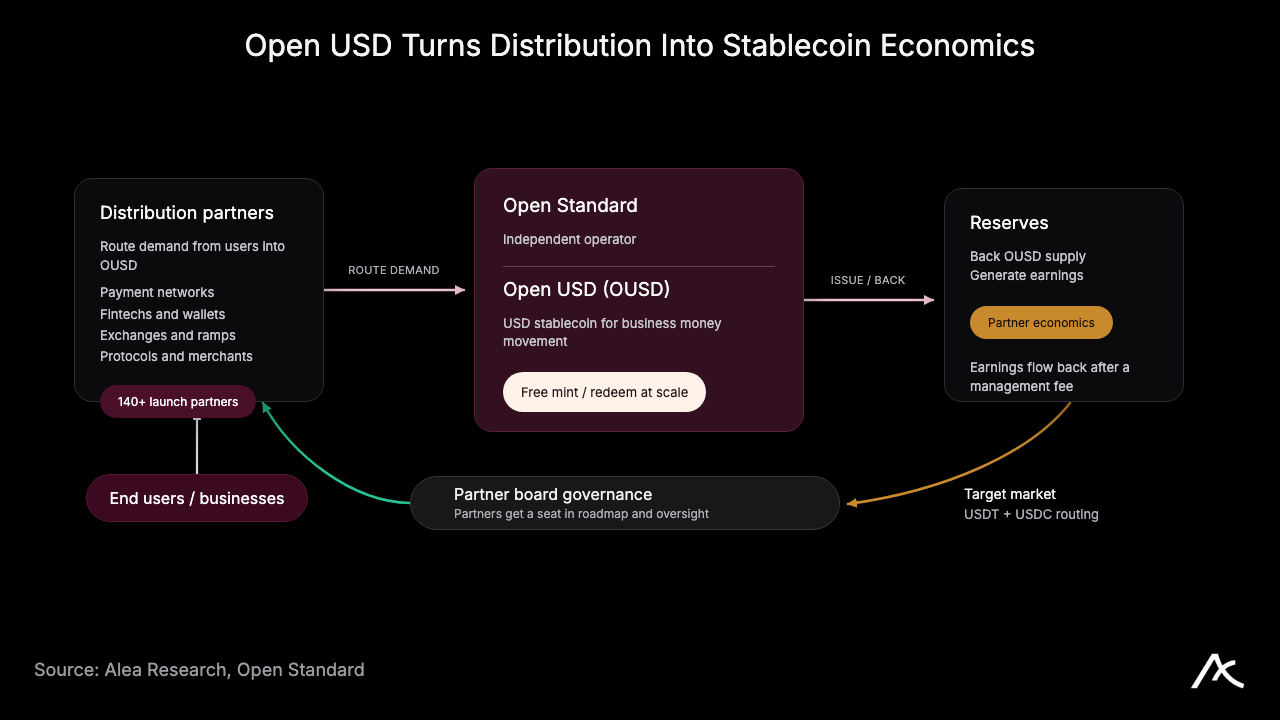
Open Standard 于 6 月 30 日宣布推出 OUSD,计划于 2026 年晚些时候上线,首选原生部署在 Solana 上。该项目由一家独立公司运营,董事会成员来自合作伙伴,其治理模式更接近 Visa 或 Mastercard,而非单一发行方。Stripe 旗下稳定币公司 Bridge 的联合创始人 Zach Abrams 担任创始 CEO,这赋予了该项目支付基础设施背景,而非纯粹的加密叙事。
首先,合作伙伴可免费、无量上限地铸造和赎回 OUSD,消除了高交易量工作流中的持续小额损耗。其次,合作伙伴可在扣除管理费后保留大部分储备收益,因此路由余额的公司可从浮存金中获益,而非将收益交给发行方。最后,合作伙伴董事会掌握治理权,使分销商能够参与稳定币方向的决策。
宣布时已有超过 140 家公司加入,包括 Visa、Mastercard、Stripe、BlackRock、BNY、Google、Shopify、Coinbase 和 Ripple。
这形成了一个自我强化的循环:合作伙伴路由余额、供应增长、储备产生收益、合作伙伴获得分成,而分成又激励他们路由更多余额。该循环能否维持取决于分成是否公平,但具体分成比例尚未明确。
The Opportunity Pool
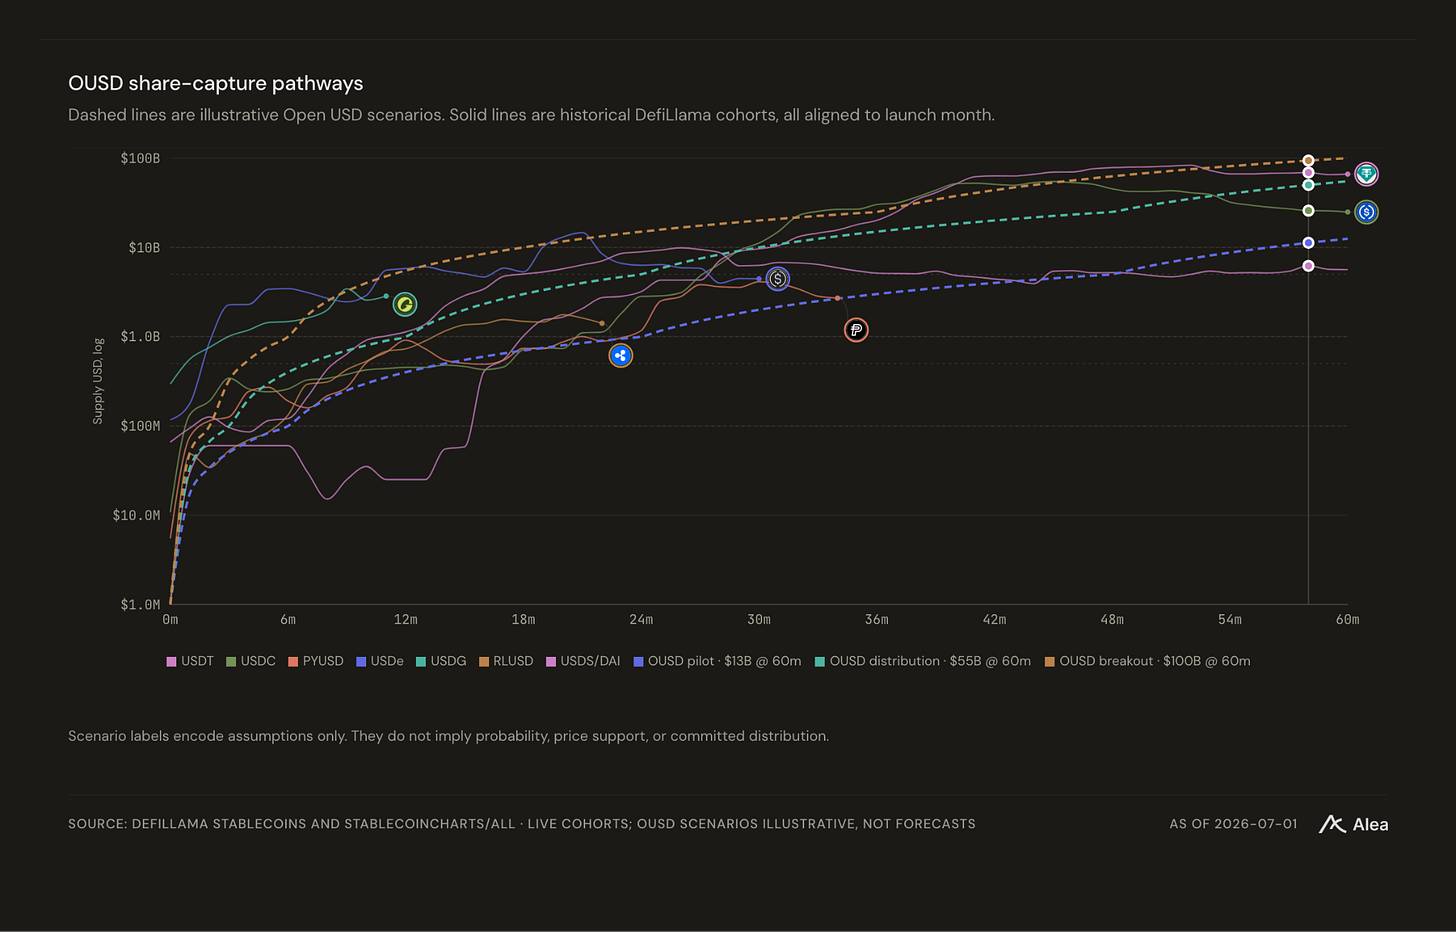
Circle 上季度在约 770 亿美元 USDC 上获得 6.53 亿美元储备收入,表明储备收益率接近 3.5%。按此利率计算,每 100 亿美元 OUSD 余额每年可产生约 3.5 亿美元毛储备收入(扣除费用前),若达到 Tether 当前 1840 亿美元规模,年收入将达约 64 亿美元。
在规模化后,浮存金规模足以让合作伙伴获得良好的经济激励来路由资金。分配比例是否足够宽泛以同时吸引大型企业和小型合作伙伴,仍是一个悬而未决的问题。
CRCL -17.5% Reaction
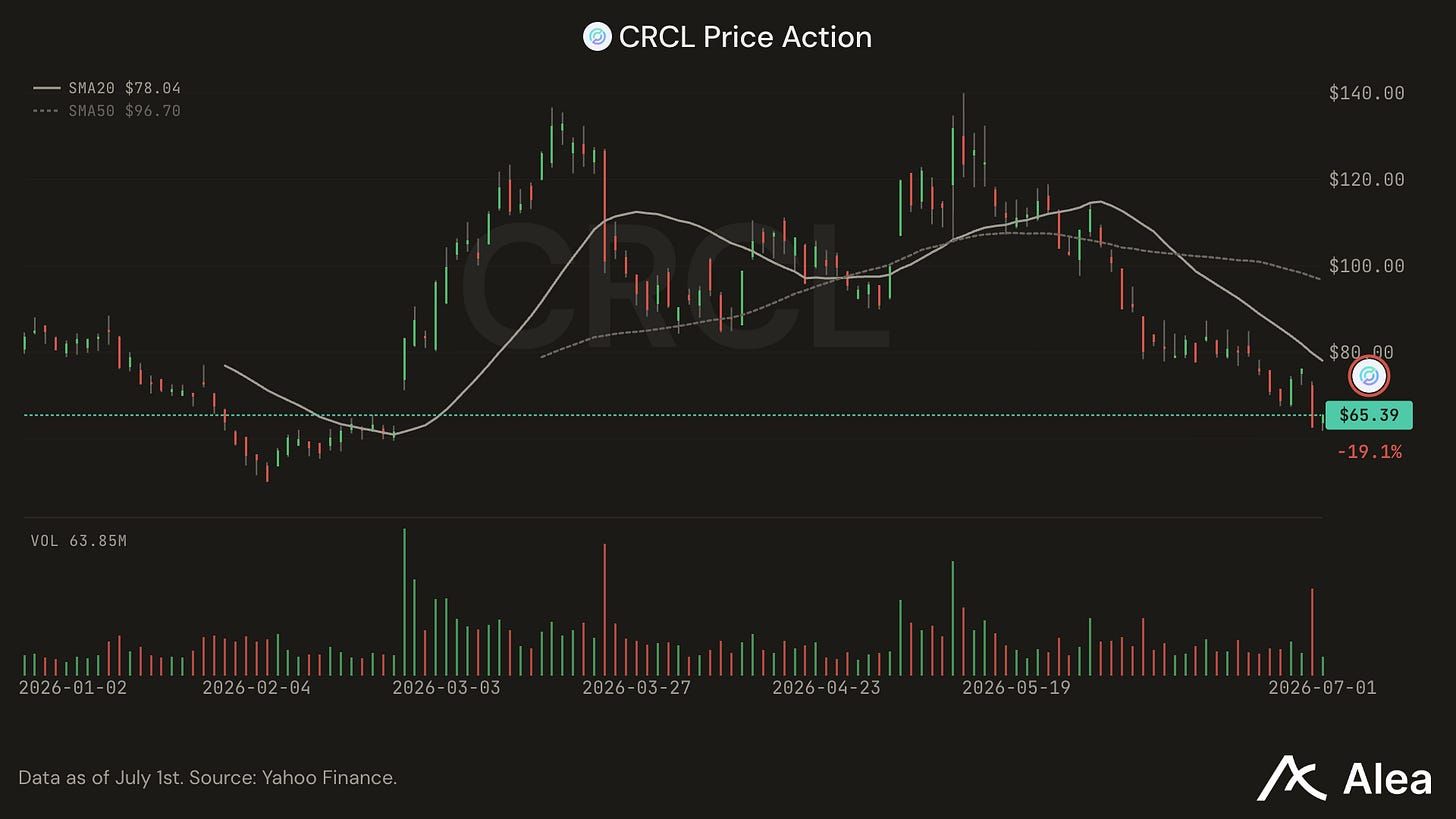
Circle 已上市,因此其股票成为市场对这一威胁的定价代理。6 月 30 日,CRCL 下跌 17.5%,收于约 65 美元,创四个月新低,尽管 OUSD 当时尚无供应、无赎回且无流动性。
Paxos 的合作伙伴所有、收益共享型 Global Dollar (USDG) 于 2024 年底基于相同前提推出,目前规模仅约 30 亿美元,而 USDC 为 730 亿美元,USDT 为 1840 亿美元。
Circle 并非弱势业务,第一季度末 USDC 规模达 770 亿美元,链上季度交易量达 21.5 万亿美元,其 CEO 在股价下跌后公开捍卫 USDC 的网络效应。
Tether 更难被取代,其在流动性、用户习惯和交易对深度方面均具优势。此次事件反映了浮存金经济可能迁移的方向,但并未证明已有任何迁移发生。
Coinbase’s Hedge
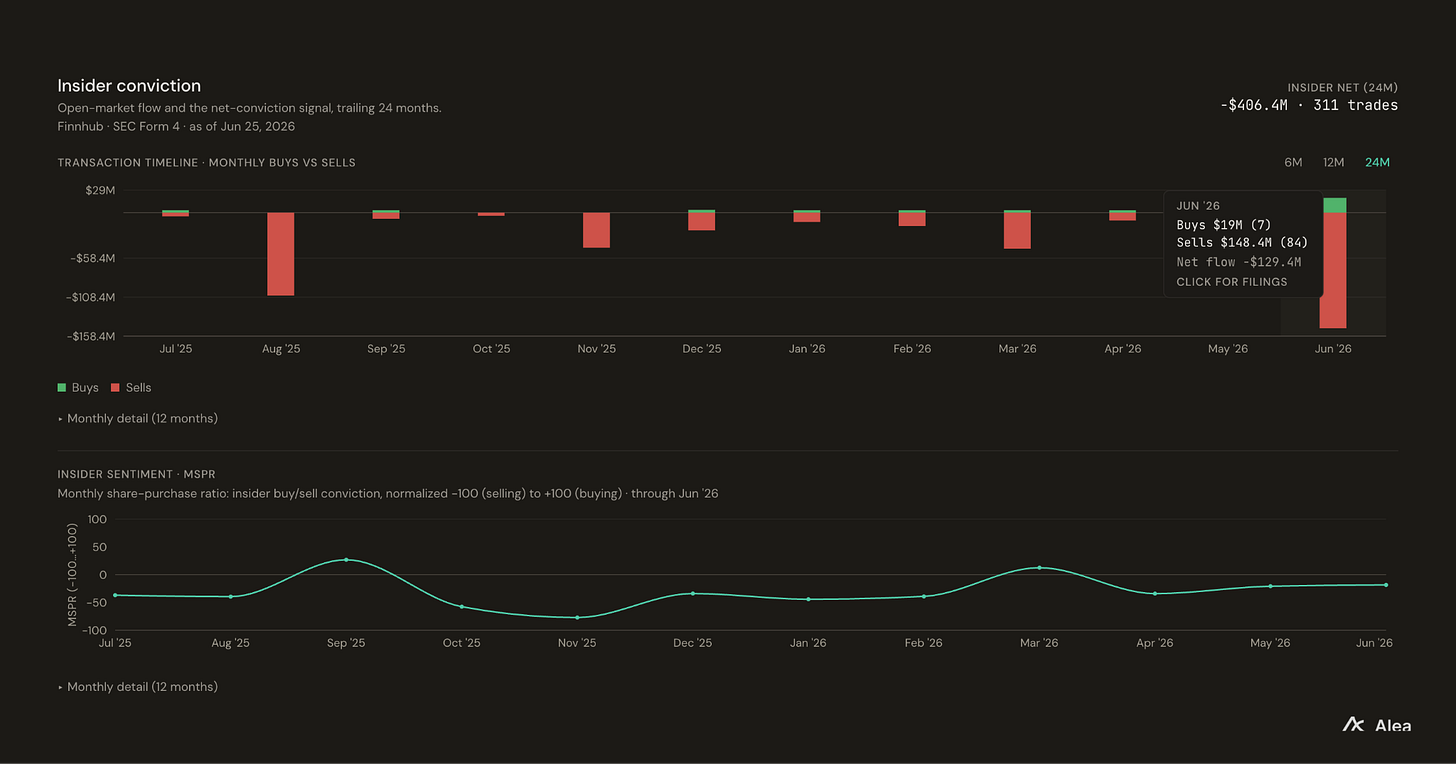
Coinbase 既是 Circle 最大的 USDC 合作伙伴,也是 OUSD 的合作伙伴。这被许多人视为对 Coinbase 与 Circle 合作的威胁。
Circle 的文件显示,Coinbase 可获得其自身产品中持有的 USDC 全部储备收益,以及其他地方持有的 USDC 50% 收益,此外还持有 Circle 的少数股权。2026 年第一季度,稳定币收入约占 Coinbase 净收入的 23%,即 13.4 亿美元中的约 3.05 亿美元。
加入 OUSD 更像是对冲而非背叛。Coinbase 可继续从 USDC 获益,同时在任何分销方能捕获更多经济价值的模式中占据一席之地。这并不表明其将离开 USDC,尤其是在 OUSD 尚未上线前。这表明 Coinbase 看到了杠杆可能转移的方向。
What Has to Happen Post-launch
OUSD 作为挑战者进入双寡头市场,目前尚无任何 traction 证明。其合作伙伴阵容使其具备可信度,但也提高了未能兑现承诺的成本,因为 140 家知名合作伙伴将其声誉置于风险之中。
该愿景能否实现,取决于整个合作伙伴集群能否发挥其潜力。是他们需要路由余额、将 OUSD 设为默认选项,并将共享收益视为真实收入。带来稳定币流量,即可赚取部分浮存金。
其达到 USDC 和 USDT 规模的速度取决于分成模式,因为这是合作伙伴的核心价值主张。向合作伙伴支付费用以扩大 OUSD 规模,能让他们有明确理由将更多余额转入其中。