Stablecoin đã là một duopoly trong nhiều năm. USDT sở hữu thanh khoản ngoài khơi, USDC sở hữu thị trường được quản lý tại Mỹ, và cùng nhau họ nắm giữ khoảng 83% tổng cung lưu hành. Sự tập trung đó đã biến Tether và Circle thành hai trong số các doanh nghiệp sinh lời nhất trong crypto, bởi vì ai phát hành đồng coin sẽ giữ lại lãi suất từ dự trữ.
Open USD, được công bố vào ngày 30 tháng 6 bởi một liên minh gồm hơn 140 công ty, thách thức điều này bằng cách chuyển phần lớn thu nhập từ dự trữ trở lại cho các doanh nghiệp định tuyến số dư.
Trong số này, chúng ta xem xét mô hình OUSD nhắm đến, cách hoạt động kinh tế của nó, và đợt bán tháo CRCL.

OUSD đang chuyển đổi điều gì
Mô hình hiện tại phát hành đồng coin, nắm giữ dự trữ trong các Kho bạc ngắn hạn, và giữ lại lãi suất. Ở mức lãi suất hiện tại, biên lợi nhuận đó chính là toàn bộ hoạt động kinh doanh. Tether báo cáo lợi nhuận ròng 1,04 tỷ USD trong Q1 2026 trên gần 192 tỷ USD tài sản, và Circle kiếm được 653 triệu USD từ thu nhập dự trữ quý trước, chiếm khoảng 94% doanh thu.

Các mạng thanh toán, sàn giao dịch, ví và merchant ngày càng quyết định những gì được hiển thị, nắm giữ và di chuyển. Họ tạo ra nhu cầu lấp đầy dự trữ, nhưng không thu được bất kỳ lợi nhuận nào từ nó. Lập luận của Open USD là bên định tuyến số dư nên được chia sẻ lợi ích kinh tế mà họ tạo ra.
OUSD mang lại điều gì
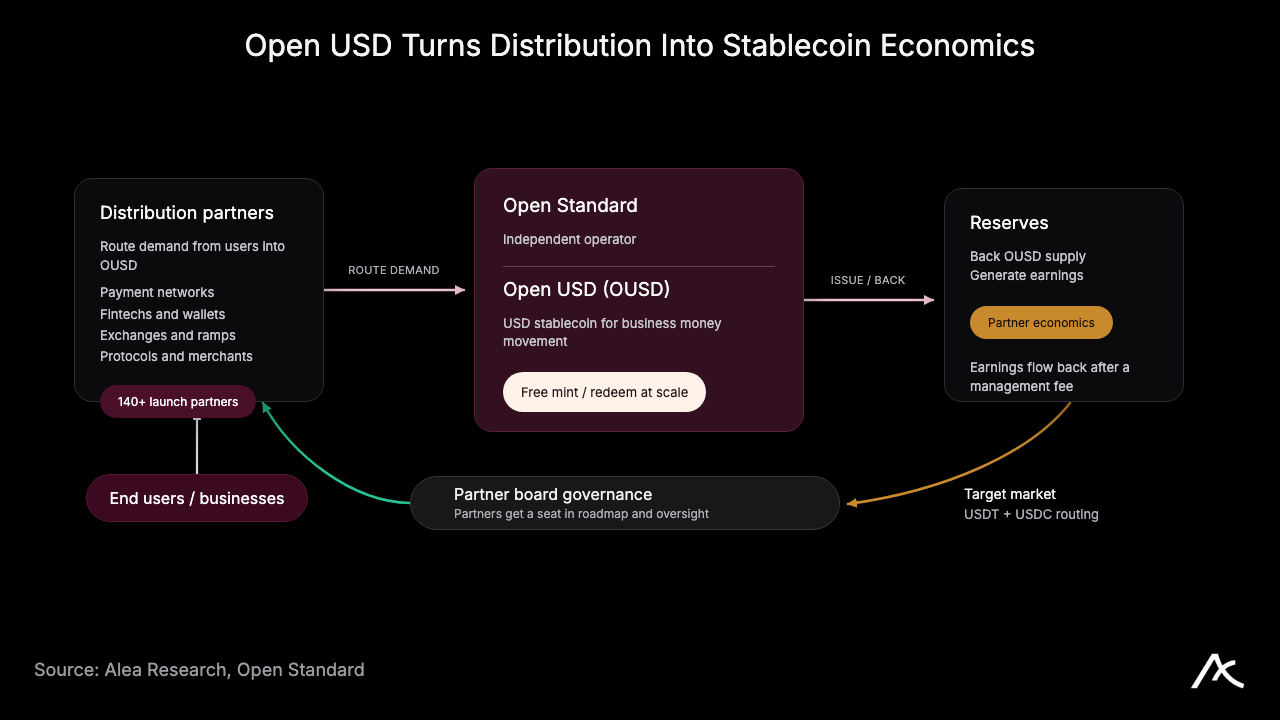
Open Standard công bố OUSD vào ngày 30 tháng 6, với kế hoạch ra mắt sau trong năm 2026, ban đầu trên Solana. Một công ty độc lập vận hành nó, với ban lãnh đạo được rút ra từ các đối tác, gần với cách Visa hoặc Mastercard được quản trị hơn là một đồng coin do một bên phát hành duy nhất. Zach Abrams, đồng sáng lập của công ty stablecoin Bridge thuộc sở hữu Stripe, là CEO sáng lập, mang đến cho doanh nghiệp này di sản về hạ tầng thanh toán thay vì chỉ là một sản phẩm crypto thuần túy.
Thứ nhất, các đối tác có thể mint và redeem OUSD miễn phí và không giới hạn khối lượng, loại bỏ một rò rỉ nhỏ liên tục trong các quy trình khối lượng lớn. Thứ hai, các đối tác được giữ lại phần lớn thu nhập từ dự trữ sau phí quản lý, do đó một công ty định tuyến số dư sẽ kiếm được từ khoản tiền nổi đó thay vì chuyển cho nhà phát hành. Và cuối cùng, ban đối tác nắm giữ quyền quản trị, cho các nhà phân phối tiếng nói trong định hướng của đồng coin.
Hơn 140 công ty đã ký kết tại thời điểm công bố, trong đó có Visa, Mastercard, Stripe, BlackRock, BNY, Google, Shopify, Coinbase, và Ripple.
Điều này tạo ra một vòng lặp tự củng cố trong đó các đối tác định tuyến số dư, cung tăng trưởng, dự trữ sinh lời, đối tác được trả tiền, và khoản thanh toán đó cho họ lý do để định tuyến thêm nữa. Vòng lặp chỉ duy trì nếu sự phân chia cảm thấy công bằng, nhưng sự phân chia chưa được xác định rõ ràng.
Cơ hội tiềm năng
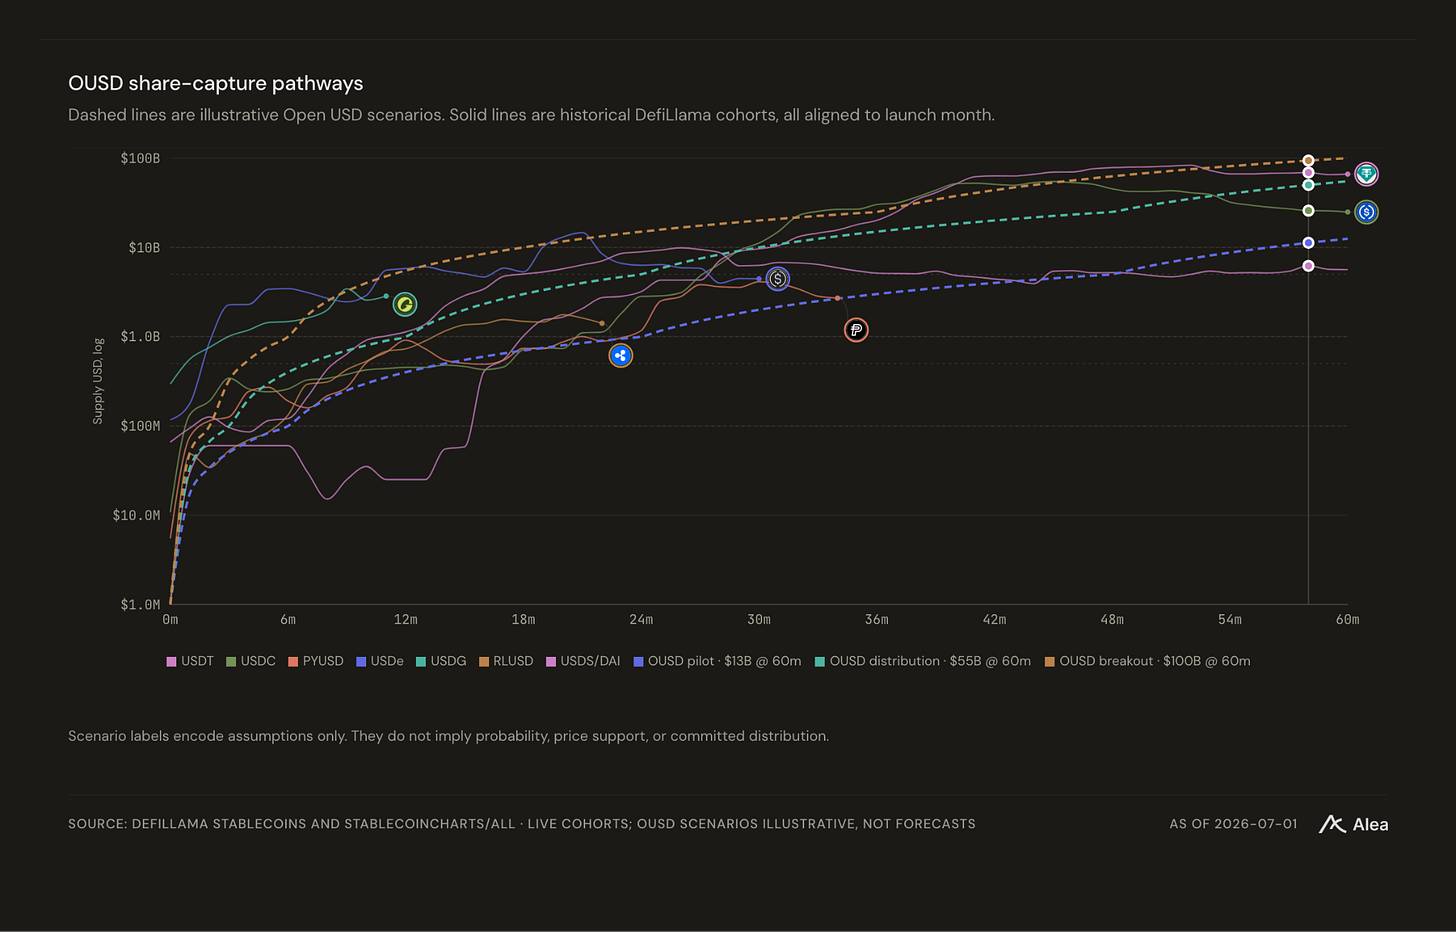
Circle kiếm được 653 triệu USD thu nhập dự trữ trên khoảng 77 tỷ USD USDC quý trước, cho thấy lợi suất dự trữ gần 3,5%. Ở mức đó, mỗi 10 tỷ USD số dư OUSD tạo ra khoảng 350 triệu USD thu nhập dự trữ hàng năm trước phí, và đạt quy mô của Tether hiện tại 184 tỷ USD sẽ tạo ra khoảng 6,4 tỷ USD mỗi năm.
Ở quy mô lớn, khoản tiền nổi đủ lớn để các đối tác có động lực kinh tế tốt để định tuyến vào đó. Liệu phân bổ có đủ rộng để giữ cả các ông lớn và đối tác nhỏ tham gia hay không là câu hỏi còn bỏ ngỏ.
Phản ứng CRCL -17,5%
Circle đã niêm yết công khai, vì vậy cổ phiếu của nó trở thành thước đo định giá mối đe dọa. CRCL giảm 17,5% vào ngày 30 tháng 6, đóng cửa gần 65 USD, mức thấp bốn tháng, trên một đồng coin chưa có cung, chưa có redemption và chưa có thanh khoản.
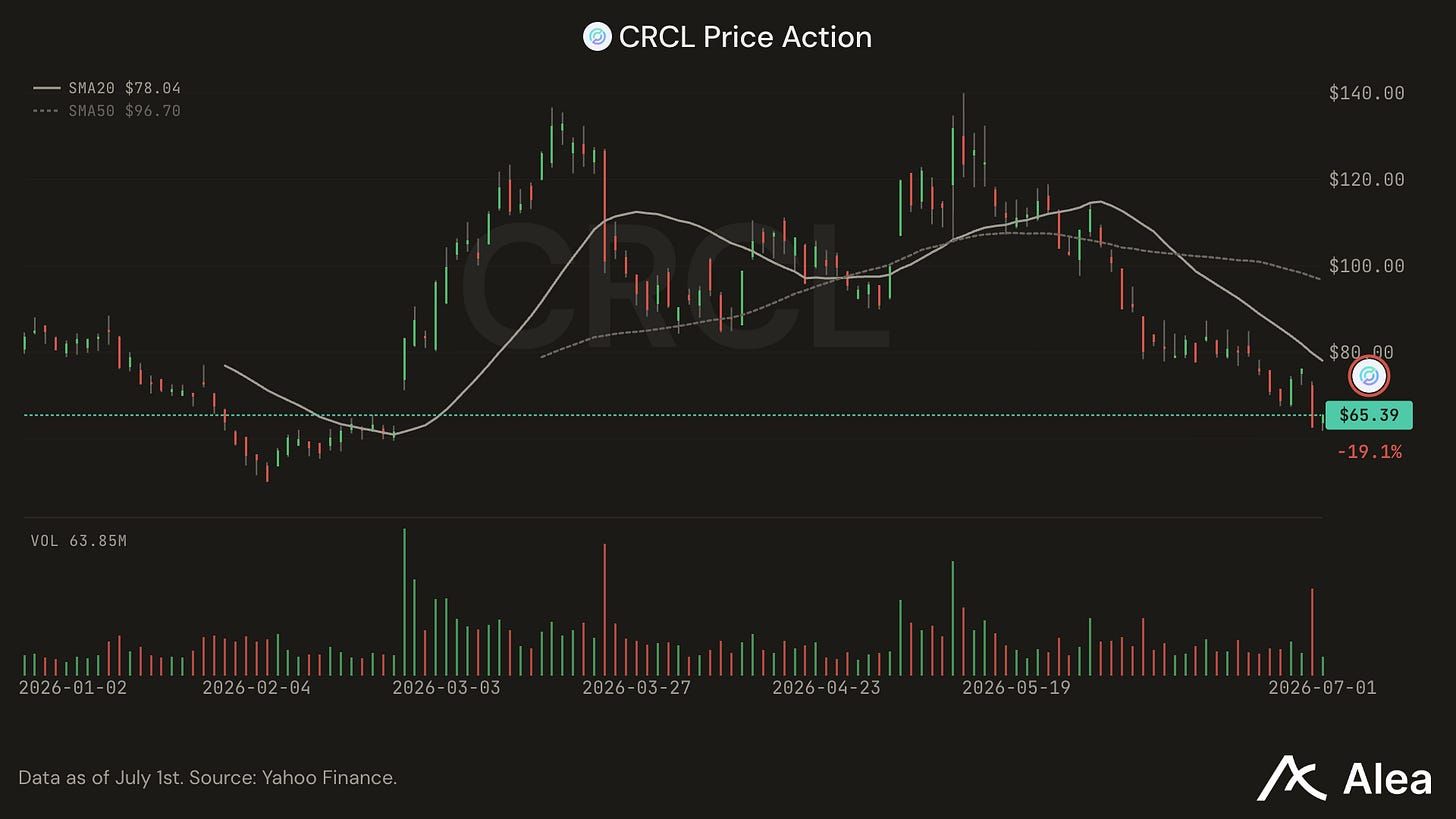
Global Dollar (USDG) do đối tác sở hữu và chia sẻ doanh thu của Paxos đã ra mắt vào cuối năm 2024 dựa trên tiền đề tương tự và chỉ đạt khoảng 3 tỷ USD, so với 73 tỷ USD của USDC và 184 tỷ USD của USDT.
Circle không phải là một doanh nghiệp yếu, kết thúc Q1 với 77 tỷ USD USDC và 21,5 nghìn tỷ USD khối lượng onchain hàng quý, và CEO của họ đã công khai bảo vệ hiệu ứng mạng lưới của USDC sau đợt giảm.
Tether khó bị thay thế hơn nữa, với lợi thế về thanh khoản, thói quen và độ sâu cặp giao dịch. Động thái này là tín hiệu về nơi kinh tế tiền nổi có thể di chuyển, chứ không phải bằng chứng rằng điều đó đã xảy ra.
Hàng rào của Coinbase
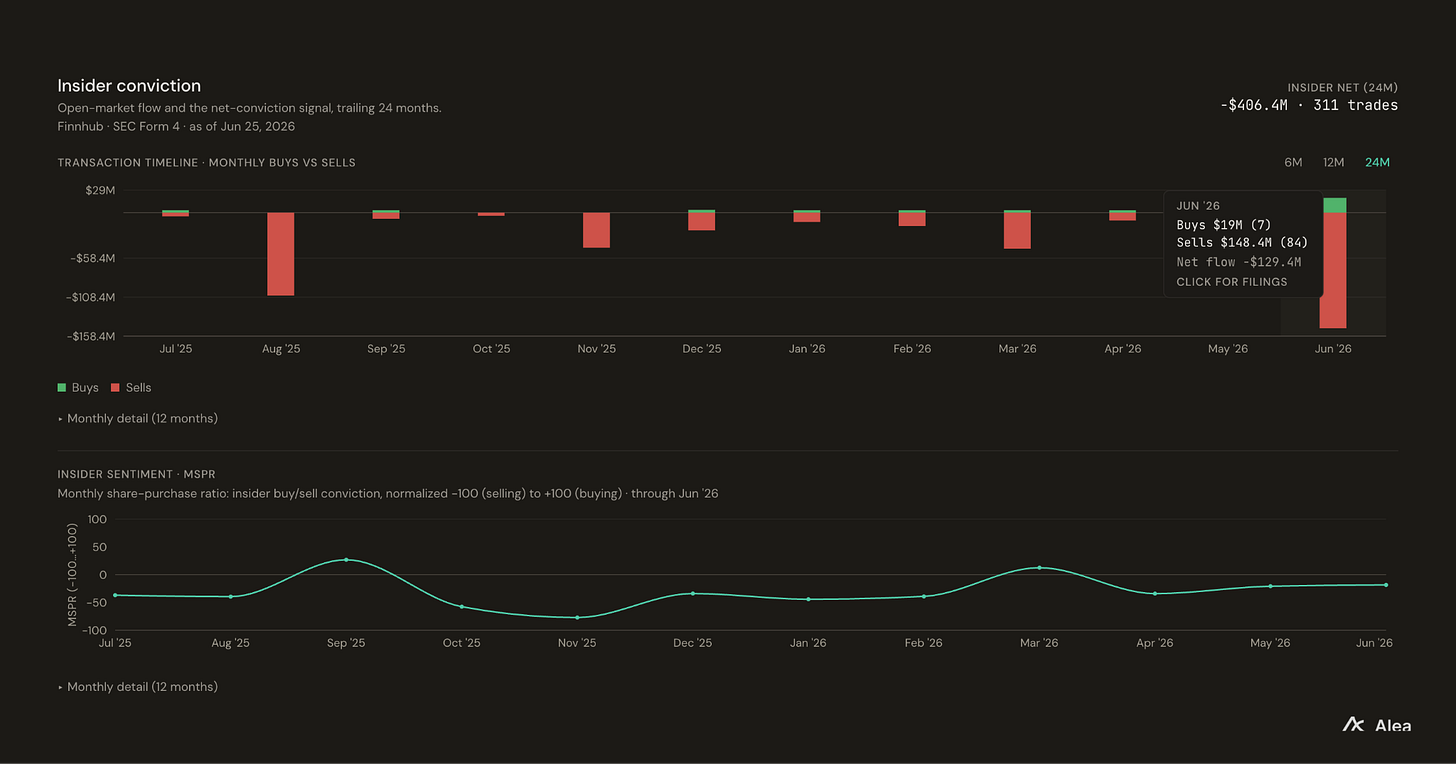
Coinbase vừa là đối tác USDC lớn nhất của Circle và hiện cũng là đối tác OUSD. Điều này đã bị nhiều người coi là mối đe dọa đối với quan hệ đối tác giữa Coinbase và Circle.
Các hồ sơ của Circle cho thấy Coinbase kiếm được 100% thu nhập dự trữ trên USDC được nắm giữ trong các sản phẩm của chính mình và 50% trên USDC được nắm giữ ở nơi khác, cùng với cổ phần thiểu số trong Circle. Doanh thu stablecoin chiếm khoảng 23% doanh thu ròng của Coinbase trong Q1 2026, khoảng 305 triệu USD trên 1,34 tỷ USD.
Việc tham gia OUSD dường như là một biện pháp phòng ngừa thay vì sự phản bội. Coinbase có thể tiếp tục kiếm tiền trên USDC trong khi đảm bảo một ghế trong bất kỳ mô hình nào mà phân phối nắm bắt nhiều hơn lợi ích kinh tế. Đó không phải là bằng chứng cho thấy họ đang rời bỏ USDC, đặc biệt là trước khi ra mắt. Đó là bằng chứng cho thấy Coinbase nhìn thấy nơi đòn bẩy có thể di chuyển.
Những điều cần xảy ra sau khi ra mắt
OUSD bước vào thị trường duopoly với vai trò kẻ thách thức mà chưa có bằng chứng về sức hút. Danh sách đối tác khiến nó trở nên đáng tin cậy, nhưng cũng làm tăng chi phí nếu không thực hiện được, vì 140 đối tác danh tiếng cho mượn logo đồng nghĩa với việc đặt uy tín của họ lên bàn cân.
Tầm nhìn chỉ có thể thành công nếu toàn bộ cụm đối tác hiện thực hóa tiềm năng của mình. Chính họ là những người cần định tuyến số dư, biến OUSD thành lựa chọn mặc định, và coi thu nhập chia sẻ là doanh thu thực sự. Mang dòng stablecoin, kiếm một phần tiền nổi.
Tốc độ đạt quy mô USDC và USDT phụ thuộc vào mô hình thanh toán, vì đó là giá trị cốt lõi cho các đối tác. Trả tiền cho đối tác để mở rộng OUSD mang lại cho họ lý do rõ ràng để chuyển thêm số dư vào đó.