Stablecoins têm sido um duopólio por anos. USDT detém a liquidez offshore, USDC detém o mercado regulado dos EUA e, juntos, eles detêm aproximadamente 83% de toda a oferta circulante. Essa concentração transformou Tether e Circle em dois dos negócios mais lucrativos em cripto, porque quem emite a moeda fica com os juros sobre as reservas.
Open USD, anunciado em 30 de junho por um consórcio de mais de 140 empresas, desafia isso ao devolver a maior parte da receita das reservas às empresas que roteiam os saldos.
Nesta edição, analisamos o modelo que OUSD visa, como sua economia funciona e a queda de CRCL.

O que OUSD está Transformando
O modelo atual emite a moeda, mantém as reservas em Treasuries de curto prazo e fica com os juros. Nas taxas atuais, esse spread é todo o negócio. Tether reportou US$ 1,04 bilhão em lucro líquido no Q1 2026 com pouco menos de US$ 192 bilhões em ativos, e Circle obteve US$ 653 milhões em receita de reservas no último trimestre, cerca de 94% de sua receita.

Redes de pagamento, exchanges, carteiras e comerciantes decidem cada vez mais o que é exibido, mantido e movimentado. Eles geram a demanda que preenche as reservas, mas não capturam nenhum rendimento sobre isso. O argumento do Open USD é que a parte que roteia os saldos deve compartilhar a economia que cria.
O que OUSD Oferece
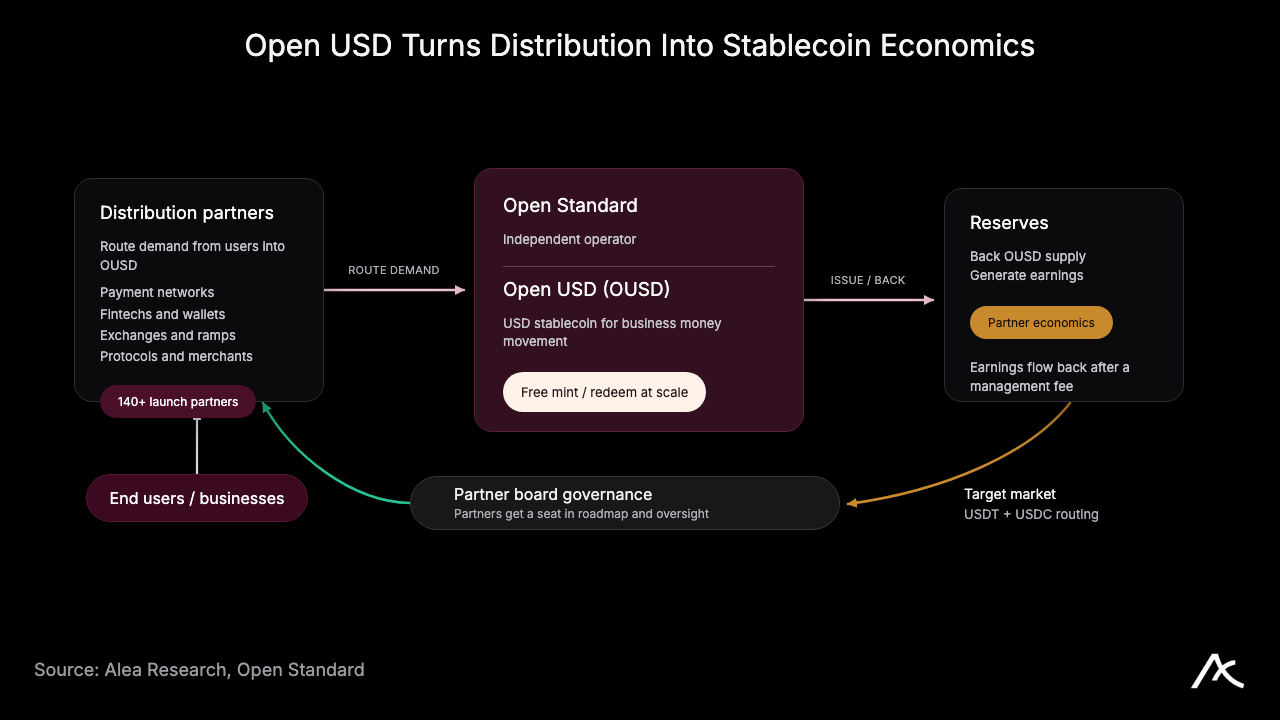
Open Standard anunciou OUSD em 30 de junho, com lançamento planejado para o final de 2026, nativo primeiro na Solana. Uma empresa independente a administra, com um conselho formado por seus parceiros, mais próximo de como Visa ou Mastercard são governadas do que de uma stablecoin de emissor único. Zach Abrams, cofundador da empresa de stablecoins Bridge, adquirida pela Stripe, é o CEO fundador, o que dá ao empreendimento pedigree em infraestrutura de pagamentos em vez de um pitch puramente cripto.
Primeiro, os parceiros podem mintar e resgatar OUSD sem custo e sem limites de volume, removendo um pequeno vazamento constante em fluxos de alto volume. Segundo, os parceiros ficam com a maior parte dos ganhos das reservas após uma taxa de administração, de modo que uma empresa que roteia saldos ganha sobre esse float em vez de entregá-lo ao emissor. E por último, o conselho de parceiros detém a governança, dando aos distribuidores voz na direção da moeda.
Mais de 140 empresas aderiram no anúncio, entre elas Visa, Mastercard, Stripe, BlackRock, BNY, Google, Shopify, Coinbase e Ripple.
Isso cria um loop autorreforçador onde os parceiros roteiam saldos, a oferta cresce, as reservas rendem, os parceiros são pagos e o pagamento lhes dá motivo para rotear mais. O loop só se sustenta se a divisão parecer justa, mas a divisão ainda não foi explicitamente definida.
O Pool de Oportunidades
Circle obteve US$ 653 milhões em receita de reservas em cerca de US$ 77 bilhões de USDC no último trimestre, o que aponta para um rendimento das reservas próximo de 3,5%. A essa taxa, cada US$ 10 bilhões de saldos de OUSD geram cerca de US$ 350 milhões em receita bruta anual das reservas antes de taxas, e igualar os atuais US$ 184 bilhões de Tether geraria aproximadamente US$ 6,4 bilhões por ano.
Em escala, o float é grande o suficiente para que os parceiros tenham um bom incentivo econômico para rotear para ele. Se a alocação permanecer ampla o suficiente para manter engajados tanto os gigantes quanto os pequenos parceiros é a questão em aberto.
Reação de CRCL -17,5%
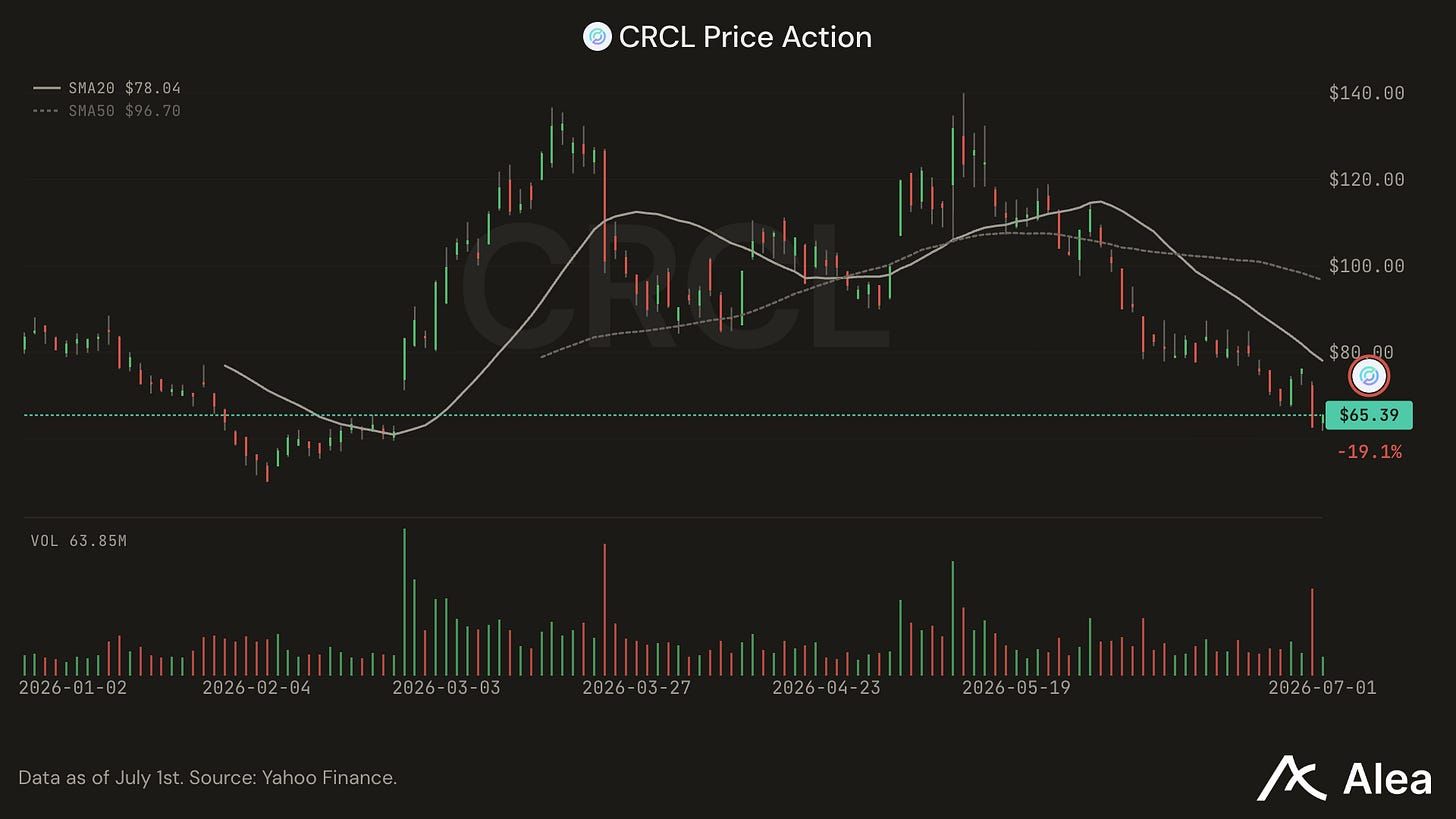
Circle é pública, então sua ação se tornou um proxy para precificar a ameaça. CRCL caiu 17,5% em 30 de junho, fechando perto de US$ 65, uma mínima de quatro meses, em uma moeda sem oferta, sem resgates e sem liquidez ainda.
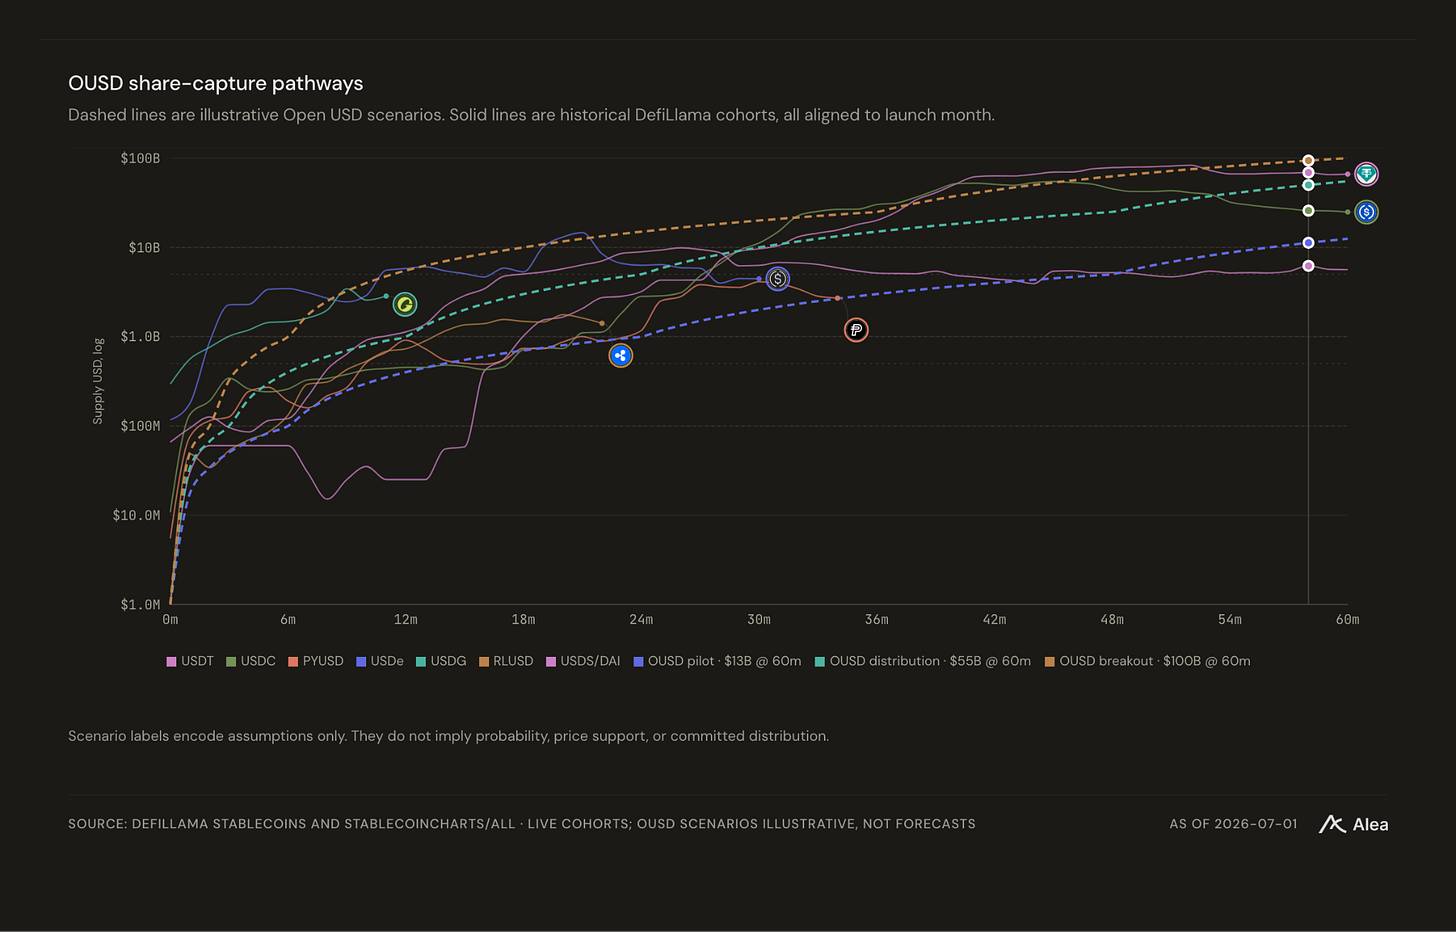
O Global Dollar (USDG) da Paxos, de propriedade de parceiros e com compartilhamento de receita Global Dollar (USDG), lançado no final de 2024 com a mesma premissa, atingiu apenas cerca de US$ 3 bilhões, contra US$ 73 bilhões de USDC e US$ 184 bilhões de USDT.
Circle não é um negócio fraco, encerrando o Q1 com US$ 77 bilhões de USDC e US$ 21,5 trilhões em volume onchain trimestral, e seu CEO defendeu publicamente os efeitos de rede do USDC após a queda.
Tether é ainda mais difícil de deslocar, com vantagem em liquidez, hábito e profundidade de pares de negociação. O movimento é uma leitura sobre para onde a economia do float pode migrar, não prova de que algo já migrou.
A Cobertura da Coinbase
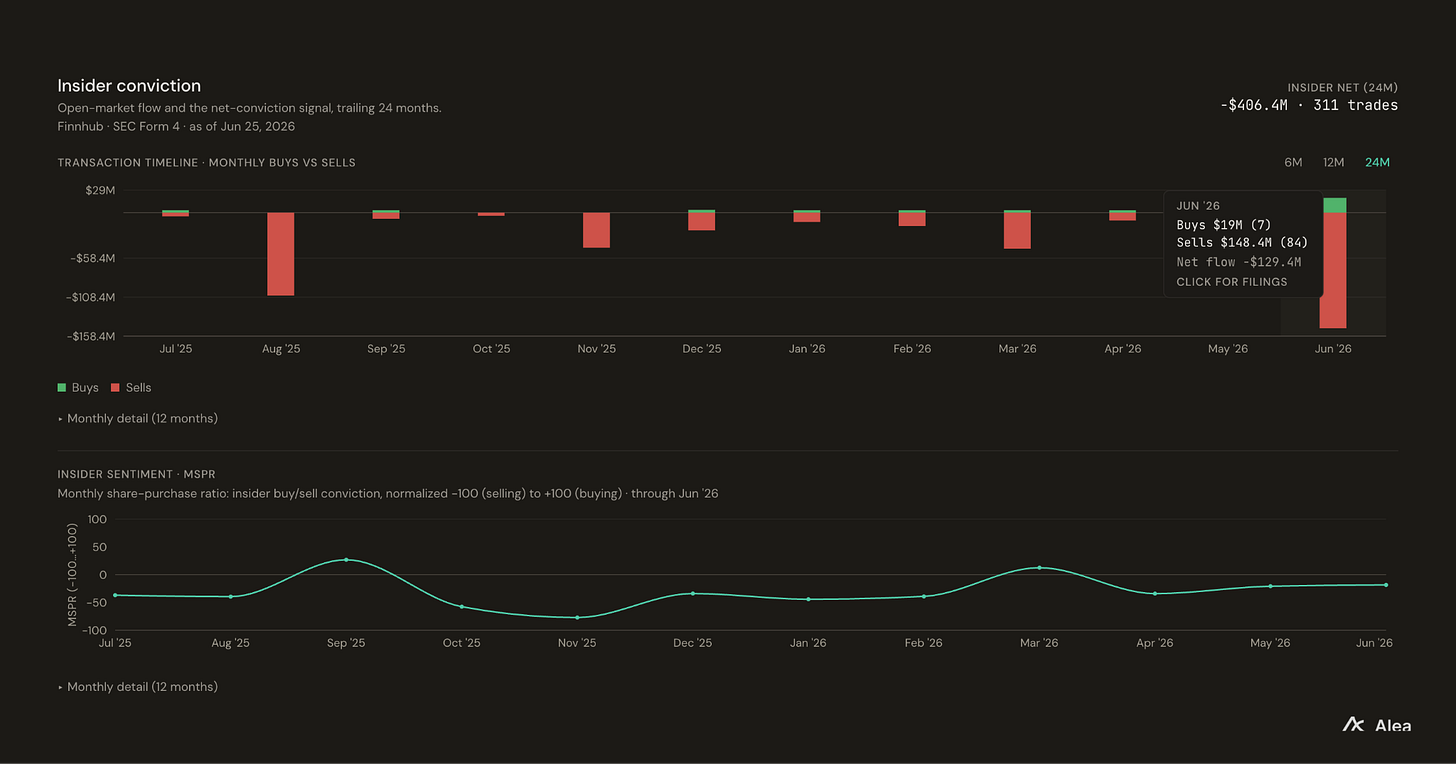
A Coinbase é ao mesmo tempo a maior parceira de USDC da Circle e agora também parceira de OUSD. Isso foi interpretado por muitos como uma ameaça à parceria entre Coinbase e Circle.
Os filings da Circle mostram que a Coinbase recebe 100% da receita de reservas sobre USDC mantido em seus próprios produtos e 50% sobre USDC mantido em outros lugares, além de uma participação minoritária na Circle. A receita de stablecoins representou cerca de 23% da receita líquida da Coinbase no Q1 2026, aproximadamente US$ 305 milhões de US$ 1,34 bilhão.
Aderir ao OUSD parece ser uma cobertura em vez de defecção. A Coinbase pode continuar ganhando com USDC enquanto garante um assento em qualquer modelo onde a distribuição capture mais da economia. Isso não é evidência de que está deixando o USDC, especialmente antes do lançamento. É evidência de que a Coinbase vê para onde a alavanca pode se mover.
O que Precisa Acontecer Pós-lançamento
OUSD entra como o desafiante em um mercado de duopólio sem qualquer prova de tração ainda. Seu elenco o torna credível, mas também eleva o custo de não entregar, porque 140 parceiros de destaque emprestando seus logos coloca sua reputação em jogo.
A visão só pode funcionar se todo o cluster de parceiros realizar seu potencial. São eles que precisam rotear saldos, tornar OUSD o padrão e tratar os ganhos compartilhados como receita real. Traga fluxo de stablecoins, ganhe parte do float.
A velocidade com que atinge a escala de USDC e USDT depende do modelo de pagamento, pois essa é a proposta de valor central para os parceiros. Pagar os parceiros para escalar OUSD lhes dá um motivo claro para mover mais saldos para ele.