Las stablecoins han sido un duopolio durante años. USDT posee la liquidez offshore, USDC posee el mercado regulado de EE.UU., y juntas mantienen aproximadamente el 83% de todo el suministro en circulación. Esa concentración convirtió a Tether y Circle en dos de los negocios más rentables en crypto, porque quien emite la moneda se queda con los intereses de las reservas.
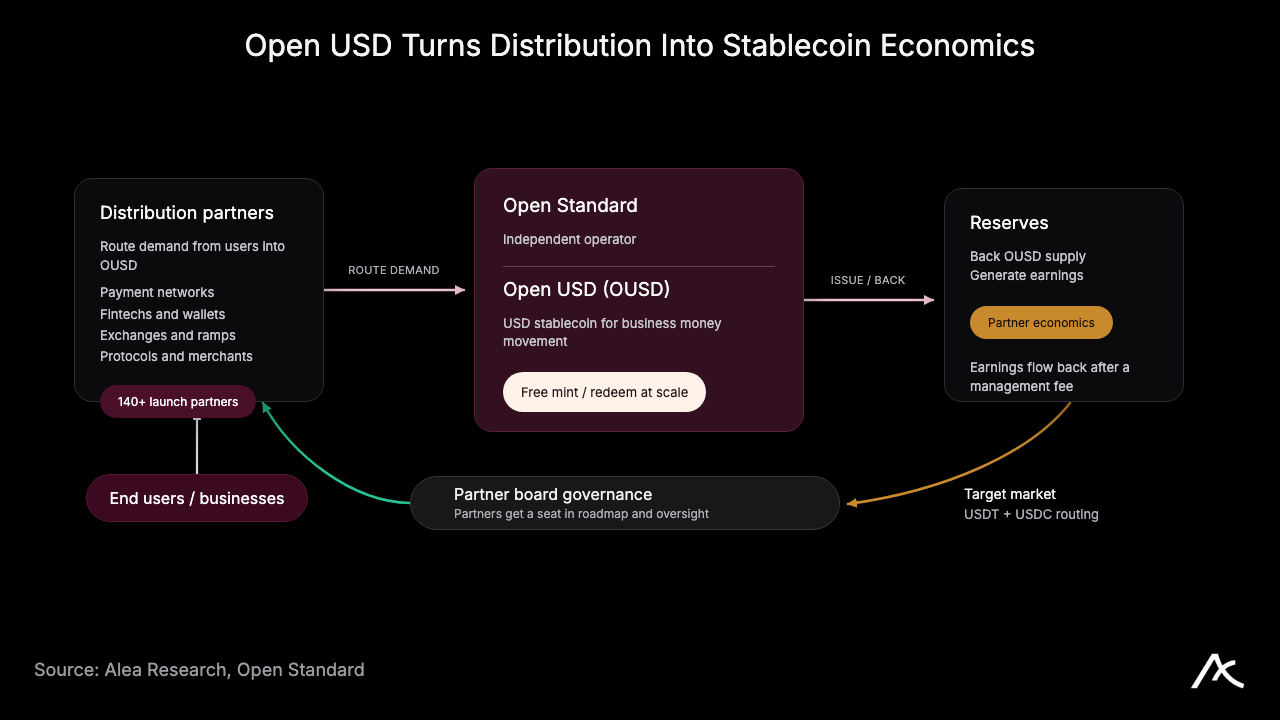
Open USD, anunciado el 30 de junio por un consorcio de más de 140 empresas, desafía esto al devolver la mayor parte de los ingresos de las reservas a las empresas que canalizan los saldos.
En esta edición, analizamos el modelo al que apunta OUSD, cómo funcionan sus economías y la caída de CRCL.

Qué está transformando OUSD
El modelo vigente emite la moneda, mantiene las reservas en Treasuries de corto plazo y se queda con los intereses. A las tasas actuales, ese margen es todo el negocio. Tether reportó $1.04B de beneficio neto en el primer trimestre de 2026 con poco menos de $192B en activos, y Circle ganó $653M en ingresos de reservas el trimestre pasado, alrededor del 94% de sus ingresos.

Las redes de pago, exchanges, wallets y comerciantes deciden cada vez más qué se muestra, se mantiene y se mueve. Generan la demanda que llena las reservas, pero no capturan nada del rendimiento sobre ellas. El argumento de Open USD es que la parte que canaliza los saldos debe compartir la economía que crea.
Qué ofrece OUSD
Open Standard anunció OUSD el 30 de junio, con un lanzamiento previsto para más adelante en 2026, nativo primero en Solana. Una empresa independiente lo gestiona, con un consejo extraído de sus socios, más cerca de cómo se gobiernan Visa o Mastercard que de una moneda de emisor único. Zach Abrams, cofundador de la firma de stablecoins Bridge, propiedad de Stripe, es el CEO fundador, lo que otorga a la empresa un pedigrí de infraestructura de pagos en lugar de un enfoque puramente crypto.
En primer lugar, los socios pueden acuñar y canjear OUSD sin costo y sin límites de volumen, eliminando una fuga constante y pequeña en los flujos de alto volumen. En segundo lugar, los socios conservan la mayor parte de los ingresos de las reservas después de una comisión de gestión, de modo que una empresa que canaliza saldos gana sobre ese float en lugar de entregárselo al emisor. Y por último, el consejo de socios ostenta la gobernanza, dando a los distribuidores voz en la dirección de la moneda.
Más de 140 empresas se sumaron en el anuncio, entre ellas Visa, Mastercard, Stripe, BlackRock, BNY, Google, Shopify, Coinbase y Ripple.
Esto crea un bucle autorreforzante en el que los socios canalizan saldos, la oferta crece, las reservas generan rendimientos, los socios reciben pagos y el reparto les da un motivo para canalizar más. El bucle solo se sostiene si el reparto parece justo, pero el reparto aún no se ha definido explícitamente.
El pool de oportunidades
Circle ganó $653M en ingresos de reservas sobre unos $77B de USDC el trimestre pasado, lo que apunta a un rendimiento de las reservas cercano al 3.5%. A esa tasa, cada $10B de saldos de OUSD genera alrededor de $350M en ingresos brutos anuales de reservas antes de comisiones, y alcanzar los actuales $184B de Tether generaría aproximadamente $6.4B al año.
A escala, el float es lo suficientemente grande como para que los socios tengan un buen incentivo económico para canalizar hacia él. Si la asignación se mantiene lo suficientemente amplia como para mantener comprometidos tanto a los grandes como a los socios pequeños es la pregunta abierta.
Reacción de CRCL -17.5%
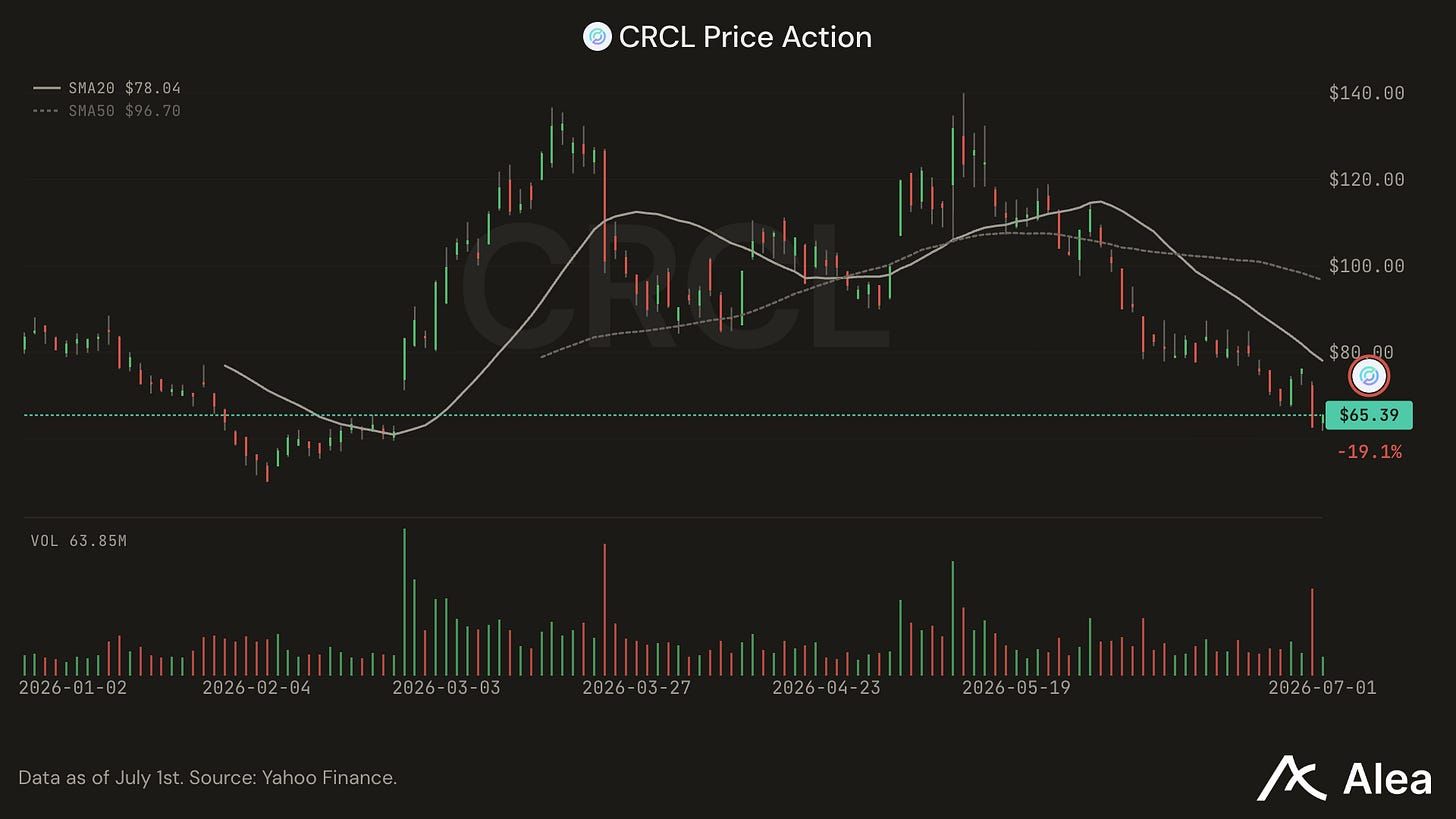
Circle cotiza en bolsa, por lo que su acción se convirtió en un proxy para valorar la amenaza. CRCL cayó un 17.5% el 30 de junio hasta cerrar cerca de $65, un mínimo de cuatro meses, en una moneda sin suministro, sin canjes y sin liquidez aún.
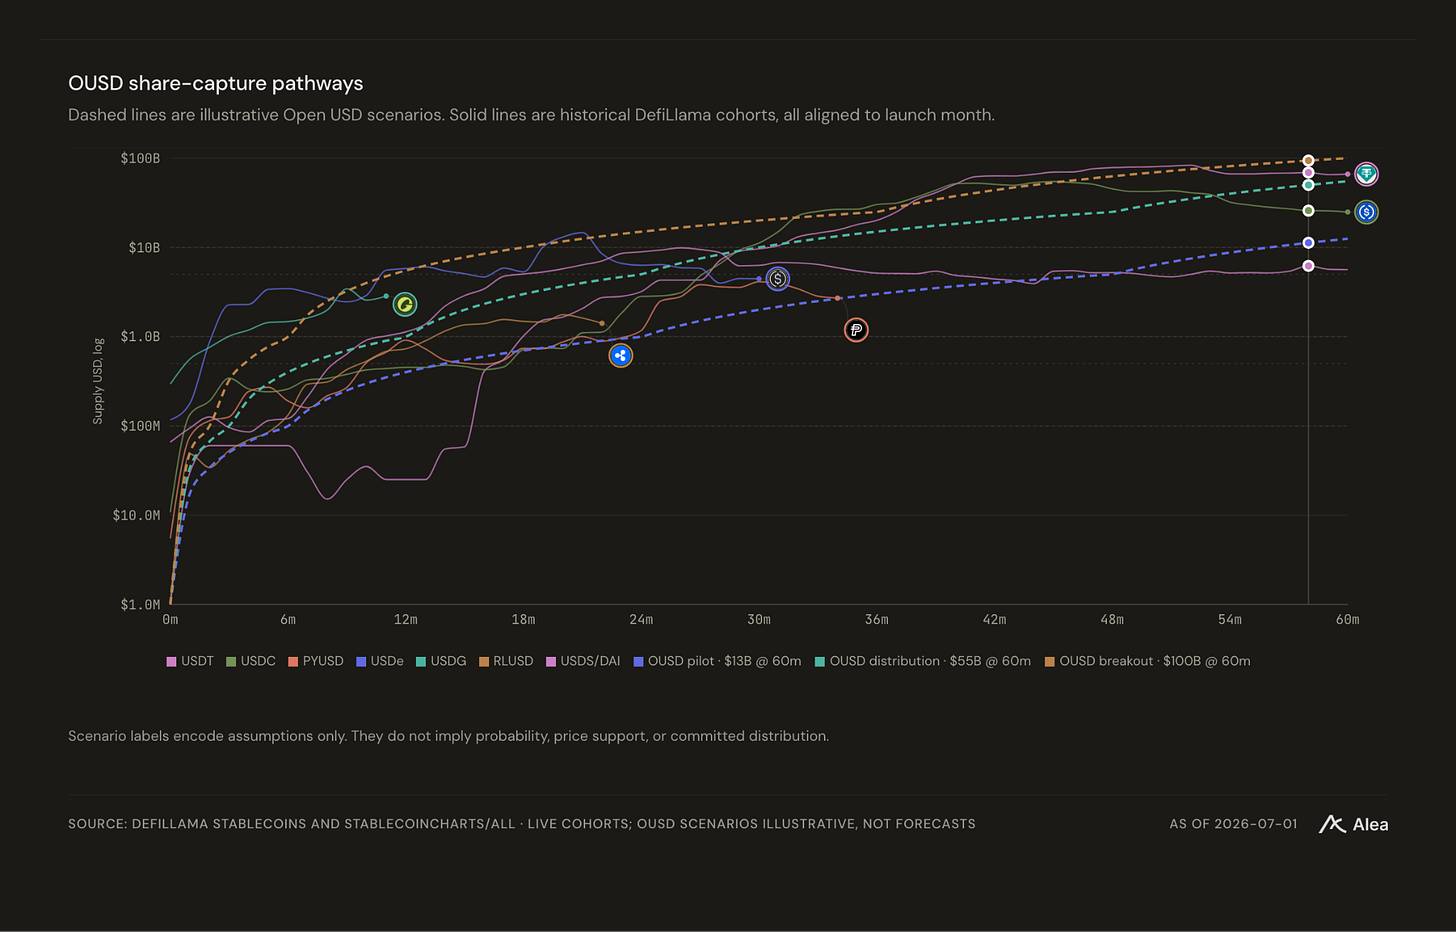
El Global Dollar (USDG) de Paxos, propiedad de socios y con reparto de ingresos, se lanzó a finales de 2024 con la misma premisa y solo ha alcanzado unos $3B, frente a los $73B de USDC y los $184B de USDT.
Circle no es un negocio débil: cerró el primer trimestre con $77B de USDC y $21.5T en volumen trimestral onchain, y su CEO defendió públicamente los efectos de red de USDC tras la caída.
Tether es aún más difícil de desbancar, con ventaja en liquidez, hábito y profundidad de pares de trading. El movimiento es una lectura sobre hacia dónde podrían migrar las economías del float, no una prueba de que lo hayan hecho.
El hedge de Coinbase
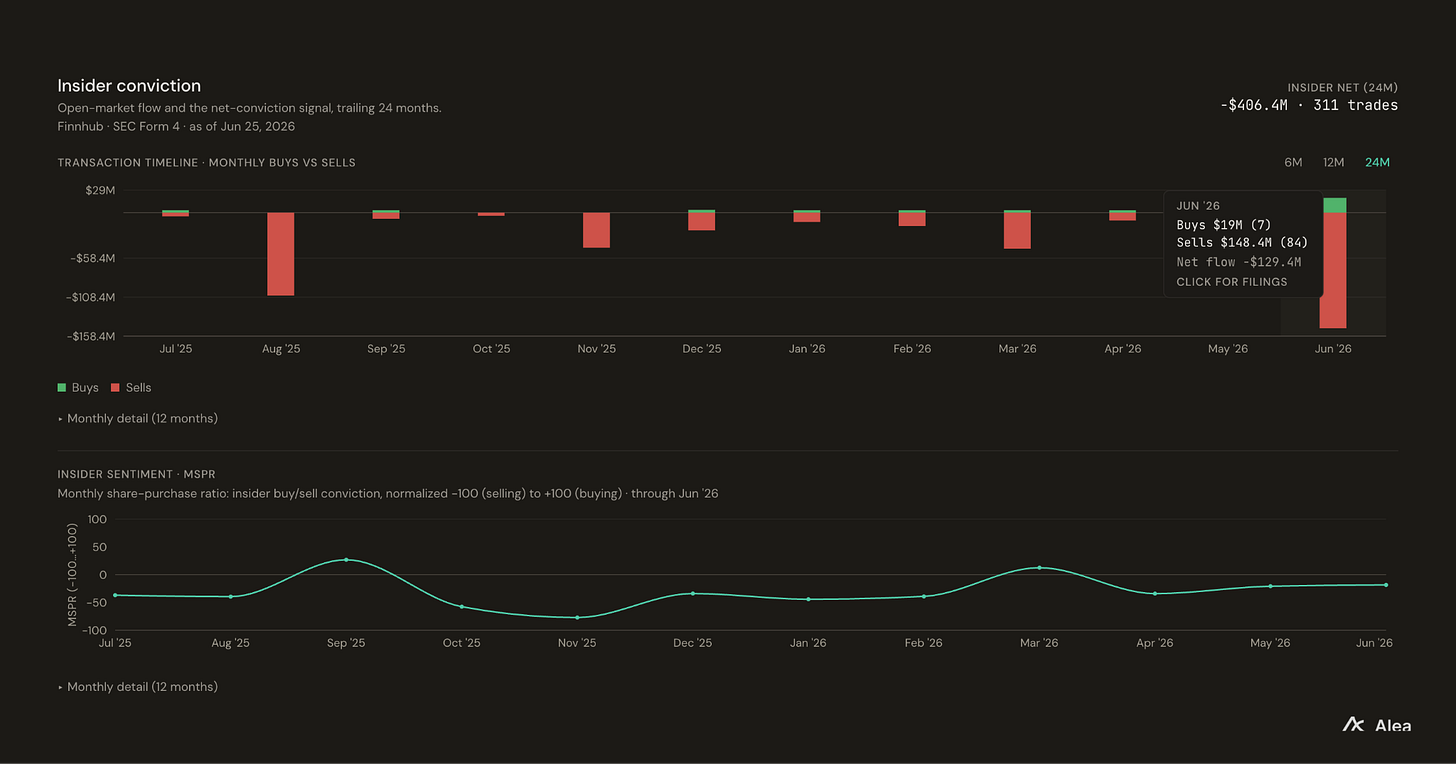
Coinbase es tanto el mayor socio de USDC de Circle como ahora socio de OUSD. Muchos lo han interpretado como una amenaza para la asociación entre Coinbase y Circle.
Los informes de Circle muestran que Coinbase gana el 100% de los ingresos de reservas sobre el USDC mantenido en sus propios productos y el 50% sobre el USDC mantenido en otros lugares, además de una participación minoritaria en el capital de Circle. Los ingresos por stablecoins representaron alrededor del 23% de los ingresos netos de Coinbase en el primer trimestre de 2026, aproximadamente $305M de $1.34B.
Unirse a OUSD parece ser un hedge más que una deserción. Coinbase puede seguir ganando con USDC mientras asegura un asiento en cualquier modelo en el que la distribución capture más de la economía. Eso no es evidencia de que esté abandonando USDC, especialmente antes del lanzamiento. Es evidencia de que Coinbase ve hacia dónde puede moverse el apalancamiento.
Qué debe ocurrir tras el lanzamiento
OUSD entra como el retador en un mercado de duopolio sin ninguna prueba de tracción aún. Su lista de socios lo hace creíble, pero también eleva el costo de no cumplir, porque 140 socios de primer nivel prestando sus logos pone su reputación en juego.
La visión solo puede funcionar si todo el clúster de socios materializa su potencial. Son ellos quienes deben canalizar saldos, convertir a OUSD en un valor predeterminado y tratar los ingresos compartidos como ingresos reales. Aporta flujo de stablecoins, gana parte del float.
La velocidad a la que alcance la escala de USDC y USDT depende del modelo de pagos, ya que esa es la propuesta de valor principal para los socios. Pagar a los socios para escalar OUSD les da un motivo claro para mover más saldos hacia él.