一周前,市场将美联储第二次加息视为掷硬币概率事件。周三在一小时内改变了这一局面。在闪现PMI调查与美联储理事Barr演讲相隔20分钟之间,Polymarket上10月加息的概率从53.5%升至69.5%。周四10年期国债收于5.18%,为2007年7月以来最高收盘价。标普500指数本周仍收涨,由Meta等少数巨头带动,平均个股下跌。
要点
市场押注美联储第二次加息。截至周五收盘,Polymarket将10月加息概率定价在62.5%,一周前为54.5%。18位美联储官员中有16位已在9月预测中纳入至少一次额外加息。
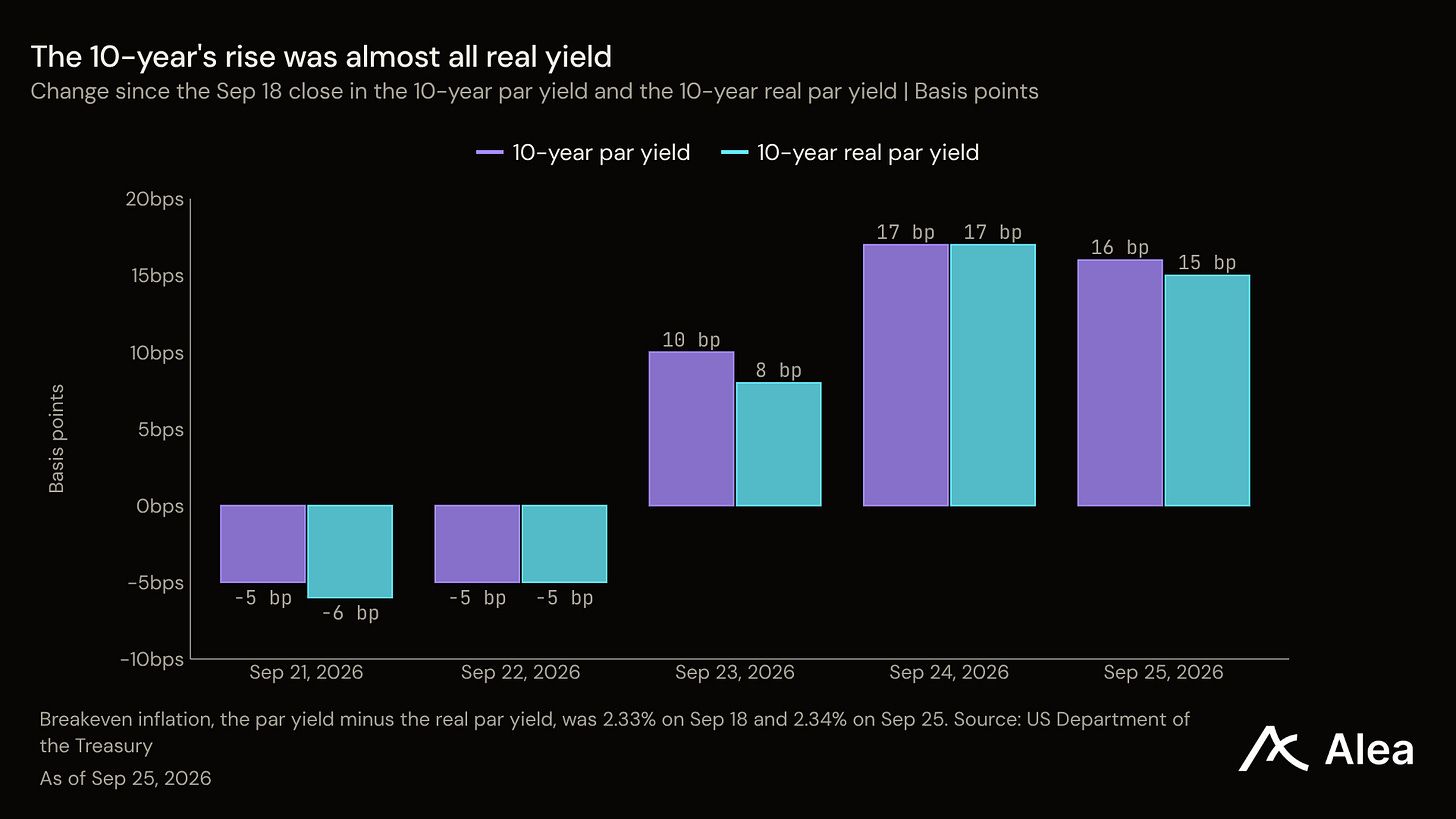
资金成本上升,通胀未动。10年期国债收益率较9月18日收盘上升16个基点,其中15个基点来自实际收益率。
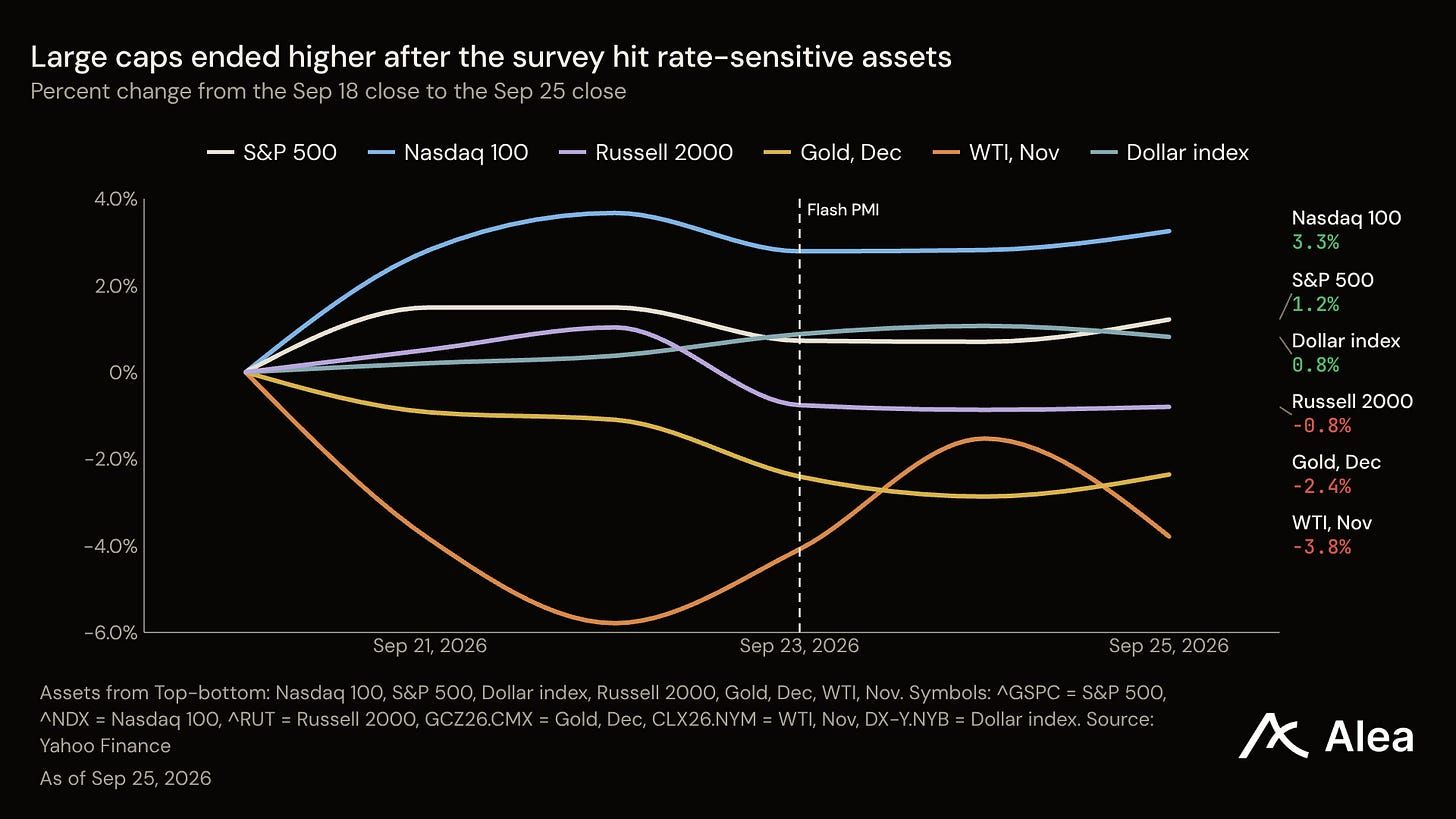
指数掩盖了谁在付出代价。标普500指数收涨1.21%,由少数最大权重股带动(以Meta为首),而等权重标普500基金收跌0.56%。
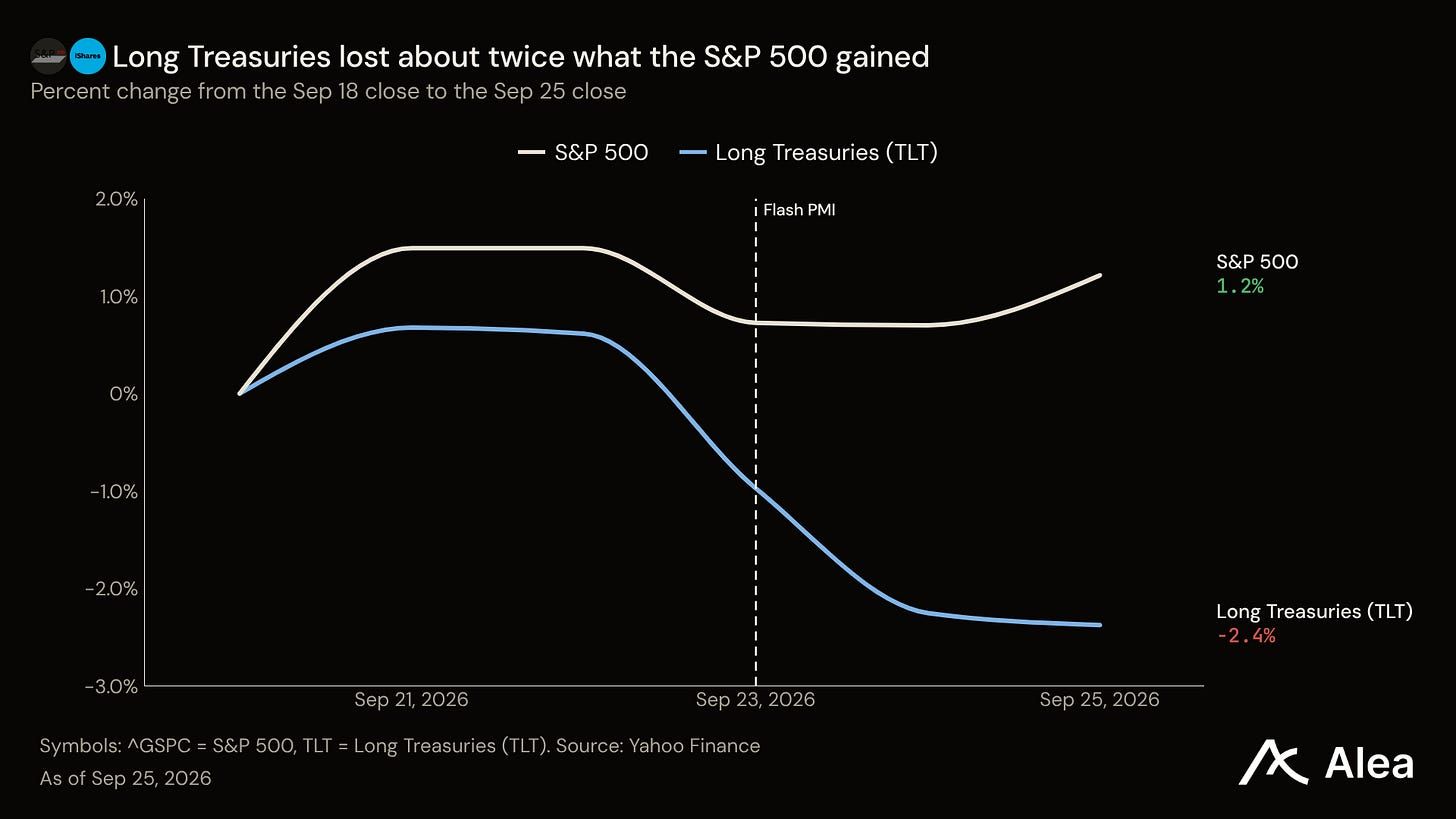
债券与黄金买单。长期国债收跌2.38%,12月黄金期货下跌2.36%,而本周股市并未出现回调,债券也未能发挥缓冲作用。
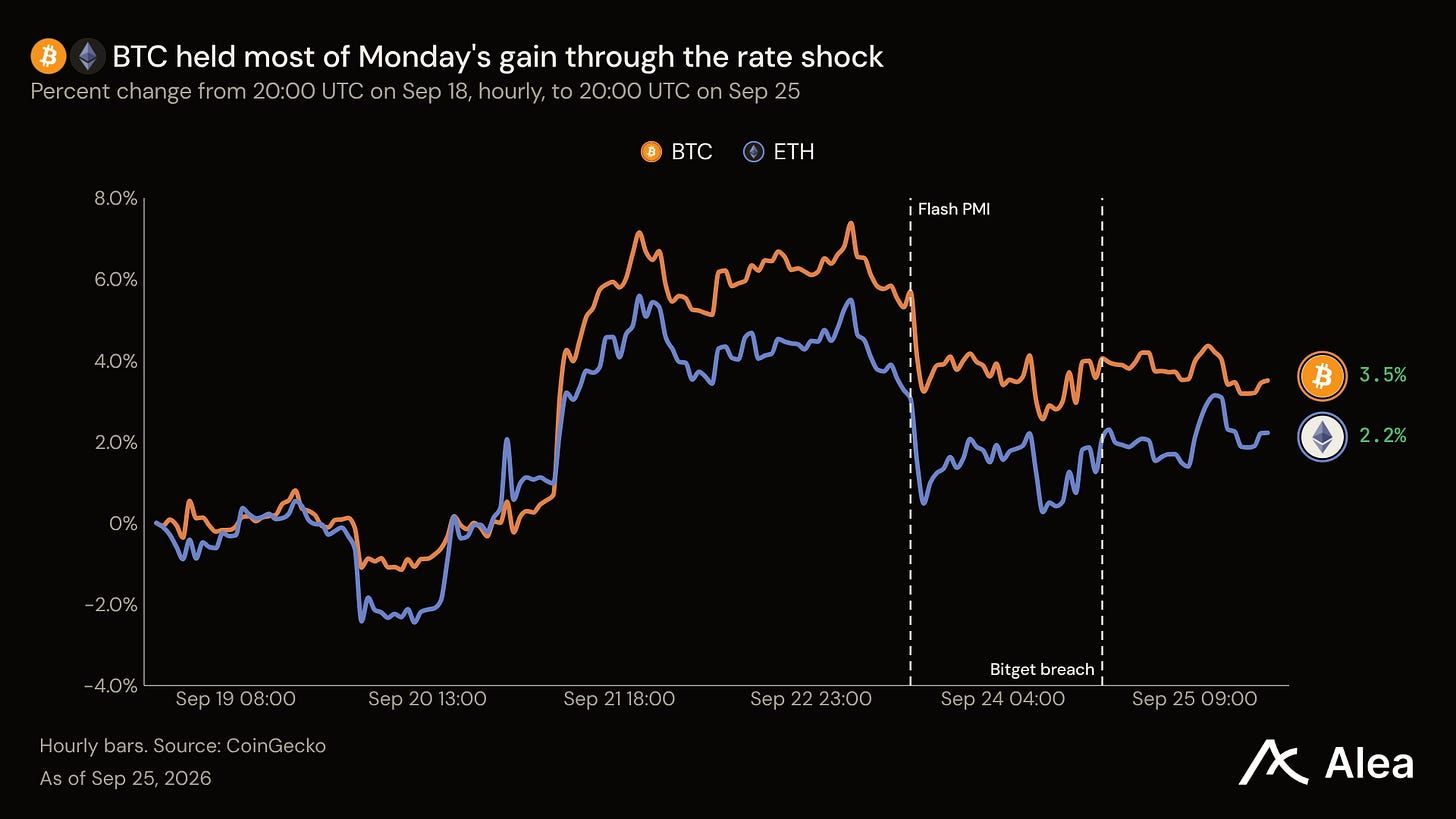
加密货币买盘在调查前已入场。现货BTC ETF周一净流入9.99亿美元,为2025年10月6日以来最大单日流入。BTC在周三利率冲击与周四Bitget事件中仍录得+3.51%周涨幅。
跨资产市场:债券为股市平静的一周买单
在平衡型投资组合中,本应缓冲下跌的债券仓位在本周并未出现下跌的情况下仍录得亏损。美元指数上涨0.81%,同时收益率攀升。
期权市场为股市和BTC定价了平静的一周,两者均未突破区间。9月18日收盘时,VIX隐含标普500指数五日波动一个标准差区间约为±2.1%,实际波动仅使用该区间的一半多一点。Deribit波动率指数定价BTC七日波动约为4.9%,实际使用约70%。债券市场最为波动,10年期国债收益率周三单日上升15个基点。
上周观点:通胀判断成立
上周我们指出,利率上升已不再与通胀相关,且10年期国债未能守住5%上方。该通胀判断已获确认,美国国债实际收益率曲线显示10年期实际收益率升至2.83%,较一周前上升0.15个百分点。盈亏平衡通胀率从2.33%微升至2.34%。市场再次对资金成本重新定价,而未触及物价水平。然而,10年期国债周三、周四和周五均收于5%以上,周四5.18%为2007年7月6日以来最高收盘。
宏观:市场追上点阵图
9月美联储预测年内还将加息一次,市场用一周时间才相信这一预期。9月16日提交预测的18位官员中有16位认为政策利率将在12月前更高,但9月18日Polymarket仍将10月加息概率定价在54.5%。
相隔20分钟的两件事改变了定价。S&P Global 9月闪现综合PMI公布58.4,高于前值的56.0,为2021年7月以来最快增速。投入成本升幅为2022年10月以来最大。发布后11分钟内,10月加息概率从53.5%升至60.5%。随后理事Barr表示,其基准情景包括进一步调整“以确保通胀及时回落至目标”,该概率在一小时内升至69.5%。周四,费城联储主席Paulson支持9月加息,并指出可能进行适度进一步紧缩。
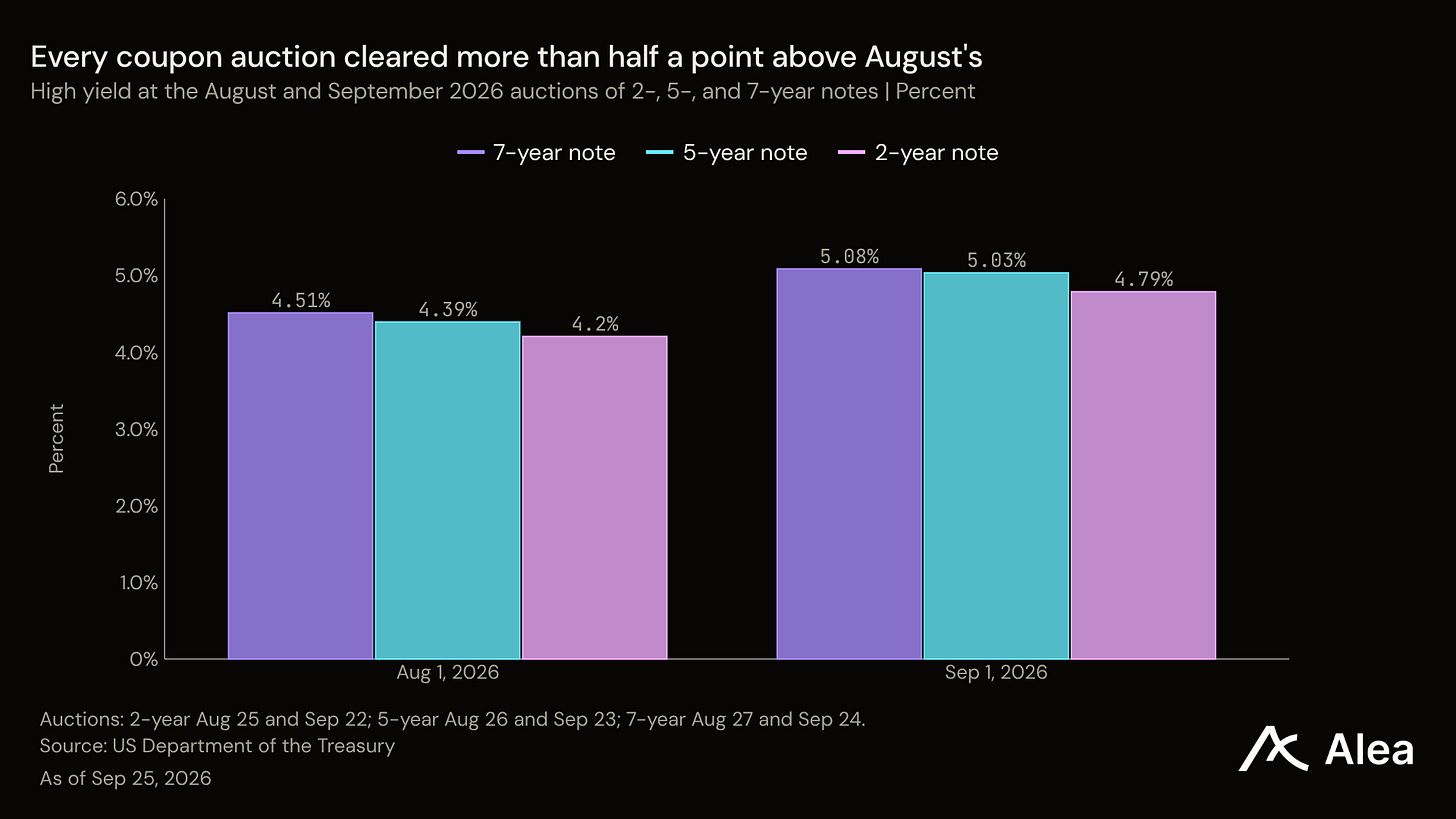
与此同时,政府债权人收取更高利率。财政部周三拍卖700亿美元5年期国债,收益率5.033%,为2006年6月28日以来最高。周四440亿美元7年期国债成交收益率5.085%,为该系列2009年重启以来最高。
加密货币:ETF买盘在调查前已入场
我们上周判断加密货币上涨为挤空而非信念驱动。该判断已弱化,因本周买盘通过现货ETF实现。买盘于周一出现,比利率冲击早两天。现货BTC ETF周一净流入9.99亿美元,为2025年10月6日以来最大单日流入,ETH ETF净流入2.7亿美元。BTC周一(按美股收盘计)上涨6.6%。
BTC在调查后有所回落,周三下跌2.0%,同日收益率跳升、长期国债下跌。周四18:31 UTC,Bitget检测到热钱包未经授权转账,金额约3.516亿美元。BTC周四美股交易时段收盘较周三收盘仅差0.2%,全周较9月18日收盘上涨3.51%。ETH全周上涨2.22%。
多头持仓无需支付溢价维持。Hyperliquid上,BTC资金费率在全周168小时中的139小时处于平台默认费率(年化10.95%)。现货BTC ETF周四继续净流入,四天累计22.5亿美元。