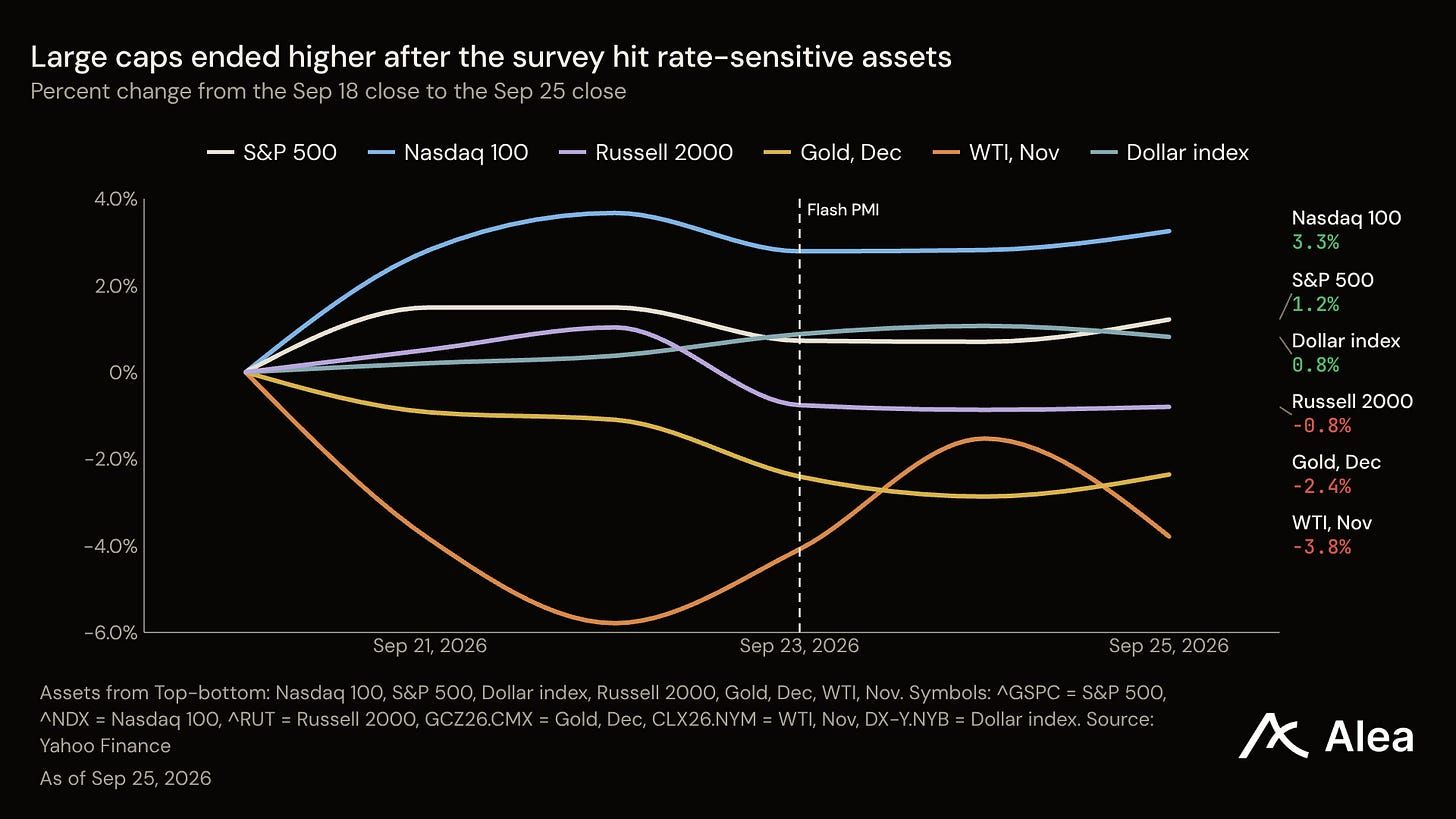
Uma semana atrás, o mercado tratava um segundo aumento do Fed como um cara ou coroa. A quarta-feira mudou isso em uma hora. Entre a pesquisa flash PMI e um discurso do Governador Barr vinte minutos depois, o preço de um aumento em outubro no Polymarket subiu de 53.5% para 69.5%. Na quinta-feira, o Treasury de 10 anos fechou em 5.18%, seu maior fechamento desde julho de 2007. O S&P 500 ainda terminou a semana mais alto. Meta e alguns outros gigantes o carregaram. A ação média caiu.
Principais pontos
O mercado apostou no segundo aumento do Fed. No fechamento de sexta-feira, a Polymarket precificava um aumento em outubro em 62.5%, ante 54.5% uma semana antes. Dezesseis dos 18 dirigentes do Fed já haviam incluído pelo menos mais um aumento em suas projeções de setembro.
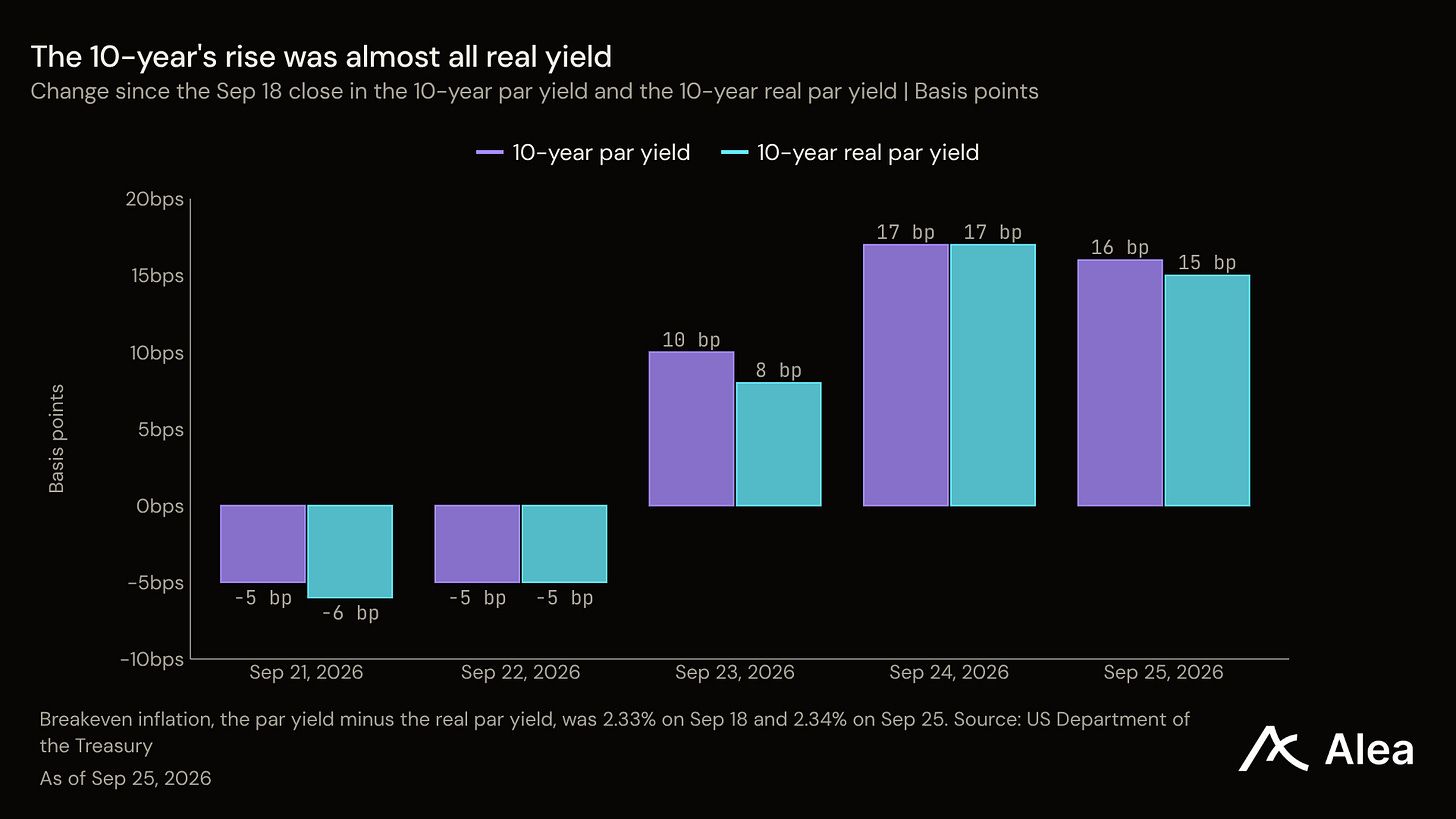
O dinheiro ficou mais caro. A inflação não. O Treasury de 10 anos subiu 16 pb em relação ao fechamento de 18 de setembro, e 15 desses pontos-base foram de rendimento real.
O índice escondeu quem pagou. O S&P 500 fechou em +1.21% graças a alguns de seus maiores componentes, liderados pela Meta, enquanto o fundo S&P 500 de ponderação igual fechou em -0.56%.
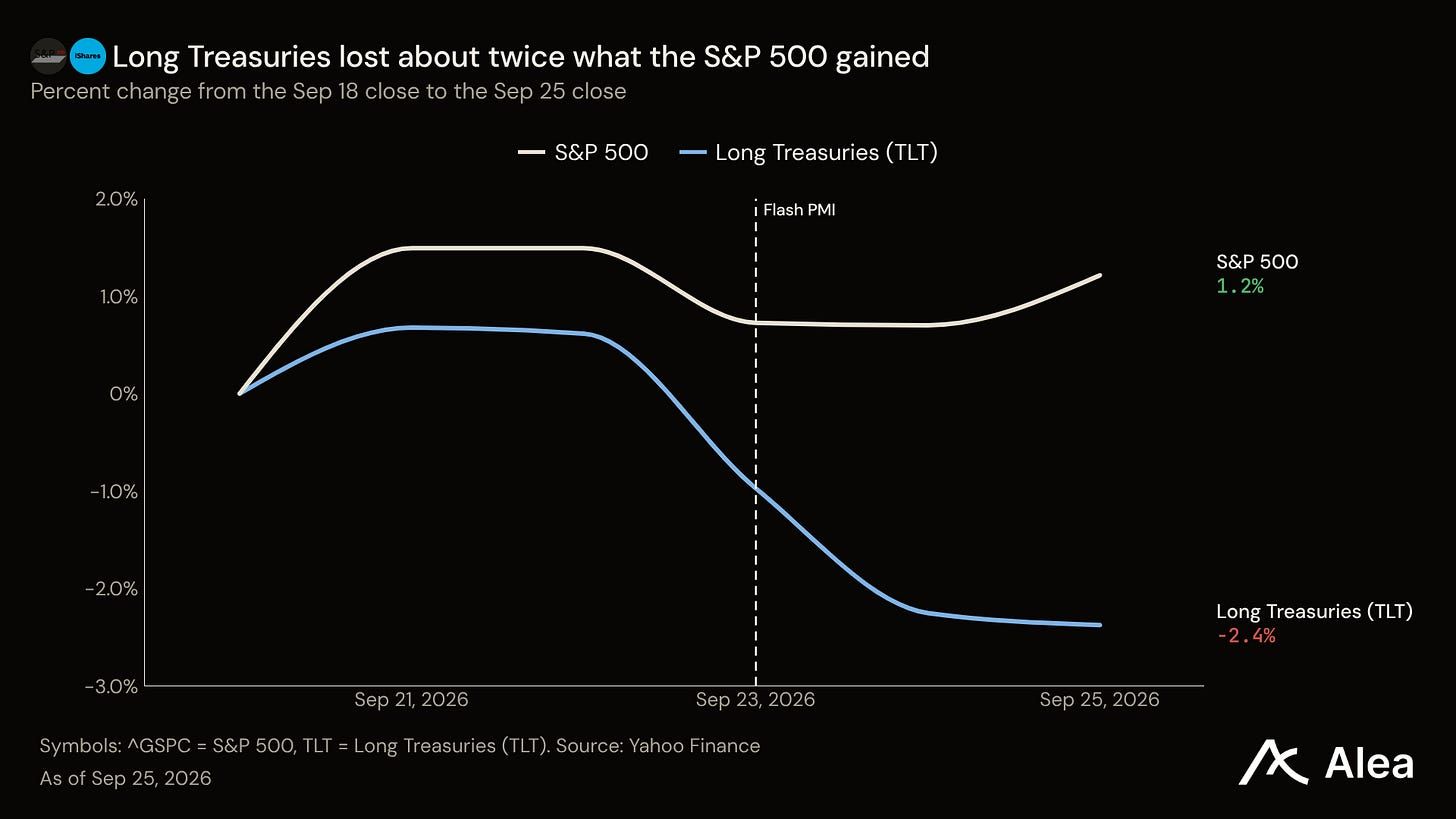
Bonds e ouro pagaram a conta. Os Treasuries longos terminaram em -2.38% e o ouro de dezembro em -2.36%, em uma semana sem drawdown de ações para os bonds amortecerem.
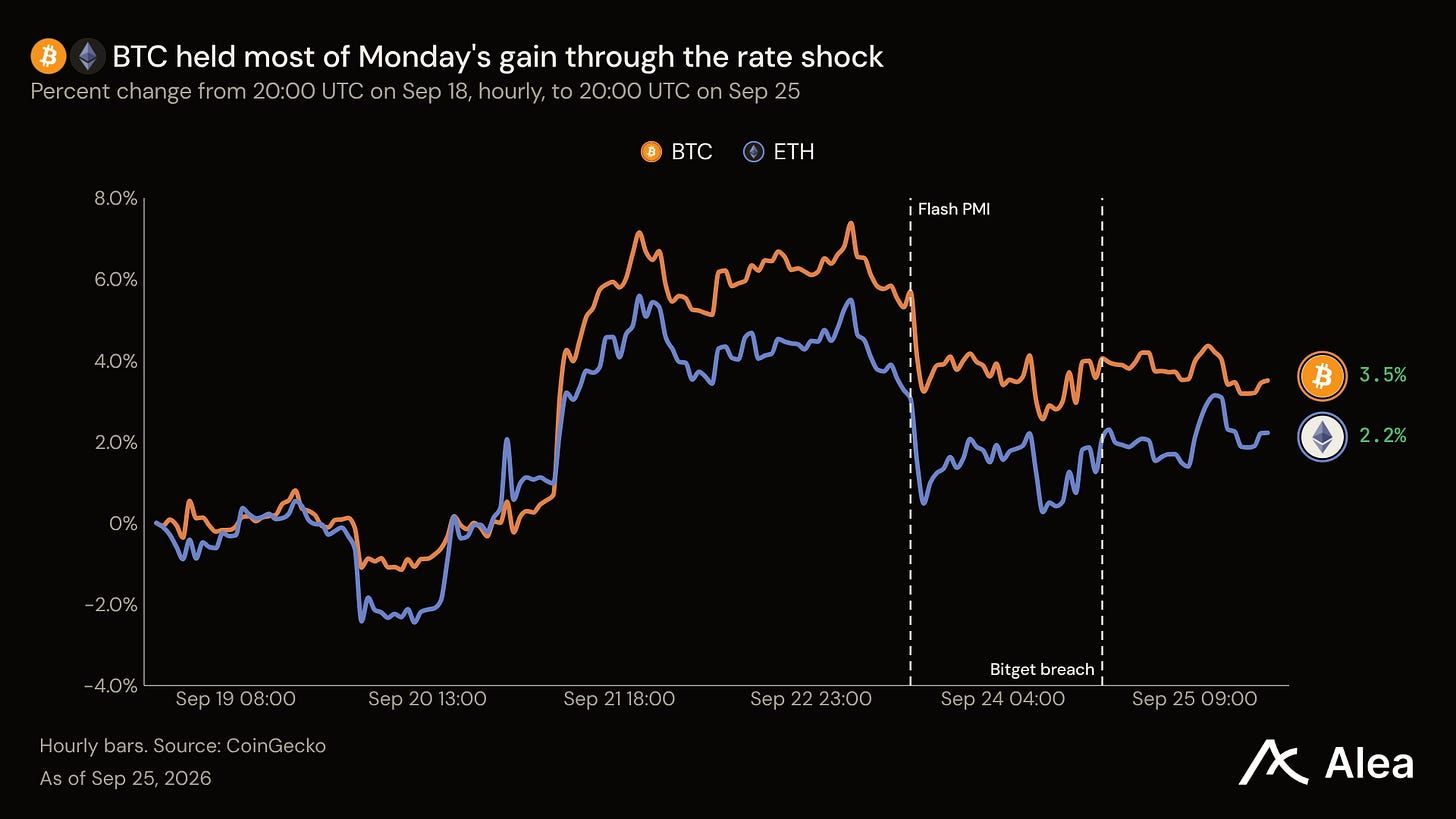
Os compradores de cripto chegaram antes da pesquisa. Os ETFs spot de BTC captaram $999M na segunda-feira, o maior dia desde 6 de outubro de 2025. O BTC manteve uma semana de +3.51% apesar do choque de juros de quarta-feira e da violação na Bitget de quinta-feira.
Mercado Cross Asset: Bonds pagaram por uma semana calma nas ações
Em uma carteira balanceada, a parcela de bonds destinada a amortecer uma queda perdeu dinheiro em uma semana sem queda para amortecer. O índice do dólar subiu 0.81% conforme os yields avançaram.
As opções precificaram uma semana calma para ações e BTC, e ambos permaneceram dentro desse intervalo. No fechamento de 18 de setembro, o VIX implicava um intervalo de um desvio padrão de cerca de 2.1% para cima ou para baixo no S&P 500 em cinco sessões, e o índice usou pouco mais da metade disso. O índice de volatilidade da Deribit precificava cerca de 4.9% para o BTC em sete dias, e o BTC usou cerca de 70% disso. Os bonds foram o mercado mais volátil. O Treasury de 10 anos subiu 15 pb só na quarta-feira.
Visão da semana passada: A previsão de inflação se manteve
Na semana passada, escrevemos que a alta das taxas havia deixado de ser sobre inflação e que o Treasury de 10 anos não conseguiu se manter acima de 5%. A previsão de inflação é confirmada pela curva de yields reais do Treasury, que coloca o yield real de 10 anos em 2.83%, acima dos 2.68% de uma semana antes. A inflação implícita passou de 2.33% para 2.34%. Mais uma vez, o mercado reprecificou o custo do dinheiro e deixou o nível de preços intacto. No entanto, o Treasury de 10 anos fechou acima de 5% na quarta, quinta e sexta-feira, e os 5.18% de quinta-feira foram seu maior fechamento desde 6 de julho de 2007.
Macro: O mercado alcançou as projeções
Em setembro, o Fed projetou mais um aumento este ano. O mercado levou uma semana para acreditar. Dezesseis dos 18 dirigentes que enviaram projeções em 16 de setembro colocaram a taxa de política mais alta até dezembro, mas em 18 de setembro a Polymarket precificava um aumento em outubro em 54.5%.
Dois eventos moveram o mercado, com vinte minutos de diferença. O PMI composto flash de setembro da S&P Global imprimiu 58.4, acima de 56.0 e o crescimento mais rápido desde julho de 2021. Os custos de insumos subiram no ritmo mais rápido desde outubro de 2022. O preço do aumento de outubro subiu de 53.5% para 60.5% nos onze minutos após a divulgação. Em seguida, o Governador Barr disse que seu cenário base inclui mais ajustes “para garantir que a inflação caia para a meta de forma oportuna”, e o preço chegou a 69.5% em uma hora. Na quinta-feira, o presidente do Fed de Filadélfia, Paulson, apoiou o aumento de setembro e apontou para um aperto adicional modesto.
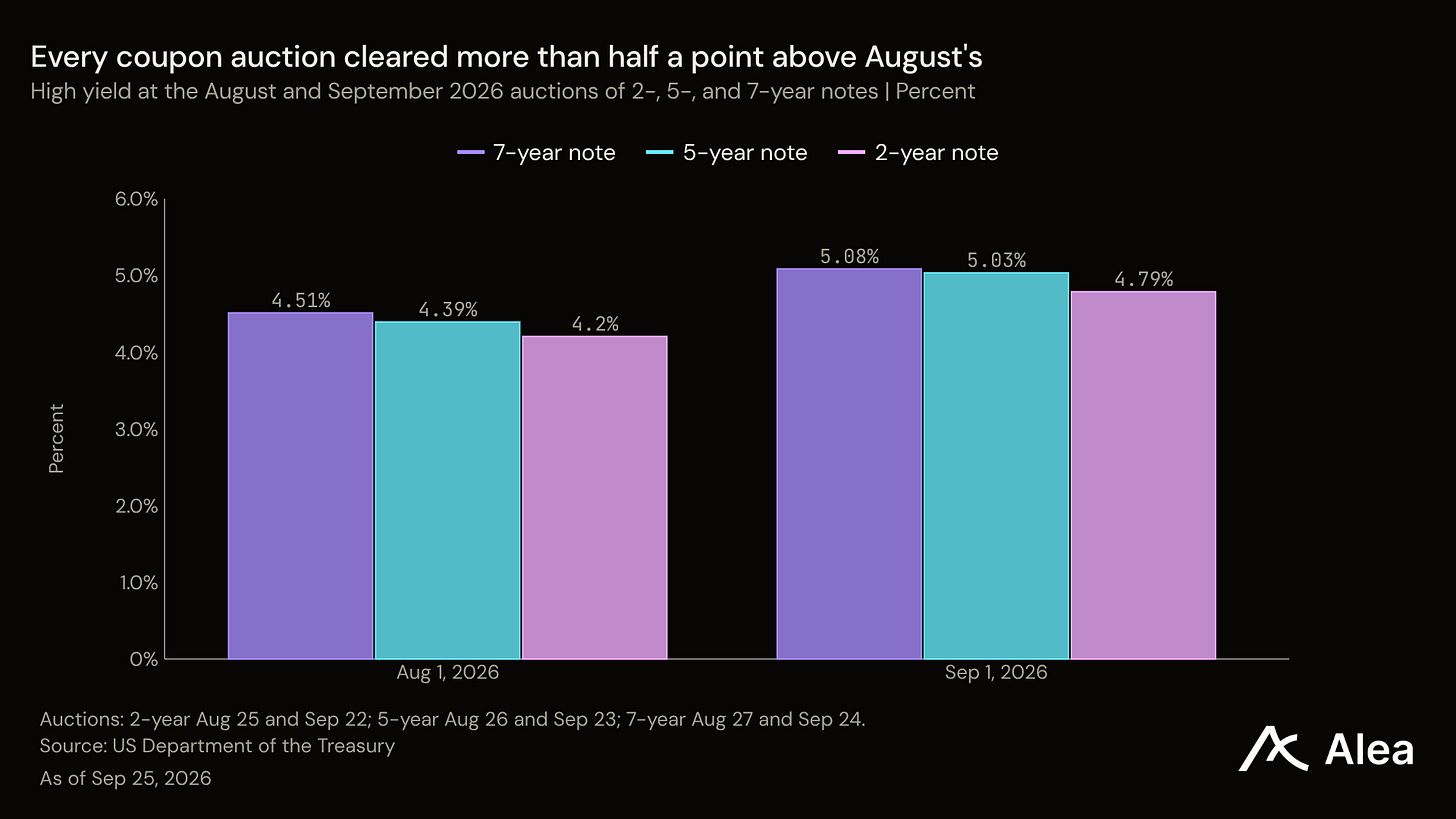
Enquanto isso, os credores do governo cobraram mais. O Treasury vendeu $70B em notas de 5 anos na quarta-feira a 5.033%, o maior yield em um leilão de 5 anos desde 28 de junho de 2006. As $44B em notas de 7 anos de quinta-feira foram alocadas a 5.085%, o maior desde que a série foi reiniciada em 2009.
Cripto: Compradores de ETF se moveram antes da pesquisa
Na semana passada, classificamos o rali de cripto como um squeeze em vez de convicção. Essa visão foi enfraquecida, porque esta semana as compras vieram por meio de ETFs spot. Os compradores apareceram na segunda-feira, dois dias antes do choque de taxas. Os ETFs spot de BTC captaram $999M naquele dia, o maior inflow de um único dia desde 6 de outubro de 2025, e os ETFs de ETH captaram $270M. O BTC subiu 6.6% na segunda-feira, medido no fechamento dos EUA.
O BTC devolveu parte do ganho após a pesquisa. Ele caiu 2.0% na quarta-feira, mesmo dia em que os yields saltaram e os Treasuries longos caíram. Depois, às 18:31 UTC de quinta-feira, a Bitget detectou transferências não autorizadas de suas carteiras quentes, estimadas em cerca de $351.6M. O BTC terminou a sessão americana de quinta-feira a 0.2% do fechamento de quarta-feira e fechou a semana 3.51% acima do fechamento de 18 de setembro. O ETH ganhou 2.22% na semana.
Os comprados não pagaram prêmio para manter as posições abertas. Na Hyperliquid, o funding do BTC ficou na taxa padrão da plataforma default rate, 10.95% ao ano, em 139 das 168 horas da semana. Os ETFs spot de BTC continuaram comprando até quinta-feira, totalizando $2.25B nos quatro dias.