Hace una semana el mercado consideraba una segunda subida de tasas del Fed como un lanzamiento de moneda. El miércoles cambió eso en una hora. Entre la encuesta flash PMI y un discurso del Gobernador Barr veinte minutos después, el precio de una subida en octubre en Polymarket subió de 53.5% a 69.5%. El jueves el Treasury a 10 años cerró en 5.18%, su cierre más alto desde julio de 2007. El S&P 500 aún terminó la semana al alza. Meta y algunos otros gigantes lo impulsaron. La acción promedio cayó.
Conclusiones
El mercado apostó por la segunda subida del Fed. Al cierre del viernes, Polymarket valoró una subida en octubre en 62.5%, desde 54.5% una semana antes. Dieciséis de 18 funcionarios del Fed ya habían incorporado al menos una subida más en sus proyecciones de septiembre.
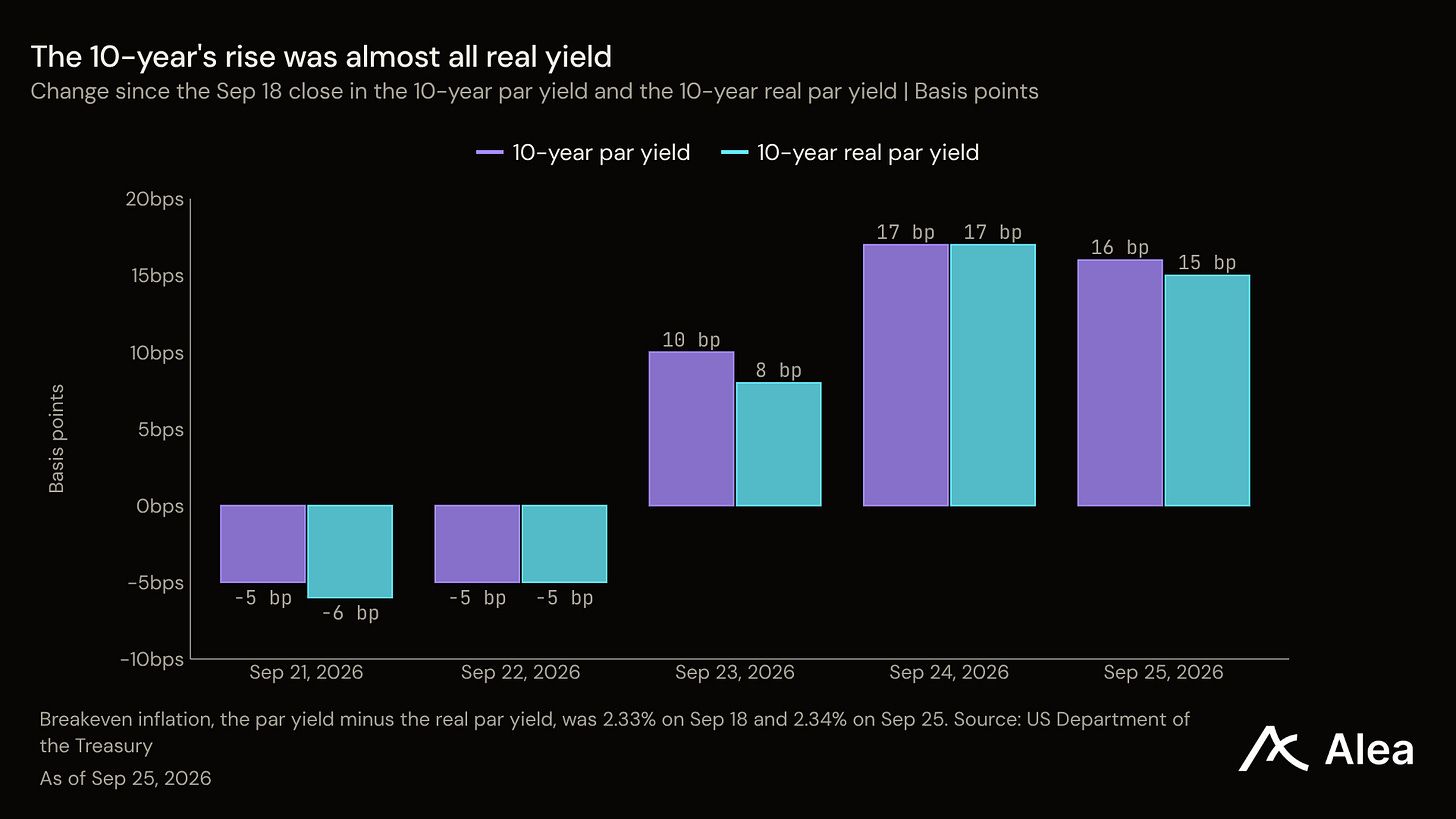
El dinero se encareció. La inflación no. El Treasury a 10 años subió 16 pb desde su cierre del 18 de septiembre, y 15 de esos puntos básicos correspondieron al rendimiento real.
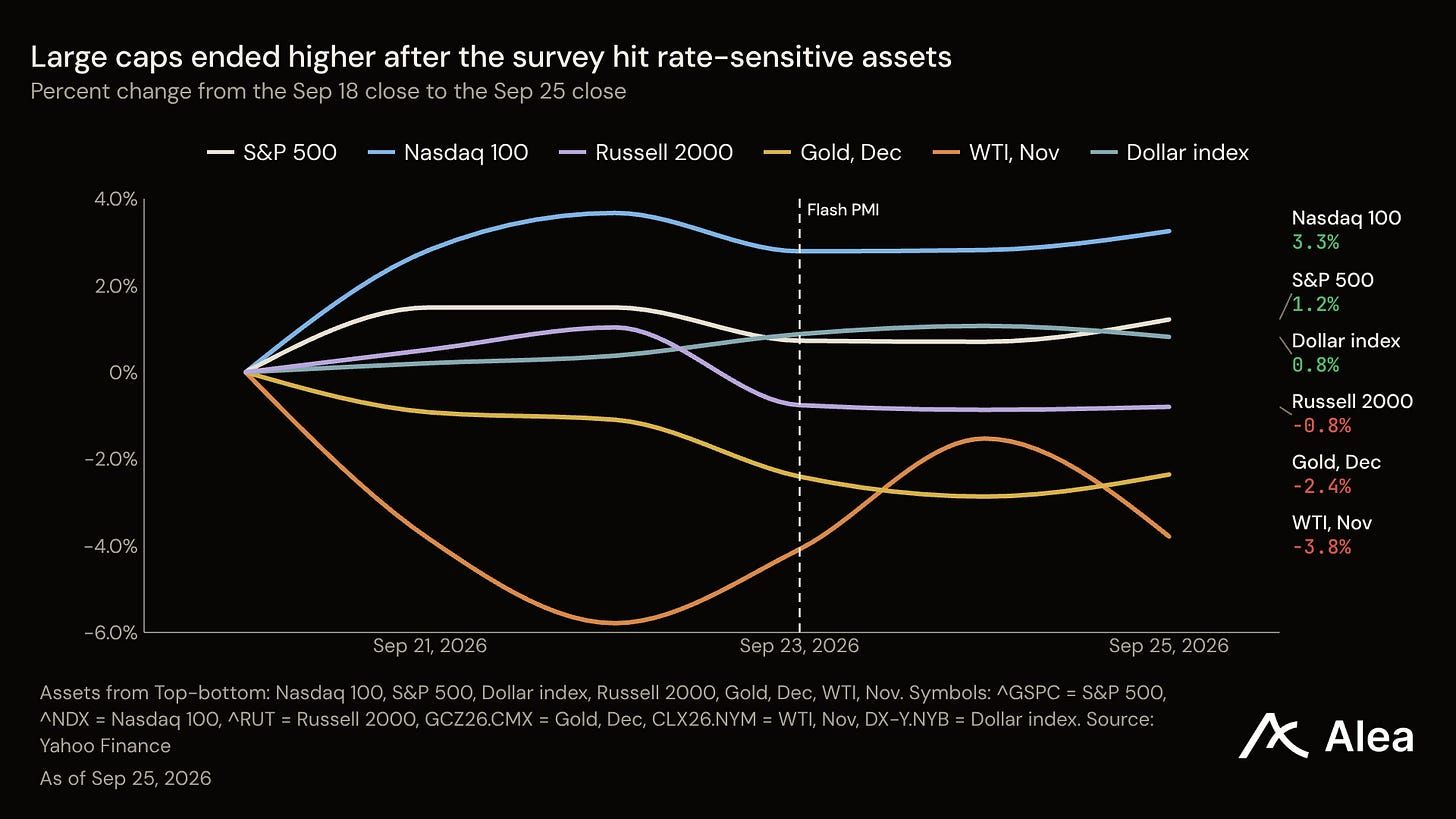
El índice ocultó quién pagó. El S&P 500 cerró +1.21% impulsado por algunos de sus mayores componentes, liderados por Meta, mientras que el fondo S&P 500 de ponderación igual terminó -0.56%.
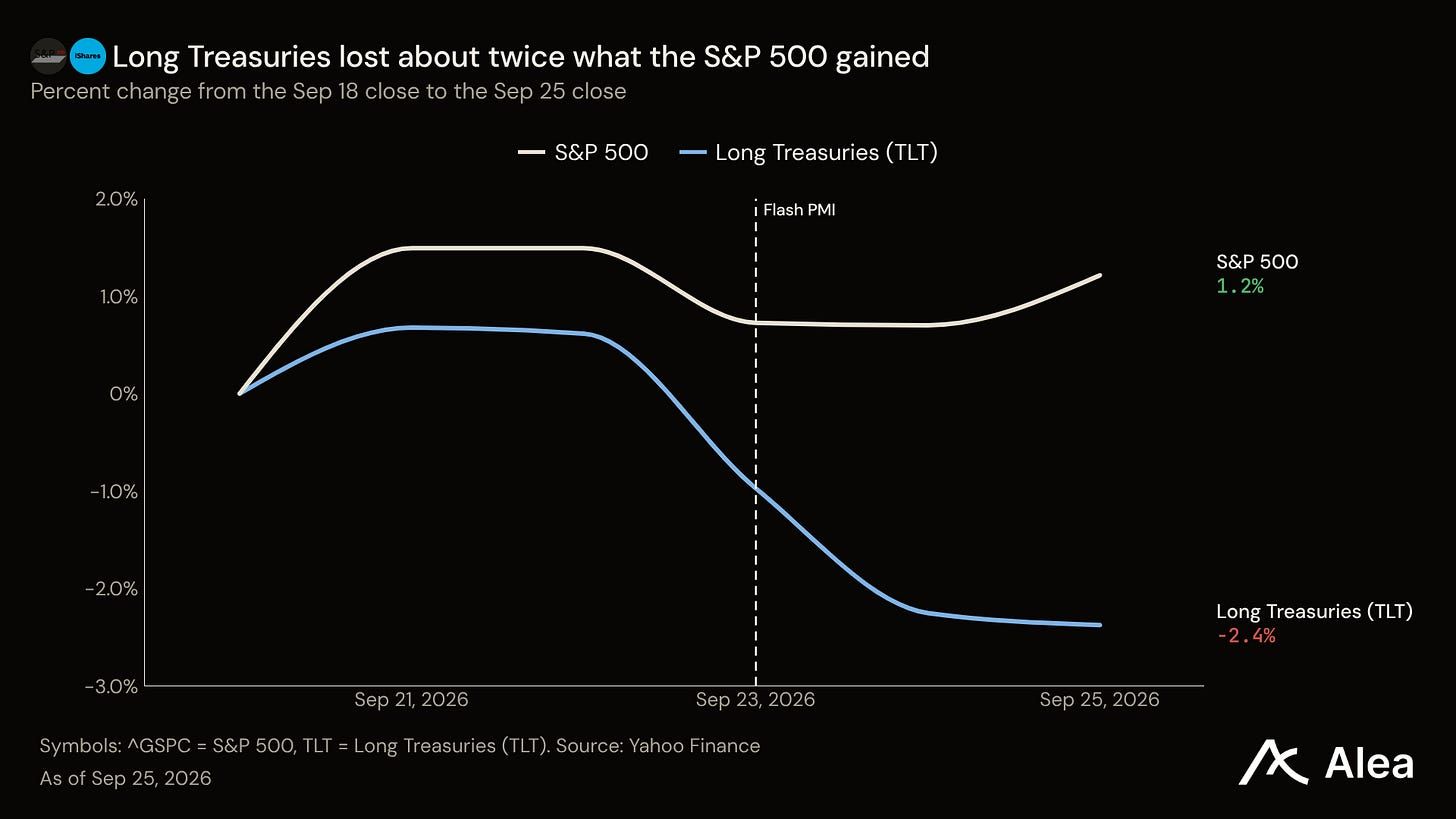
Los bonos y el oro pagaron la cuenta. Los Treasuries de largo plazo cerraron -2.38% y el oro de diciembre -2.36%, en una semana sin caída bursátil que los bonos pudieran amortiguar.
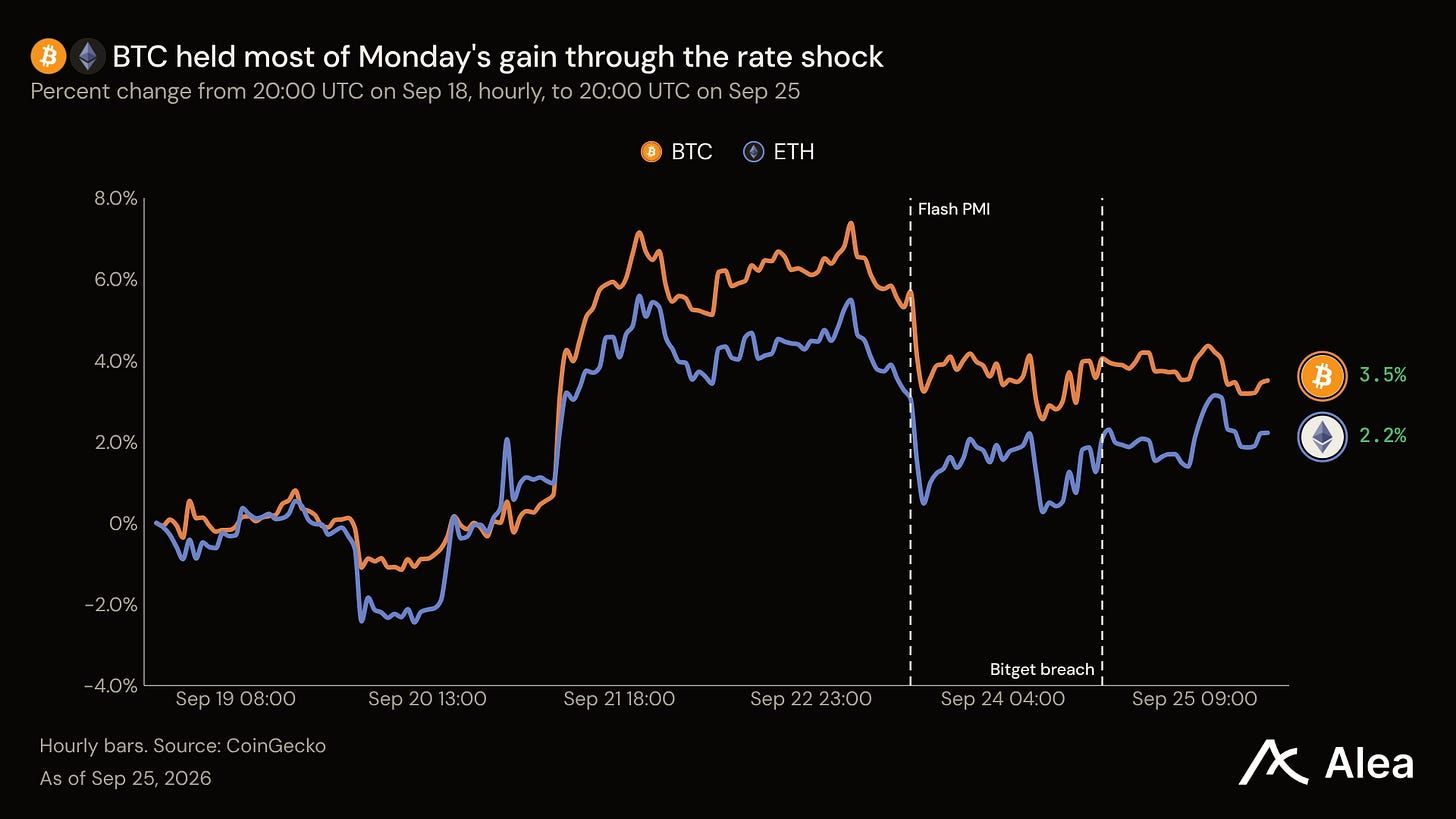
Los compradores de cripto llegaron antes de la encuesta. Los ETF spot de BTC recibieron $999M el lunes, su mayor día desde el 6 de octubre de 2025. BTC mantuvo una semana de +3.51% a pesar del shock de tasas del miércoles y la brecha de Bitget del jueves.
Mercado de activos cruzados: Los bonos pagaron por una semana tranquila en acciones
En una cartera equilibrada, la porción de bonos destinada a amortiguar una caída perdió dinero en una semana sin caída que amortiguar. El índice del dólar subió 0.81% a medida que los rendimientos aumentaban.
Las opciones valoraron una semana tranquila para las acciones y BTC, y ambos se mantuvieron dentro de ese rango. Al cierre del 18 de septiembre, el VIX implicó un rango de una desviación estándar de aproximadamente 2.1% en cualquier dirección para el S&P 500 en cinco sesiones, y el índice utilizó un poco más de la mitad. El índice de volatilidad de Deribit valoró alrededor de 4.9% para BTC en siete días, y BTC utilizó alrededor del 70% de ese rango. Los bonos fueron el mercado ruidoso. El Treasury a 10 años subió 15 pb solo el miércoles.
Perspectiva de la semana pasada: La llamada de inflación se mantuvo
La semana pasada escribimos que el aumento de las tasas había dejado de estar relacionado con la inflación, y que el Treasury a 10 años no había logrado mantenerse por encima del 5%. La llamada de inflación se confirma por la curva de rendimientos reales del Treasury, que sitúa el rendimiento real a 10 años en 2.83%, subiendo desde 2.68% una semana antes. La inflación implícita pasó de 2.33% a 2.34%. Una vez más, el mercado revalorizó el costo del dinero y dejó el nivel de precios intacto. Sin embargo, el Treasury a 10 años cerró por encima del 5% el miércoles, jueves y viernes, y el 5.18% del jueves fue su cierre más alto desde el 6 de julio de 2007.
Macro: El mercado alcanzó los puntos
En septiembre el Fed proyectó una subida más este año. El mercado tardó una semana en creerlo. Dieciséis de los 18 funcionarios que presentaron proyecciones el 16 de septiembre incluyeron una tasa de política más alta para diciembre, pero el 18 de septiembre Polymarket valoró una subida en octubre en 54.5%.
Dos eventos lo movieron, con veinte minutos de diferencia. El PMI compuesto flash de septiembre de S&P Global publicó 58.4, subiendo desde 56.0 y el crecimiento más rápido desde julio de 2021. Los costos de insumos aumentaron al ritmo más rápido desde octubre de 2022. El precio de la subida de octubre subió de 53.5% a 60.5% en los once minutos posteriores a la publicación. Luego el Gobernador Barr declaró que su caso base incluye más ajustes "para asegurar que la inflación baje al objetivo de manera oportuna", y el precio alcanzó 69.5% en una hora. El jueves, el presidente de la Fed de Filadelfia, Paulson, respaldó la subida de septiembre y señaló un ajuste adicional modesto.
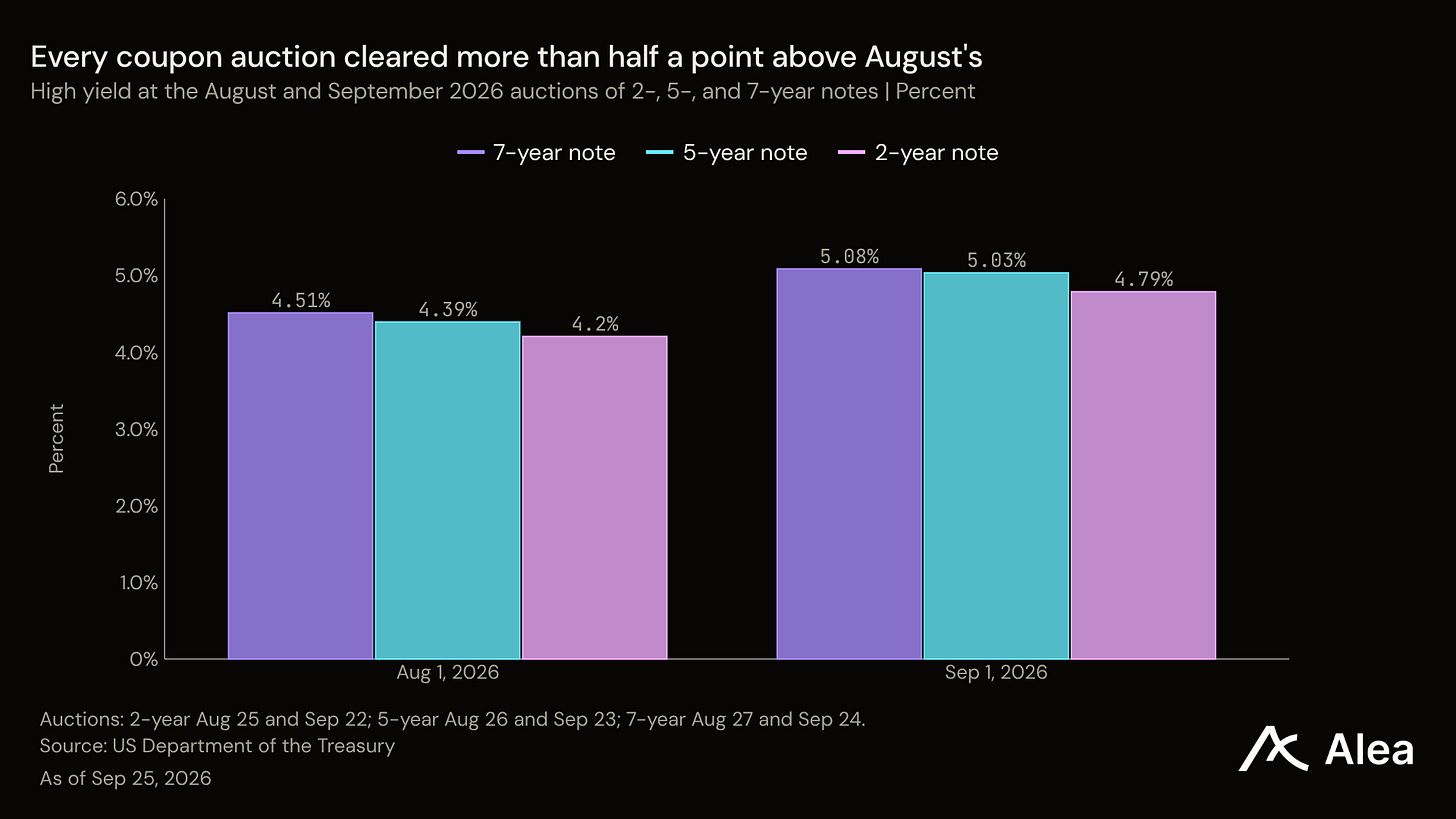
Mientras tanto, los prestamistas al gobierno cobraron más. El Treasury vendió $70B en notas a 5 años el miércoles a 5.033%, el rendimiento más alto en una subasta a 5 años desde el 28 de junio de 2006. Las $44B en notas a 7 años del jueves se liquidaron a 5.085%, el más alto desde que esa serie se reinició en 2009.
Cripto: Los compradores de ETF se movieron antes de la encuesta
La semana pasada calificamos el rally de cripto como un squeeze más que convicción. Esa llamada se debilitó, porque esta semana las compras llegaron a través de ETF spot. Los compradores aparecieron el lunes, dos días antes del shock de tasas. Los ETF spot de BTC recibieron $999M ese día, el mayor ingreso en un solo día desde el 6 de octubre de 2025, y los ETF de ETH recibieron $270M. BTC subió 6.6% el lunes, medido al cierre de EE.UU.
BTC devolvió parte de eso después de la encuesta. Cayó 2.0% el miércoles, el mismo día que los rendimientos saltaron y los Treasuries de largo plazo cayeron. Luego, a las 18:31 UTC del jueves, Bitget detectó transferencias no autorizadas desde sus billeteras calientes, que estimó en unos $351.6M. BTC terminó la sesión de EE.UU. del jueves dentro del 0.2% del cierre del miércoles y finalizó la semana 3.51% por encima de su cierre del 18 de septiembre. ETH ganó 2.22% en la semana.
Los largos no pagaron prima para mantener sus posiciones abiertas. En Hyperliquid, el funding de BTC se mantuvo en la tasa predeterminada del venue, 10.95% anual, en 139 de las 168 horas de la semana. Los ETF spot de BTC siguieron comprando el jueves, $2.25B en los cuatro días.