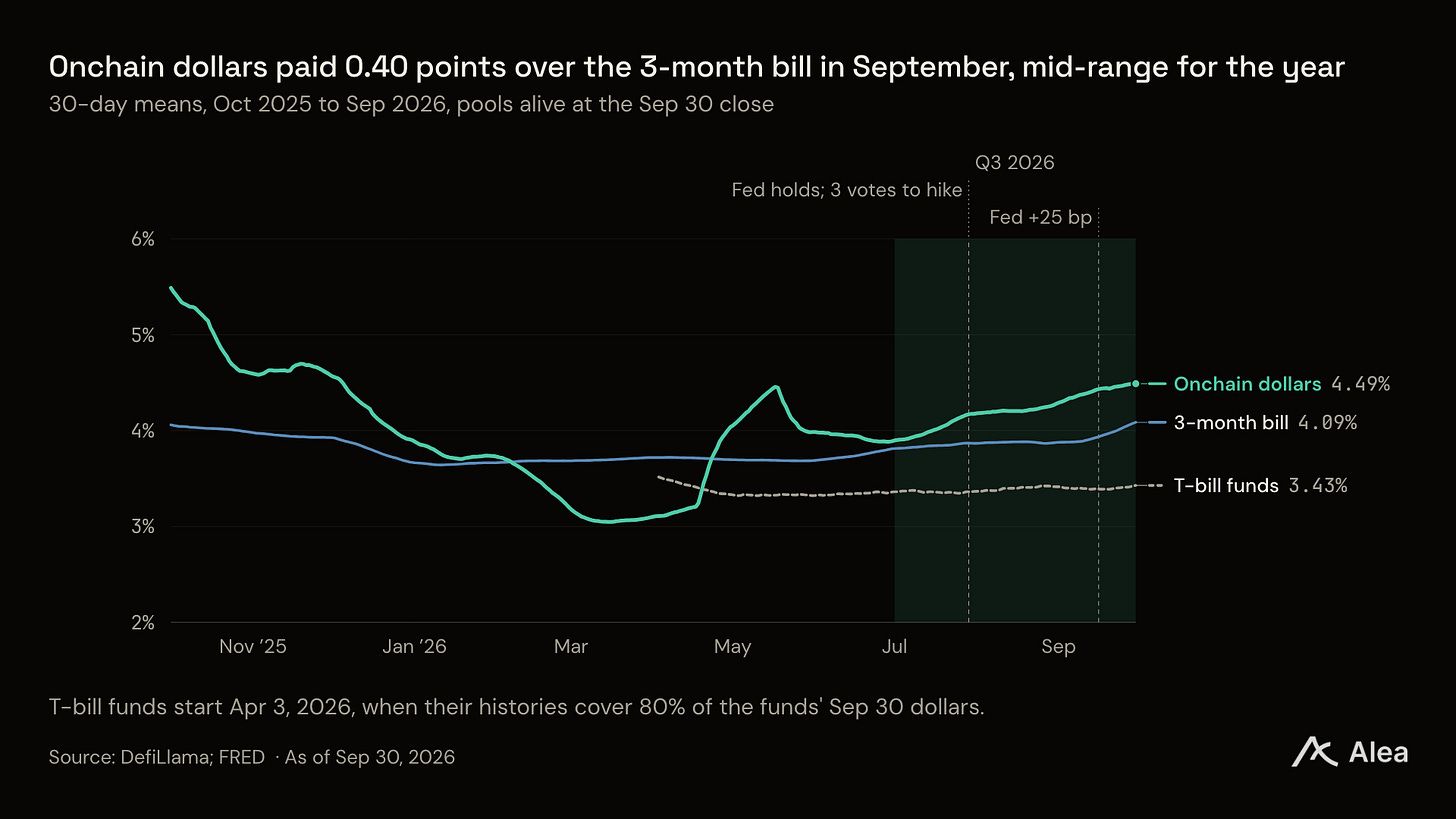
No dia médio do Q3, dólares onchain pagaram 0,91 pontos acima dos fundos tokenizados de T-bill, e o spread dobrou de junho a setembro. Um benchmark defasado e pools que pagam mais fizeram a maior parte desse aumento. No entanto, dois dos maiores pools acima dos fundos, sUSDS da Sky e sUSDe da Ethena, perderam $1,29B.
Principais pontos
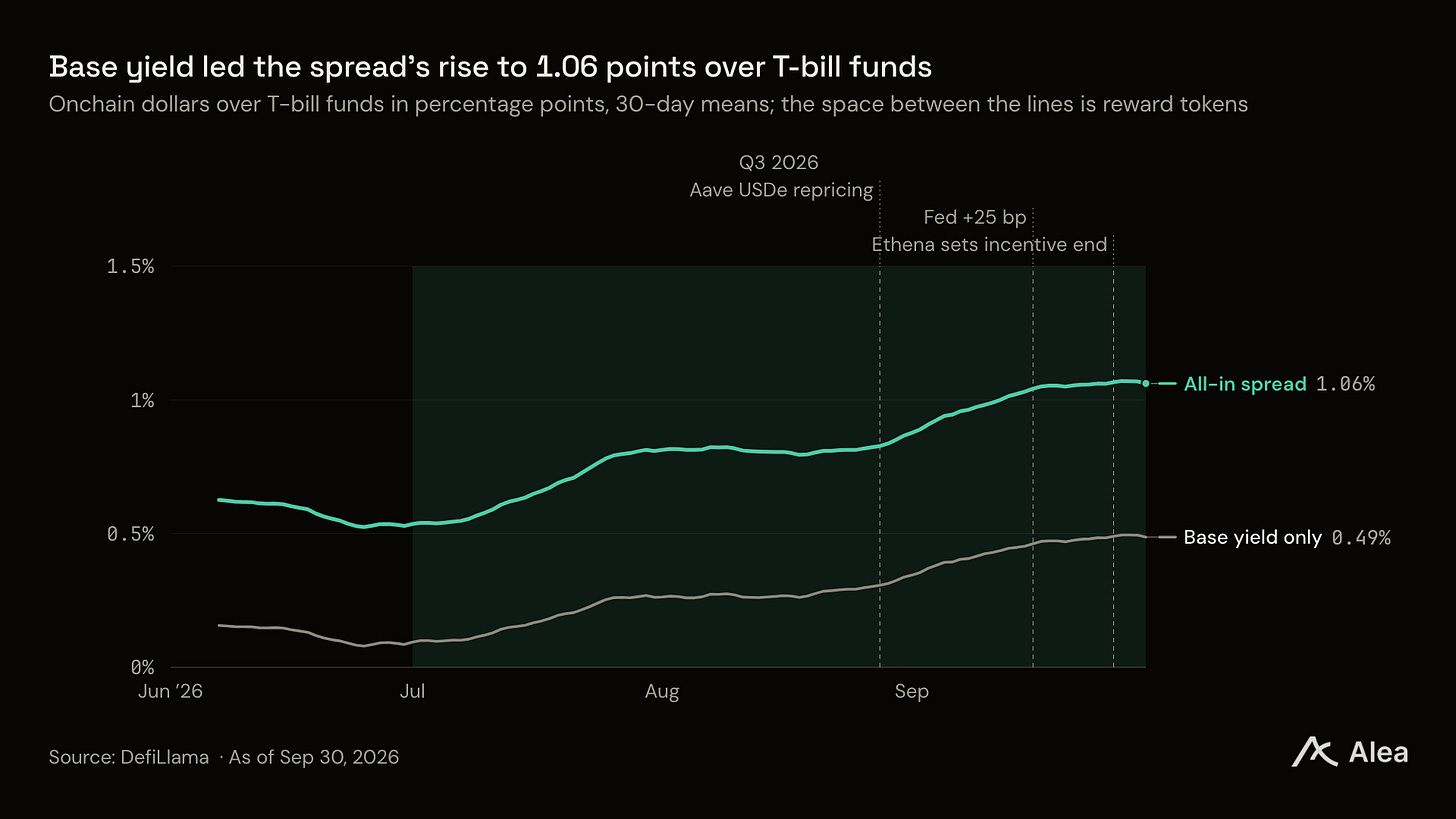
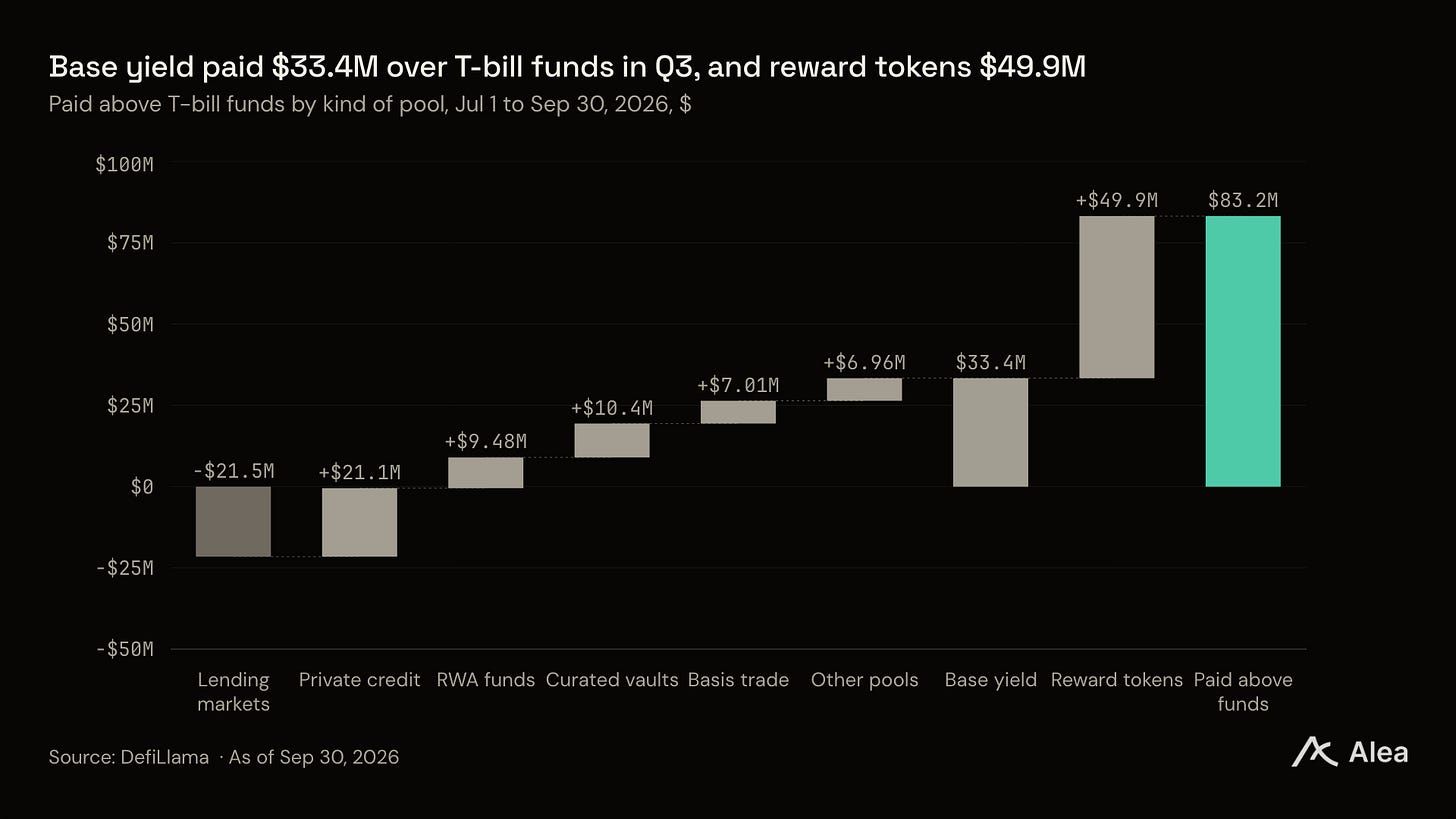
Os tomadores pagaram mais, e os fundos ficaram atrás do título. O rendimento base representou 0,40 dos 0,53 pontos de aumento. Cerca de metade disso veio dos fundos ficando atrás do título de 3 meses antes do aumento de 16 de setembro do Fed. O restante veio de reajustes de preços e novos pools que pagam mais. Os tokens de recompensa pagaram 60% do que os dólares onchain ganharam acima dos fundos.
A Maple pagou o maior rendimento base acima dos fundos, sem tokens de recompensa. Seus três pools pagaram $14,4M acima dos fundos no Q3, em média 1,43 pontos. Seu memorando de 17 de setembro adicionou três estratégias, cada uma limitada a 5% dos depósitos.
A Aave reajustou sua curva de stablecoins, e seus depositantes ganharam mais. Seus stewards elevaram a primeira inclinação três vezes entre 27 de agosto e 9 de setembro, e os depositantes de USDC passaram de 3,15% para 3,61% entre junho e setembro. No trimestre, a Aave v3 pagou $9,3M a menos que os fundos em rendimento base, e $11,5M em tokens de recompensa compensaram a diferença.
sUSDS da Sky e sUSDe da Ethena perderam $1,29B, a maior parte enquanto suas taxas se mantiveram ou subiram. O pool sUSDS perdeu $824M até 22 de julho enquanto sua taxa se mantinha em 3,60%. O pool sUSDe perdeu $348M até 27 de agosto conforme sua taxa subiu, antes de a Aave começar a reajustar os empréstimos de USDe em 28 de agosto. A Ethena encerrou os incentivos de tokens USDe em 30 de setembro, quatro semanas após os detentores de ENA aprovarem o interruptor de taxas.
Os poupadores do Robinhood Earn emprestam para detentores de USDe e syrupUSDG. O Robinhood Earn foi aberto em 1º de julho, e seu vault Morpho detinha $514M no fechamento. Seus tomadores postam USDe, syrupUSDG e dois tipos menores de colateral, e os tokens de recompensa pagaram 46% da taxa de 6,98% do vault.
Tomadores pagaram mais enquanto os fundos ficaram atrás do título
Os pools de dólares onchain e os fundos tokenizados de T-bill vendem uma taxa sobre um dólar que permanece onchain. Um fundo repassa o rendimento do título menos suas taxas. Um pool onchain paga o que seus usuários oferecem menos uma taxa de protocolo sobre os juros: tomadores nos mercados de empréstimos de $9,0B da Aave, ou instituições nos pools de crédito de $3,9B da Maple, mas também de funding de perp em trades de base e outras estratégias curadas que podem envolver tokens de recompensa. Em resumo, o retorno de um fundo de T-bill é limitado, mas seguro; um pool onchain pode pagar mais porque não é limitado, e o preço desse rendimento extra é o risco que você assume sobre quem está pagando.
Os pools de dólares onchain rastreados detêm $39,2B. Isso é mais de quatro vezes os $8,6B nos 27 fundos tokenizados de T-bill listados que definem o benchmark. Nas taxas de 30 dias, 82,9% desses dólares renderam mais que os fundos no fechamento, acima dos 65,4% em 30 de junho.
Os tomadores pagaram mais. No final de agosto, o mercado de USDT da Aave na Ethereum havia ultrapassado 92%, o nível que o post de 27 de agosto dos stewards chamou de kink do USDC, enquanto o USDC também estava próximo. Os stewards da Aave elevaram a primeira inclinação das curvas de taxa de ambos os mercados em 27 de agosto, depois novamente em 2 de setembro, e pela terceira vez em 9 de setembro, de 4,00% para 4,40% acima em 13 dias.
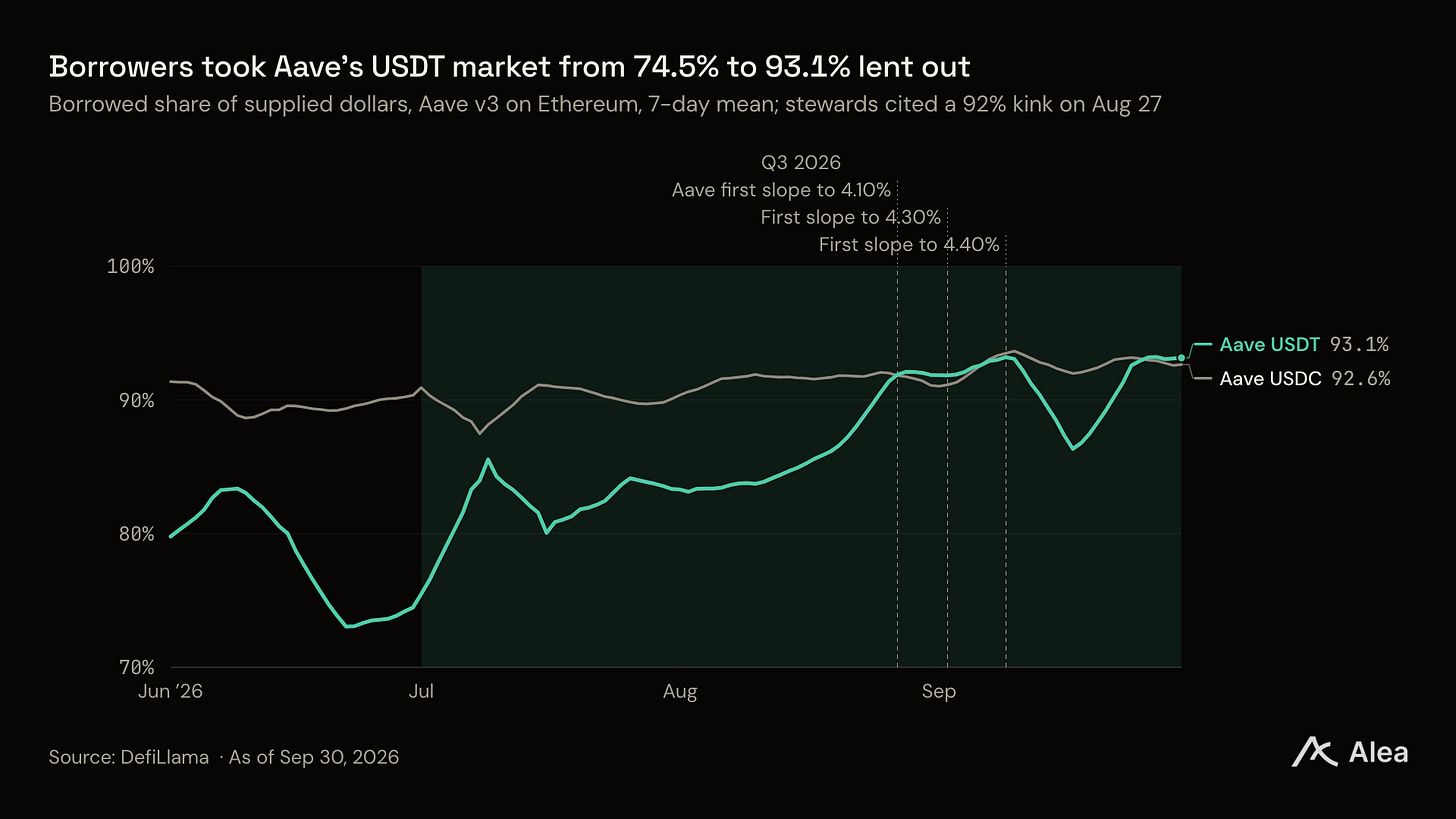
Os passos remuneraram os depositantes, e a oferta seguiu. Os mercados de USDC e USDT da Aave na Ethereum ganharam $470M no trimestre, reportando oferta acima de $355M contra empréstimos acima de $185M de 28 de agosto a 13 de setembro. Em 15 de setembro, a TokenLogic pausou novos passos de primeira inclinação e propôs reduzir a meta de participação do USDT para 93% de 94%, um nível que chamou de medida temporária para a migração de dívida USDe.
As taxas da Aave começaram julho abaixo dos fundos, razão pela qual a Aave v3 ficou atrás deles em $9,3M no rendimento base ao longo do trimestre.
Parte do spread maior é o benchmark parado. A média de 30 dias do título subiu 0,28 pontos no trimestre, e a dos fundos subiu 0,07. Esse atraso de 0,21 ponto é a maior parte do aumento. O título avançou antes do aumento de um quarto de ponto do Fed em 16 de setembro, após uma manutenção em julho com três votos para aumentar. Os fundos também encolheram, de $9,9B para $8,6B, liderados por saídas do USYC da Circle na BNB Chain, do BUIDL da BlackRock na Ethereum e de um fundo da Centrifuge. A BlackRock ainda lançou mais dois para reservas de stablecoins em 3 de agosto.