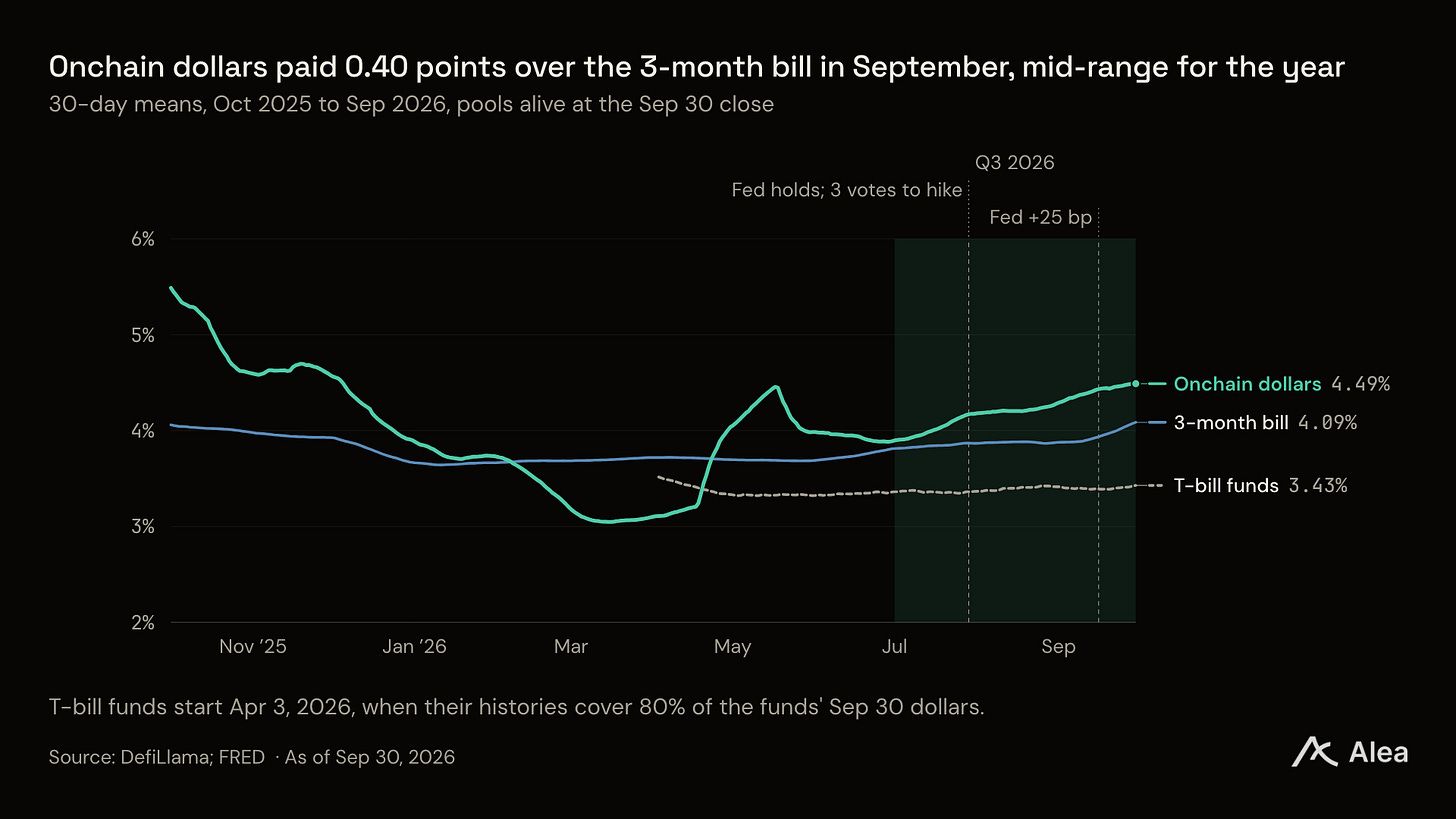
평균 Q3일에 온체인 달러는 tokenized T-bill funds보다 0.91포인트 더 지불했으며, 스프레드는 6월에서 9월 사이에 두 배로 늘어났습니다. lagging benchmark와 higher-paying pools가 그 상승의 대부분을 차지했습니다. 그러나 funds 위의 두 largest pools인 Sky's sUSDS와 Ethena's sUSDe는 $1.29B를 잃었습니다.
Takeaways
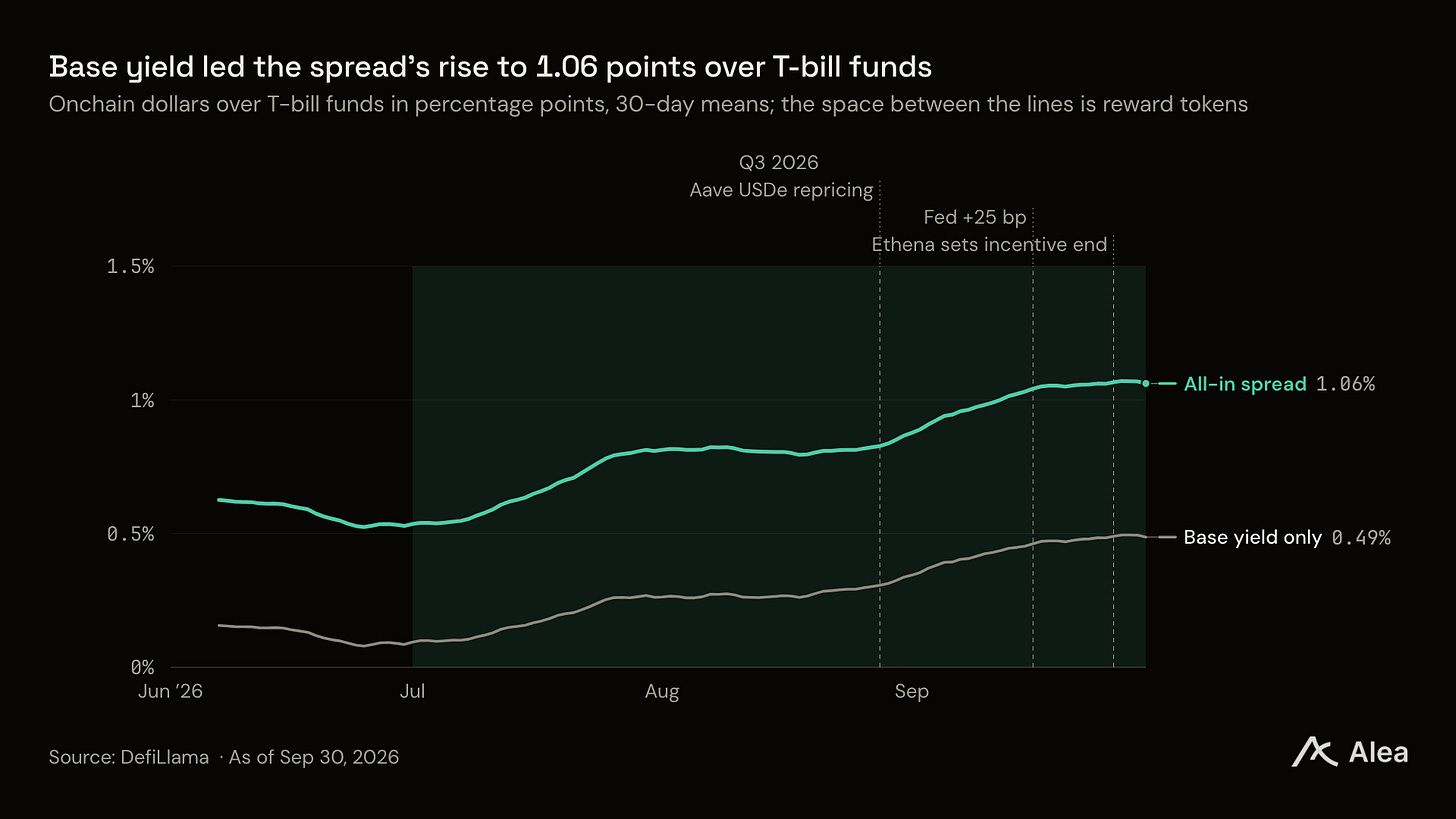
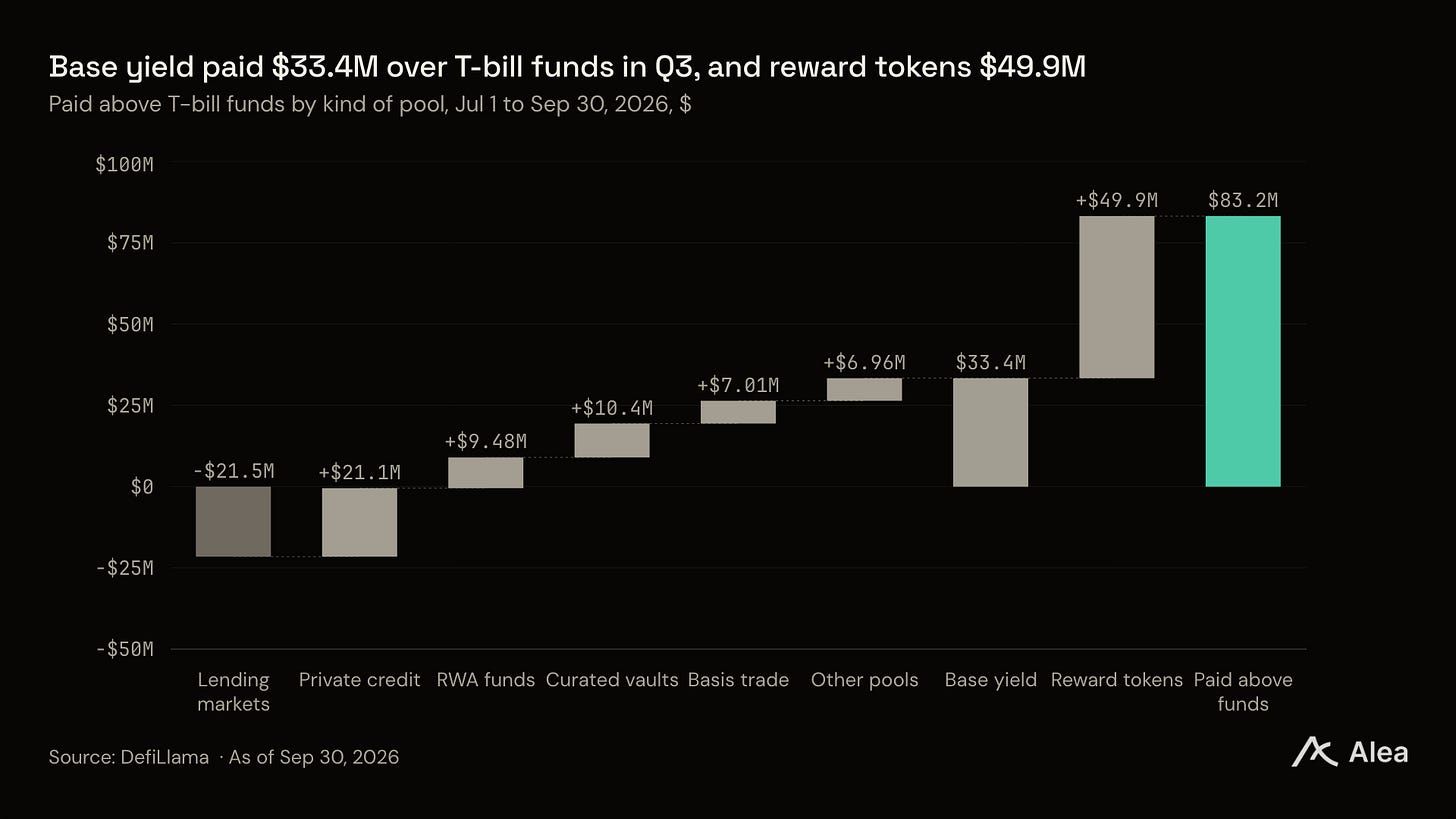
차입자들이 더 많이 지불했고, funds는 bill을 따라가지 못했습니다. Base yield가 0.53포인트 상승 중 0.40을 차지했습니다. 그 중 절반 정도는 funds가 Fed의 9월 16일 인상으로 3개월물 bill을 따라가지 못한 데서 왔습니다. 나머지는 더 높은 수익을 지불하는 repricing과 신규 pools에서 나왔습니다. Reward tokens는 funds를 초과해 온체인 달러가 얻은 수익의 60%를 지불했습니다.
Maple이 reward tokens 없이 funds 대비 가장 높은 base yield를 지불했습니다. Maple의 세 pools는 Q3에 funds보다 $14.4M 더 지불했으며, 평균 1.43포인트였습니다. 9월 17일 메모에서 예치금의 5%로 제한된 세 가지 전략을 추가했습니다.
Aave가 stablecoin 곡선을 재조정하여 예치자들이 더 많은 수익을 얻었습니다. Aave stewards는 8월 27일부터 9월 9일 사이에 첫 번째 slope를 세 차례 인상했으며, USDC 예치자들은 6월과 9월 사이에 3.15%에서 3.61%로 상승했습니다. 분기 동안 Aave v3는 base yield에서 funds보다 $9.3M 적게 지불했으나, reward tokens로 $11.5M을 더 지불해 차이를 메웠습니다.
Sky's sUSDS와 Ethena's sUSDe가 $1.29B를 잃었으며, 대부분 금리가 유지되거나 상승하는 동안 발생했습니다. sUSDS pool은 금리가 3.60%로 유지되는 동안 7월 22일까지 $824M을 잃었습니다. sUSDe pool은 금리가 상승하는 동안 8월 27일까지 $348M을 잃었으며, 이후 8월 28일 Aave가 USDe 대출을 재조정하기 시작했습니다. Ethena는 9월 30일 USDe 토큰 인센티브를 종료했으며, 이는 ENA 보유자들이 fee switch를 승인한 지 4주 후입니다.
Robinhood Earn의 savers는 USDe와 syrupUSDG 보유자에게 대출합니다. Robinhood Earn은 7월 1일에 오픈했으며, 종료 시 Morpho vault에 $514M이 있었습니다. 차입자들은 USDe, syrupUSDG 및 두 가지 소규모 collateral 유형을 게시하며, reward tokens가 vault의 6.98% 금리 중 46%를 지불했습니다.
Borrowers Paid More While the Funds Lagged the Bill
온체인 달러 pools와 tokenized T-bill funds는 모두 온체인에 남아 있는 달러에 대한 금리를 판매합니다. fund는 수수료를 뺀 bill 수익을 통과시킵니다. 온체인 pool은 사용자가 제공한 금액에서 이자에 대한 protocol take-rate를 뺀 금액을 지불합니다: Aave의 $9.0B 대출 시장의 차입자, Maple의 $3.9B 신용 pools의 기관, perp funding의 basis trades 및 reward tokens가 포함될 수 있는 기타 curated strategies에서 비롯됩니다. 간단히 말해, T-bill fund의 수익은 상한이 있지만 안전합니다. 온체인 pool은 상한이 없기 때문에 더 많은 금액을 지불할 수 있으며, 그 추가 수익의 대가는 지불하는 상대방이 감수하는 위험입니다.
추적된 온체인 달러 pools는 $39.2B를 보유하고 있습니다. 이는 벤치마크를 설정하는 27개 listed tokenized T-bill funds의 $8.6B보다 4배 이상 많습니다. 30일물 금리 기준으로, 해당 달러의 82.9%가 종료 시 funds보다 더 많은 수익을 얻었으며, 이는 6월 30일의 65.4%에서 증가한 수치입니다.
차입자들이 더 많이 지불했습니다. 8월 말 Aave의 Ethereum USDT 시장은 stewards의 8월 27일 게시물이 USDC의 kink라고 부른 92%를 넘어섰으며, USDC도 그 근처에 있었습니다. Aave stewards는 8월 27일 두 시장의 금리 곡선 첫 번째 slope를 인상한 데 이어, 9월 2일 다시, 9월 9일 세 번째로 4.00%에서 4.40%로 13일 만에 인상했습니다.
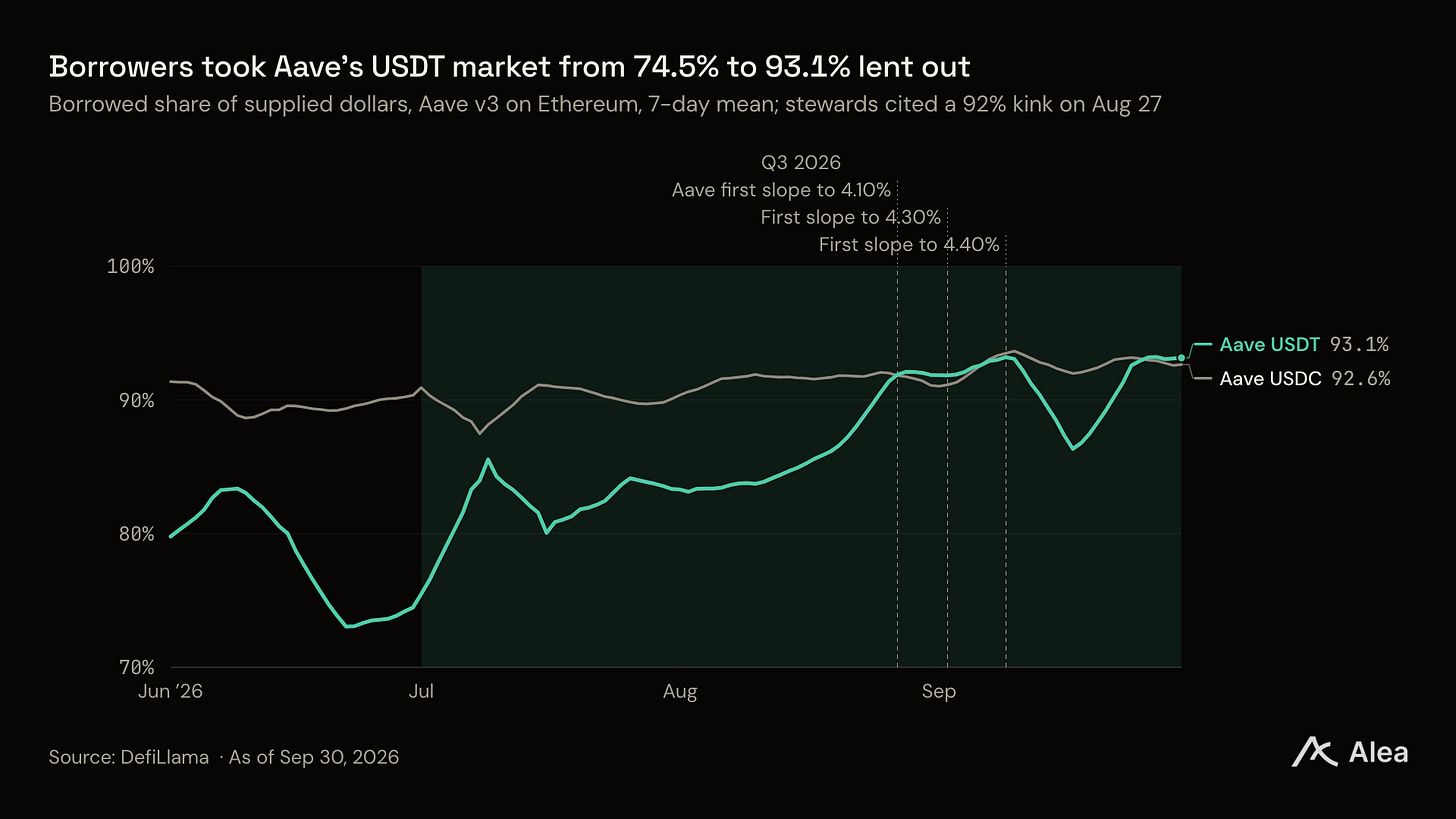
이 단계들은 예치자들에게 수익을 제공했으며, 공급이 뒤따랐습니다. Ethereum의 Aave USDC 및 USDT 시장은 분기 동안 $470M을 획득했으며, 보고에 따르면 8월 28일부터 9월 13일까지 공급이 $355M 증가하고 차입이 $185M 증가했습니다. 9월 15일 TokenLogic은 추가 첫 번째 slope 단계를 일시 중지하고 USDT 목표 비중을 94%에서 93%로 낮추는 것을 제안했으며, 이는 USDe 부채 이전을 위한 임시 조치라고 밝혔습니다.
Aave의 금리는 7월에 funds보다 낮게 시작했으며, 이는 Aave v3가 분기 동안 base yield에서 funds보다 $9.3M 뒤처진 이유입니다.
스프레드 확대의 일부는 벤치마크가 정체된 데 있습니다. bill의 30일물 평균은 분기 동안 0.28포인트 상승했으며, funds는 0.07 상승했습니다. 그 0.21포인트 차이가 상승의 가장 큰 부분을 차지합니다. bill은 9월 16일 Fed의 0.25포인트 인상을 앞섰으며, 이는 7월 동결(인상 찬성 3표) 이후입니다. funds는 $9.9B에서 $8.6B로 축소되었으며, Circle의 USYC on BNB Chain, BlackRock의 BUIDL on Ethereum 및 Centrifuge fund에서의 유출이 주도했습니다. BlackRock은 8월 3일 stablecoin reserves를 위한 두 가지 상품을 추가로 출시했습니다.