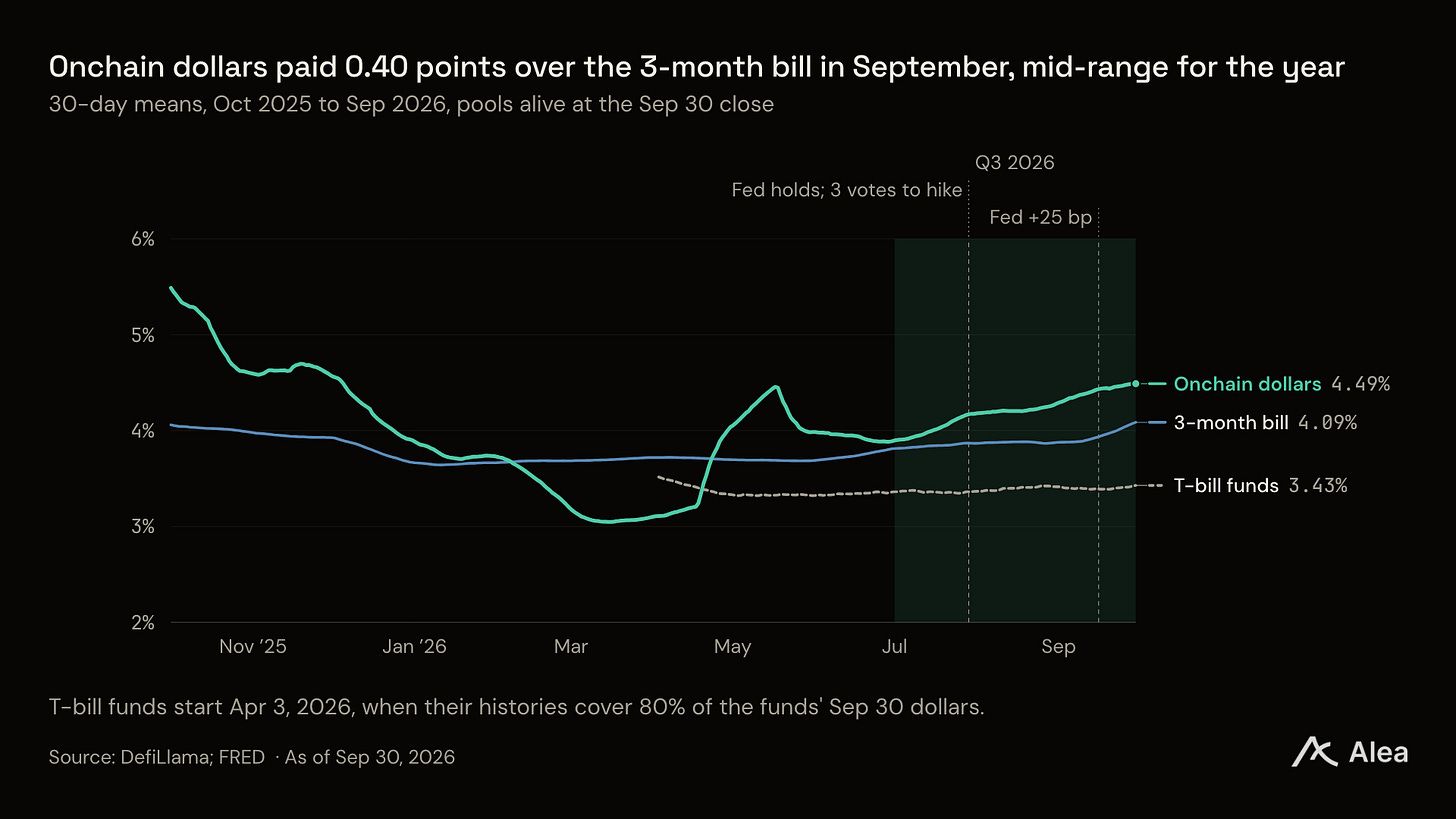
En un día promedio del Q3, los dólares onchain pagaron 0.91 puntos por encima de los fondos tokenizados de T-bill, y el spread se duplicó de junio a septiembre. Un benchmark rezagado y pools que pagan más fueron responsables de la mayor parte de ese aumento. Sin embargo, dos de los pools más grandes por encima de los fondos, Sky's sUSDS y Ethena's sUSDe, perdieron $1.29B.
Conclusiones
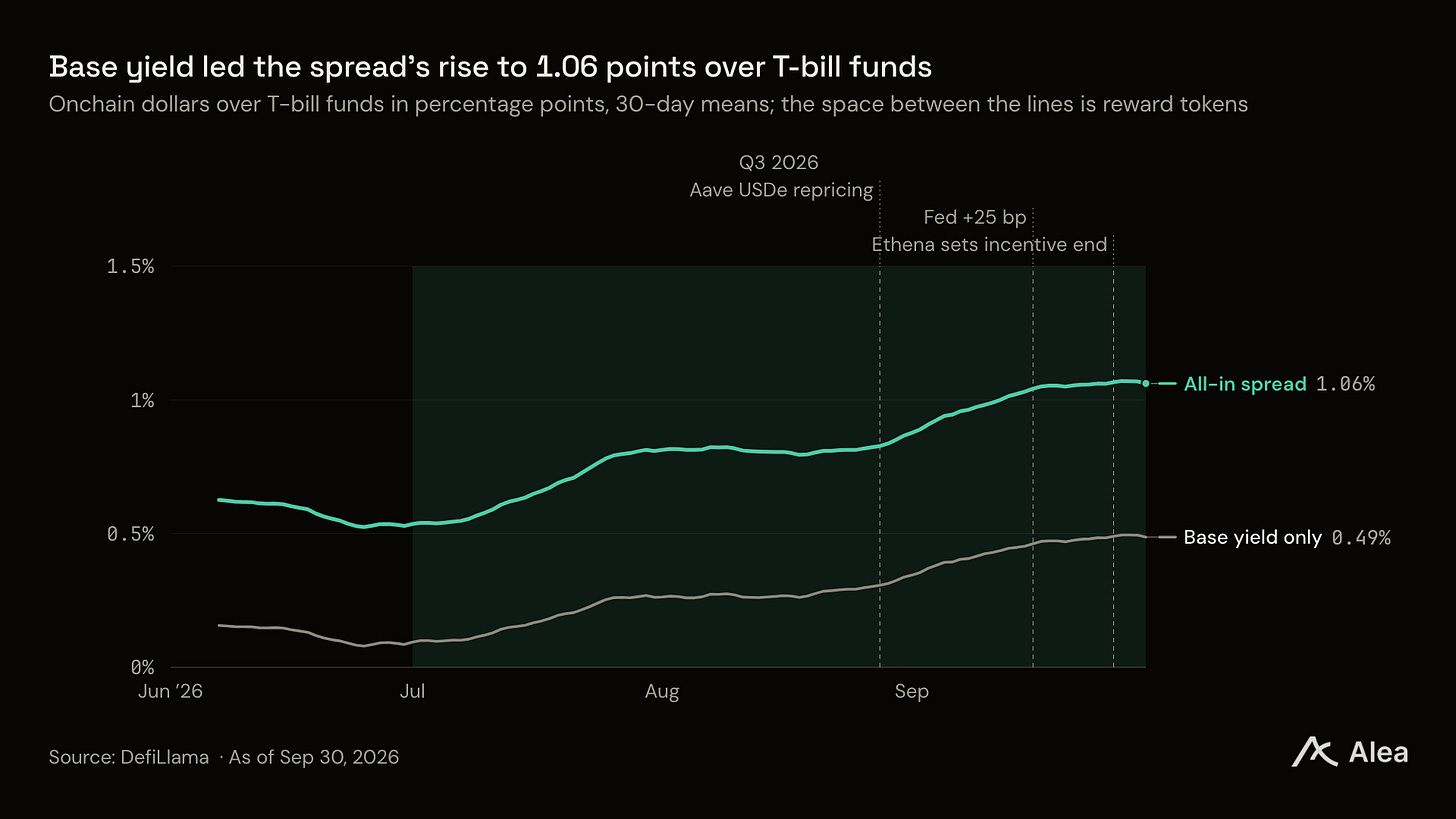
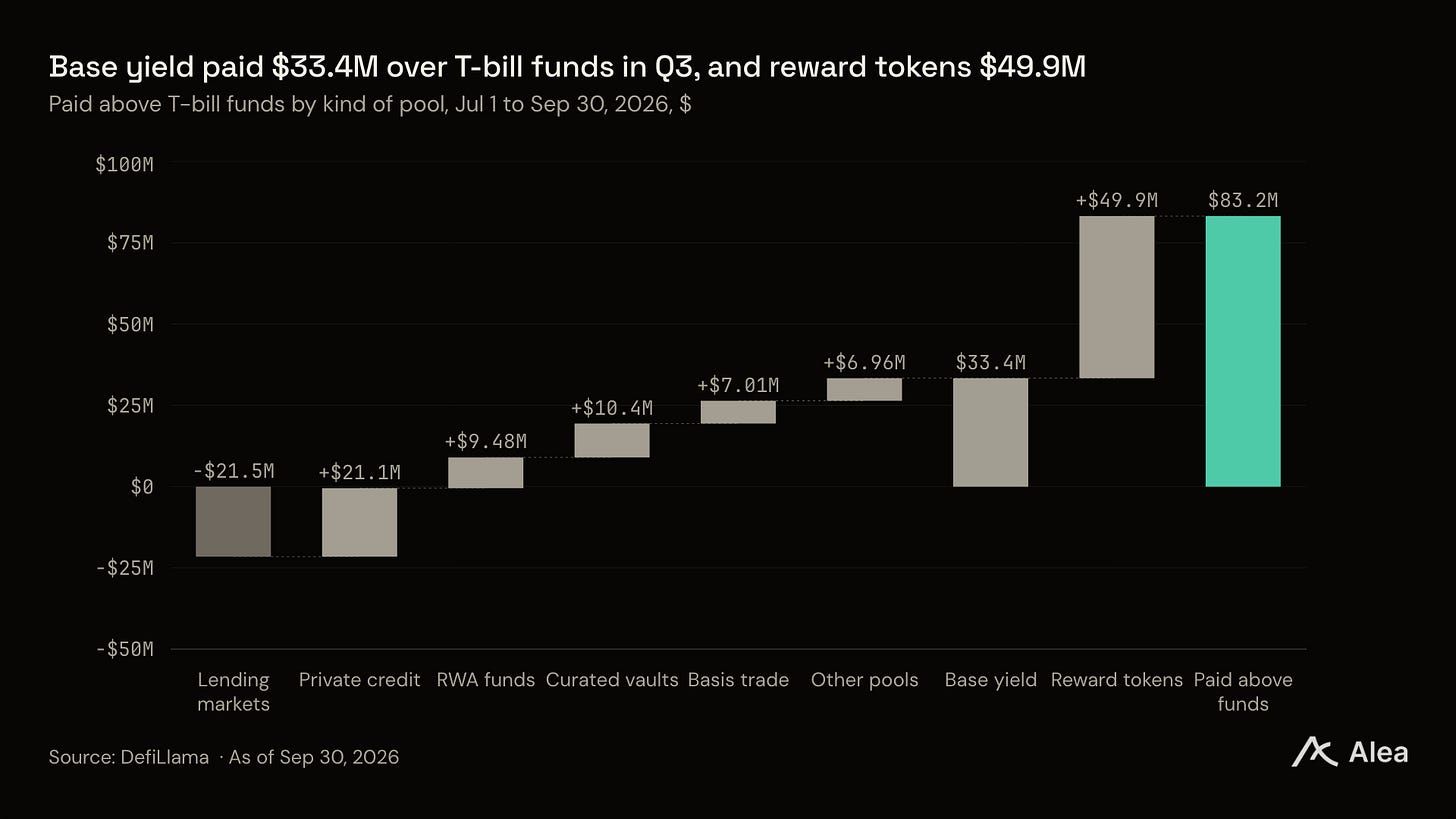
Los prestatarios pagaron más, y los fondos se rezagaron respecto al bill. El base yield representó 0.40 del aumento de 0.53 puntos. Aproximadamente la mitad provino de que los fondos se rezagaron respecto al bill a 3 meses antes del alza del 16 de sep de la Fed. El resto provino de repricing y nuevos pools que pagan más. Los reward tokens pagaron el 60% de lo que los dólares onchain ganaron por encima de los fondos.
Maple pagó el mayor base yield por encima de los fondos, sin reward tokens. Sus tres pools pagaron $14.4M por encima de los fondos en el Q3, 1.43 puntos en promedio. Su memo del 17 de sep añadió tres estrategias, cada una limitada al 5% de los depósitos.
Aave ajustó el precio de su curva de stablecoins, y sus depositantes ganaron más. Sus stewards elevaron la primera pendiente tres veces entre el 27 de ago y el 9 de sep, y los depositantes de USDC pasaron de 3.15% a 3.61% entre junio y septiembre. Durante el trimestre Aave v3 pagó $9.3M menos que los fondos en base yield, y $11.5M en reward tokens compensaron con creces la diferencia.
Sky's sUSDS y Ethena's sUSDe perdieron $1.29B, la mayor parte mientras sus tasas se mantenían o subían. El pool de sUSDS perdió $824M para el 22 de jul mientras su tasa se mantenía en 3.60%. El pool de sUSDe perdió $348M para el 27 de ago mientras su tasa subía, antes de que Aave comenzara a ajustar el precio de los préstamos de USDe el 28 de ago. Ethena finalizó los incentivos de tokens USDe el 30 de sep, cuatro semanas después de que los holders de ENA aprobaran el fee switch.
Los ahorradores de Robinhood Earn prestan a holders de USDe y syrupUSDG. Robinhood Earn abrió el 1 de jul, y su vault de Morpho tenía $514M al cierre. Sus prestatarios aportan USDe, syrupUSDG y dos tipos de colateral más pequeños, y los reward tokens pagaron el 46% de la tasa del vault del 6.98%.
Los prestatarios pagaron más mientras los fondos se rezagaron respecto al bill
Los pools de dólares onchain y los fondos tokenizados de T-bill venden ambos una tasa sobre un dólar que permanece onchain. Un fondo transfiere el rendimiento del bill menos sus comisiones. Un pool onchain paga lo que sus usuarios aportan menos una take-rate del protocolo sobre los intereses: prestatarios en los mercados de lending de $9.0B de Aave, o instituciones en los pools de crédito de $3.9B de Maple, pero también de funding de perp en basis trades y otras estrategias curadas que pueden involucrar reward tokens. En pocas palabras, el retorno de un fondo de T-bill está limitado pero es seguro; un pool onchain puede pagar más porque no está limitado, y el precio de ese rendimiento adicional es el riesgo que asumes con quien lo está pagando.
Los pools de dólares onchain seguidos por hold $39.2B. Eso es más de cuatro veces los $8.6B en los 27 fondos tokenizados de T-bill listados que establecen el benchmark. En tasas a 30 días, el 82.9% de esos dólares ganaron más que los fondos al cierre, frente al 65.4% del 30 de jun.
Los prestatarios pagaron más. A fines de agosto el mercado de USDT de Aave en Ethereum había superado el 92%, el nivel que el post del 27 de ago de los stewards llamó el kink de USDC, mientras USDC también se encontraba cerca. Los stewards de Aave elevaron la primera pendiente de las curvas de tasa de ambos mercados el 27 de ago también, luego nuevamente el 2 de sep, y una tercera vez el 9 de sep, de 4.00% a 4.40% por encima en 13 días.
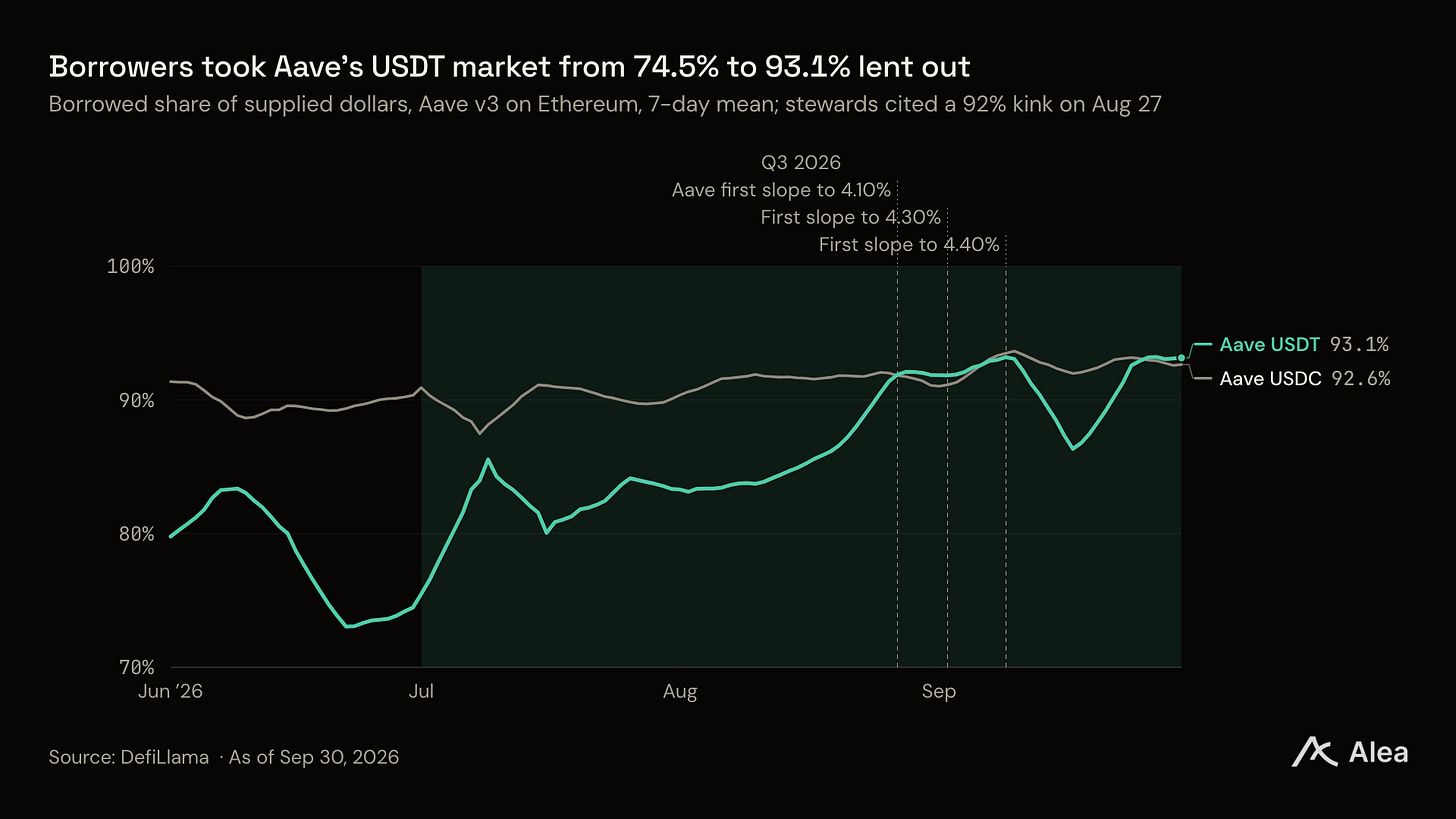
Los pasos pagaron a los depositantes, y el supply los siguió. Los mercados de USDC y USDT de Aave en Ethereum ganaron $470M durante el trimestre, reportando supply arriba $355M contra borrows arriba $185M del 28 de ago al 13 de sep. El 15 de sep TokenLogic pausó nuevos pasos de primera pendiente y propuso bajar el target share de USDT a 93% desde 94%, un nivel que llamó una medida temporal para la migración de deuda de USDe.
Las tasas de Aave comenzaron julio por debajo de los fondos, por lo que Aave v3 se rezagó $9.3M respecto a ellos en base yield durante el trimestre.
Parte del spread más amplio es el benchmark que permanece estático. La media a 30 días del bill subió 0.28 puntos en el trimestre, y la de los fondos subió 0.07. Ese rezago de 0.21 puntos es la mayor parte del aumento. El bill se adelantó al alza de un cuarto de punto de la Fed el 16 de sep, tras un hold de julio con tres votos para subir. Los fondos también se redujeron, de $9.9B a $8.6B, liderados por salidas de USYC de Circle en BNB Chain, BUIDL de BlackRock en Ethereum y un fondo de Centrifuge. BlackRock aún lanzó dos más para reservas de stablecoins el 3 de ago.